BCE sube las tasas al 2,50% y Lagarde deja abierta la puerta a más ajustes
— Equipo Editorial
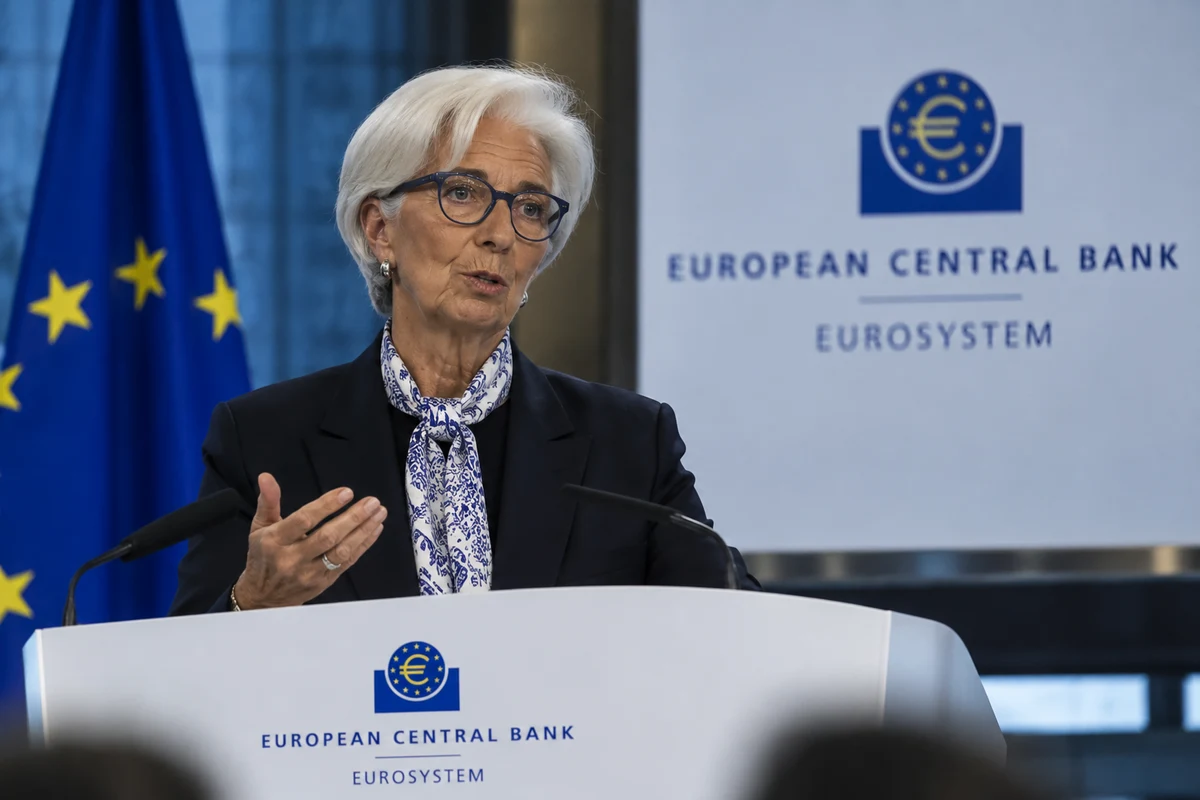
El Banco Central Europeo elevó este jueves sus tres tasas oficiales en 25 puntos básicos, llevando la facilidad de depósito al 2,50%, la tasa de refinanciación principal al 2,65% y la facilidad marginal de crédito al 2,90%. La decisión responde al repunte de la inflación, agravado por el shock energético y la escalada geopolítica en Oriente Medio, pero la señal más relevante llegó de Christine Lagarde: la economía de la eurozona mantiene una mayor resistencia de la esperada, mientras la inflación podría permanecer elevada durante un período prolongado. Para los mercados, esto mantiene abierta la posibilidad de nuevas subidas y deja al euro, los bonos europeos y las expectativas sobre el BCE pendientes de la evolución del petróleo, la inflación y el crecimiento.
La decisión representa la segunda subida de tasas del BCE en 2026 y confirma que el repunte de los precios energéticos volvió a modificar el escenario monetario europeo. El movimiento estaba ampliamente anticipado por los inversores, por lo que la atención se concentró en el mensaje de Lagarde y en las nuevas proyecciones económicas.
La presidenta del BCE destacó durante su comparecencia que la economía de la zona euro mostró resiliencia durante el segundo trimestre y que el crecimiento fue relativamente amplio entre países y sectores. También señaló que esa dinámica podría prolongarse durante el tercer trimestre, aunque advirtió que el panorama continúa marcado por una elevada incertidumbre y por riesgos inflacionarios vinculados al conflicto en Oriente Medio.
El BCE vuelve a subir los tres tipos oficiales
La facilidad de depósito pasó de 2,25% a 2,50%, la tasa de las operaciones principales de financiación aumentó de 2,40% a 2,65% y la facilidad marginal de crédito subió de 2,65% a 2,90%.
La decisión mantiene la misma magnitud del ajuste aplicado en junio, cuando el BCE también elevó sus tres tasas en 25 puntos básicos. El cambio confirma que la autoridad monetaria considera que las condiciones actuales justifican una política más restrictiva frente a una inflación que se ha alejado nuevamente del objetivo del 2%.
El carácter previsible de la decisión explica que la reacción inicial de los mercados haya sido más moderada que la magnitud del movimiento podría sugerir. La cuestión central ya no es cuánto subió hoy el BCE, sino hasta dónde puede llegar el ciclo de endurecimiento.
Reuters señaló que los operadores llegaron a incorporar en los precios una tasa cercana al 2,74% para diciembre, lo que implica la posibilidad de otro aumento de 25 puntos básicos y una probabilidad significativa de un ajuste adicional.
La trayectoria es particularmente relevante para el EUR/USD, porque el atractivo relativo del euro dependerá de cuánto se amplíe o reduzca el diferencial esperado entre las tasas europeas y estadounidenses. El EUR/USD y las expectativas sobre el BCE ya habían comenzado a reflejar este cambio antes de la reunión.
Lagarde cambia el foco de la decisión al escenario futuro
El mensaje de Christine Lagarde fue más importante que el incremento de tasas en sí mismo. La presidenta del BCE evitó comprometerse con una trayectoria determinada y mantuvo el enfoque dependiente de los datos, pero dejó claro que el escenario inflacionario continúa siendo un riesgo.
La economía europea está mostrando una capacidad de resistencia superior a la que podría esperarse ante el shock energético.
Según Lagarde, el crecimiento del segundo trimestre fue amplio tanto geográficamente como entre sectores, mientras existen señales de que la actividad podría mantener cierta fortaleza durante el tercer trimestre.
Ese elemento modifica parcialmente el equilibrio para el Consejo de Gobierno. Un BCE que enfrenta inflación elevada pero una economía todavía resistente tiene más margen para mantener una política monetaria restrictiva que una institución enfrentada simultáneamente a una fuerte contracción económica.
Sin embargo, Lagarde también advirtió que los riesgos continúan inclinados hacia una inflación elevada y que el impacto de la guerra sobre los precios puede prolongarse. La incertidumbre sobre la intensidad y duración del shock energético será, por tanto, determinante para las próximas decisiones.
El BCE sigue sin ofrecer una orientación mecánica sobre la próxima reunión. La política continúa dependiendo de la inflación subyacente, la transmisión monetaria, la actividad y la evolución de los precios de la energía.
Inflación y petróleo complican el escenario europeo
El principal problema para el BCE es que el nuevo impulso inflacionario procede en buena medida de la energía. El Brent volvió a superar los US$105 por barril durante la jornada, mientras el WTI se acercó a US$100, en un contexto de creciente tensión en Oriente Medio.
El vínculo entre ambos mercados es directo. Un petróleo persistentemente elevado aumenta los costos de transporte y producción y puede terminar trasladándose a bienes y servicios. El riesgo para el BCE no está únicamente en el impacto inmediato sobre el índice general, sino en que el shock termine generando efectos secundarios sobre otros componentes de la inflación.
El repunte del petróleo y las interrupciones vinculadas al conflicto están generando una nueva fuente de presión inflacionaria para las economías europeas.
El escenario ya había sido identificado por el BCE en sus anteriores decisiones. En junio, la institución advertía que un shock energético más persistente podía elevar la inflación por encima de las proyecciones y reducir el crecimiento.
El problema es que una política monetaria más restrictiva no puede aumentar la oferta de petróleo ni solucionar una interrupción logística. Su función es evitar que el shock inicial termine incorporándose de forma permanente a las expectativas de inflación.
Las nuevas proyecciones elevan la importancia del crecimiento
El BCE también revisó sus perspectivas económicas. Las nuevas proyecciones elevan el crecimiento esperado de la zona euro para 2026 al 0,9%, desde el 0,8% previsto anteriormente, mientras que la previsión para 2027 aumenta al 1,4%, desde el 1,2%. Para 2028 se mantiene en 1,5%.
Al mismo tiempo, la institución elevó su previsión de inflación promedio para 2027 al 2,5%, frente al 2,3% estimado anteriormente. La inflación subyacente también fue revisada al alza hasta 2,6% para ese año.
La combinación resulta particularmente significativa: el BCE observa una economía algo más resistente, pero también una inflación que puede permanecer por encima del objetivo durante más tiempo.
Esto reduce la necesidad de adoptar rápidamente una política más expansiva y mantiene abierta la posibilidad de que las tasas permanezcan elevadas durante un período prolongado.
El resultado es una ecuación monetaria más compleja que hace algunos meses. La discusión ya no gira exclusivamente alrededor de si la inflación está descendiendo, sino de si lo hace con suficiente rapidez como para justificar una pausa.
Bonos europeos y euro reaccionan a una política más restrictiva
La primera consecuencia de una trayectoria de tasas potencialmente más elevada aparece en la renta fija. Los rendimientos de los bonos europeos han aumentado significativamente durante las últimas sesiones, reflejando tanto el shock inflacionario como la expectativa de una política monetaria más restrictiva.
El Bund alemán a 10 años llegó a niveles no vistos desde 2011, mientras otros mercados soberanos europeos también registraron incrementos importantes en sus rendimientos.
La combinación de petróleo elevado y expectativas de tasas más altas está trasladando parte del ajuste desde el mercado energético hacia la renta fija.
Para el euro, el impacto es más complejo. Una política del BCE más restrictiva puede favorecer a la moneda porque aumenta el rendimiento relativo de los activos denominados en euros. Pero ese efecto depende de la política de la Reserva Federal y de la evolución de los rendimientos estadounidenses.
El mercado está, en definitiva, comparando dos trayectorias monetarias. Si el BCE mantiene una postura más restrictiva mientras la Fed comienza a relajar la suya, el diferencial podría favorecer al euro. Si Estados Unidos mantiene tasas elevadas durante más tiempo, el efecto puede ser mucho menos favorable para la moneda europea.
La evolución reciente del dólar y las expectativas de los bancos centrales será especialmente importante durante las próximas sesiones.
Lectura de mercado
La interpretación más relevante de la jornada es que el BCE no está tratando la subida de la inflación como un fenómeno puramente transitorio. El shock energético puede ser externo, pero su duración y sus efectos indirectos pueden determinar cuánto tiempo deberán permanecer restrictivas las condiciones monetarias.
El mercado, por eso, no está descontando únicamente la subida de hoy. Está intentando establecer cuál será el nivel terminal de las tasas y durante cuánto tiempo permanecerán allí.
Las expectativas de una tasa cercana al 2,74% para diciembre muestran que los inversores no consideran cerrado el ciclo. Deutsche Bank incluso elevó recientemente su previsión de tasa terminal hasta 2,75%, aunque considera que un nivel superior al 3% no estaría justificado sin evidencia de una aceleración más amplia de la inflación.
La reacción del mercado dependerá ahora de la diferencia entre el escenario que el BCE está proyectando y los datos que comiencen a publicarse. Si el petróleo continúa elevado y la inflación subyacente deja de moderarse, aumentarán las probabilidades de nuevas subidas.
Si, por el contrario, el shock energético comienza a disiparse y la actividad pierde fuerza, la decisión de septiembre podría terminar siendo uno de los últimos movimientos del actual ciclo.
Qué mirar en las próximas sesiones
El petróleo será probablemente la primera variable a seguir. Una estabilización del Brent por debajo de los niveles actuales reduciría parte del riesgo inflacionario que enfrenta el BCE. Una nueva escalada, en cambio, obligaría a revisar nuevamente las expectativas de inflación y tasas.
También será importante observar los próximos datos de inflación de la eurozona, especialmente la evolución de la inflación subyacente y de los servicios. El BCE necesita comprobar si el aumento de los precios energéticos permanece concentrado en la energía o comienza a transmitirse de manera más amplia.
El tercer frente será Estados Unidos. El IPC estadounidense y la próxima decisión de la Fed serán determinantes para el EUR/USD y para los diferenciales de tasas entre ambas economías. Una Fed más restrictiva podría limitar cualquier avance del euro, incluso si el BCE continúa subiendo.
Finalmente, los operadores deberán seguir los rendimientos de los bonos europeos. Una nueva subida de los yields indicaría que el mercado está incorporando un período más prolongado de política monetaria restrictiva, mientras una estabilización podría sugerir que gran parte del escenario ya está descontado.
Conclusión FyM
La decisión del BCE confirma que el shock energético volvió a cambiar las prioridades de la política monetaria europea. Con las tasas en 2,50%, la institución dispone todavía de margen para endurecer las condiciones financieras si la inflación continúa alejándose de su objetivo, pero la economía también empieza a mostrar señales de resistencia que dificultan anticipar el final del ciclo.
La comparecencia de Christine Lagarde deja una conclusión clara: el BCE no quiere comprometerse con una trayectoria predeterminada y mantendrá abierta la posibilidad de actuar reunión por reunión.
Para los mercados, la clave estará ahora en la persistencia del shock energético. Si el petróleo continúa elevado, el escenario de tasas más altas durante más tiempo ganará fuerza. Si la energía se estabiliza y la inflación subyacente mantiene su moderación, el BCE podría encontrar espacio para detener el ciclo.
En las próximas sesiones, la combinación de petróleo, inflación europea, rendimientos de los bonos y política de la Fed determinará si el euro consigue capitalizar el giro restrictivo del BCE o si el diferencial de tasas continúa favoreciendo al dólar.