Resumen apertura semanal: el petróleo y la inflación condicionan a los mercados
— Equipo Editorial
Los mercados financieros comienzan la semana condicionados por las tensiones geopolíticas en Oriente Medio, el petróleo por encima de USD 100 y los elevados rendimientos de los bonos estadounidenses. El dólar se mantiene cerca de máximos de 18 meses, mientras el IPC de EE. UU., los datos de consumo y los resultados empresariales marcarán la evolución de Wall Street, las divisas y los activos de riesgo.
La semana pasada dejó una señal de resistencia en la renta variable estadounidense. El S&P 500 avanzó un 1,2% semanal y el Nasdaq Composite ganó un 0,6%, mientras que el Russell 2000 retrocedió un 0,9%. La divergencia refleja un mercado que continúa respaldado por las grandes compañías, especialmente las vinculadas a la tecnología y la inteligencia artificial, pero que todavía muestra dificultades para extender las ganancias hacia empresas de menor capitalización.
El principal desafío es la coexistencia de un petróleo caro, rendimientos elevados y valoraciones bursátiles exigentes. Mientras las tensiones geopolíticas mantienen una prima de riesgo sobre la energía, los inversores deben evaluar si la inflación puede volver a acelerarse y limitar el margen de actuación de la Reserva Federal. A este escenario se suma el inicio de la temporada de resultados trimestrales, que permitirá comprobar si los beneficios empresariales justifican los niveles alcanzados por los principales índices.
La evolución del petróleo, el dólar y los bonos estadounidenses marcará el tono de las operaciones. Una moderación sostenida de los precios energéticos y unos datos de inflación favorables podrían aliviar las condiciones financieras. En cambio, una nueva escalada geopolítica o una inflación superior a la esperada podría reforzar la demanda de dólares, mantener elevados los rendimientos y aumentar la volatilidad en las bolsas y las criptomonedas.
Mercados en perspectiva
Energía: el petróleo continúa por encima de los USD 100
El mercado energético comienza la semana bajo la influencia de dos fuerzas contrapuestas: los riesgos geopolíticos sobre el suministro y las expectativas de una posible distensión en algunos frentes internacionales. El Brent (gráfico, H1) se sitúa alrededor de los USD 105,83, mientras que el WTI cotiza cerca de los USD 92,89, con un avance diario del 1,13%. El Brent registra una subida diaria del 1,12%.
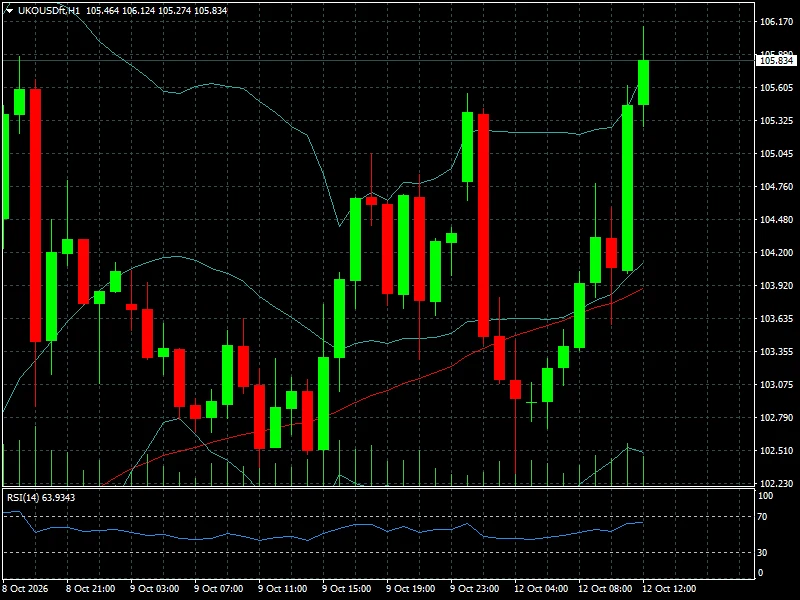
Las tensiones en Oriente Medio mantienen elevada la incertidumbre sobre las rutas estratégicas de transporte y la continuidad de los flujos energéticos. Los ataques contra objetivos en Arabia Saudita y el riesgo de una ampliación del conflicto sostienen una prima geopolítica sobre el crudo. Al mismo tiempo, las expectativas de avances hacia una tregua energética entre Rusia y Ucrania introducen la posibilidad de una reducción parcial de los riesgos de suministro.
Esta combinación explica por qué los movimientos del petróleo pueden resultar bruscos incluso cuando aparecen noticias que apuntan a una distensión. El mercado no solo está valorando la oferta y la demanda actuales, sino también la probabilidad de interrupciones futuras y sus consecuencias sobre los costes de transporte, producción y distribución.
La permanencia del Brent por encima de los USD 100 representa un riesgo para las expectativas de inflación. Un encarecimiento prolongado de la energía puede trasladarse a los precios al consumidor, reducir el poder adquisitivo de los hogares y elevar los costes de las empresas. Para los bancos centrales, esto supone una complicación adicional: una inflación energética persistente podría retrasar la flexibilización monetaria, incluso si otros componentes de la economía comienzan a mostrar señales de desaceleración.
El gas natural presenta un comportamiento divergente según la región. La referencia estadounidense se sitúa en USD 3,137, con una caída diaria del 2,58%, mientras que el gas natural TTF europeo avanza un 2,59%, hasta 83,545. Esta diferencia refleja la influencia de las condiciones regionales de oferta y demanda y demuestra que el mercado energético no está siguiendo una única tendencia.
Durante los próximos días, la variable decisiva será la capacidad del petróleo para consolidar una corrección. Si los precios descienden de manera sostenida, las expectativas de inflación podrían moderarse y ofrecer cierto alivio a los mercados financieros. Si las tensiones geopolíticas vuelven a intensificarse, el crudo podría recuperar impulso y reforzar las presiones sobre los rendimientos y el dólar.
Metales: el oro pierde impulso ante la presión de los rendimientos
El oro comienza la semana con una corrección después de haber avanzado hacia la zona de los USD 4.210 por onza. En el gráfico, la cotización retrocede hasta los USD 4.172,60, después de encadenar varias velas bajistas. El RSI de 14 períodos se sitúa en 42,25, por debajo de su nivel neutral de 50, una señal de debilitamiento del impulso comprador en el corto plazo.
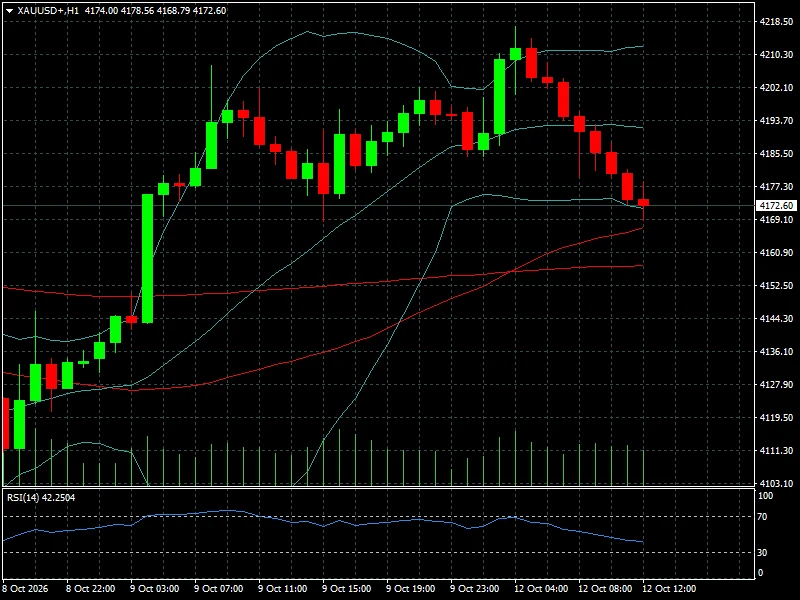
El retroceso resulta significativo porque la incertidumbre geopolítica suele favorecer la demanda de activos refugio. Sin embargo, el oro también es sensible a la evolución de los tipos de interés y al coste de oportunidad de mantener un activo que no genera rendimientos periódicos.
Los bonos estadounidenses continúan ofreciendo rendimientos elevados. Las referencias sitúan el Treasury a diez años en torno al 5,24% y el de treinta años cerca del 5,60%. Estos niveles pueden limitar el atractivo relativo del oro, especialmente si los inversores consideran que la Reserva Federal tendrá que mantener una política monetaria restrictiva durante más tiempo para contener las presiones inflacionarias.
La evolución del metal dependerá, por tanto, del equilibrio entre la demanda de protección y el comportamiento de los rendimientos. Una escalada geopolítica podría reactivar las compras de oro, mientras que una inflación persistente acompañada de tipos elevados podría prolongar la corrección.
La plata cotiza alrededor de los USD 60,69, con una variación diaria negativa. Además de su relación con los metales preciosos, su comportamiento depende de las perspectivas de demanda industrial. Una desaceleración económica más pronunciada podría afectar al metal tanto por una reducción de la actividad industrial como por unas condiciones financieras más restrictivas.
El cobre, en cambio, registra USD 6,7678 por libra y avanza un 1,13%. Las expectativas de estímulo económico en China y los riesgos de interrupciones mineras en Chile constituyen factores relevantes para su evolución. A diferencia del oro, el cobre refleja principalmente las perspectivas sobre producción industrial, infraestructura y crecimiento global.
La divergencia entre ambos metales ofrece una lectura importante del mercado. Mientras el oro está condicionado por los rendimientos, el dólar y la demanda de refugio, el cobre depende en mayor medida de las expectativas sobre la actividad económica. Su comportamiento durante la semana permitirá evaluar si las perspectivas de crecimiento industrial siguen resistiendo el deterioro del entorno financiero.
Forex: el dólar mantiene su fortaleza frente a las principales divisas
El mercado cambiario comienza la semana con un sesgo favorable al dólar, respaldado por la incertidumbre geopolítica, los rendimientos elevados de la deuda estadounidense y la expectativa de nuevos datos de inflación. El índice dólar, DXY, se sitúa cerca de 102,16, mientras los inversores esperan el IPC estadounidense para ajustar sus previsiones sobre la política monetaria de la Reserva Federal.
La fortaleza del billete verde no se traduce en movimientos uniformes entre las principales divisas. Las diferencias en las expectativas de tipos de interés, las perspectivas económicas regionales y los riesgos políticos continúan generando divergencias entre los pares.
El EUR/USD cotiza en torno a 1,11815. El par ha retrocedido después de intentar una recuperación intradiaria y muestra un impulso bajista, con el RSI en 36,19.
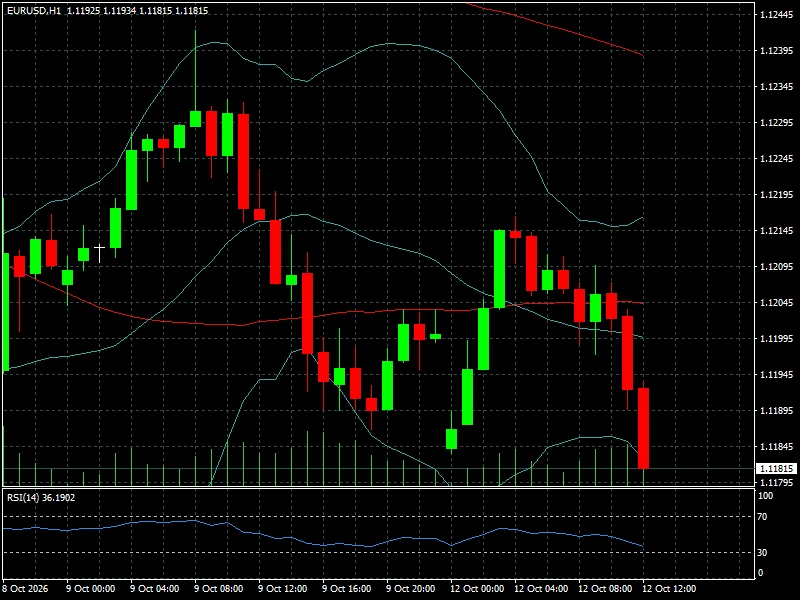
La presión sobre el euro responde al fortalecimiento del dólar y a las preocupaciones sobre el panorama económico y fiscal europeo. Para que el cruce recupere terreno, el mercado necesitará señales que reduzcan la ventaja relativa del dólar o mejoren las perspectivas de crecimiento de la eurozona.
La libra esterlina presenta un comportamiento relativamente más resistente. El GBP/USD se sitúa en torno a 1,3236, con una variación semanal positiva del 0,11%. Sin embargo, el PIB mensual del Reino Unido, previsto para el jueves 15 de octubre, será una referencia importante para evaluar la fortaleza de la actividad económica y las expectativas sobre el Banco de Inglaterra.
El USD/JPY alcanza aproximadamente 158,58, con una subida semanal del 0,42%. El diferencial de rendimientos entre Estados Unidos y Japón continúa favoreciendo al dólar, aunque la proximidad a niveles sensibles mantiene vigente el riesgo de intervención de las autoridades japonesas. Cualquier señal oficial o movimiento abrupto podría provocar una reacción importante en el yen.
Entre las monedas de Oceanía, el AUD/USD cotiza en torno a 0,6970, prácticamente sin variación semanal, mientras que el NZD/USD se sitúa cerca de 0,5599, con una caída semanal del 0,02%. La evolución de ambos cruces dependerá de la trayectoria del dólar, las expectativas de crecimiento en Asia y las perspectivas de demanda de materias primas.
En Latinoamérica, el USD/BRL se sitúa cerca de 4,9866 y registra una caída semanal del 0,14%, según la tabla suministrada. El comportamiento del real continúa condicionado por la combinación de factores externos y domésticos, entre ellos los flujos hacia mercados emergentes, las expectativas de política monetaria y la incertidumbre política brasileña.
El USD/MXN aparece en 18,3865.
En conjunto, el mercado de divisas continúa reflejando una preferencia por el dólar, pero la evolución de los próximos días dependerá de si los datos estadounidenses confirman una inflación persistente o permiten moderar las expectativas de tipos elevados. Un IPC superior a lo esperado podría reforzar al billete verde; una sorpresa bajista podría favorecer una recuperación del euro, la libra y otras monedas sensibles al apetito por el riesgo.
Renta variable: Wall Street resiste mientras persisten las dudas sobre las valoraciones
Wall Street cerró la semana con avances, pese a las tensiones energéticas y al encarecimiento de la financiación. El S&P 500 terminó en 7.811,54 puntos, con una subida semanal del 1,2%, mientras que el Nasdaq Composite alcanzó los 27.366,17 puntos, con un avance del 0,6%. El Dow Jones cerró en 51.654,95 puntos, tras ganar un 0,9%. En contraste, el Russell 2000 retrocedió un 0,9%.
La divergencia entre los principales índices refleja una recuperación desigual. Las grandes compañías mantienen el respaldo de las expectativas de beneficios y de las inversiones vinculadas a la inteligencia artificial, mientras que las empresas de menor capitalización continúan más expuestas al coste del crédito y a las condiciones financieras.
El comportamiento de las acciones tecnológicas resulta especialmente sensible a los rendimientos de los bonos. Cuando aumenta la rentabilidad de la deuda pública, los beneficios futuros pierden valor relativo en los modelos de valoración, lo que puede limitar la expansión de los múltiplos bursátiles. Este efecto adquiere mayor relevancia en empresas cuyo precio depende de expectativas de crecimiento a largo plazo.
Además, las grandes inversiones en inteligencia artificial introducen una cuestión adicional: los inversores necesitan comprobar que el aumento del gasto en infraestructura y capacidad tecnológica se traduce en ingresos, productividad y generación de caja. Unos resultados empresariales sólidos podrían respaldar las valoraciones actuales, pero unas previsiones prudentes podrían provocar tomas de beneficios.
El inicio de la temporada de resultados trimestrales constituye uno de los principales catalizadores de la semana. Los informes de JPMorgan Chase, Citigroup, Wells Fargo y Goldman Sachs permitirán evaluar la evolución del crédito, el consumo, la morosidad y los márgenes financieros. Las previsiones de los bancos también aportarán información sobre las condiciones económicas y la demanda de financiación.
En Europa, las bolsas comienzan la semana con un tono relativamente positivo, mientras que los mercados asiáticos presentan un comportamiento mixto. Las diferencias regionales reflejan la influencia de los factores comerciales, las expectativas de estímulo en China y las perspectivas de crecimiento.
La pregunta central para Wall Street es si los beneficios empresariales podrán sostener las valoraciones en un entorno de financiación costosa. Si los resultados superan las expectativas y las perspectivas de crecimiento se mantienen, las bolsas podrían prolongar su avance. En cambio, una combinación de inflación persistente, rendimientos elevados y previsiones corporativas débiles aumentaría el riesgo de una corrección, especialmente en los sectores con valoraciones más exigentes.
Criptoactivos: Bitcoin pierde impulso mientras las altcoins muestran divergencias
Bitcoin comienza la semana con una corrección después de haber subido desde la zona de los USD 82.000 hasta superar los USD 84.000. La cotización se sitúa en USD 83.514,96, mientras que el RSI de 14 períodos alcanza 48,31, cerca de su nivel neutral.
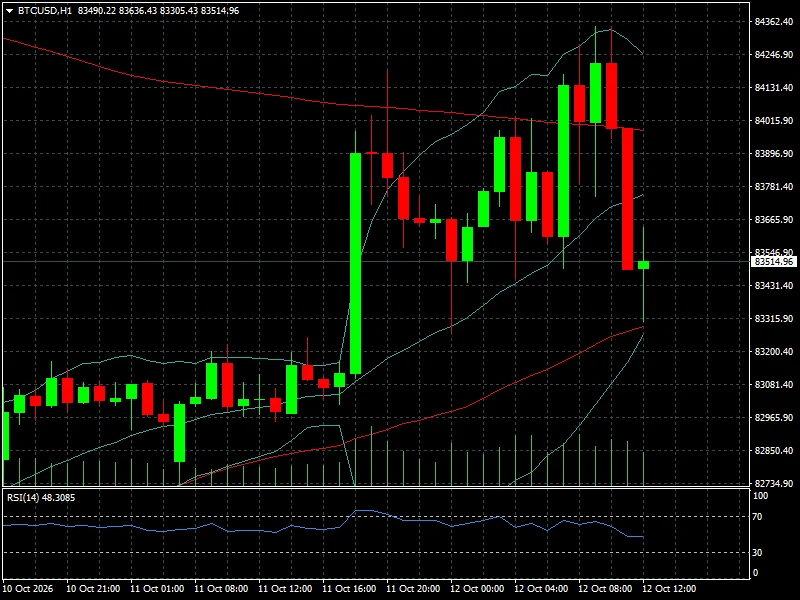
La pérdida de impulso comprador coincide con un entorno de dólar firme y rendimientos elevados, condiciones que pueden limitar el apetito por los activos de mayor riesgo. Aunque Bitcoin ha mostrado en ocasiones una dinámica propia frente a otros mercados, su comportamiento continúa siendo sensible a los cambios de liquidez y a las expectativas sobre las condiciones financieras.
Ethereum cotiza en torno a USD 2.553,49, con un avance diario del 2,16%. Solana sube un 2,06%, mientras que otras altcoins, como Zcash, registran variaciones diarias más pronunciadas. Estos movimientos reflejan un comportamiento heterogéneo dentro del mercado cripto, pero no permiten concluir que exista una recuperación generalizada.
La dirección del mercado cripto dependerá de la interacción entre la liquidez, el dólar, los rendimientos y el apetito por el riesgo. Un dato de inflación estadounidense inferior a lo esperado podría favorecer una mejora de las condiciones financieras, mientras que una sorpresa alcista podría aumentar la presión sobre Bitcoin y los activos de mayor volatilidad.
La corrección actual no confirma un cambio estructural de tendencia, pero sí muestra que las criptomonedas continúan expuestas a la narrativa macroeconómica dominante. Para evaluar una recuperación más consistente será necesario observar la evolución del precio, el volumen y los flujos de inversión, en lugar de apoyarse únicamente en movimientos intradiarios.
Contexto macroeconómico y geopolítico
La inflación y la política monetaria estadounidense constituyen el principal eje macroeconómico de la semana. El encarecimiento de la energía amenaza con dificultar la desinflación, mientras los rendimientos elevados reflejan las dudas sobre la trayectoria de los tipos de interés, las necesidades de financiación pública y la prima que exigen los inversores por mantener deuda a largo plazo.
Las referencias disponibles sitúan el rendimiento del Treasury a dos años cerca del 4,06%, el de cinco años en el 5,02%, el de diez años en el 5,24% y el de treinta años en el 5,60%.
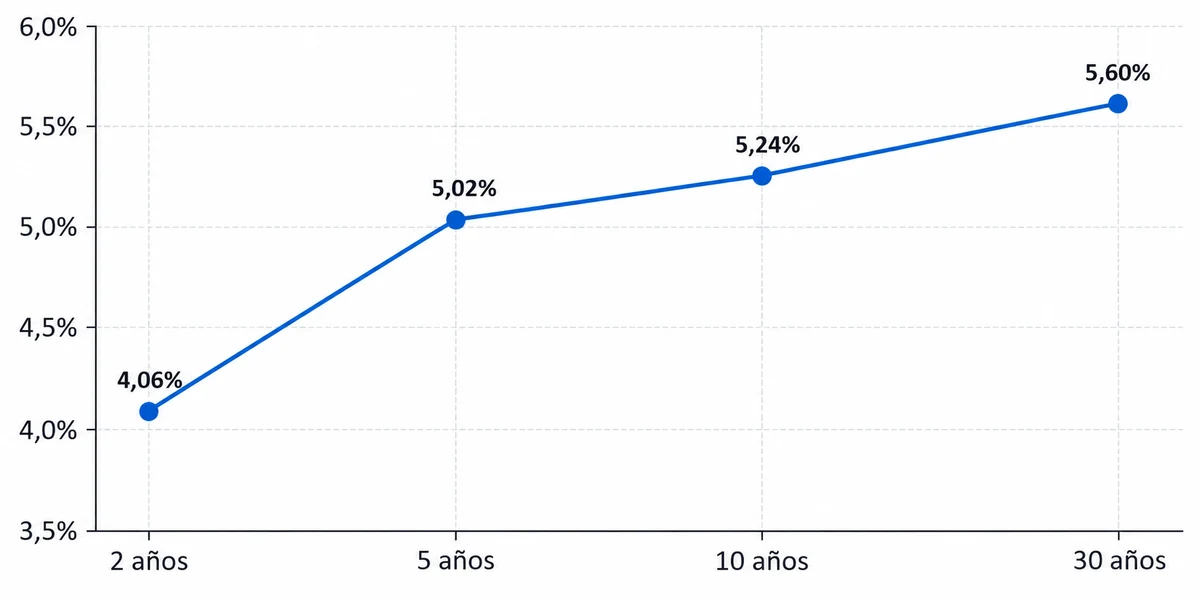
El comportamiento de los bonos resulta decisivo porque conecta las expectativas de inflación con las valoraciones de los activos financieros. Si el mercado considera que la Reserva Federal deberá mantener una política restrictiva durante más tiempo, los rendimientos podrían continuar presionando a las acciones de crecimiento, al oro y a las criptomonedas.
En Europa, las preocupaciones fiscales francesas y la evolución de la inflación añaden incertidumbre para el euro. El Banco Central Europeo deberá evaluar el impacto de los precios energéticos sobre la inflación y la actividad económica. En China, las cifras de crecimiento y los indicadores de demanda serán importantes para determinar si el consumo industrial puede sostener los precios de los metales y mejorar las perspectivas de las economías exportadoras y del yuan.
La geopolítica continúa actuando como un factor transversal. Las tensiones en Oriente Medio, los riesgos sobre las rutas de transporte y la incertidumbre sobre la evolución de los flujos energéticos rusos mantienen elevada la sensibilidad del mercado a las noticias internacionales.
Las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial también aportan contexto para evaluar los riesgos sobre la deuda pública, el crecimiento global, la inflación energética y las necesidades de financiación. Su relevancia para los mercados dependerá de si las previsiones y declaraciones modifican las expectativas sobre la economía mundial.
Mercado al inicio de la nueva semana
La apertura del lunes refleja un mercado que intenta reducir parte del riesgo energético sin descartar una nueva escalada. Las expectativas de distensión en algunos frentes internacionales contribuyen a moderar las presiones sobre el petróleo, pero la persistencia de tensiones en el Golfo impide considerar que los riesgos de suministro hayan desaparecido.
El dólar permanece cerca de sus máximos de 18 meses, con el DXY alrededor de 102,16. El EUR/USD cotiza en torno a 1,11815, mientras que el USD/JPY se sitúa cerca de 158,58. Ambos cruces reflejan la importancia de los rendimientos estadounidenses, aunque sus respectivos factores regionales pueden generar respuestas diferentes.
En materias primas, el Brent se mantiene alrededor de USD 105,83, mientras el oro retrocede hasta USD 4.172,60. La combinación refleja la tensión entre la demanda de protección ante los riesgos geopolíticos y la presión que ejercen los rendimientos elevados sobre los metales preciosos.
Bitcoin también pierde impulso después de retroceder desde niveles superiores a USD 84.000. La corrección evidencia que el mercado cripto no está aislado de las condiciones financieras globales, aunque los movimientos de algunas altcoins muestran que el comportamiento interno del sector continúa siendo desigual.
En renta variable, las expectativas de una apertura relativamente favorable conviven con las dudas sobre las valoraciones y el coste de financiación. Los inversores esperan que los resultados empresariales aporten nuevas señales sobre la fortaleza de la demanda y la capacidad de las compañías para mantener sus márgenes.
La lectura general es de cautela selectiva. El mercado no está descontando necesariamente una contracción económica inmediata, pero sí exige mayor claridad sobre la inflación, la política monetaria y la evolución de los beneficios antes de ampliar de forma sostenida la exposición al riesgo.
Qué vigilar durante la semana
El calendario económico concentra sus principales catalizadores entre el martes 13 y el domingo 18 de octubre. La combinación de inflación, consumo y actividad económica puede modificar las expectativas sobre la Reserva Federal y el comportamiento de los principales activos financieros.
El martes 13 se publicarán la inflación mensual de Alemania correspondiente a septiembre y los datos de ventas de viviendas de segunda mano en Estados Unidos. La información europea permitirá evaluar la evolución de los precios, mientras que el indicador inmobiliario estadounidense aportará señales sobre la sensibilidad de la demanda a las condiciones de financiación. Ambos datos pueden influir en el euro, el dólar y los rendimientos de los bonos.
El miércoles 14 será una de las jornadas más importantes de la semana por la publicación del IPC estadounidense de septiembre. Las referencias sitúan la previsión de inflación mensual general en el 0,4%, frente al 0,3% anterior, mientras que la inflación subyacente mensual figura con una referencia previa del 0,3%. Las expectativas deben interpretarse con cautela y distinguirse de los resultados definitivos. La intervención de Christine Lagarde, presidenta del Banco Central Europeo, añadirá información sobre la evaluación de los riesgos inflacionarios en la eurozona.
El jueves 15 concentrará varios indicadores relevantes. El Reino Unido publicará su PIB mensual de agosto, con una previsión del 0,4% en la captura del calendario. En Estados Unidos se conocerán las ventas minoristas de septiembre, los precios al productor, las nuevas solicitudes de subsidio por desempleo y el índice manufacturero de la Reserva Federal de Filadelfia. Las referencias muestran una previsión del 0,3% para las ventas minoristas mensuales y del 0,5% para el PPI. La lectura conjunta permitirá evaluar si la demanda continúa sosteniendo la actividad y si las presiones sobre los precios se están extendiendo más allá de la energía.
El viernes 16, la inflación anual de la eurozona correspondiente a septiembre será relevante para evaluar la trayectoria de los precios y las expectativas sobre el BCE. También será importante seguir las declaraciones de funcionarios de la Reserva Federal, ya que cualquier cambio en el tono monetario podría provocar movimientos en el dólar, los rendimientos y las bolsas.
El domingo 18 se publicará el PIB chino del tercer trimestre. La previsión anual se sitúa en el 4,3%. El resultado será importante para evaluar la fortaleza de la segunda mayor economía del mundo y sus implicaciones para la demanda industrial, el cobre, las materias primas y los mercados asiáticos.
La temporada de resultados empresariales será el otro gran foco de atención. Los informes de los principales bancos estadounidenses permitirán evaluar la evolución del crédito, el consumo, la morosidad y los márgenes financieros. Más allá de las cifras trimestrales, las previsiones de las compañías y sus comentarios sobre el entorno económico podrían tener un efecto relevante sobre los índices.
Finalmente, el petróleo deberá seguirse de forma permanente. Las noticias sobre Oriente Medio, las rutas de transporte y los flujos energéticos pueden modificar las expectativas de inflación incluso antes de que se publiquen los indicadores oficiales. Para los mercados, la relación entre el precio del crudo, los rendimientos de los bonos y el dólar será una de las señales más importantes para determinar si el entorno financiero se vuelve más restrictivo o comienza a estabilizarse.
Conclusión FyM
La semana comienza con un mercado que intenta sostener las ganancias bursátiles mientras enfrenta una combinación compleja de energía cara, rendimientos elevados e incertidumbre monetaria. La moderación inicial de algunos riesgos energéticos ofrece cierto alivio, pero no elimina la posibilidad de nuevas presiones inflacionarias.
El dólar conserva una posición favorable, el oro pierde impulso en el corto plazo y Bitcoin muestra señales de consolidación. Mientras tanto, Wall Street mantiene el respaldo de las expectativas de beneficios empresariales, aunque la divergencia entre las grandes compañías y las empresas de menor capitalización revela que la recuperación no es uniforme.
El IPC estadounidense será la principal prueba para las expectativas monetarias. Una inflación superior a lo previsto podría reforzar la perspectiva de tipos elevados, sostener al dólar y aumentar la presión sobre las valoraciones bursátiles. Una lectura más moderada, acompañada de una corrección del petróleo, podría favorecer una mejora del apetito por el riesgo, aunque la confirmación dependerá también de los resultados empresariales.
La variable central para los próximos días será la relación entre el petróleo y los rendimientos de los bonos estadounidenses. Si ambos permanecen elevados, las condiciones financieras seguirán siendo exigentes incluso si las bolsas consiguen avanzar. Si el crudo retrocede de manera sostenida y los rendimientos se estabilizan, el mercado podría encontrar una base más sólida para prolongar las ganancias.
El desafío para los inversores no es únicamente determinar si los índices pueden alcanzar nuevos máximos, sino comprobar si las valoraciones actuales pueden sostenerse en un entorno de energía cara y financiación costosa. La inflación estadounidense, la reacción del mercado de bonos y la evolución del petróleo serán las referencias que permitan confirmar o cuestionar la narrativa dominante durante esta semana.