Mercados hoy: las claves que definirán la semana financiera
— Equipo Editorial
Los mercados globales comienzan la semana bajo presión por la combinación de inflación, energía y política monetaria. La semana pasada, el petróleo superó los US$100 por barril, el Treasury a 10 años se acercó al 5% y la inflación estadounidense llegó a 3,4% interanual, reforzando las expectativas de una suba de 25 puntos básicos de la Fed. El yen se fortaleció ante un posible giro del Banco de Japón, mientras Wall Street cerró con pérdidas. Esta semana, la Fed, el petróleo y la evolución del conflicto en Oriente Medio serán claves para definir el rumbo de los activos de riesgo.
La narrativa dominante de la semana anterior no fue simplemente una nueva escalada geopolítica. El cambio importante fue que el shock energético comenzó a transformarse en un problema monetario. El Brent llegó a US$109,97 antes de retroceder, mientras el WTI terminó por encima de US$100. La consecuencia fue un aumento de las expectativas de inflación y de los rendimientos de los bonos, exactamente el tipo de combinación que reduce el atractivo de los activos de duración elevada.
El mercado, sin embargo, no entró en un régimen de liquidación indiscriminada. El viernes Wall Street rebotó con fuerza y el VIX retrocedió, mientras el yen ganó terreno y algunos segmentos del mercado cripto mantuvieron una demanda selectiva. La señal es más compleja: los inversores siguen dispuestos a asumir riesgo, pero exigen ahora una mayor compensación frente a tasas elevadas, petróleo caro y riesgos geopolíticos.
Esta semana representa, por tanto, una prueba de régimen. La pregunta ya no es únicamente qué hará la Fed, sino si el mercado puede absorber una política monetaria más restrictiva mientras el petróleo permanece por encima de US$100 y los rendimientos largos de Estados Unidos rondan máximos de varios años.
MERCADOS EN PERSPECTIVA
ENERGÍA
El petróleo fue nuevamente el activo que mejor resumió la semana. El Brent cerró el viernes alrededor de US$104,49, después de haber alcanzado US$109,97, y acumuló una ganancia semanal superior al 8%. El WTI también terminó por encima de US$100 y registró una subida semanal cercana al 9%.
El origen del movimiento fue principalmente de oferta y geopolítica, no de demanda. Los ataques sobre buques, las restricciones al tránsito por el estrecho de Ormuz y la ofensiva de los hutíes en la zona del mar Rojo incrementaron el riesgo de interrupciones en rutas fundamentales para el transporte energético. Reuters informó además que una instalación estratégica de Arabia Saudita quedó afectada y que el oleoducto East-West permanecía fuera de operación, aumentando la preocupación sobre la capacidad de exportación del reino.
El problema para los mercados es que el shock ya no está limitado al precio del crudo. Los derivados energéticos también muestran presión y el diésel estadounidense alcanzó niveles récord. Esto aumenta la probabilidad de transmisión del encarecimiento energético hacia transporte, producción y consumo, elevando el riesgo de una inflación más persistente.
La nueva semana comienza con una prima geopolítica todavía elevada. En las primeras operaciones electrónicas del domingo, el WTI se ubicaba alrededor de US$103, mientras el Brent superaba US$106.
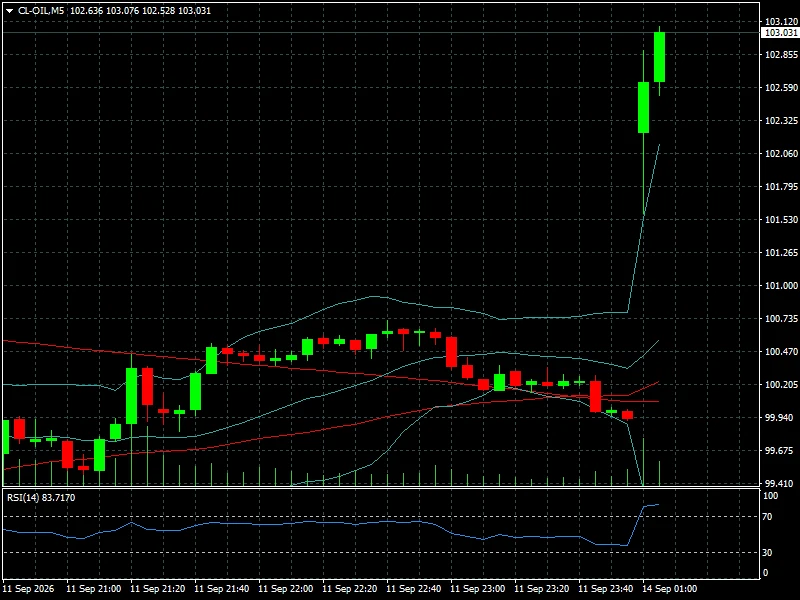
Más importante que el nivel puntual será determinar si el mercado consigue estabilizarse por debajo de los máximos de la semana pasada o vuelve a atacar la zona de US$110.
La variable crítica será el tránsito por Ormuz y Bab el-Mandeb. Cualquier señal de reapertura efectiva de las rutas podría provocar una rápida reducción de la prima geopolítica; nuevas interrupciones, en cambio, elevarían el riesgo de un escenario de petróleo persistentemente caro y mayores tasas.
El gas natural también mantiene relevancia, aunque con una dinámica distinta. En la referencia de mercado adjunta, el contrato TTF se ubicaba alrededor de 81,65, mientras el gas natural estadounidense rondaba US$2,87. La divergencia entre ambos mercados continúa reflejando que el principal shock actual se concentra en las rutas energéticas internacionales más expuestas a Oriente Medio.
METALES
El comportamiento de los metales fue una de las señales más importantes de la semana porque mostró que el refugio tradicional no consiguió escapar de la presión de los rendimientos.
El oro cerró la semana alrededor de US$4.348,93 y perdió 1,84%, mientras la plata cayó 2,58% y el cobre retrocedió 1,83%.
La divergencia resulta significativa. En condiciones normales, una escalada militar en Oriente Medio debería favorecer al oro. Sin embargo, esta vez el aumento de los rendimientos reales y la expectativa de una Fed más restrictiva dominaron el flujo hacia el metal precioso. Reuters señaló que el oro consiguió recuperar terreno el viernes, hasta unos US$4.350, pero todavía terminó con una pérdida semanal.
La lectura es que el oro continúa funcionando como refugio geopolítico, pero no de manera aislada respecto de las tasas. Si los rendimientos vuelven a acercarse al 5%, la presión sobre el metal puede reaparecer rápidamente. En cambio, una caída de los yields después de la Fed podría devolver fuerza al oro.
El cobre ofrece una lectura diferente. Su retroceso semanal refleja una mayor sensibilidad a las perspectivas de crecimiento mundial y a las condiciones financieras. Por eso, la combinación oro débil-cobre débil durante la semana no describe solamente aversión al riesgo: refleja también un mercado preocupado por el impacto de la energía cara sobre crecimiento y tasas.
En la apertura electrónica de la semana, el oro spot se ubicaba alrededor de US$4.337 y la plata cerca de US$64,55. El cobre (gráfico, M5) rondaba US$6,39.
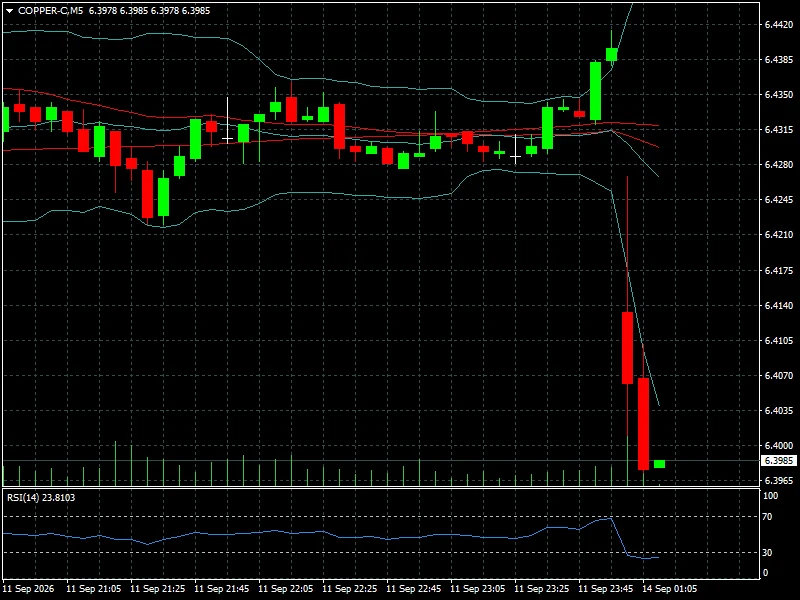
La primera señal que habrá que vigilar será si el oro recupera terreno simultáneamente con una caída de los rendimientos o si continúa sometido a la presión monetaria.
Para ampliar el contexto sobre la relación entre commodities, inflación y política monetaria, resulta relevante el análisis de materias primas: petróleo lidera y oro corrige.
FOREX
El mercado de divisas terminó la semana con un dólar moderadamente firme, pero sin una apreciación generalizada. El DXY llegó a operar cerca de 99,08 y el viernes permaneció prácticamente estable. La razón es importante: aunque una Fed más restrictiva favorece al dólar, parte de esa expectativa ya estaba incorporada en los precios.
El EUR/USD cerró en 1,1599, con una caída semanal de 0,13%. La magnitud relativamente pequeña del movimiento muestra que el euro consiguió resistir pese al diferencial monetario. El BCE elevó recientemente su tasa hasta 2,50%, lo que redujo parte de la ventaja relativa de Estados Unidos.
La libra fue todavía más estable. GBP/USD terminó en 1,3527, con una variación semanal marginal de 0,03%. El mercado británico comienza ahora a mirar al Banco de Inglaterra, que mantiene el Bank Rate en 3,75% y decidirá el jueves 17.
El gran movimiento del Forex fue el yen. USD/JPY cayó 1,16% durante la semana hasta 153,48. La fortaleza de la moneda japonesa ya no puede explicarse únicamente por flujos defensivos: el mercado está comenzando a descontar una política más agresiva del Banco de Japón.
Los datos de posicionamiento confirman el cambio. Los especuladores pasaron a una posición neta larga en yen por primera vez desde febrero, mientras la moneda superó 152,89 frente al dólar.
El mercado espera que el BOJ eleve su tasa en 25 puntos básicos hasta 1,25% el viernes 18, lo que sería el nivel más elevado en 31 años.
Esta expectativa está afectando también al carry trade. Una moneda que había sido utilizada masivamente como fuente de financiación comienza a presentar un costo de oportunidad mayor. Si el BOJ confirma el aumento y adopta un tono hawkish, el USD/JPY podría enfrentar una nueva fase de presión.
En emergentes, el USD/MXN cerró en 16,9724, con una ganancia semanal de 0,51%, mientras el USD/BRL terminó en 5,1228, con una pérdida de 0,09%. La divergencia confirma que el comportamiento del dólar no está siendo uniforme y que los diferenciales domésticos siguen siendo relevantes.
La referencia de apertura muestra al EUR/USD cerca de 1,1595, GBP/USD en torno a 1,3531, USD/JPY en 153,42 y USD/MXN (gráfico, M5) alrededor de 16,96.
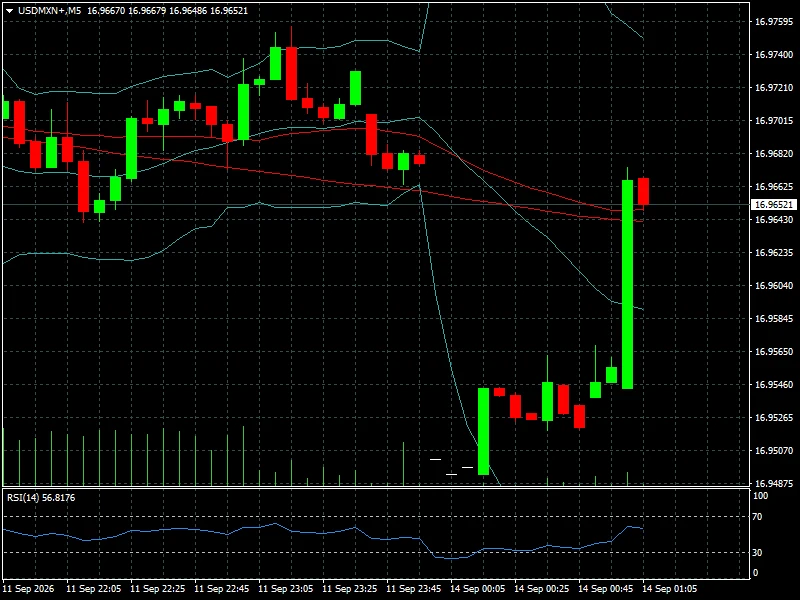
Son niveles especialmente útiles para medir la primera reacción a la Fed.
RENTA VARIABLE
Wall Street terminó la semana en negativo pese al rebote del viernes. El S&P 500 cerró en 7.664,62 puntos, con una caída semanal de 0,80%; el Nasdaq perdió 0,66%; el Dow Jones retrocedió 1,58%; y el Russell 2000 fue el más débil, con una caída de 2,46%.
La composición de la caída es más importante que su magnitud. El Nasdaq resistió mejor que el Dow y las small caps, señal de que los inversores continúan privilegiando compañías con balances sólidos y exposición estructural al crecimiento, incluso en un contexto de mayores tasas.
El Russell 2000, en cambio, fue penalizado por su mayor sensibilidad al costo del financiamiento. Esa divergencia constituye una señal de deterioro de la amplitud del mercado: el dinero no está abandonando completamente la renta variable, pero sí se está desplazando hacia segmentos percibidos como más resistentes.
Europa sufrió una corrección más profunda. El STOXX 600 registró su peor semana desde comienzos de abril, mientras los rendimientos de los bonos europeos aumentaron después del giro del BCE y del shock energético.
Asia también mostró divergencias. El Nikkei sufrió una caída de 1,93% el viernes, mientras el Topix retrocedió 0,65%, en una sesión dominada por la subida del petróleo.
El inicio de la nueva semana agrega una señal de cautela. En la negociación electrónica del domingo, los futuros del Nasdaq 100 llegaron a caer alrededor de 1,1%, los del S&P 500 0,5% y los del Dow 0,3%, mientras el petróleo recuperaba terreno.
Esto sugiere que el rebote del viernes no ha cambiado todavía la narrativa macro. Wall Street necesita una combinación más favorable de petróleo y rendimientos para extender la recuperación.
CRIPTOACTIVOS
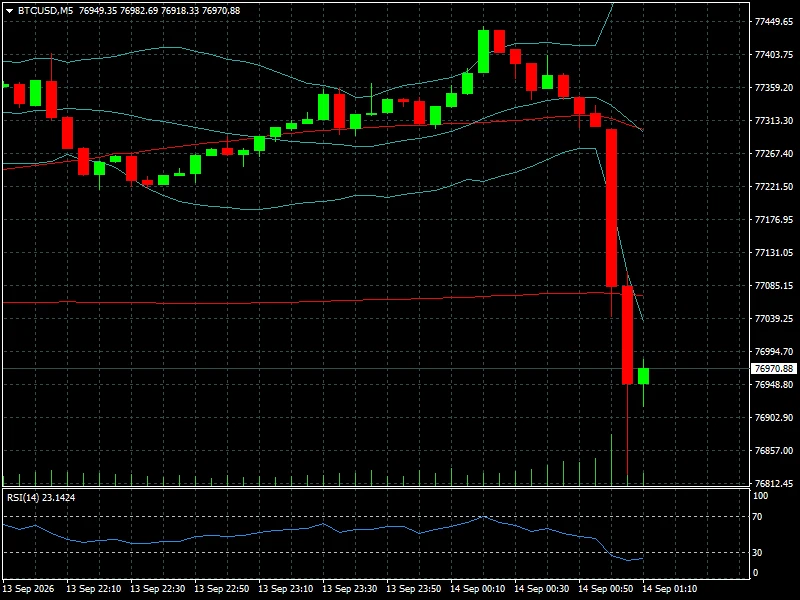
Bitcoin terminó la semana en torno a US$77.223, con una pérdida de 3,06%, mientras Ethereum mostró una divergencia importante y consiguió avanzar alrededor de 3,42% durante la semana.
El comportamiento de Bitcoin confirma que, bajo un régimen de tasas elevadas, el activo continúa funcionando principalmente como activo de riesgo y de liquidez, más que como refugio alternativo. El aumento de los rendimientos estadounidenses y el petróleo por encima de US$100 redujeron el atractivo relativo de los activos de mayor volatilidad.
La cotización de Bitcoin (gráfico, M5) alrededor de US$77.000 al cierre del fin de semana confirma que el mercado todavía no recuperó el impulso que lo había llevado por encima de US$80.000.
Ethereum, en cambio, mostró mayor fortaleza relativa. Reuters señaló que ETH venía de una subida de 37% en diez sesiones antes de entrar en consolidación, con la zona de US$2.350-2.360 como referencia técnica importante.
La lectura macro es clara: cripto no está siguiendo exactamente a Nasdaq, pero tampoco está desconectado de las condiciones financieras. Mientras las tasas reales y el dólar permanezcan elevados, la liquidez será un filtro determinante.
CONTEXTO MACROECONÓMICO Y GEOPOLÍTICO
El dato que reorganizó las expectativas monetarias fue el IPC estadounidense de agosto: +0,4% mensual y +3,4% interanual, con la inflación subyacente creciendo 0,3% mensual y 2,4% interanual. El PPI también mostró presión, con una tasa interanual de 5,4%.
La consecuencia fue inmediata sobre la Fed. El mercado pasó a asignar aproximadamente 85%-87% de probabilidad a una subida de 25 puntos básicos el miércoles. La reunión del FOMC se celebrará los días 15 y 16 de septiembre y estará acompañada por nuevas proyecciones económicas.
Pero el problema de la Fed es más complejo que la inflación de servicios. El shock energético puede mantener elevada la inflación mientras deteriora el crecimiento. Esa combinación -más inflación y menor crecimiento- es particularmente incómoda para un banco central porque limita el margen para responder mediante recortes.
Europa enfrenta una situación similar. El BCE ya elevó tasas hasta 2,50%, mientras el Banco de Inglaterra llega a su reunión del jueves con el Bank Rate en 3,75%. El Banco de Japón, en cambio, está preparando un posible aumento hasta 1,25%.
En geopolítica, el conflicto entre Estados Unidos e Irán sigue siendo el principal riesgo para la energía. La situación se complicó durante el fin de semana con nuevos ataques sobre Arabia Saudita y buques en el Golfo, mientras continúan las tensiones alrededor de Ormuz y Bab el-Mandeb.
La guerra entre Rusia y Ucrania también volvió a tener una dimensión energética. Ucrania intensificó ataques sobre infraestructura de combustible rusa, mientras Moscú mantiene presión sobre infraestructura ucraniana. El propio Donald Trump pidió a Volodymyr Zelenskiy detener los ataques sobre infraestructura de diésel rusa, argumentando que están contribuyendo a la escasez global de combustible.
El tercer elemento geopolítico es el BRICS. La cumbre de Nueva Delhi terminó con una declaración conjunta que pidió “máxima moderación” frente a la escalada en Oriente Medio y defendió un enfoque multilateral. El bloque también continúa impulsando mecanismos comerciales y financieros menos dependientes de las estructuras occidentales.
Para los mercados, el efecto inmediato del BRICS es mucho menor que el del petróleo o la Fed. Su importancia está en el horizonte más largo: mayor fragmentación geoeconómica, más comercio en monedas locales y esfuerzos por desarrollar sistemas de pagos alternativos pueden contribuir gradualmente a reducir la dependencia marginal del dólar, aunque no representan un cambio inmediato en el régimen monetario internacional.
MERCADO AL INICIO DE LA NUEVA SEMANA
La apertura presenta una combinación claramente más defensiva que la observada al cierre del viernes.
Los futuros estadounidenses apuntan inicialmente a una apertura débil, con el Nasdaq mostrando la mayor sensibilidad, mientras el petróleo recupera terreno y supera los US$103 en WTI y los US$106 en Brent.
En bonos, el rendimiento estadounidense a 10 años ronda 4,97% y el de 30 años supera 5,35%. La referencia electrónica adjunta muestra aproximadamente 4,975% y 5,35%, respectivamente. Esto mantiene a la curva en una zona particularmente incómoda para las valoraciones bursátiles.
El dólar comienza la semana sin una señal de fortaleza generalizada. En las referencias de apertura, EUR/USD se mueve cerca de 1,1595 y USD/JPY alrededor de 153,42. El yen continúa siendo la principal moneda a vigilar porque su apreciación está adquiriendo una dimensión de posicionamiento, no solamente defensiva.
En materias primas, el petróleo vuelve a ser el activo dominante. El oro se mantiene cerca de US$4.337 en la referencia spot, mientras la plata opera alrededor de US$64,55. El mensaje sigue siendo el mismo: la geopolítica favorece al oro, pero los rendimientos elevados limitan esa ventaja.
En cripto, Bitcoin permanece cerca de US$77.000 y Ethereum alrededor de US$2.500. La divergencia entre ambos continúa siendo una de las señales más interesantes para determinar si existe rotación interna o una reducción más amplia de exposición al riesgo.
¿Qué está descontando el mercado? Principalmente una Fed preparada para subir tasas, un petróleo todavía elevado y un riesgo de inflación persistente. ¿Qué podría cambiar esa percepción? Una desescalada convincente en Oriente Medio, una caída rápida del petróleo o un mensaje de la Fed que limite la posibilidad de nuevas subidas.
En sentido contrario, un Brent nuevamente por encima de US$110 junto con un Treasury a 10 años sobre 5% sería una combinación especialmente negativa para acciones, crédito, oro y cripto.
QUÉ VIGILAR DURANTE LA PRÓXIMA SEMANA
El calendario concentra la mayor parte del riesgo macro de septiembre en apenas cuatro días.
Lunes 14: China abre la agenda con producción industrial y datos de actividad. La relevancia estará en determinar si la economía china mantiene suficiente tracción para absorber parte del shock energético mundial. También hablarán Christine Lagarde e Isabel Schnabel, mientras Europa sigue evaluando el impacto inflacionario del petróleo.
Martes 15: el mercado británico recibirá datos de empleo y salarios, relevantes para determinar si el Banco de Inglaterra tiene margen para mantenerse en pausa. Alemania publicará el ZEW de confianza inversora y Estados Unidos tendrá el Empire State Manufacturing Index. También habrá una subasta estadounidense de bonos a 20 años. Una demanda débil en esa subasta podría reforzar la presión sobre los rendimientos largos.
Miércoles 16: será el día central. Eurostat publicará la inflación final de la zona euro y Estados Unidos divulgará ventas minoristas y producción industrial en torno a la decisión de la Fed. El FOMC anunciará su decisión de tasas y sus nuevas proyecciones económicas, seguido por la conferencia de prensa. El evento será determinante para dólar, Treasuries, oro, acciones y cripto.
La clave no estará solamente en la subida de 25 puntos básicos, ampliamente descontada. La verdadera reacción dependerá de las proyecciones y del lenguaje de Kevin Warsh sobre la posibilidad de nuevas subidas. Una Fed más hawkish podría llevar nuevamente el Treasury a 5% y presionar al Nasdaq; una postura más cautelosa podría provocar una caída de yields y un rebote de activos de riesgo.
Jueves 17: llegará el turno del Banco de Inglaterra. El Bank Rate parte de 3,75% y el mercado deberá evaluar especialmente la votación interna y el lenguaje sobre inflación energética.
Estados Unidos publicará solicitudes iniciales de subsidios de desempleo, viviendas iniciadas, permisos de construcción y el índice manufacturero de la Fed de Filadelfia. Será una jornada importante para determinar si la economía está soportando el aumento del costo financiero.
Viernes 18: el Banco de Japón será el segundo gran banco central de la semana. El mercado espera una suba de 25 puntos básicos hasta 1,25%.
Una decisión hawkish podría acelerar la apreciación del yen y profundizar el desarme del carry trade. El efecto potencial no se limitaría al Forex: una reducción de posiciones financiadas en yenes podría aumentar la volatilidad de acciones y otros activos globales.
Ese mismo viernes habrá datos de producción industrial estadounidense y confianza del consumidor de Michigan, además de intervenciones de funcionarios europeos y del seguimiento de posiciones especulativas de la CFTC.
En el frente corporativo, el calendario adjunto muestra resultados de Lennar, Barratt Redrow, Grenergy, Supermarket Income, Carnival y Next. Lennar será particularmente relevante porque permitirá evaluar la sensibilidad del mercado inmobiliario estadounidense a los rendimientos hipotecarios elevados.
CONCLUSIÓN FYM
Lo que cambió esta semana fue la naturaleza del riesgo. El mercado pasó de preocuparse por la guerra como un problema exclusivamente geopolítico a tratarla como un shock potencialmente inflacionario y monetario. El Brent por encima de US$105, el Treasury a 10 años cerca de 5% y una inflación estadounidense de 3,4% están modificando la función de reacción esperada de los bancos centrales.
La narrativa que perdió fuerza fue la de una rápida relajación monetaria global. La que ganó relevancia es la de tasas más altas durante más tiempo, aunque con una diferencia importante: el BOJ se está moviendo hacia el endurecimiento mientras la Fed enfrenta el dilema de inflación contra crecimiento.
Los activos ya están mostrando esa transición. El Russell 2000 cayó mucho más que el S&P 500; el yen se fortaleció mientras el dólar no consiguió avanzar de forma generalizada; Bitcoin corrigió mientras Ethereum mostró resistencia; y el oro perdió terreno pese al aumento del riesgo geopolítico. No existe un único trade dominante: existe una creciente dispersión entre activos.
El principal riesgo para la semana es una combinación de petróleo nuevamente por encima de US$110 y una Fed más agresiva de lo que actualmente descuenta el mercado. Esa combinación elevaría simultáneamente inflación, rendimientos y prima de riesgo.
Por el contrario, una desescalada en Oriente Medio y una Fed que presente la eventual subida como un movimiento aislado podrían desencadenar una fuerte reversión de las posiciones defensivas acumuladas durante la semana pasada.
La variable que puede confirmar o invalidar toda la narrativa es, finalmente, el petróleo. Si el Brent logra estabilizarse por debajo de los máximos recientes, los mercados tendrán espacio para concentrarse nuevamente en crecimiento y beneficios. Si vuelve a romper US$110 mientras los Treasuries atacan el 5%, el problema dejará de ser una corrección semanal de activos de riesgo y comenzará a parecerse a un cambio más profundo en las condiciones financieras globales.