Materias primas cierre semanal: el petróleo lidera las subas y los metales pierden impulso
— Equipo Editorial
El mercado de materias primas finalizó la semana del 12 al 16 de octubre con fuertes contrastes: el petróleo WTI subió un 10,88% y el Brent un 4,75%, impulsados por las tensiones geopolíticas y los riesgos de suministro. En los metales, el oro cayó un 0,69% y la plata un 6,30%. La próxima semana, el riesgo geopolítico, las expectativas sobre las tasas de la Fed y los inventarios energéticos serán claves para determinar si el crudo mantiene su impulso y los metales logran estabilizarse.
La semana dejó una señal clara: las materias primas no respondieron de manera uniforme al entorno macroeconómico. La energía concentró el impulso alcista, mientras que los metales preciosos e industriales mostraron mayor debilidad. Para los operadores, la clave estará en distinguir entre movimientos sostenidos por restricciones de oferta y fluctuaciones vinculadas a las expectativas de crecimiento, inflación y política monetaria.
Semana en perspectiva: la geopolítica vuelve a dominar al petróleo
El principal catalizador fue la escalada de las tensiones en Oriente Medio y el riesgo de interrupciones en las rutas de suministro energético. Los ataques vinculados al conflicto regional, las amenazas sobre instalaciones petroleras de Arabia Saudita y los problemas de circulación por el estrecho de Ormuz elevaron la prima de riesgo del crudo. A esto se sumaron los ataques ucranianos contra infraestructura energética rusa, que reavivaron la preocupación por la disponibilidad de petróleo y combustibles refinados.
La posibilidad de ampliar el suministro de diésel ruso y los anuncios de liberación de reservas estratégicas actuaron como contrapeso, pero no lograron eliminar la incertidumbre. El mercado sigue evaluando cuánto de la suba responde a una escasez física potencial y cuánto a una prima geopolítica que podría reducirse si aparecen señales de distensión. Esta dinámica ya se había observado en anteriores episodios de tensión, como analiza FyM en el artículo sobre el petróleo de Ormuz y la presión sobre la Fed.
En el frente macroeconómico, el IPC estadounidense subió un 3,7% interanual en septiembre, mientras los precios de importación avanzaron un 1,1% mensual y un 8,1% interanual. El encarecimiento de la energía añade presión sobre los costes y complica el panorama inflacionario. Aunque la Reserva Federal no necesariamente responderá con un cambio inmediato de tasas, los inversores deberán recalibrar sus expectativas sobre la política monetaria y los rendimientos de los bonos.
Esta combinación explica parte de la divergencia entre materias primas. El petróleo recibe apoyo directo del riesgo de oferta, pero el oro no necesariamente se beneficia de la misma manera: si el encarecimiento energético eleva las expectativas de inflación y mantiene altos los rendimientos, aumenta el coste de oportunidad de mantener metales que no pagan intereses. Es una relación que FyM ya examinó en el análisis sobre el petróleo y las tasas como factores que reordenan el riesgo.
Petróleo WTI y Brent: el riesgo de suministro impulsa los precios
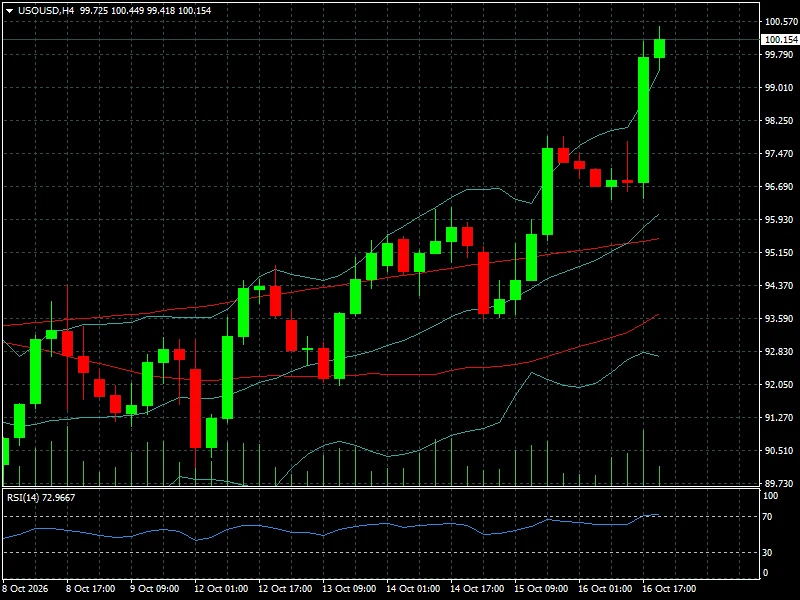
El WTI fue el principal protagonista de la semana. El contrato de referencia subió un 10,88% y, según el gráfico H4, terminó en US$100,154 por barril, tras acelerar al alza durante las últimas sesiones.
El Brent avanzó un 4,75%, hasta US$109,69. La diferencia entre ambos contratos refleja que los movimientos no fueron idénticos, aunque los dos incorporaron un aumento del riesgo geopolítico.
La recuperación del WTI por encima de los US$100 refuerza el sesgo alcista de corto plazo. Sin embargo, el indicador RSI(14) del gráfico se ubica cerca de 73, una lectura que apunta a condiciones de sobrecompra. Esto no implica necesariamente una reversión inmediata, pero sí advierte sobre la posibilidad de pausas, retrocesos técnicos o una mayor volatilidad después de una subida pronunciada.
El factor decisivo será si las tensiones se traducen en una interrupción persistente de los flujos de crudo. Si los riesgos de suministro se mantienen, los precios podrían conservar una prima elevada; si se anuncian acuerdos o se normaliza el transporte, parte de esa prima podría deshacerse. El mercado también deberá ponderar el efecto de las reservas estratégicas y de cualquier aumento efectivo de la oferta.
Oro y plata: la inflación limita la demanda de refugio
El oro cerró en US$4.165,40 por onza, con una caída semanal del 0,69%. La corrección fue moderada en comparación con la de otros metales, pero resulta relevante porque se produjo en un contexto de elevada incertidumbre geopolítica. La fortaleza del petróleo puede favorecer la demanda defensiva, aunque también reaviva el riesgo de inflación y limita las expectativas de relajación monetaria.
La plata registró un retroceso más pronunciado: cayó un 6,30% semanal y terminó en US$56,986 por onza según el gráfico H4.
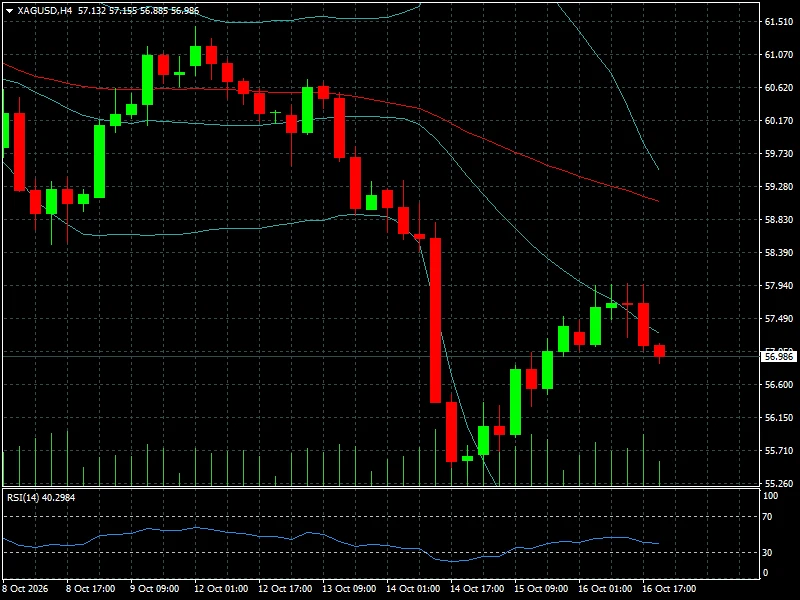
La cotización permanece por debajo de una media móvil descendente, mientras el RSI(14), cercano a 40, confirma un impulso débil. La recuperación observada después de la caída más intensa no alcanza, por ahora, para validar un cambio de tendencia.
El comportamiento de ambos metales refuerza una lectura importante: el aumento del riesgo geopolítico no garantiza subidas simultáneas en todos los activos refugio. El dólar, los rendimientos de los bonos y las expectativas de tasas pueden pesar tanto como la búsqueda de protección. Para ampliar este contexto, FyM analizó previamente cómo el oro recupera protagonismo mientras el petróleo pierde la prima geopolítica.
Metales industriales: pérdidas en cobre, platino y paladio
El cobre retrocedió un 1,97% semanal hasta US$6,5600, mientras el platino perdió un 3,17%, hasta US$1.639,70. El paladio cayó un 3,08% y terminó en US$1.113,03 por onza según el gráfico. El aluminio también cerró a la baja, con una pérdida del 1,54%.
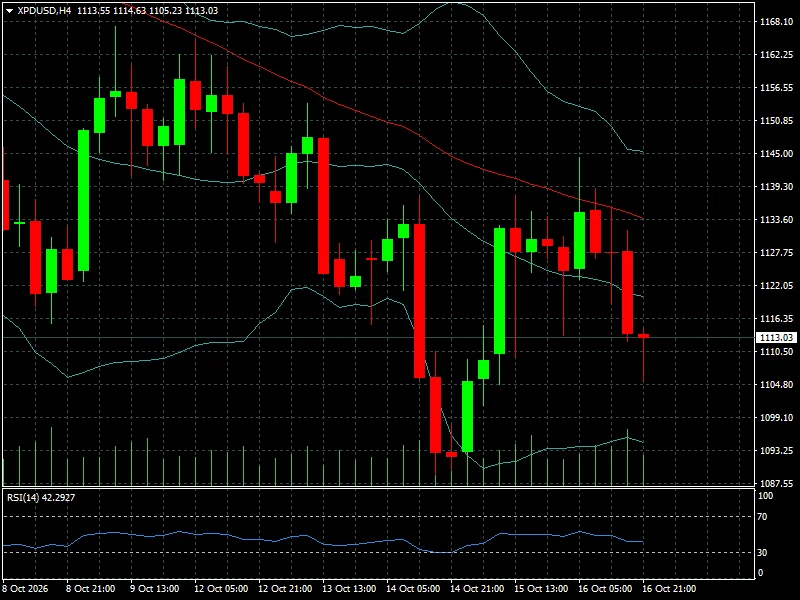
En el caso del paladio, el gráfico H4 muestra una estructura descendente y una cotización por debajo de la media móvil principal. El RSI(14), en torno a 42, tampoco refleja una recuperación sólida. El rebote registrado después de la caída más pronunciada perdió fuerza al acercarse a la zona de US$1.150–1.160, dejando al precio expuesto a nuevas pruebas de los mínimos recientes.
La debilidad de estos metales contrasta con el encarecimiento de la energía. Mientras el petróleo responde principalmente al riesgo de oferta, los metales industriales también dependen de las perspectivas de actividad económica, demanda manufacturera y condiciones financieras. Una energía más cara puede elevar los costes de producción y transporte, sin que eso implique automáticamente una mejora de la demanda de metales.
Gas natural: divergencia entre Estados Unidos y Europa
El gas natural estadounidense cayó un 3,11%, hasta US$3,120, mientras el contrato holandés TTF avanzó un 7,51%, hasta 87,547. La divergencia indica que el mercado energético no está reaccionando de forma homogénea: los precios del gas dependen de las condiciones regionales de oferta, almacenamiento, logística y demanda.
Para Europa, la evolución del TTF seguirá siendo relevante por su impacto potencial sobre los costes energéticos y la inflación. En Estados Unidos, la atención estará puesta en los inventarios, las previsiones meteorológicas y la demanda de calefacción a medida que avance el otoño boreal.
Lectura técnica y sentimiento: tendencia alcista en crudo, presión en metales
La señal técnica más clara de la semana aparece en el petróleo WTI. La ruptura de la zona de US$100, acompañada por una secuencia ascendente de velas en el gráfico H4, confirma la fuerza del movimiento reciente. Sin embargo, el RSI cercano a 73 aconseja vigilar una posible consolidación: el impulso continúa siendo positivo, pero la distancia recorrida en poco tiempo eleva el riesgo de correcciones de corto plazo.
En la plata y el paladio, la situación es diferente. Ambos gráficos muestran precios por debajo de medias móviles descendentes y lecturas de RSI inferiores a 50. Esto mantiene el sesgo de corto plazo bajo presión, aunque no descarta rebotes técnicos si aparecen compras oportunistas o disminuye la presión macroeconómica.
En el oro, la variación semanal negativa del 0,69% señala una corrección relativamente contenida. La evolución del dólar y de los rendimientos estadounidenses será determinante para saber si el metal puede recuperar tracción. Una moderación de las expectativas de tasas podría favorecerlo; una nueva subida de los rendimientos reales podría prolongar la consolidación.
La lectura general es de un mercado con dos fuerzas en tensión: el riesgo geopolítico sostiene la energía, mientras las expectativas monetarias y el temor a una inflación persistente condicionan a los metales. El posicionamiento puede cambiar rápidamente si se producen novedades sobre el suministro de petróleo o nuevos datos económicos que alteren las perspectivas de la Fed.
Qué observar la próxima semana: inventarios, inflación y geopolítica
Durante la semana del 19 al 23 de octubre, el primer foco será la publicación de inventarios de petróleo de Estados Unidos. El informe semanal de la Administración de Información Energética (EIA), previsto para el miércoles 21 de octubre, permitirá evaluar si la disponibilidad de crudo está aumentando o disminuyendo y si los datos físicos respaldan la subida reciente. Un descenso de inventarios podría reforzar el impulso alcista, mientras una acumulación superior a lo esperado podría limitarlo.
El segundo factor será la evolución del conflicto en Oriente Medio y las condiciones de tránsito por el estrecho de Ormuz. Cualquier noticia sobre ataques a infraestructura energética, interrupciones logísticas, negociaciones o liberaciones adicionales de reservas podría provocar movimientos importantes en WTI, Brent y productos refinados. Después de las subidas acumuladas, también será importante observar si el mercado mantiene la prima geopolítica o comienza a descontar una normalización del suministro.
En el frente macroeconómico, los datos de actividad estadounidense, las solicitudes semanales de subsidio por desempleo y las señales de los responsables de la Reserva Federal ayudarán a definir las expectativas sobre las tasas. El mercado deberá evaluar si el encarecimiento de la energía amenaza con prolongar las presiones inflacionarias o si la desaceleración de la actividad limita la capacidad de trasladar esos costes a los precios finales.
Para los metales, la combinación de dólar, rendimientos y expectativas de política monetaria seguirá siendo central. Una caída de los rendimientos podría aliviar la presión sobre el oro y la plata; en cambio, un dólar firme y nuevas señales de endurecimiento monetario podrían dificultar una recuperación sostenida. También habrá que seguir las perspectivas de demanda industrial, especialmente en China, por su influencia sobre cobre, aluminio y otros metales básicos.
Conclusión FyM: el petróleo concentra el riesgo y los metales buscan estabilidad
La semana terminó con una divergencia marcada: el WTI avanzó un 10,88% hasta US$100,154 por barril, mientras el Brent subió un 4,75% hasta US$109,69. En sentido contrario, el oro perdió un 0,69%, la plata cayó un 6,30% y varios metales industriales cerraron con retrocesos. El mercado está descontando un riesgo de suministro energético más elevado, pero también las consecuencias inflacionarias que ese escenario puede tener sobre la política monetaria.
Durante los próximos días, los operadores deberán vigilar tres variables: la evolución de las tensiones geopolíticas y el flujo de crudo, los inventarios energéticos de Estados Unidos y la reacción del dólar y los rendimientos ante los datos económicos. La continuidad del rally petrolero dependerá de que el riesgo de oferta siga siendo creíble; para los metales, la recuperación necesitará señales de alivio en las condiciones financieras o un cambio en la demanda de cobertura.