Commodities: el oro recupera protagonismo mientras el petróleo pierde la prima geopolítica
— Equipo Editorial
La semana que finaliza dejó una marcada divergencia dentro del mercado de commodities. Los metales preciosos aceleraron con fuerza, mientras el petróleo profundizó la corrección iniciada tras la reducción de las tensiones en Oriente Medio. El resultado fue un mercado dividido entre la búsqueda de protección y la retirada de parte de la prima de riesgo energético.
El movimiento más significativo estuvo en el oro. XAU/USD cerró en 4.342,34 dólares por onza, con una subida semanal de 7,41%, después de alcanzar 4.371,89 dólares. La plata acompañó con todavía mayor intensidad: XAG/USD terminó en 63,5805 dólares, un 10,27% por encima del cierre anterior. El oro alcanzó durante la semana un máximo de siete semanas, favorecido por la fuerte reacción del mercado al deterioro del empleo estadounidense y por la caída de los rendimientos.
En el extremo contrario, el petróleo perdió terreno de forma contundente. El WTI terminó en 77,25 dólares por barril, con una caída semanal de 8,96%, mientras el Brent cerró en 82,21 dólares, un 8,78% por debajo de la semana anterior. La progresiva reducción de la prima asociada al conflicto entre Estados Unidos e Irán, junto con una perspectiva de mayor disponibilidad de crudo, modificó radicalmente el equilibrio entre oferta, riesgo geopolítico e inflación.
SEMANA EN PERSPECTIVA
La principal transformación del mercado energético fue la percepción de que el riesgo de una interrupción prolongada del suministro de Oriente Medio puede ser menor de lo que se había descontado anteriormente. La evolución de las conversaciones entre Estados Unidos e Irán y la expectativa de una normalización gradual del tránsito por el estrecho de Ormuz redujeron parte de la prima geopolítica incorporada al petróleo.
A esta presión bajista se sumó la política de oferta de OPEC+. El grupo había acordado previamente aumentar en 188.000 barriles diarios la producción de los siete países participantes durante agosto y, posteriormente, aprobó otro incremento de la misma magnitud para septiembre. La estrategia supone continuar con la retirada gradual de los recortes voluntarios, aunque OPEC+ mantiene la posibilidad de ajustar, pausar o revertir el proceso según las condiciones del mercado.
El segundo gran factor fue Estados Unidos. El informe laboral publicado el viernes mostró una creación de empleo considerablemente más débil de lo esperado, lo que provocó una caída de los rendimientos y una revisión de las expectativas sobre la política monetaria de la Reserva Federal. Ese movimiento fue especialmente favorable para el oro, que no genera rendimiento y tiende a beneficiarse cuando disminuye el coste de oportunidad de mantener posiciones en el metal.
La reacción del mercado fue rápida. El oro alcanzó el viernes su nivel más alto en siete semanas después de que el dato de empleo redujera las expectativas de una subida de tipos.
La semana, por tanto, terminó con dos narrativas macroeconómicas opuestas. Para el petróleo, menor riesgo geopolítico y mayor oferta potencial. Para el oro, menor presión monetaria y un renovado interés por activos defensivos.
COMPORTAMIENTO DEL ACTIVO
El oro fue el principal protagonista de la semana.
XAU/USD avanzó 7,41%, hasta 4.341,34 dólares por onza. El movimiento mensual alcanza ya el 5,35%, mientras que la variación anual es de 0,63%.
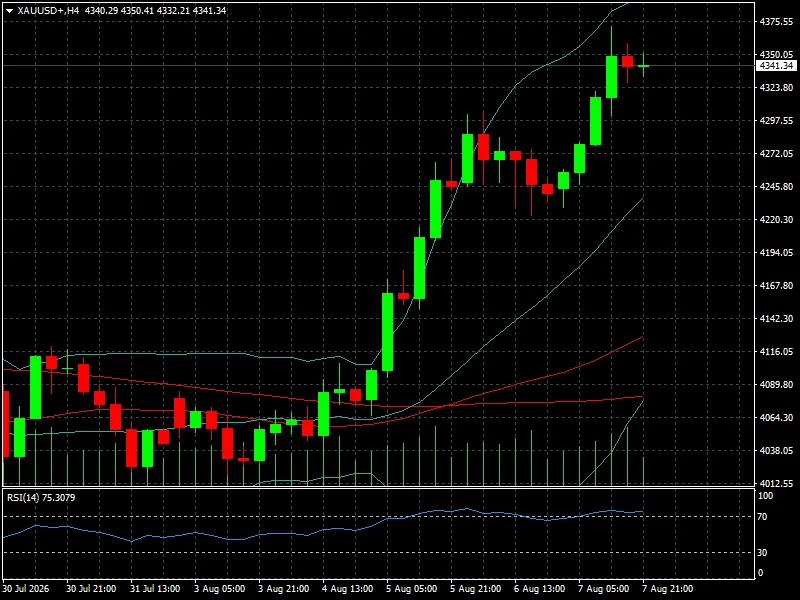
La importancia del movimiento no reside únicamente en el porcentaje semanal. El oro había pasado previamente por una fase de consolidación alrededor de la zona de 4.000-4.200 dólares, y la aceleración de esta semana permitió superar claramente ese rango. Reuters había señalado precisamente esa zona como un área de negociación relevante antes de la ruptura.
La plata presentó una aceleración todavía mayor. XAG/USD cerró en 63,5805 dólares, con un avance semanal de 10,27%. Su máximo fue de 65,1430 dólares y el mínimo de 61,1770. El movimiento mensual asciende a 5,94%, aunque en términos anuales la cotización todavía muestra una variación negativa del 10,82% según los datos proporcionados.
Los metales del grupo del platino también terminaron claramente en positivo. El platino avanzó 5,95%, hasta 1.757,40 dólares, mientras el paladio ganó 7,93%, hasta 1.383 dólares. El comportamiento conjunto refuerza la idea de que el flujo comprador no estuvo limitado al oro, aunque la intensidad de la reacción fue diferente entre los distintos metales.
El cobre tuvo una evolución mucho más moderada. Cerró en 6,5900 dólares, con una subida semanal de 1,93%. El máximo fue de 6,7700 y el mínimo de 6,5700. La lectura es importante porque el cobre suele actuar como un termómetro de las expectativas de crecimiento industrial. Su avance, inferior al de los metales preciosos, sugiere que el movimiento de la semana estuvo más relacionado con factores financieros y monetarios que con una reevaluación generalizada del ciclo económico.
El petróleo presentó la dinámica opuesta.
El WTI cerró en 77,25 dólares, con una caída semanal de 8,96%.
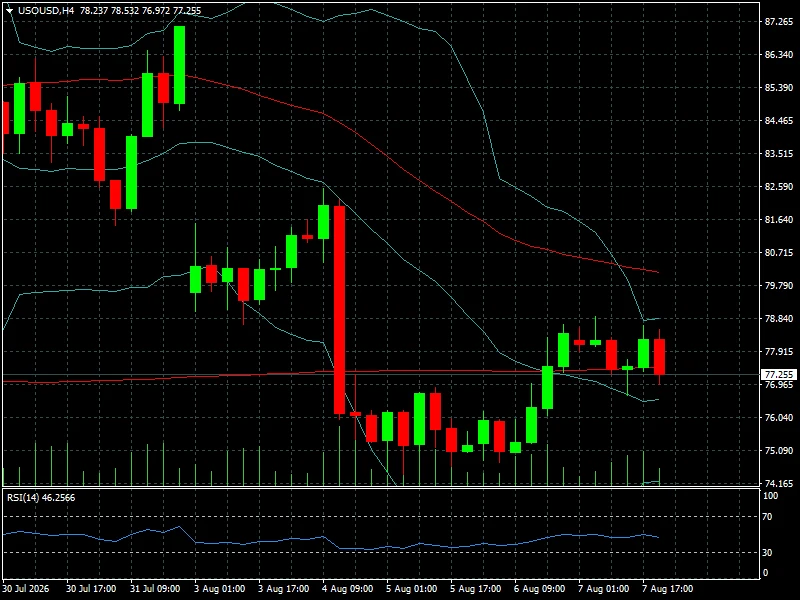
El Brent terminó en 82,21 dólares, con una pérdida semanal de 8,78%, después de moverse entre 84,40 y 81,52 dólares.
La magnitud de ambas caídas confirma que el mercado está retirando rápidamente parte de la prima geopolítica acumulada durante la crisis. La evolución de los precios también coincide con una mayor disponibilidad potencial de oferta por parte de OPEC+ y con las expectativas de recuperación gradual de los flujos energéticos.
El gas natural mostró una subida diaria del 1,14%, hasta 2,670 dólares.
Entre los productos energéticos derivados, el aceite de calefacción avanzó 0,42%, hasta 3,8001 dólares, mientras la gasolina RBOB ganó 0,75%, hasta 2,7146 dólares. El gasóleo londinense avanzó 0,96%, hasta 1.184 dólares.
En los metales industriales, el aluminio ganó 2,56%, hasta 3.276,50 dólares, mientras el zinc avanzó 1,42%, hasta 3.697 dólares.
LECTURA TÉCNICA Y SENTIMIENTO
La señal técnica más clara de la semana procede del oro.
El avance hasta 4.341,34 dólares y el máximo de 4.371,89 colocan nuevamente al metal en una estructura alcista de corto plazo. La zona de 4.200 dólares adquiere relevancia como referencia de soporte después de haber funcionado previamente como parte del rango de consolidación. Una permanencia por encima de esa área mantendría intacta la ruptura.
La plata presenta un comportamiento todavía más agresivo. Su subida semanal de 10,27% y su máximo de 65,1430 dólares reflejan una aceleración considerable. Sin embargo, esa misma velocidad incrementa el riesgo de correcciones y toma de beneficios. Para el operador, la cuestión ya no es únicamente si existe tendencia, sino si el mercado puede consolidar las ganancias sin devolver rápidamente una parte significativa del movimiento.
El petróleo presenta la estructura inversa. El WTI en 77,25 dólares y el Brent en 82,21 muestran una pérdida de momentum en el corto plazo. La zona de 80 dólares en WTI pasa a ser psicológicamente relevante, mientras que el área de 82 dólares en Brent se convierte en una referencia inmediata para determinar si la presión vendedora continúa.
El sentimiento global del complejo de commodities puede resumirse como defensivo en metales preciosos y claramente más bajista en energía.
Esta divergencia también tiene implicaciones macroeconómicas. Un petróleo más barato reduce parte de la presión inflacionaria, mientras un oro más fuerte refleja una combinación de expectativas monetarias más flexibles, búsqueda de cobertura y demanda frente a la incertidumbre. El comportamiento conjunto resulta especialmente relevante para los próximos datos de inflación estadounidenses.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La próxima semana estará dominada por los datos estadounidenses de inflación.
El miércoles 12 de agosto se publicará el IPC de Estados Unidos correspondiente a julio. El dato será particularmente importante para el oro porque llega después de una semana en la que el mercado ha reducido sus expectativas sobre una política monetaria más restrictiva.
Si la inflación sorprende al alza, los rendimientos podrían recuperar terreno y limitar el avance de los metales preciosos. Si, por el contrario, el IPC confirma una moderación de las presiones de precios, el oro podría encontrar argumentos adicionales para consolidarse por encima de los niveles recuperados esta semana.
El jueves 13 llegará el PPI estadounidense de julio, otra referencia relevante para evaluar las presiones de costes antes de que alcancen al consumidor. El viernes 14 se conocerán las ventas minoristas estadounidenses de julio. Ambos datos ayudarán a determinar si el debilitamiento observado en el mercado laboral comienza a trasladarse hacia la demanda interna.
En petróleo, el mercado continuará vigilando la evolución de los flujos a través del estrecho de Ormuz y cualquier señal adicional sobre la relación entre Estados Unidos e Irán. Una nueva escalada podría reconstruir rápidamente la prima geopolítica perdida durante esta semana.
También será importante seguir la respuesta del mercado a la política de producción de OPEC+. El incremento de 188.000 barriles diarios previsto para septiembre mantiene sobre el mercado una perspectiva de mayor oferta, aunque la capacidad efectiva de materializar esos volúmenes dependerá de las condiciones de producción y exportación.
Para los metales industriales, el foco estará en China y en cualquier señal relacionada con actividad manufacturera, demanda de materias primas y comercio internacional. El cobre en 6,5900 dólares termina la semana con una ganancia de 1,93%, pero muy por debajo del impulso observado en oro y plata.
CONCLUSIÓN FYM
La semana modificó el liderazgo dentro del mercado de commodities. El petróleo dejó de ser el principal vehículo de cobertura frente al riesgo geopolítico y pasó a sufrir la reducción de esa prima, mientras el oro recuperó protagonismo a medida que las expectativas de tipos comenzaron a desplazarse.
El resultado fue contundente: oro +7,41%, plata +10,27%, platino +5,95% y paladio +7,93%, frente a WTI -8,96% y Brent -8,78%. El cobre, con un avance de 1,93%, quedó en una posición intermedia, sin participar de la misma aceleración de los metales preciosos.
El mercado comienza la nueva semana descontando dos escenarios simultáneos. En metales preciosos, una política monetaria estadounidense potencialmente menos restrictiva y un renovado interés por cobertura. En energía, una reducción de la prima geopolítica y una oferta potencialmente más abundante.
La prueba decisiva llegará con el IPC estadounidense. El oro en 4.342,18 dólares está intentando convertir la ruptura de la zona de 4.200 en una nueva estructura alcista, mientras el WTI en 77,08 dólares necesita demostrar que la caída no se transformará en una tendencia bajista más profunda.
Las referencias clave serán la reacción de los metales frente a los rendimientos estadounidenses y el dólar, y la capacidad del petróleo de estabilizarse después de una caída semanal cercana al 9%. La próxima semana no será tanto una cuestión de dirección como de confirmación: confirmar la ruptura del oro y confirmar si la pérdida de la prima geopolítica del petróleo llegó para quedarse.