Índices bursátiles cierre semanal: Wall Street resiste y Brasil lidera las ganancias semanales
— Equipo Editorial
Los índices bursátiles cerraron la semana con avances en Wall Street y Europa, aunque con diferencias entre mercados. El S&P 500 subió un 1,15%, el Dow Jones un 0,93% y el Nasdaq un 0,64%, mientras el Russell 2000 cayó un 0,91%. En América Latina, el Bovespa brasileño lideró con una ganancia del 8,82%, impulsado por el optimismo electoral y la fortaleza del real. La próxima semana, la inflación estadounidense, los resultados empresariales y los rendimientos de los bonos del Tesoro serán claves para determinar si las bolsas mantienen el impulso.
Una semana de recuperación, pero con diferencias entre mercados
La renta variable internacional terminó la semana con un tono constructivo, aunque el recorrido no fue lineal. Los principales índices estadounidenses alcanzaron máximos históricos durante las primeras sesiones, antes de perder impulso por las dudas sobre las perspectivas de ingresos de algunas compañías vinculadas con la inteligencia artificial y por el aumento de los rendimientos de la deuda estadounidense. La recuperación del viernes permitió cerrar la semana con ganancias, pero dejó en evidencia la sensibilidad de las valoraciones a las expectativas sobre crecimiento, beneficios y tasas de interés.
El comportamiento de Wall Street fue selectivo. El S&P 500 y el Dow Jones mantuvieron balances semanales positivos, mientras que el Nasdaq avanzó menos y las pequeñas empresas representadas por el Russell 2000 retrocedieron. Esa divergencia sugiere que el apetito por riesgo no se distribuyó de manera uniforme: los inversores siguieron favoreciendo segmentos concretos, pero mostraron más cautela ante las compañías de menor capitalización y las valoraciones sensibles al costo del financiamiento.
En el plano internacional, Brasil sobresalió frente a los mercados desarrollados y al resto de América Latina. El Bovespa subió un 8,82% en la semana y un 12,63% en el mes, de acuerdo con la tabla de referencia. El movimiento estuvo relacionado con las expectativas sobre el escenario electoral y la evolución del real, aunque el resultado también debe leerse en un contexto de volatilidad política y de cambios en las expectativas fiscales. En Europa, las subas del viernes no fueron suficientes para revertir las pérdidas semanales de varios índices.
Semana en perspectiva: inflación, tasas y resultados empresariales
El principal condicionante externo fue el aumento de los rendimientos de los bonos del Tesoro de Estados Unidos. El rendimiento a diez años llegó a superar el 5,3%, su nivel más alto desde 2002 según los reportes de mercado, reavivando las preocupaciones sobre el costo del capital y las valoraciones bursátiles. Un rendimiento elevado puede reducir el atractivo relativo de las acciones, especialmente de las compañías cuyo valor depende en gran medida de beneficios futuros.
La política monetaria seguirá siendo una referencia central. Los inversores intentan determinar si la inflación permitirá que la Reserva Federal mantenga una postura menos restrictiva o si la persistencia de los precios obligará a prolongar las tasas elevadas.
La publicación de las actas de la última reunión y las declaraciones de funcionarios de la Fed mantuvieron el foco en esa incertidumbre, aunque el mercado no obtuvo una señal concluyente que eliminara las dudas sobre la trayectoria monetaria.
También influyó la sensibilidad de las acciones tecnológicas a las expectativas de crecimiento de la inteligencia artificial. Las dudas sobre las previsiones de ingresos de OpenAI generaron presión sobre algunas compañías relacionadas con el ecosistema de IA, mientras que posteriores noticias sobre sus perspectivas de facturación contribuyeron a recuperar parte del optimismo. El episodio mostró que, incluso en un mercado con demanda por tecnología, las valoraciones siguen dependiendo de que las expectativas de inversión se traduzcan en ingresos y beneficios sostenibles.
En Brasil, el factor político tuvo un peso diferencial. Las expectativas electorales favorecieron las acciones y contribuyeron al fortalecimiento del real, mientras los inversores evaluaban las posibles implicaciones sobre la política fiscal y las tasas locales. Sin embargo, la magnitud del avance semanal aumenta la importancia de vigilar eventuales tomas de ganancias, cambios en las encuestas y movimientos del tipo de cambio.
La semana que comienza tendrá además un calendario corporativo especialmente relevante. Los grandes bancos estadounidenses darán inicio a la temporada de resultados del tercer trimestre, con informes de JPMorgan Chase, Goldman Sachs, Citigroup y Wells Fargo, entre otros. Sus cifras ofrecerán información sobre la calidad del crédito, el consumo, la actividad financiera y el efecto de los rendimientos elevados sobre los balances empresariales.
Comportamiento de los índices bursátiles: Estados Unidos, Europa y América Latina
Wall Street: el S&P 500 mantiene el impulso, pero el Nasdaq pierde fuerza relativa
El S&P 500 cerró en 7.821,30 puntos, cerca de los máximos del período observado. La tabla semanal registra una ganancia del 1,15%, mientras que el avance mensual alcanza el 2,90%.
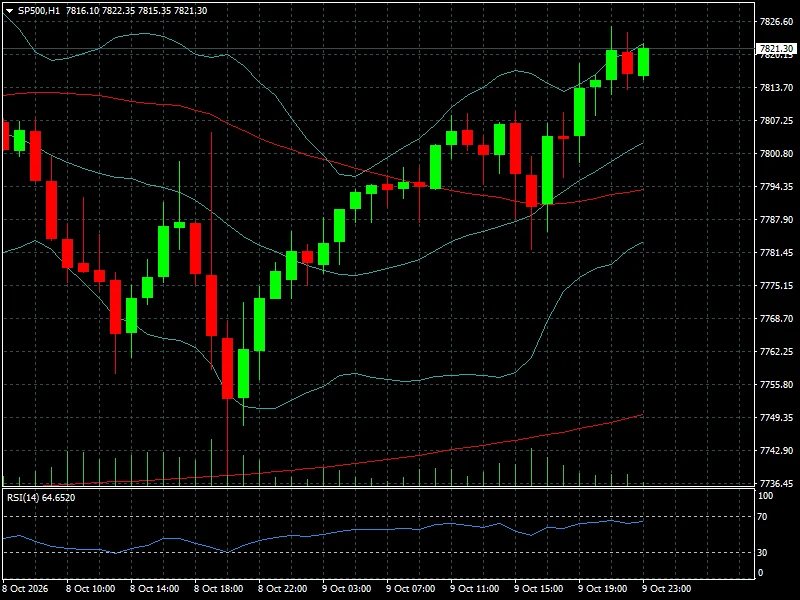
El comportamiento confirma la resistencia de las grandes compañías estadounidenses, aunque la subida de los rendimientos de los bonos mantiene un factor de presión sobre las valoraciones.
El S&P 500 y su evolución como referencia de Wall Street permiten interpretar mejor esta dinámica: el índice está ponderado por capitalización bursátil, por lo que las empresas de mayor tamaño pueden ejercer una influencia considerable sobre el resultado agregado. Por ello, una subida del indicador no significa necesariamente que todas las acciones participen por igual del avance.
El Dow Jones terminó en 51.654,95 puntos, con una ganancia diaria del 0,83% y semanal del 0,93%. Su comportamiento fue algo más firme que el del Nasdaq, que avanzó un 0,64% en la semana. La diferencia es relevante porque refleja una rotación parcial entre segmentos del mercado, en lugar de una subida homogénea de todos los activos estadounidenses. El artículo de FyM sobre el Dow Jones y su papel en los mercados financieros explica las diferencias metodológicas que pueden generar divergencias entre índices.
El gráfico de referencia del Nasdaq 100 terminó en 30.919,87 puntos.
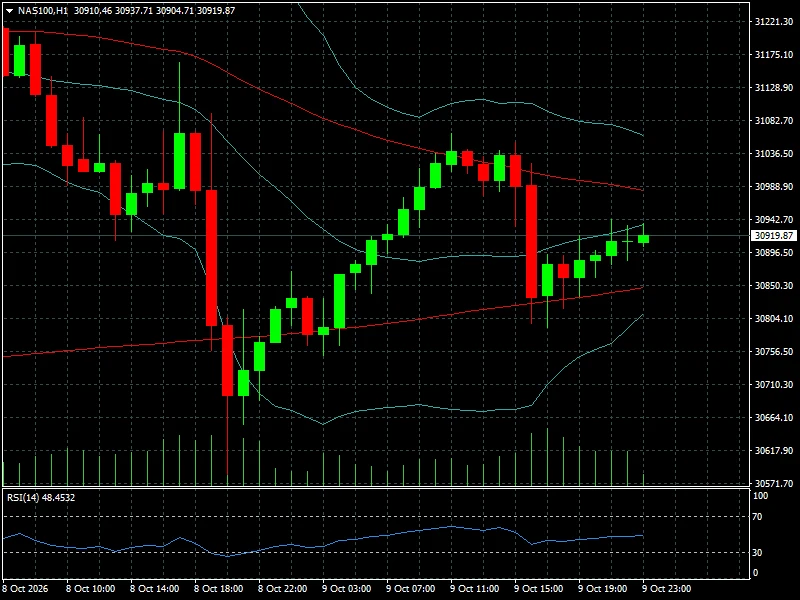
En el tramo final se observa una recuperación tras una caída pronunciada, aunque el precio todavía se encontraba cerca de una zona de resistencia intradiaria. La evolución de las grandes tecnológicas y de las empresas relacionadas con inteligencia artificial seguirá siendo determinante para evaluar si el rebote tiene continuidad.
El Russell 2000 fue el principal punto débil entre los grandes índices estadounidenses considerados: terminó en 2.806,98 puntos y perdió un 0,91% en la semana, pese a subir un 0,46% el viernes. La diferencia frente al S&P 500 y el Dow Jones apunta a una mayor cautela con las compañías de pequeña capitalización, cuya financiación y rentabilidad pueden ser más sensibles a las tasas elevadas.
Europa: avances diarios que no revierten las pérdidas semanales
Las principales bolsas europeas cerraron el viernes en terreno positivo, pero el balance semanal siguió siendo desigual. El DAX alemán subió un 1,13% en la sesión, aunque acumuló una caída semanal del 0,50%. El CAC 40 francés avanzó un 0,95% en el día, pero perdió un 1,19% en la semana. El Euro Stoxx 50 ganó un 0,81% el viernes y retrocedió un 1,00% en el conjunto de la semana.
El FTSE 100 británico mostró mayor resistencia, con una subida diaria del 1,06% y un avance semanal del 0,86%. El IBEX 35 español también cerró en positivo durante la sesión, con un alza del 0,55%, aunque el resultado semanal fue del -0,27%.
La recuperación del viernes mejoró el cierre de los mercados europeos, pero no fue suficiente para eliminar las pérdidas acumuladas en varias plazas. Los inversores siguen atentos a los rendimientos soberanos, las perspectivas de crecimiento y las tensiones fiscales, especialmente en economías donde el costo de financiación constituye una preocupación relevante. La evolución de la inflación europea y los datos de actividad que se publicarán durante la semana ayudarán a determinar si el rebote puede consolidarse.
América Latina: Brasil lidera y México también avanza
El Bovespa brasileño destacó con una ganancia semanal del 8,82%, mientras que la tabla mensual muestra un incremento del 12,63%. El gráfico horario terminó en 208.764,38 puntos, después de una recuperación marcada durante las últimas sesiones. El movimiento estuvo asociado al optimismo electoral y a la apreciación del real, que mejoró el desempeño de los activos brasileños medidos en dólares.
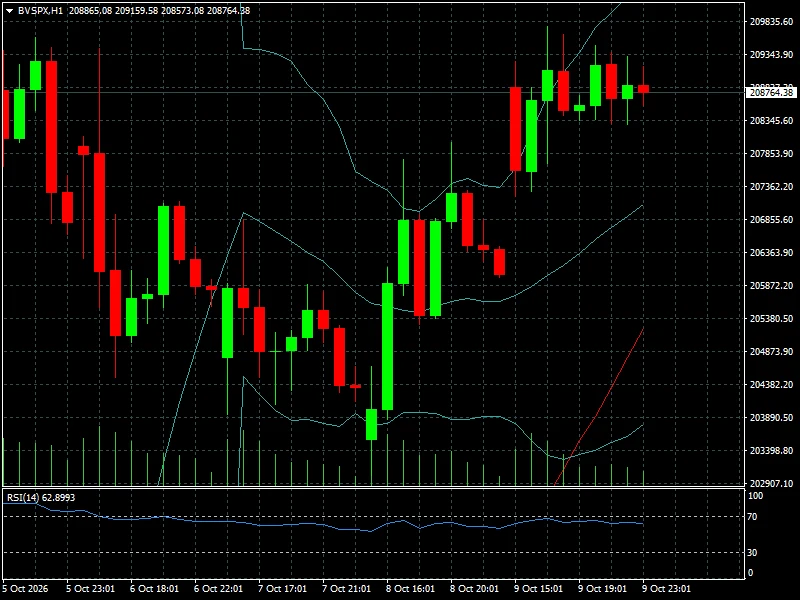
La magnitud de la suba coloca a Brasil en una posición distinta del resto de los mercados regionales. Sin embargo, un avance tan pronunciado también aumenta el riesgo de correcciones si las expectativas políticas cambian, aparecen dudas fiscales o los inversores deciden asegurar beneficios. La evolución del real, las tasas de interés y las encuestas electorales serán variables esenciales para seguir el mercado.
En México, el S&P/BMV IPC subió un 1,63% el viernes y acumuló un avance semanal del 2,35%. El resultado mensual también fue positivo, con un incremento del 1,90%. En Chile, el MSCI IPSA ganó un 1,17% en la semana, mientras que el COLCAP colombiano avanzó un 0,64%. El S&P/TSX canadiense, por su parte, subió un 0,46% en el período.
Argentina mostró un desempeño más moderado: el S&P Merval cayó un 0,16% durante la sesión del viernes, pero acumuló una ganancia semanal del 2,18%. Aun así, el índice registraba una pérdida mensual del 9,07%, lo que revela que el repunte semanal no ha revertido la debilidad reciente.
El panorama regional confirma que los factores locales -política, moneda, expectativas fiscales y tasas- pueden tener tanto peso como la evolución de Wall Street. Para los inversores internacionales, comparar únicamente los índices en moneda local puede resultar insuficiente: también es necesario observar el efecto de los movimientos cambiarios sobre el rendimiento en dólares.
Lectura técnica y sentimiento: los rebotes necesitan confirmación
Los gráficos horarios de referencia muestran una recuperación de corto plazo en el S&P 500 y el Bovespa, mientras que el Nasdaq 100 presenta una estructura más frágil después de su caída y rebote.
En el S&P 500, el precio terminó en 7.821,30 puntos y el RSI de 14 períodos se situó cerca de 64,7. El indicador refleja un impulso comprador relativamente sólido, pero la cercanía a los máximos del gráfico hace relevante comprobar si el mercado consigue sostenerse por encima de la zona de 7.820–7.825 puntos. Una ruptura sostenida podría reforzar la continuidad alcista; un retroceso por debajo de 7.800 puntos aumentaría la importancia de observar los soportes intradiarios.
En el Nasdaq 100, el precio cerró en 30.919,87 puntos, con un RSI aproximado de 48,5. El indicador se mantiene en una zona neutral, señal de que el impulso alcista aún no se ha consolidado después de la caída. La zona de 30.940–30.990 puntos aparece como una referencia de resistencia inmediata, mientras que el área de 30.850–30.800 puntos será relevante para evaluar si el rebote conserva su estructura.
El Bovespa terminó en 208.764,38 puntos, con un RSI cercano a 62,9. La lectura técnica refleja un impulso comprador más marcado, aunque el precio se encuentra próximo a los máximos recientes y a una zona de resistencia alrededor de 209.000–209.500 puntos. Tras una ganancia semanal del 8,82%, el riesgo de toma de beneficios merece atención: una corrección no necesariamente invalidaría la tendencia, pero sí podría reducir la velocidad del avance.
Estas referencias son niveles de seguimiento del gráfico, no señales automáticas de entrada o salida. En el corto plazo, el movimiento de los rendimientos de los bonos, las noticias empresariales y los datos de inflación pueden modificar rápidamente el comportamiento técnico. En un horizonte más amplio, la continuidad de la tendencia dependerá de que las ganancias corporativas y las perspectivas económicas justifiquen las valoraciones actuales.
Qué observar durante la semana del 12 al 16 de octubre
La inflación estadounidense será el principal catalizador macroeconómico. El IPC de septiembre se publicará el miércoles 14 de octubre y el índice de precios al productor (IPP) se conocerá el jueves 15. El viernes 16 se divulgarán los índices de precios de importación y exportación. Estas publicaciones figuran en el calendario oficial de la Oficina de Estadísticas Laborales de Estados Unidos.
Una inflación más persistente de lo esperado podría impulsar los rendimientos de los bonos y presionar a las acciones, especialmente a las tecnológicas y a las empresas de crecimiento. Una lectura más moderada podría aliviar esa presión, aunque la reacción dependerá también de la composición de los datos y de las expectativas que el mercado haya incorporado previamente.
El martes 13 comenzará una semana importante para los resultados empresariales, con informes de grandes bancos como JPMorgan Chase, Goldman Sachs, Citigroup y Wells Fargo. Bank of America y Morgan Stanley también publicarán sus cifras durante la semana. Los resultados permitirán evaluar la fortaleza del crédito, la actividad financiera y la capacidad de las empresas para sostener sus márgenes en un entorno de rendimientos elevados.
La inteligencia artificial seguirá en el centro de la atención corporativa. Los resultados de compañías tecnológicas y de semiconductores, incluidos ASML y Taiwan Semiconductor, ayudarán a medir si la inversión asociada a la IA continúa respaldando las expectativas de beneficios. Para el Nasdaq 100, la diferencia entre las previsiones y los resultados reales puede ser tan importante como el crecimiento de ingresos.
El lunes 12 será festivo por Columbus Day en Estados Unidos. La bolsa de acciones permanecerá abierta, pero el mercado de bonos al contado estará cerrado, una circunstancia que podría reducir la liquidez en determinados segmentos y generar movimientos menos representativos durante la sesión.
En Europa, los datos finales de inflación y los indicadores de actividad permitirán evaluar las perspectivas de crecimiento y las condiciones financieras. En América Latina, la evolución del escenario electoral brasileño seguirá siendo una variable de primer orden para el Bovespa y el real. La atención estará puesta en si el optimismo reciente se mantiene o si las fuertes ganancias semanales dan paso a una fase de consolidación.
Conclusión FyM: el avance bursátil sigue condicionado por las tasas
La semana dejó una señal positiva para las bolsas, pero no confirmó un avance generalizado. El S&P 500 ganó un 1,15%, el Dow Jones un 0,93% y el Nasdaq un 0,64%, mientras el Russell 2000 cayó un 0,91%. Brasil sobresalió con una subida semanal del 8,82%, impulsada por factores políticos y cambiarios que no se replicaron con la misma intensidad en otros mercados.
El mercado está descontando que las empresas pueden mantener resultados sólidos, pero el aumento de los rendimientos de los bonos y la incertidumbre sobre la inflación siguen limitando la confianza. La recuperación de Wall Street demuestra que la demanda por acciones continúa presente, aunque las divergencias entre índices revelan una selección más cuidadosa de activos y sectores.
Para los operadores, la próxima semana tendrá tres focos: los datos de inflación de Estados Unidos, los primeros resultados de los grandes bancos y la reacción de las bolsas ante las expectativas sobre tasas. En paralelo, será importante vigilar si el Nasdaq 100 logra consolidar su recuperación y si el Bovespa puede sostener parte de su fuerte avance sin una corrección pronunciada. La clave no será solo cuánto suban los índices, sino si las ganancias se apoyan en mejores perspectivas de beneficios o dependen principalmente de expectativas que todavía pueden cambiar.