FMI advierte sobre la deuda mundial y el riesgo de nuevas tensiones en los bonos
— Equipo Editorial
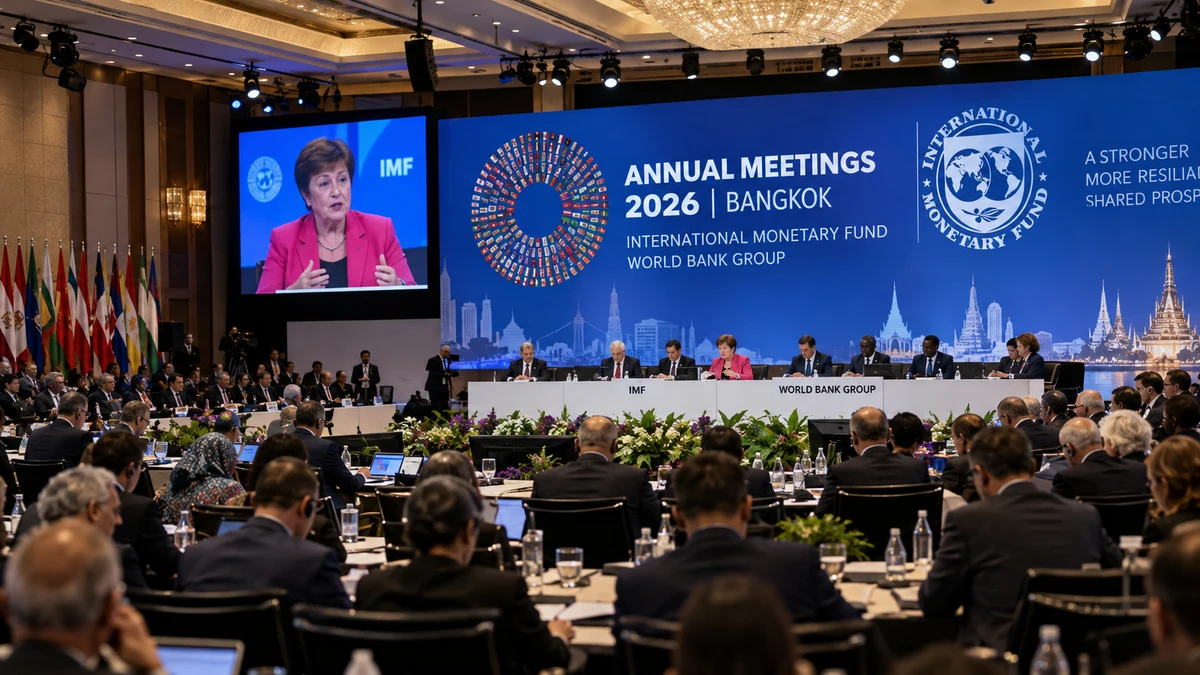
El Fondo Monetario Internacional (FMI) advirtió que el aumento de la deuda pública y los elevados rendimientos de los bonos amenazan la estabilidad financiera global. Con el endeudamiento mundial cerca del 94% del PIB en 2025 y una proyección del 100% para 2029, el organismo reclama ajustes fiscales creíbles en las principales economías. Para los mercados, el desafío será determinar si las presiones sobre la financiación soberana mantienen elevados los rendimientos de los bonos y condicionan la evolución del dólar, las tasas de interés y los activos de riesgo.
La advertencia se produce en un contexto de mayores necesidades de financiación pública, costes de endeudamiento persistentes y presiones sobre los presupuestos estatales. El problema no se limita al volumen de deuda acumulada: también importa cuánto cuesta refinanciarla y qué capacidad conservan los gobiernos para responder ante una desaceleración económica o nuevas perturbaciones.
Durante las reuniones del FMI y el Banco Mundial, la directora gerente del organismo, Kristalina Georgieva, puso el foco en los desequilibrios fiscales de Estados Unidos y en la necesidad de que China reoriente parte de su modelo de crecimiento hacia el consumo interno. Ambos países tienen un papel central en las perspectivas de la economía mundial y en la evolución de los flujos comerciales y financieros.
La deuda mundial se acerca al 100% del PIB
El informe fiscal del FMI estima que la deuda pública mundial alcanzó aproximadamente el 94% del producto interno bruto en 2025 y podría llegar al 100% en 2029. La trayectoria refleja una combinación de necesidades crecientes de gasto, déficits fiscales y mayores costes de financiación, factores que reducen el margen de maniobra de los gobiernos.
El aumento de los rendimientos de los bonos agrava el desafío. Cuando los Estados deben refinanciar vencimientos a tasas más altas, una proporción mayor de sus ingresos se destina al pago de intereses. Esto puede desplazar recursos destinados a infraestructura, inversión productiva y servicios públicos, además de dificultar la estabilización de las cuentas fiscales.
El FMI también advierte sobre la vulnerabilidad de los mercados de deuda soberana ante cambios en la demanda de los inversores y las condiciones financieras. Su análisis fiscal de abril de 2026 ya proyectaba que el endeudamiento mundial alcanzaría el 100% del PIB en 2029, mientras aumentaban las presiones derivadas del gasto público y del coste de los intereses.
Estados Unidos necesita algo más que crecimiento económico
Uno de los principales focos de preocupación es Estados Unidos, cuya deuda pública supera los US$40 billones. Georgieva sostuvo que el crecimiento económico, por sí solo, no será suficiente para reducirla de forma sostenible: también serán necesarios ajustes en los ingresos o en el gasto del Gobierno.
La advertencia tiene implicaciones para el mercado de bonos del Tesoro estadounidense, una referencia fundamental para valorar activos financieros en todo el mundo. Si los inversores consideran que la trayectoria fiscal es difícil de sostener, podrían exigir una rentabilidad mayor para mantener títulos de largo plazo, elevando los costes de financiación tanto para el Gobierno como para otros emisores.
La evolución de los rendimientos también condiciona al dólar, aunque la relación no es automática. Un aumento de las tasas estadounidenses puede favorecer a la moneda si amplía su diferencial frente a otros mercados, pero la incertidumbre fiscal también puede deteriorar la confianza de los inversores y alterar la demanda de activos estadounidenses.
Por eso, la sostenibilidad de la deuda se suma a las expectativas de inflación y a la política monetaria como variable relevante para interpretar los movimientos del mercado. El análisis de los factores que vinculan el petróleo, las tasas y el riesgo financiero permite comprender cómo distintas presiones pueden coincidir en las decisiones de inversión.
China, Europa y las economías emergentes bajo presión
El FMI también pidió a China reducir su dependencia de las exportaciones y fortalecer el consumo interno. El cambio busca abordar desequilibrios en el modelo de crecimiento de la segunda mayor economía del mundo y favorecer una expansión más apoyada en la demanda doméstica.
Para los mercados, la evolución china importa por su influencia sobre el comercio internacional, la demanda de materias primas y las perspectivas de crecimiento global. Una transición hacia el consumo interno podría modificar la composición de esa demanda, aunque sus efectos dependerán de la velocidad y profundidad de las reformas.
En Europa, los rendimientos elevados limitan la capacidad de los gobiernos para financiar simultáneamente prioridades como defensa, energía e inversión. Cuando el coste de la deuda aumenta, las autoridades deben decidir entre ajustar el gasto, buscar ingresos adicionales o aceptar un deterioro fiscal mayor.
Las economías emergentes enfrentan un desafío adicional: unas condiciones financieras internacionales más restrictivas pueden encarecer la emisión de deuda, reducir los flujos de capital y aumentar la presión sobre sus monedas. El riesgo es mayor para los países con importantes necesidades de financiación externa o una posición fiscal vulnerable.
La situación resulta especialmente delicada en los países de bajos ingresos. Según los datos recogidos en la información sobre las advertencias del FMI, el coste del servicio de la deuda aumentó, en promedio, del 6% al 14% de los ingresos públicos durante la última década. Ese incremento reduce los recursos disponibles para otras necesidades y limita la capacidad de respuesta ante nuevos shocks económicos.
Por qué los rendimientos de los bonos del Tesoro son clave
Los rendimientos de los bonos estadounidenses no dependen únicamente de las decisiones de la Reserva Federal. También reflejan las expectativas de inflación, la oferta de deuda, la demanda de los inversores y la prima por plazo, es decir, la compensación adicional que estos pueden exigir por asumir el riesgo de mantener títulos de mayor duración.
Si aumenta la percepción de riesgo fiscal o los inversores demandan una prima por plazo más elevada, los rendimientos de largo plazo pueden permanecer altos incluso cuando las expectativas sobre las tasas de corto plazo se estabilizan. Esto puede endurecer las condiciones financieras sin necesidad de que la Fed vuelva a subir su tasa de referencia.
El efecto se transmite a otros mercados. Los rendimientos de los bonos soberanos sirven como referencia para el crédito empresarial, las hipotecas y otros instrumentos financieros. Un aumento persistente puede encarecer la financiación, presionar las valoraciones bursátiles y reducir el atractivo relativo de determinados activos de riesgo.
El petróleo añade otra variable a esta ecuación. Si los precios energéticos se mantienen elevados, pueden alimentar las expectativas de inflación y dificultar una relajación monetaria más rápida. En ese escenario, la combinación de deuda elevada, rendimientos altos y presión energética puede reforzar la incertidumbre sobre la trayectoria de las tasas. Esta relación también aparece en el análisis de cómo el petróleo vuelve a colocar la inflación y las tasas en el centro del mercado.
Lectura de mercado: el riesgo fiscal gana peso en las decisiones de inversión
La advertencia del FMI no implica por sí sola una venta generalizada de bonos ni un debilitamiento inmediato del dólar. Su relevancia está en señalar un factor estructural que puede influir en la formación de precios durante los próximos meses: la capacidad de los gobiernos para financiar su deuda sin mantener una presión persistente sobre los mercados.
En el corto plazo, los operadores deberán distinguir entre los movimientos provocados por las expectativas de política monetaria y aquellos vinculados con la oferta de deuda, la percepción de solvencia fiscal o la demanda de activos de largo plazo. Ambas fuerzas pueden mover los rendimientos, pero sus consecuencias para las divisas y la renta variable no siempre son iguales.
Para el dólar, una subida de los rendimientos estadounidenses puede actuar como soporte si mejora su ventaja de rentabilidad frente a otras monedas. Sin embargo, si el mercado interpreta que el incremento responde principalmente a un deterioro de la confianza fiscal, la reacción podría ser menos favorable. La dirección dependerá de qué factor domine en cada sesión.
En la renta variable, unas tasas de descuento persistentemente elevadas pueden presionar las valoraciones, especialmente en compañías cuyo valor depende de beneficios esperados a largo plazo. En los mercados emergentes, el foco estará en la evolución de los flujos de capital, los diferenciales de deuda y la capacidad de cada país para contener sus desequilibrios fiscales y externos.
Conclusión FyM: la sostenibilidad fiscal vuelve al centro del mercado
La principal señal del FMI es que la deuda pública ha dejado de ser únicamente una cuestión presupuestaria: también constituye un factor determinante de las condiciones financieras globales. Cuanto mayor sea el coste de refinanciación, menor será el margen de los gobiernos para absorber nuevos shocks sin recurrir a ajustes fiscales.
En las próximas sesiones, los operadores deberían seguir los rendimientos del Treasury a diez años, la evolución de las expectativas de inflación, las señales de la Reserva Federal y cualquier indicio de cambios en la demanda de deuda estadounidense. También será importante observar si las principales economías presentan medidas fiscales creíbles y cómo reaccionan los mercados a esas decisiones.
La clave no será únicamente cuánto crece la deuda, sino si los gobiernos consiguen estabilizarla sin comprometer el crecimiento. Si esa confianza se deteriora, los efectos podrían extenderse desde los bonos soberanos hacia el dólar, las bolsas y las economías emergentes. Si, por el contrario, aparecen planes fiscales creíbles, el mercado podría diferenciar con mayor claridad entre países y emisores según su capacidad para gestionar el endeudamiento.