Bonos del Tesoro de EE. UU. caen en rendimiento ante la búsqueda de refugio
— Equipo Editorial
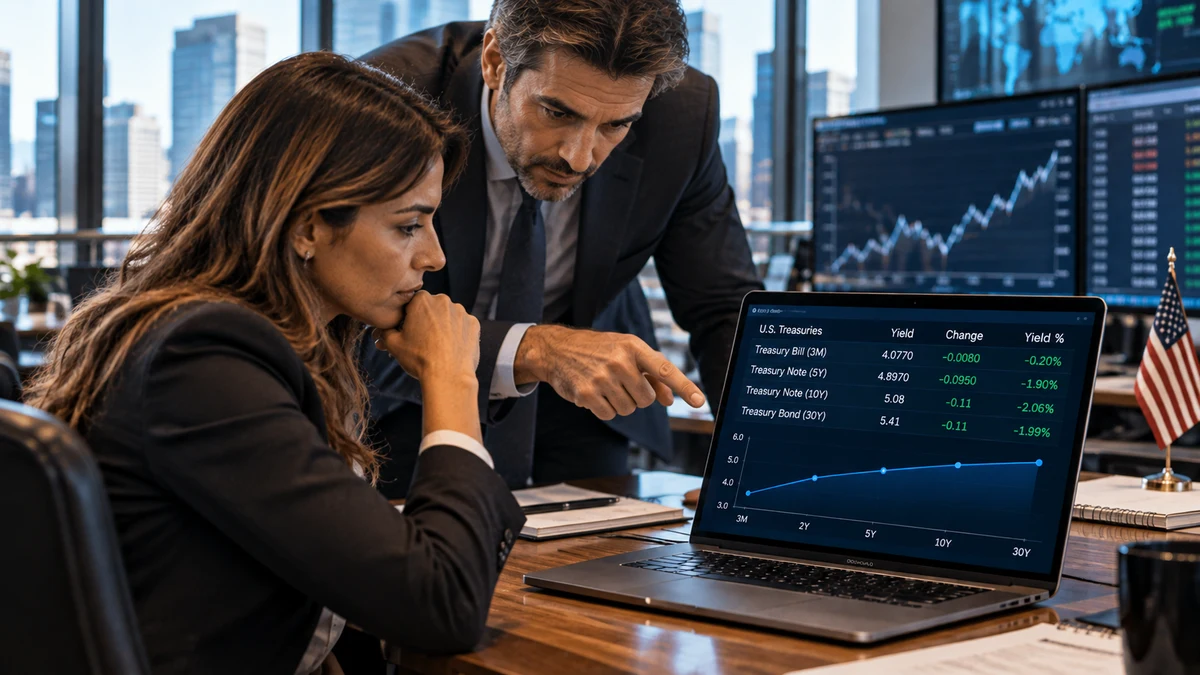
Los bonos del Tesoro de Estados Unidos recuperan terreno este jueves 15 de octubre, impulsados por la aversión al riesgo y las ventas de acciones tecnológicas. El rendimiento a 10 años cae al 5,08% y el de 30 años al 5,41%. La demanda de activos refugio contrarresta la presión inflacionaria, mientras el mercado sigue atento a la Fed y a los riesgos de financiación del sector tecnológico.
Una caída de los rendimientos en medio de la incertidumbre
El movimiento de los bonos refleja un cambio en las prioridades de los inversores. Aunque las cifras recientes de inflación estadounidense mantienen abiertas las dudas sobre la trayectoria de las tasas de interés, el deterioro del apetito por el riesgo está impulsando compras de deuda pública, considerada uno de los principales activos de refugio de los mercados internacionales.
La sesión se desarrolla después de que la inflación de Estados Unidos correspondiente a septiembre alcanzara el 3,7% interanual, por encima del 3,6% esperado. Este resultado había reforzado las expectativas de que la Reserva Federal (Fed) mantenga una política monetaria restrictiva durante más tiempo. Sin embargo, la presión sobre las acciones tecnológicas y las preocupaciones por el financiamiento de algunas empresas vinculadas a la inteligencia artificial están favoreciendo un movimiento defensivo hacia los bonos soberanos.
La combinación evidencia que los mercados responden a dos fuerzas contrapuestas: el riesgo inflacionario, que puede presionar al alza las tasas, y el temor a una corrección financiera, que impulsa la demanda de deuda pública.
Los rendimientos del Tesoro bajan en todos los plazos
La caída se extiende a distintos vencimientos, aunque con mayor intensidad en los tramos intermedios y largos de la curva. El rendimiento del Treasury a cinco años se sitúa en el 4,897%, con un retroceso de 9,5 puntos básicos, equivalente a una variación del -1,90%. El título a 10 años baja al 5,08%, con una caída de 11 puntos básicos y una variación del -2,06%.
En el extremo largo, el rendimiento del bono a 30 años retrocede también 11 puntos básicos, hasta el 5,41%, con una variación del -1,99%. Por su parte, la referencia a 13 semanas desciende al 4,077%, con una reducción de 0,8 puntos básicos, equivalente al -0,20%.
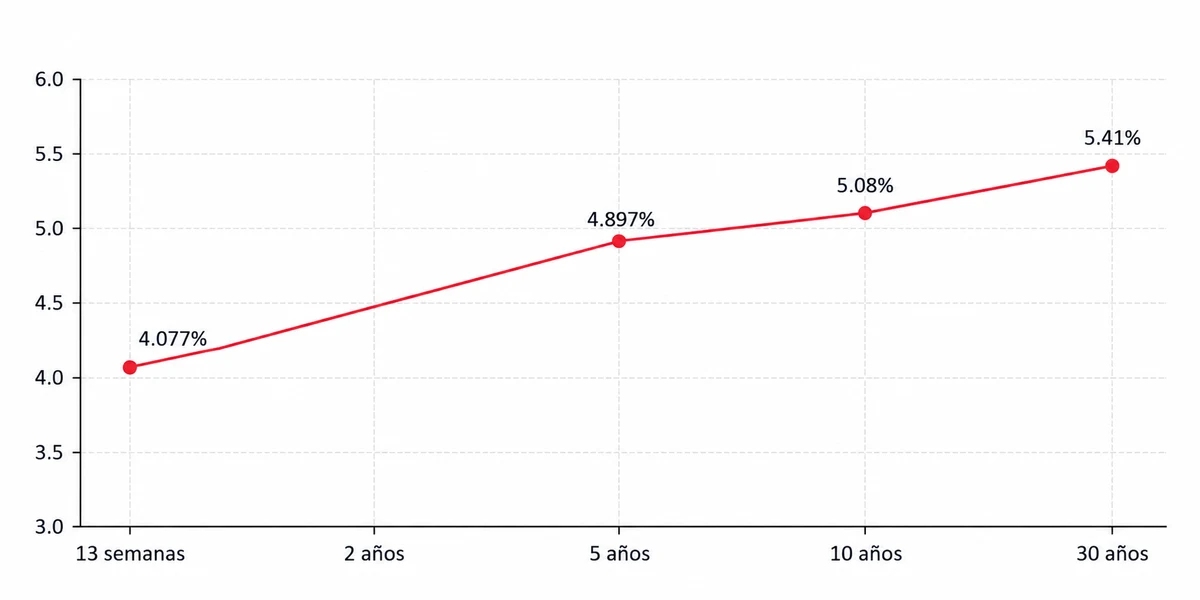
La amplitud del movimiento indica que la demanda de bonos no se limita a un vencimiento específico. Los inversores están aumentando su exposición a la deuda pública en un contexto de incertidumbre sobre la valoración de los activos de riesgo, las perspectivas de crecimiento y el costo futuro del financiamiento.
La reacción también se observa en los futuros de los títulos del Tesoro. Los contratos sobre notas a dos años suben un 0,09%, hasta 101,9297 puntos, mientras los futuros sobre notas a 10 años avanzan un 0,61%, hasta 105,5156 puntos. Esta relación es fundamental para interpretar la sesión: cuando aumenta el precio de un bono, su rendimiento tiende a disminuir.
La referencia a 10 años merece especial atención porque constituye un indicador central de las condiciones financieras estadounidenses. Sus movimientos influyen en el costo de las hipotecas, el financiamiento empresarial, las valoraciones bursátiles y las decisiones de asignación de capital de los inversores internacionales.
Inflación persistente frente a demanda de activos seguros
El principal interrogante es por qué los rendimientos están bajando si la inflación estadounidense continúa mostrando resistencia.
La respuesta está en la diferencia entre las expectativas de política monetaria y los flujos de inversión. Una inflación superior a la prevista puede llevar al mercado a anticipar tasas oficiales más elevadas durante más tiempo. En condiciones normales, esa perspectiva tiende a presionar a la baja los precios de los bonos existentes y al alza sus rendimientos. Sin embargo, cuando aumenta el temor a una corrección bursátil, los inversores pueden priorizar la preservación de capital y comprar deuda soberana, incluso cuando el panorama inflacionario sigue siendo desfavorable.
En esta ocasión, las pérdidas de las empresas tecnológicas y las inquietudes sobre la financiación de proyectos de inteligencia artificial están contribuyendo a ese cambio de posicionamiento. El mercado comienza a diferenciar entre las perspectivas de crecimiento del sector y la capacidad de algunas compañías para sostener inversiones elevadas mediante deuda, especialmente si los costos de financiación permanecen altos.
La combinación genera una dinámica compleja: las tasas elevadas encarecen el capital y pueden reducir las valoraciones de las empresas cuyos beneficios se esperan a largo plazo, mientras la incertidumbre resultante aumenta el atractivo relativo de los bonos del Tesoro.
Para ampliar el contexto macroeconómico, el análisis del IPC de Estados Unidos y sus implicancias para la Fed permite entender por qué el mercado sigue atento a la persistencia de las presiones sobre los precios.
La Fed mantiene el foco sobre las próximas decisiones
La evolución de los Treasury también depende de las expectativas sobre la Reserva Federal. El dato de inflación de septiembre elevó la preocupación por la posibilidad de que la política monetaria deba permanecer restrictiva durante más tiempo. La cuestión central no es únicamente si la Fed mantendrá las tasas en su próxima reunión, sino cómo interpretará la combinación de inflación persistente, condiciones financieras más restrictivas y señales de tensión en los mercados.
Un deterioro de las condiciones financieras podría modificar el balance de riesgos, aunque no eliminaría automáticamente la preocupación por los precios. Si la inflación continúa por encima del objetivo, la Fed tendría menos margen para reducir las tasas, incluso si aumentan las señales de debilidad en determinados segmentos del mercado.
En este escenario, el rendimiento del Treasury a dos años es especialmente sensible a las expectativas sobre las decisiones monetarias de corto plazo, mientras que los vencimientos a 10 y 30 años incorporan también perspectivas de inflación a largo plazo, crecimiento, oferta de deuda pública y compensación exigida por los inversores para mantener títulos de larga duración.
Por eso, la caída actual de los rendimientos no debe interpretarse por sí sola como una señal de que la Fed está cerca de flexibilizar su política. El movimiento también puede responder a una reasignación defensiva de carteras y a una reducción temporal de la exposición al riesgo.
El antecedente reciente de los bonos, el petróleo y la Fed poniendo a prueba el rally de los mercados muestra cómo los rendimientos soberanos pueden condicionar simultáneamente las acciones, las divisas y las materias primas.
El impacto sobre el dólar, el oro y Wall Street
La caída de los rendimientos puede repercutir sobre otros activos financieros. Cuando disminuye la rentabilidad de la deuda estadounidense, el dólar puede perder parte de su atractivo relativo, mientras el oro puede beneficiarse de un menor costo de oportunidad. Sin embargo, estas relaciones dependen también de la evolución de las expectativas monetarias y del grado de aversión al riesgo.
El comportamiento del oro resulta particularmente relevante porque el metal no genera intereses. Una caída de los rendimientos puede favorecer su cotización, aunque una recuperación del dólar o nuevas expectativas de tasas elevadas podrían limitar ese impulso.
En el mercado cambiario, el retroceso de los rendimientos estadounidenses puede reducir parte del atractivo relativo del dólar frente a otras monedas, especialmente si las expectativas de tasas evolucionan a favor de otros bancos centrales. El comportamiento del EUR/USD y la reacción ante los próximos datos económicos serán referencias importantes para evaluar si el movimiento constituye un cambio más duradero o una corrección temporal.
La evolución del oro como activo de reserva y refugio financiero aporta contexto para interpretar su reacción ante los cambios en los rendimientos y la incertidumbre global. A su vez, la trayectoria del dólar estadounidense y su papel en los mercados internacionales ayuda a comprender cómo las variaciones de las tasas estadounidenses se transmiten al mercado de divisas.
En Wall Street, el efecto es menos directo. Una caída de los rendimientos suele aliviar el costo de descuento aplicado a los beneficios futuros de las empresas y puede favorecer las valoraciones bursátiles. Sin embargo, cuando el descenso se produce por temor a pérdidas, problemas de financiación o deterioro de la confianza, el efecto positivo de las tasas puede quedar neutralizado por el aumento de la aversión al riesgo.
Lectura de mercado: alivio táctico, no necesariamente un cambio de tendencia
La señal más importante de la jornada es que el mercado está dispuesto a comprar deuda pública incluso con la inflación por encima del objetivo de la Fed. Esto sugiere que, al menos en el corto plazo, la demanda de protección está ganando peso frente a las preocupaciones inflacionarias.
Sin embargo, existen diferencias importantes entre una caída de rendimientos impulsada por expectativas de desinflación y otra provocada por un episodio de aversión al riesgo. En el primer caso, los inversores anticipan que la política monetaria podría relajarse de forma sostenible. En el segundo, el movimiento refleja principalmente una búsqueda de seguridad y puede revertirse si disminuyen las tensiones financieras.
La evolución de los rendimientos a dos, cinco, 10 y 30 años permitirá evaluar si el ajuste se concentra en las expectativas monetarias de corto plazo o si también cambia la percepción sobre el crecimiento y la inflación de largo plazo. Si los rendimientos continúan bajando mientras las acciones tecnológicas siguen bajo presión, la interpretación defensiva ganará fuerza. Si, por el contrario, los bonos pierden impulso y los rendimientos vuelven a subir, el mercado podría estar retomando el escenario de tasas elevadas durante más tiempo.
También será necesario observar la evolución de las condiciones de financiación de las empresas vinculadas a la inteligencia artificial. Un deterioro adicional del crédito podría ampliar la búsqueda de liquidez y aumentar la volatilidad de los activos de riesgo, incluso si los bonos soberanos continúan beneficiándose de los flujos defensivos.
Conclusión FyM
El retroceso de los rendimientos de los bonos del Tesoro estadounidense refleja una disputa entre dos fuerzas que seguirán definiendo el escenario financiero: una inflación que limita el margen de maniobra de la Reserva Federal y una mayor aversión al riesgo que impulsa la demanda de activos seguros.
Para las próximas sesiones, la clave será determinar si la recuperación de los bonos representa una respuesta transitoria a las turbulencias bursátiles o un ajuste más persistente de las expectativas sobre crecimiento y política monetaria. Los próximos datos de inflación y actividad, las declaraciones de la Fed, la evolución del dólar y la estabilidad del financiamiento tecnológico serán los principales catalizadores.
Para los operadores, el nivel del Treasury a 10 años será una referencia central, pero deberá analizarse junto con la curva completa, los futuros de bonos y la reacción de las acciones. Una caída de rendimientos no implica necesariamente un escenario favorable para todos los activos: su significado dependerá de si responde a mejores perspectivas inflacionarias o a un deterioro de la confianza y las condiciones financieras.