Wall Street busca recuperarse mientras la crisis de la IA y el petróleo marcan la semana
— Equipo Editorial
Los mercados financieros comienzan la semana del 19 al 23 de octubre con un intento de recuperación en Wall Street tras la corrección tecnológica. Los inversores evalúan la inflación estadounidense, los rendimientos de los bonos y el gasto en inteligencia artificial. Los futuros del S&P 500 y Nasdaq avanzan, mientras los resultados de Meta, Tesla y Netflix serán clave para determinar si el rebote puede sostenerse.
La principal novedad es que el mercado comienza a cuestionar no solo cuánto pueden crecer las grandes compañías tecnológicas, sino también cuánto capital necesitan para sostener ese crecimiento. Las preocupaciones sobre el financiamiento de la infraestructura de inteligencia artificial y el deterioro de algunas acciones vinculadas a los semiconductores aumentaron la presión sobre el Nasdaq durante la semana anterior. Al mismo tiempo, la inflación estadounidense por encima de las expectativas mantiene abierto el debate sobre la trayectoria de los tipos de interés de la Reserva Federal.
El inicio de esta semana presenta, por tanto, dos fuerzas contrapuestas: la caída del petróleo y de los rendimientos de los bonos ofrece cierto alivio a los activos de riesgo, mientras que las dudas sobre las valoraciones tecnológicas y los costos de financiación limitan la confianza. La atención se desplaza ahora hacia los resultados empresariales y los indicadores de actividad que se publicarán el viernes, capaces de modificar las expectativas sobre crecimiento, inflación y política monetaria.
Mercados en perspectiva
Energía: el petróleo corrige, pero el riesgo geopolítico sigue vigente
El petróleo comienza la semana con una señal aparentemente contradictoria: los futuros retroceden, aunque los riesgos sobre el transporte marítimo y el suministro energético continúan elevados. En la referencia gráfica del Brent, el precio se sitúa en US$108,324 por barril.
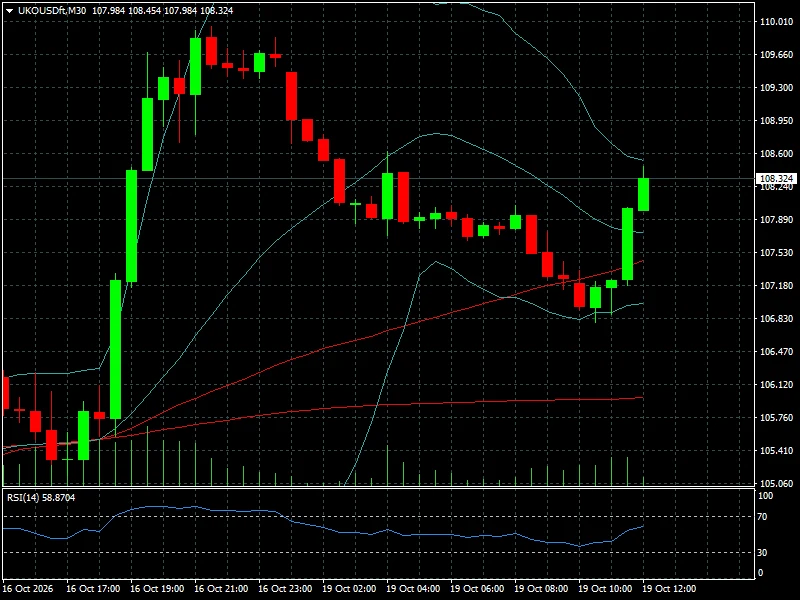
El WTI figura en US$97,984, con un retroceso del 1,03%.
La presión bajista responde, en parte, a la posibilidad de que una flexibilización de determinadas sanciones estadounidenses contra Rusia facilite mayores exportaciones de crudo. Sin embargo, la incertidumbre sigue siendo considerable: los riesgos de navegación en el estrecho de Ormuz, los incidentes marítimos y el encarecimiento de los seguros pueden sostener las primas de riesgo del suministro físico, incluso cuando los futuros retroceden.
La divergencia entre los precios de los futuros y las dificultades logísticas es relevante para la inflación. Una caída sostenida del petróleo aliviaría los costos energéticos y podría moderar las presiones sobre los bonos; una nueva interrupción del suministro tendría el efecto contrario, reforzando el riesgo de inflación persistente y limitando el margen de los bancos centrales para flexibilizar sus políticas.
El gas natural estadounidense cotiza en US$3,130 en la captura de mercado, con un avance diario del 0,45%. El dato aislado no permite confirmar un cambio de tendencia semanal. Durante los próximos días, la dirección del crudo dependerá de la evolución de las restricciones comerciales, los riesgos de transporte y la evidencia de que la oferta adicional puede llegar efectivamente al mercado.
Metales: el oro conserva su atractivo mientras los rendimientos retroceden
El oro se sitúa en US$4.170,79 por onza, con un avance diario del 0,13%, después de haber retrocedido desde la zona de US$4.190.
La combinación de incertidumbre geopolítica y descenso de los rendimientos de los bonos estadounidenses favorece al metal, que no ofrece intereses y suele beneficiarse cuando disminuye el costo de oportunidad de mantenerlo.
La lectura requiere distinguir entre una recuperación intradía y una tendencia semanal. La cotización actual refleja estabilidad relativa, pero no basta para afirmar que el oro haya iniciado un nuevo tramo alcista. La evolución de los rendimientos reales, el dólar y las expectativas de política monetaria será determinante para confirmar si la demanda de refugio puede sostener los precios.
La plata cotiza en US$57,513 por onza, con un avance diario del 0,91%. El cobre, correspondiente al contrato de diciembre de 2026, se ubica en US$6,5745, prácticamente estable en la sesión. El comportamiento divergente entre metales preciosos e industriales sugiere que conviven dos fuerzas: la demanda de protección ante la incertidumbre y la necesidad de evaluar las perspectivas de crecimiento mundial.
En este contexto, la publicación de los indicadores de actividad y la reacción de los bonos pueden aportar más información que las variaciones diarias aisladas. Para ampliar el contexto sobre el metal, FyM dispone de un análisis sobre el precio del oro y la pérdida de impulso desde máximos, que permite seguir la relación entre cotización, tasas y demanda de refugio.
Forex: el dólar mantiene el respaldo de la inflación, pero las divisas muestran divergencias
El mercado de divisas comienza la semana con movimientos mixtos. El EUR/USD cotiza en 1,12126, con un RSI de 46,30 en temporalidad de 30 minutos.
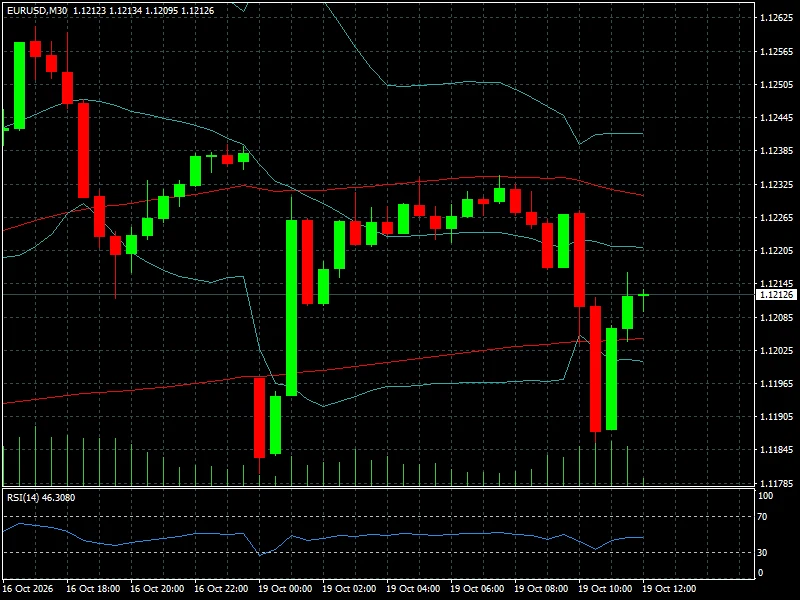
La estructura técnica muestra una recuperación parcial después de una caída pronunciada, pero el precio continúa cerca de la zona de mínimos recientes. Esto indica que todavía no existe una señal clara de recuperación sostenida.
En la tabla de comportamiento cambiario adjunta, el EUR/USD registra una variación semanal del 0,52%, aunque la sesión refleja presión bajista. Esta diferencia entre el balance semanal y el movimiento intradía demuestra por qué conviene separar el desempeño acumulado de la dirección inmediata del mercado.
La libra esterlina cotiza en 1,3329 frente al dólar, prácticamente sin cambios en la captura. El USD/JPY se sitúa en 158,19, con un avance diario del 0,12% en la tabla de comportamiento. La proximidad del yen a niveles elevados frente al dólar mantiene la atención sobre el diferencial de tasas y el riesgo de intervención de las autoridades japonesas, aunque la captura por sí sola no confirma una intervención inminente.
El dólar también presenta movimientos selectivos frente a las monedas latinoamericanas. El USD/BRL figura en 5,0646 y el USD/MXN en 18,5414. La tabla semanal muestra una apreciación del real brasileño del 1,55% frente al dólar y del peso mexicano del 1,46%, respectivamente, según las variaciones del USD/BRL y USD/MXN, cuyos descensos implican una mejora de ambas monedas frente al billete estadounidense.
La inflación de Estados Unidos continúa siendo el principal condicionante macroeconómico. El IPC de septiembre aumentó un 3,7% interanual y un 0,6% mensual, mientras que el índice subyacente avanzó un 2,6% interanual. El encarecimiento de la gasolina tuvo un papel destacado en el resultado. La publicación elevó las expectativas de una política monetaria más restrictiva y reforzó la sensibilidad del dólar a nuevos datos de precios.
La lectura para Forex es que no existe una dirección uniforme entre las principales divisas. El dólar conserva apoyo por las perspectivas de tasas estadounidenses, pero las monedas también reaccionan a sus propios factores: la situación fiscal europea, la política monetaria japonesa y la exposición de las economías emergentes a los flujos internacionales de capital. El análisis del índice dólar DXY aporta contexto para distinguir un fortalecimiento generalizado del dólar de los movimientos específicos de cada par.
Renta variable: el ajuste tecnológico domina el balance de Wall Street
La semana anterior dejó una divergencia importante entre los índices estadounidenses. El Nasdaq retrocedió aproximadamente un 4,48% y el S&P 500 cayó un 1,95%, mientras que el Dow Jones avanzó un 0,67%. El Russell 2000 perdió un 1,66% en la última sesión de la tabla adjunta. El contraste apunta a una corrección más concentrada en tecnología y crecimiento que en el conjunto del mercado.
La presión sobre los semiconductores y las compañías vinculadas a la infraestructura de inteligencia artificial refleja dudas sobre la rentabilidad futura de inversiones cada vez más intensivas en capital. El problema no es únicamente cuánto crecerán los ingresos de las grandes tecnológicas, sino si los beneficios previstos justificarán el gasto, las valoraciones y el costo de financiación.
El inicio del lunes ofrece un rebote en los futuros estadounidenses: avances aproximados del 0,8% para los futuros del S&P 500 y del 1,3% para los del Nasdaq durante la negociación asiática. La recuperación se produce después de la corrección previa y coincide con el retroceso del petróleo y de los rendimientos de los bonos. Sin embargo, los futuros positivos no confirman por sí mismos una reversión de la tendencia.
En índices europeos, el mercado muestra caídas del 1,17% para el DAX, del 1,37% para el CAC 40 (gráfico, M30) y del 0,90% para el FTSE 100 en la última sesión registrada.
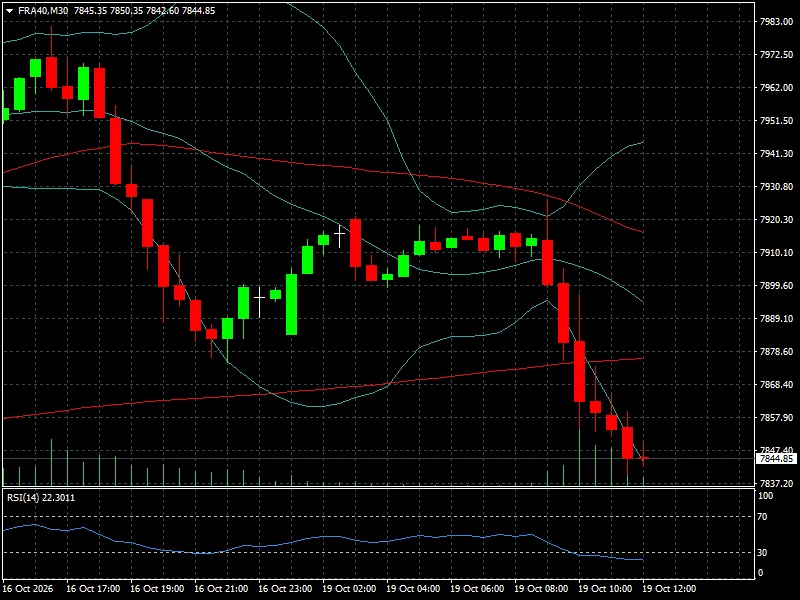
El IBEX 35 retrocedía un 1,30%. La incertidumbre política francesa y las tensiones sobre los costos de financiación añaden presión a una región que también debe afrontar la competencia industrial china y las perspectivas de crecimiento.
En los mercados asiáticos, el comportamiento fue desigual. El Nikkei 225 cayó un 0,46% en la captura, mientras que el Hang Seng avanzó un 0,52% y el KOSPI ganó un 1,76%. La publicación de un crecimiento chino superior al esperado ofreció cierto apoyo a las bolsas locales, aunque la debilidad de la demanda interna y del sector inmobiliario limita el alcance de la mejora.
La señal más importante para esta semana será la reacción de las acciones tecnológicas a sus resultados. Unas cifras sólidas podrían estabilizar el Nasdaq; sin embargo, si las compañías anuncian mayores gastos de capital sin una mejora proporcional de los ingresos o los márgenes, la corrección podría extenderse a otros segmentos del mercado.
Criptoactivos: Bitcoin rebota, pero todavía depende del apetito por riesgo
Bitcoin cotiza en US$82.794,04 en el gráfico de referencia de 30 minutos, con un RSI de 66,05.
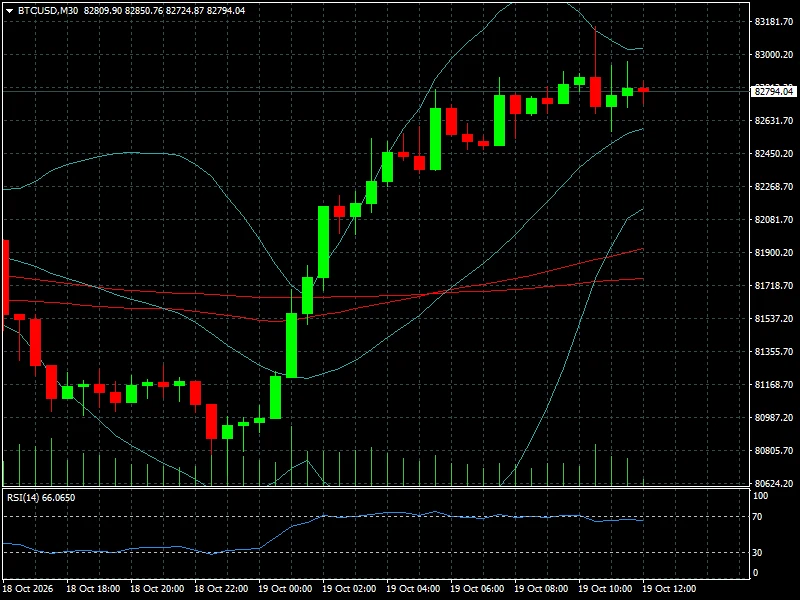
La estructura muestra un rebote pronunciado desde la zona de US$80.000 hacia niveles superiores a US$82.000, seguido de una fase de consolidación. El indicador técnico refleja un impulso positivo de corto plazo, aunque no permite determinar por sí solo si el movimiento tendrá continuidad.
Ethereum aparece en US$2.435,29 en la tabla general, con una variación diaria positiva del 0,42%. Solana avanza un 2,43% y XRP un 1,07% en la misma captura, mientras que TRON retrocede un 0,75%. Estas divergencias reflejan un mercado digital heterogéneo, en el que la recuperación de algunos activos no implica una mejora uniforme de la demanda.
El contraste con la caída semanal del Nasdaq es relevante. Bitcoin intenta recuperar terreno en el inicio de la semana, mientras las acciones tecnológicas buscan estabilizarse tras una corrección considerable. No obstante, no hay datos suficientes en las capturas para afirmar que la recuperación esté impulsada por entradas institucionales o flujos netos positivos hacia ETF.
Por ahora, Bitcoin continúa comportándose como un activo sensible a la liquidez y al apetito por riesgo, aunque sus movimientos pueden divergir temporalmente de la renta variable. El análisis de Bitcoin y su relación con el dólar ofrece antecedentes sobre cómo las expectativas monetarias y los cambios en la percepción del riesgo pueden influir en su cotización.
Contexto macroeconómico y geopolítico
La inflación y el costo de financiación se mantienen en el centro de la narrativa global. El dato estadounidense de septiembre ha reducido la confianza en una rápida relajación monetaria y obliga a los inversores a evaluar cuánto tiempo pueden permanecer elevadas las tasas sin deteriorar el crecimiento ni las valoraciones bursátiles. La Reserva Federal entra en su período de silencio previo a la reunión del 28 de octubre, por lo que los datos económicos y las expectativas del mercado tendrán mayor protagonismo inmediato.
China, por su parte, registró un crecimiento del PIB del 4,5% interanual durante el tercer trimestre, por encima del 4,4% esperado y del 4,3% del trimestre anterior. La producción industrial aumentó un 5,5% interanual en septiembre y las ventas minoristas crecieron un 1,1%. Sin embargo, la debilidad inmobiliaria y la caída de la inversión en activos fijos muestran que la recuperación continúa dependiendo en buena medida de las exportaciones y de la manufactura avanzada.
En Europa, la inestabilidad política francesa añade una prima de incertidumbre a los activos regionales. En paralelo, los riesgos energéticos relacionados con Oriente Medio y las medidas comerciales contra Rusia mantienen abierta la posibilidad de nuevos movimientos bruscos en el petróleo. La combinación de inflación persistente, financiación costosa e incertidumbre política explica por qué los mercados están reaccionando de forma desigual incluso ante noticias que, en principio, podrían favorecer el apetito por riesgo.
Mercado al inicio de la nueva semana
El lunes 19 de octubre comienza con un intento de estabilización en los activos de riesgo, pero no con una recuperación confirmada. Los futuros de Wall Street avanzan, los rendimientos de los bonos estadounidenses retroceden y el petróleo corrige, mientras las bolsas asiáticas muestran debilidad en algunos de sus principales mercados tecnológicos. La sesión refleja un mercado que intenta equilibrar dos preocupaciones: el costo de financiar la expansión de la inteligencia artificial y el riesgo de que la inflación energética prolongue una política monetaria restrictiva.
Las referencias de renta fija muestran rendimientos del 4,899% para el Treasury a cinco años, del 5,10% para el bono a diez años y del 5,44% para el de treinta años.
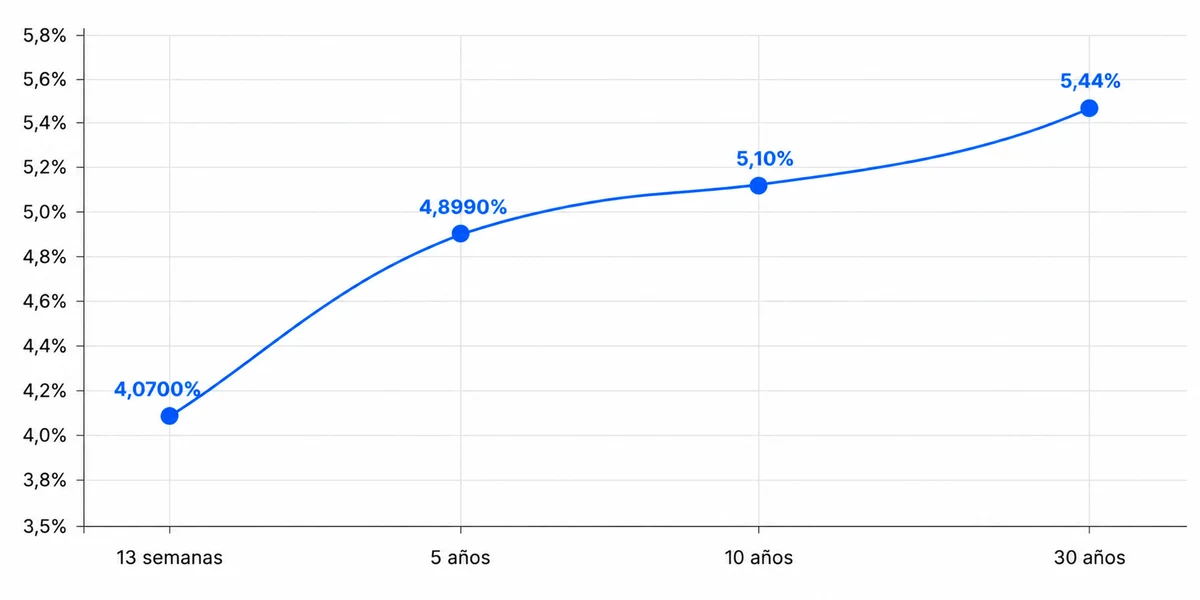
Aunque los rendimientos han retrocedido en la negociación asiática, continúan en niveles elevados. El alivio de la sesión no elimina el problema de fondo: una financiación cara reduce el valor presente de los beneficios futuros y aumenta la exigencia sobre las empresas que necesitan grandes inversiones para crecer.
En el mercado energético, el Brent ronda los US$108,32. En el mercado de divisas, el EUR/USD se sitúa en 1,12126, mientras Bitcoin se aproxima a US$82.800. Estos niveles proceden de las capturas facilitadas y corresponden a referencias de mercado de la mañana, no a cierres oficiales ni a precios garantizados de ejecución.
La pregunta central es si el rebote de Wall Street puede sostenerse cuando se publiquen los resultados de las grandes tecnológicas. Si las compañías demuestran que el gasto en inteligencia artificial se traduce en ingresos y márgenes suficientes, la confianza podría recuperarse. Si las previsiones de inversión aumentan sin una mejora proporcional de la rentabilidad, el mercado podría exigir una nueva reducción de las valoraciones.
Qué vigilar durante la semana del 19 al 23 de octubre
La agenda combina datos de inflación, indicadores de actividad y resultados empresariales. Las publicaciones de mayor interés serán las siguientes.
Fecha | Evento | Relevancia para los mercados |
|---|---|---|
Lunes 19 | PIB del tercer trimestre de China, ya publicado | El crecimiento del 4,5% supera las expectativas, pero la debilidad inmobiliaria limita las conclusiones sobre la demanda interna. |
Martes 20 | Datos de construcción residencial de EE. UU. | Permitirán evaluar la sensibilidad del sector inmobiliario a los costos de financiación. |
Miércoles 21 | IPC de septiembre del Reino Unido | Puede modificar las expectativas sobre el Banco de Inglaterra y provocar movimientos en la libra y los bonos británicos. |
Resultados de Meta Platforms y Tesla | Serán determinantes para evaluar la rentabilidad del gasto en inteligencia artificial y la confianza en las grandes tecnológicas. | |
Jueves 22 | Solicitudes semanales de subsidio por desempleo en EE. UU. | Aportarán una señal adicional sobre la fortaleza del mercado laboral y las perspectivas de la Fed. |
Viernes 23 | PMI preliminares de manufactura y servicios | Ayudarán a evaluar si la actividad mantiene impulso pese a la inflación y las condiciones financieras restrictivas. |
Confianza del consumidor de la Universidad de Michigan | Permitirá observar la percepción de los hogares y la evolución de las expectativas de inflación. |
La agenda estadounidense incluye además la publicación del índice de indicadores adelantados y el sondeo manufacturero de la Fed de Kansas City el jueves. Para los PMI del viernes, el mercado prestará especial atención a los componentes de precios y nuevos pedidos, porque pueden ofrecer señales sobre la persistencia de las presiones inflacionarias y la demanda.
En el frente corporativo, además de Meta y Tesla, Netflix publica resultados el martes 20, mientras GE Aerospace presenta sus cifras ese mismo día. IBM y Lam Research también figuran entre las empresas relevantes de la semana. Los resultados permitirán comprobar si la corrección tecnológica responde principalmente a una revisión de valoraciones o si empieza a reflejar un deterioro de las expectativas de beneficios.
Conclusión FyM
Los mercados comienzan la semana intentando recuperar estabilidad, pero el rebote inicial no resuelve las tensiones que provocaron la corrección anterior. La inflación estadounidense mantiene el riesgo de tasas elevadas, el petróleo continúa expuesto a decisiones geopolíticas y las acciones tecnológicas afrontan una prueba decisiva sobre la rentabilidad de sus inversiones en inteligencia artificial.
La divergencia entre el Dow Jones y el Nasdaq durante la semana anterior demuestra que los inversores ya no están premiando indiscriminadamente la exposición a la renta variable. La selección de empresas, la capacidad de generar beneficios y el costo del capital vuelven a ocupar el centro de las decisiones de valoración.
El principal catalizador inmediato serán los resultados de Meta y Tesla, seguidos por los PMI y los indicadores estadounidenses de empleo y vivienda. La confirmación de una recuperación requerirá algo más que futuros positivos: deberá reflejarse en beneficios empresariales sólidos, una mejora de la amplitud del mercado y una estabilización de las expectativas sobre las tasas.
La señal que conviene observar no es únicamente cuánto rebota Wall Street, sino qué ocurre con los rendimientos de los bonos y con las acciones tecnológicas cuando las empresas expliquen sus planes de inversión. Si los beneficios justifican el gasto, el mercado podrá recuperar confianza. Si no lo hacen, la corrección podría dejar de ser una toma de ganancias y convertirse en una revisión más profunda de las valoraciones.