Una semana de contrastes en Forex: el real cae y las principales divisas divergen
— Equipo Editorial
El mercado Forex cerró la semana con un comportamiento dispar del dólar frente a las principales divisas. El USD/BRL registró un avance semanal extraordinario del 9,21%, mientras el USD/JPY subió un 0,45% y alcanzó la zona de 157,55. En contraste, el EUR/USD retrocedió un 0,38% y el NZD/USD perdió un 1,21%. Las expectativas sobre la Reserva Federal, las diferencias de política monetaria y la incertidumbre cambiaria regional dominaron la semana, con el empleo estadounidense como próximo catalizador.
Resumen de la semana: un dólar con fortaleza selectiva
El cierre de octubre dejó un mercado de divisas caracterizado por movimientos desiguales. El dólar no consiguió avanzar de manera uniforme frente a todas las monedas, pero sí mostró una fortaleza destacada frente al real brasileño, el yen japonés y el peso mexicano. Al mismo tiempo, el euro y el dólar neozelandés terminaron bajo presión, reflejando las diferencias en las perspectivas económicas y monetarias de sus respectivas regiones.
Uno de los movimientos más llamativos fue el del USD/BRL, que acumuló un avance semanal del 9,21%. La magnitud de esta variación contrasta con los movimientos mucho más moderados observados en los principales pares internacionales.
El real brasileño quedó especialmente expuesto a la volatilidad cambiaria, mientras el dólar encontró respaldo frente al yen ante la persistencia de los diferenciales de tasas de interés.
La semana también dejó una señal importante: la fortaleza del dólar no depende únicamente de las expectativas sobre la Reserva Federal. Las condiciones fiscales, políticas y financieras de cada economía continúan generando divergencias que pueden provocar movimientos muy diferentes entre los pares. Para los operadores, el desafío será identificar qué movimientos responden a una tendencia macroeconómica sostenible y cuáles están asociados a episodios puntuales de volatilidad.
Semana en perspectiva: la Fed, Brasil y las elecciones redefinen el mercado cambiario
El principal acontecimiento de la semana fue la decisión de la Reserva Federal del 28 de octubre. El banco central estadounidense mantuvo las tasas de interés en el rango de 3,75%-4%, mediante una votación de 10 contra 2. Sin embargo, el comunicado dejó un mensaje menos favorable para quienes esperaban una flexibilización monetaria: la Fed considera que la actividad económica continúa expandiéndose a buen ritmo y reconoce que la inflación permanece elevada.
Las discrepancias dentro del Comité también tuvieron relevancia. Dos integrantes, Lisa Cook y Beth Hammack, votaron a favor de aumentar las tasas en 25 puntos básicos. El desacuerdo mostró que existe una preocupación importante por la persistencia inflacionaria y que el mercado no puede descartar nuevos ajustes monetarios.
Esta perspectiva favoreció la demanda de dólares en determinados cruces, aunque la reacción posterior al comunicado fue moderada y no produjo una apreciación uniforme de la divisa estadounidense. La evolución de los rendimientos de los bonos del Tesoro y las expectativas sobre la próxima reunión de diciembre continuarán siendo determinantes.
No obstante, el factor más extraordinario de la semana se produjo en Brasil. La reelección de Luiz Inácio Lula da Silva modificó las expectativas políticas que los inversores habían incorporado a los precios. Una parte del mercado había apostado por un resultado electoral diferente, asociado a una mayor probabilidad de ajuste fiscal y cambios en la orientación económica.
La reacción fue inmediata: el real brasileño sufrió una fuerte depreciación, mientras el Ibovespa registró una de sus peores semanas desde 2020. Las dudas sobre la futura composición del equipo económico, la sostenibilidad de las cuentas públicas y el control de la deuda provocaron una revisión abrupta del riesgo brasileño.
La magnitud del movimiento fue excepcional. El dólar llegó a registrar una apreciación diaria superior al 8% frente al real el lunes 26, y acumuló aproximadamente un 9,15% durante la semana. Según Agência Brasil, fue su mayor avance semanal desde octubre de 2008.
En Japón, por otra parte, el yen continuó condicionado por la diferencia entre las tasas estadounidenses y japonesas. La cotización del USD/JPY permaneció cerca de 157,50, una zona sensible por el riesgo de nuevas advertencias o intervenciones de las autoridades japonesas.
En Nueva Zelanda, la decisión del RBNZ de mantener su tasa en el 2,75%, cuando el mercado esperaba un incremento hasta el 3%, generó una reacción negativa para el dólar neozelandés. El resultado fue una caída importante del NZD/USD, que se convirtió en el par de mayores pérdidas semanales entre los principales cruces analizados.
Comportamiento del mercado Forex: principales pares y divisas
USD/BRL: el real brasileño protagoniza el movimiento de la semana
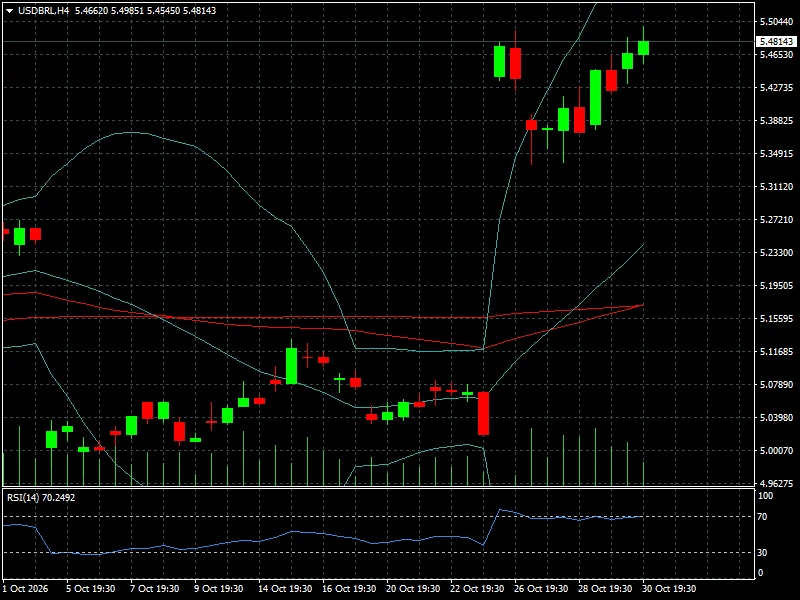
El USD/BRL fue el protagonista indiscutido de la semana. La cotización terminó en 5,48143, después de un movimiento extraordinario que llevó al par desde la región de 5,07 hacia niveles superiores a 5,40.
La depreciación del real estuvo directamente relacionada con la reacción de los inversores al resultado electoral y con la incertidumbre sobre la futura orientación fiscal de Brasil.
El mercado había incorporado expectativas de un escenario político diferente. La reelección de Lula obligó a revisar esas posiciones y provocó una salida de capitales de activos brasileños, con presión simultánea sobre la bolsa, los bonos y la moneda.
El movimiento también estuvo acompañado por un incremento de las expectativas de inflación y de los rendimientos exigidos para mantener exposición a activos locales. La incertidumbre sobre la política económica de los próximos meses será determinante para establecer si la depreciación del real se estabiliza o continúa.
Desde el punto de vista técnico, el gráfico H4 muestra una ruptura abrupta de la estructura anterior y una cotización muy alejada de sus referencias dinámicas de tendencia. El RSI de 14 períodos alcanza aproximadamente 70,25 puntos, ingresando en territorio de sobrecompra.
La primera referencia de resistencia aparece en torno a 5,50-5,55, mientras que una estabilización por debajo de 5,40 sería una primera señal de reducción de la presión alcista. Sin embargo, mientras persista la incertidumbre política y fiscal, los rebotes del real podrían encontrar dificultades para consolidarse.
USD/JPY: el dólar mantiene posiciones elevadas frente al yen
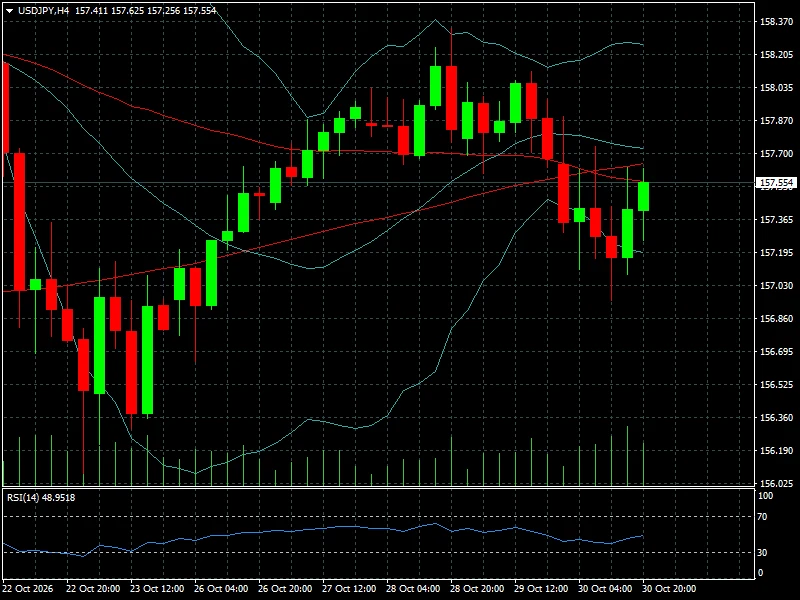
El dólar avanzó un 0,45% frente al yen y terminó en 157,554. El comportamiento del cruce continúa condicionado por el diferencial de tasas entre Estados Unidos y Japón, que favorece relativamente a la moneda estadounidense.
Durante la semana, el USD/JPY llegó a aproximarse a 158,20 antes de registrar una corrección. La recuperación posterior permitió mantener la cotización por encima de 157,50, aunque sin una ruptura convincente de las resistencias superiores.
La principal limitación para nuevas subidas es el riesgo de intervención de las autoridades japonesas. Los niveles actuales mantienen al mercado atento a cualquier señal del Ministerio de Finanzas o del Banco de Japón que pueda anticipar medidas para contener la depreciación del yen.
El RSI H4 se encuentra en 48,95 puntos, una lectura neutral que refleja la pérdida de impulso después del avance anterior.
En términos técnicos, la región de 157,00-157,20 aparece como soporte inmediato, mientras que 157,90-158,20 constituye la principal zona de resistencia. La superación de esta última podría reactivar el movimiento alcista, aunque el riesgo de intervención seguirá limitando la confianza de los compradores.
EUR/USD: el euro no consigue sostener la recuperación
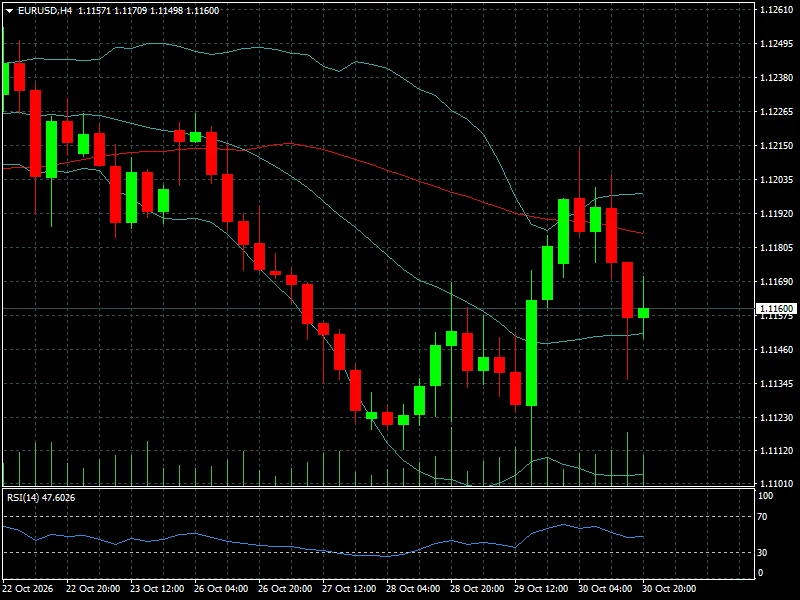
El EUR/USD terminó la semana en 1,11600, con una pérdida del 0,38%. El euro intentó recuperar terreno durante la segunda mitad de la semana, pero el avance perdió continuidad y el par volvió a aproximarse a sus mínimos recientes.
La cotización llegó a descender hacia 1,1120 antes de protagonizar un rebote técnico que la llevó temporalmente por encima de 1,1200. Sin embargo, la recuperación no logró consolidarse.
El comportamiento refleja la dificultad del euro para competir con el dólar en un escenario donde las expectativas monetarias estadounidenses continúan siendo restrictivas. La evolución de los precios energéticos también constituye un factor de riesgo para Europa, debido a su impacto sobre los costos de importación y las expectativas de inflación.
El RSI H4 se sitúa en aproximadamente 47,60 puntos, una lectura neutral que no permite identificar un impulso comprador suficientemente sólido.
Para el inicio de noviembre, 1,1120-1,1100 constituye una zona de soporte relevante. Por arriba, la región de 1,1190-1,1220 será necesaria para comenzar a mejorar la estructura técnica.
NZD/USD: la decisión del RBNZ profundiza las pérdidas
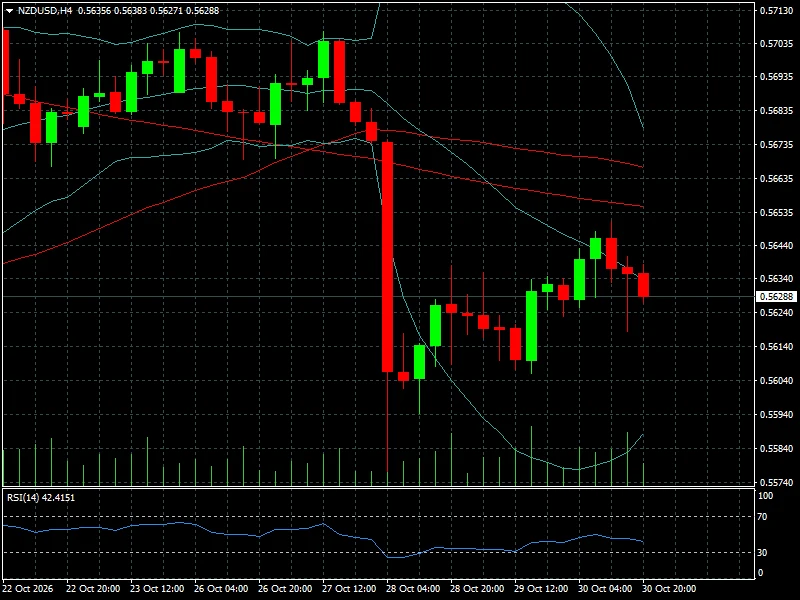
El dólar neozelandés registró el peor desempeño semanal entre las principales divisas analizadas. El NZD/USD retrocedió un 1,21% y terminó en 0,56288, después de la decisión del Banco de la Reserva de Nueva Zelanda de mantener las tasas sin cambios.
La sorpresa estuvo en la diferencia entre la decisión y las expectativas del mercado. Los inversores habían anticipado una subida de 25 puntos básicos, pero el banco central optó por mantener su tasa en 2,75%.
La reacción fue una fuerte liquidación del dólar neozelandés, que llegó a aproximarse a 0,5600. Aunque posteriormente consiguió recuperar parte del terreno, el par no logró volver a los niveles previos al anuncio.
El gráfico H4 muestra que la recuperación encontró resistencia en la región de 0,5640-0,5650. El RSI de 42,45 puntos mantiene un sesgo negativo, aunque sin alcanzar condiciones extremas.
La región de 0,5600-0,5590 constituye el primer soporte, mientras que una recuperación por encima de 0,5650 permitiría evaluar una estabilización.
Otras divisas: movimientos moderados y divergencias regionales
La libra esterlina consiguió mantenerse relativamente estable frente al dólar. El GBP/USD avanzó un 0,11% semanal y cerró en 1,3388, mientras que el AUD/USD retrocedió un 0,07%, hasta 0,7031.
El euro también perdió terreno frente a la libra: el EUR/GBP cayó un 0,50%, mostrando un mejor desempeño relativo de la moneda británica.
En Norteamérica, el USD/CAD retrocedió un 0,21%, hasta 1,3975, mientras el USD/MXN avanzó un 0,64%, hasta 18,7895. El peso mexicano mostró una debilidad moderada frente al dólar, aunque muy inferior a la registrada por el real brasileño.
En conjunto, los movimientos muestran que la semana no estuvo dominada por una apreciación homogénea del dólar, sino por episodios de debilidad específica de determinadas monedas.
Lectura técnica y sentimiento: un mercado condicionado por la política monetaria
La lectura técnica de los principales pares refleja un mercado sin una dirección uniforme, pero con señales claras de vulnerabilidad en algunas monedas.
El USD/BRL presenta el mayor deterioro para la moneda local. El RSI de 70,25 puntos muestra un movimiento de fuerte impulso comprador del dólar, aunque también advierte sobre la posibilidad de correcciones técnicas después de una suba extraordinaria.
En el USD/JPY, el indicador se mantiene cerca de 49 puntos, lo que refleja un equilibrio relativo entre compradores y vendedores después de la última recuperación. La tendencia de mediano plazo continúa favoreciendo al dólar, pero el riesgo de intervención japonesa introduce una variable que puede modificar rápidamente el comportamiento del cruce.
El EUR/USD permanece en una zona neutral, aunque con una estructura de corto plazo todavía vulnerable. El NZD/USD presenta un panorama más débil, con el precio por debajo de sus referencias dinámicas y sin una recuperación suficiente para modificar el sesgo vendedor.
La principal diferencia entre corto y mediano plazo se encuentra en Brasil: el movimiento reciente responde a un cambio abrupto de expectativas políticas y fiscales, mientras que los demás pares continúan reflejando principalmente diferencias de política monetaria y perspectivas económicas.
Para los operadores, el escenario exige prestar especial atención a los movimientos de alta volatilidad. En particular, el USD/BRL puede experimentar oscilaciones importantes mientras el mercado intenta encontrar un nuevo equilibrio después del resultado electoral.
Qué observar la próxima semana: bancos centrales, elecciones y empleo en Estados Unidos
La primera semana de noviembre tendrá una agenda particularmente intensa para el mercado Forex. La combinación de decisiones de bancos centrales, datos laborales y acontecimientos políticos puede generar movimientos relevantes en los principales pares.
El lunes 2 de noviembre, el ISM manufacturero estadounidense será la primera referencia importante. El consenso espera 54,7 puntos, frente a los 54,5 anteriores. Un resultado superior podría reforzar la percepción de resistencia de la economía estadounidense y favorecer al dólar.
El martes 3 se publicarán las ofertas laborales JOLTS y los pedidos de fábrica. También se celebrarán las elecciones de medio término en Estados Unidos, un acontecimiento político que podría generar volatilidad en el dólar, los bonos y los activos financieros.
Ese mismo día, el Banco de la Reserva de Australia anunciará su decisión de política monetaria. La evolución del AUD/USD dependerá tanto de la decisión como de las perspectivas que transmita la institución sobre inflación y actividad.
El miércoles 4 concentrará indicadores relevantes para el dólar: el informe de empleo privado ADP, la balanza comercial y el ISM de servicios. También habrá decisiones del Riksbank de Suecia y otros bancos centrales, además de las minutas del Banco de Japón, que podrían ofrecer nuevas señales sobre la futura trayectoria monetaria japonesa.
El jueves 5 será especialmente importante para la libra esterlina. El Banco de Inglaterra anunciará su decisión de tasas, mientras que el Banco de México también tendrá una reunión de política monetaria. La evolución del peso mexicano podría reaccionar tanto a la decisión local como al comportamiento general del dólar.
Finalmente, el viernes 6 se publicará el informe oficial de empleo estadounidense. El consenso contempla 65.000 nuevos puestos de trabajo y una tasa de desempleo del 4,2%. Los salarios promedio también serán relevantes para evaluar las presiones inflacionarias.
En Brasil, el foco continuará puesto en las primeras señales del gobierno reelecto respecto a la política fiscal y la futura composición del equipo económico. El comportamiento del real dependerá en buena medida de la capacidad de las autoridades para reducir la incertidumbre y recuperar la confianza de los inversores.
En Japón, cualquier comunicación oficial sobre el yen deberá seguirse de cerca. La cercanía del USD/JPY a 158 mantiene vigente el riesgo de intervención, especialmente si el dólar vuelve a acelerar su apreciación.
Conclusión FyM: el dólar avanza, pero las divergencias regionales dominan el mercado
El cierre de octubre dejó un mercado de divisas condicionado por dos fuerzas principales: las expectativas sobre la política monetaria estadounidense y los acontecimientos políticos que afectan individualmente a determinadas economías.
La reelección de Lula y la reacción del mercado brasileño transformaron al USD/BRL en el principal foco de volatilidad de la semana. Al mismo tiempo, el yen continúa debilitado por el diferencial de tasas, mientras el euro y el dólar neozelandés enfrentan dificultades para recuperar terreno.
El mercado comienza noviembre con una agenda que puede redefinir las expectativas monetarias. El informe de empleo estadounidense, las decisiones del Banco de Inglaterra, el Banco de México y el Banco de la Reserva de Australia, junto con las elecciones estadounidenses, serán determinantes para establecer la próxima dirección de las divisas.
Para los operadores, la principal consideración será distinguir entre movimientos estructurales y episodios de volatilidad asociados a acontecimientos específicos. El USD/BRL necesita encontrar estabilidad después de su extraordinaria suba, el USD/JPY continúa expuesto al riesgo de intervención y el EUR/USD deberá demostrar capacidad para recuperar sus resistencias inmediatas.
El dólar mantiene una posición relativamente favorable, pero la próxima semana volverá a poner a prueba esa fortaleza. La evolución de las tasas, los datos económicos y la confianza de los inversores serán los factores que determinen si la tendencia puede extenderse o si el mercado comienza una nueva fase de correcciones.