Resultados trimestrales de los bancos de EE.UU.: Goldman Sachs destaca y JPMorgan decepciona
— Equipo Editorial
Los principales bancos de Estados Unidos iniciaron la temporada de resultados del tercer trimestre de 2026 con un balance desigual: Goldman Sachs y Citigroup superaron las previsiones de beneficios e ingresos, mientras JPMorgan Chase quedó por debajo de las estimaciones y Wells Fargo presentó resultados mixtos. La reacción de las acciones refleja que los inversores no solo evalúan la rentabilidad de las entidades, sino también la evolución del negocio de inversión, el crédito y los riesgos asociados a las tasas de interés y la incertidumbre económica.
La publicación de los balances ofrece una primera referencia sobre la salud del sistema financiero estadounidense en un entorno marcado por los elevados rendimientos de la deuda, las tensiones geopolíticas y las expectativas sobre la política monetaria de la Reserva Federal.
Los resultados también sirven como termómetro de la actividad económica. Los ingresos procedentes de la intermediación financiera, las operaciones bursátiles y los servicios bancarios permiten evaluar cómo están respondiendo las entidades a las condiciones actuales del mercado y qué áreas sostienen sus beneficios.
Goldman Sachs lidera con un fuerte crecimiento de la negociación bursátil
Goldman Sachs fue el principal protagonista de la jornada por la magnitud de sus resultados. La entidad obtuvo un beneficio por acción (BPA) de US$17,01, frente a los US$13,09 previstos, y registró ingresos por US$18.680 millones, por encima de los US$16.860 millones esperados. Los ingresos crecieron un 23% interanual, mientras que el beneficio neto alcanzó US$5.290 millones.
El motor principal fue la negociación de acciones. Según Reuters, los ingresos de esa división aumentaron un 72%, hasta US$6.440 millones. También contribuyeron el crecimiento de las comisiones de banca de inversión y el avance de la gestión de activos y patrimonios. En conjunto, los ingresos de banca global y mercados aumentaron un 32%, hasta US$13.460 millones.
Los resultados muestran que la volatilidad no necesariamente perjudica a todas las entidades financieras. Para Goldman Sachs, una mayor actividad de negociación puede traducirse en más ingresos, especialmente cuando los clientes institucionales ajustan sus carteras ante cambios en las tasas, los precios de los activos y los riesgos geopolíticos.
La acción cotizaba en torno a US$892,45 en el gráfico horario, después de retroceder desde máximos intradía cercanos a US$900.
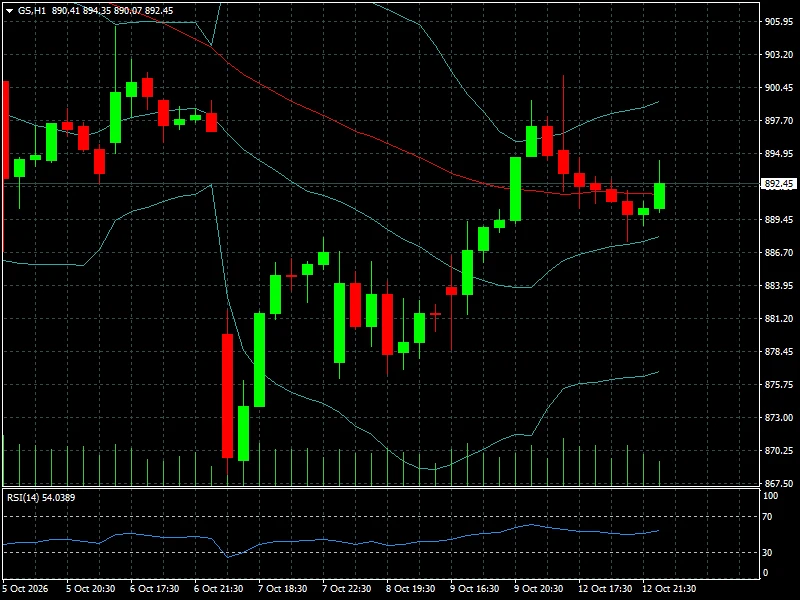
El movimiento refleja cierta toma de beneficios tras el avance previo, aunque el precio se mantiene por encima de la zona de mínimos registrada durante la semana anterior. La evolución posterior permitirá determinar si el mercado consolida las ganancias o exige nuevas señales de crecimiento para sostener la cotización.
JPMorgan decepciona pese al crecimiento de sus ingresos
JPMorgan Chase presentó un balance menos favorable en términos de expectativas. El banco registró un BPA de US$5,75, frente a los US$5,93 previstos, mientras que los ingresos alcanzaron US$50.170 millones, por debajo de los US$51.230 millones estimados.
La entidad obtuvo un beneficio neto de aproximadamente US$15.300 millones. Los ingresos aumentaron un 8% interanual, pero la evolución de algunas divisiones limitó el resultado frente a las expectativas. El negocio de negociación de renta fija registró una caída del 4%, mientras que el banco también afrontó un impacto negativo de US$658 millones asociado a pérdidas en valores de inversión.
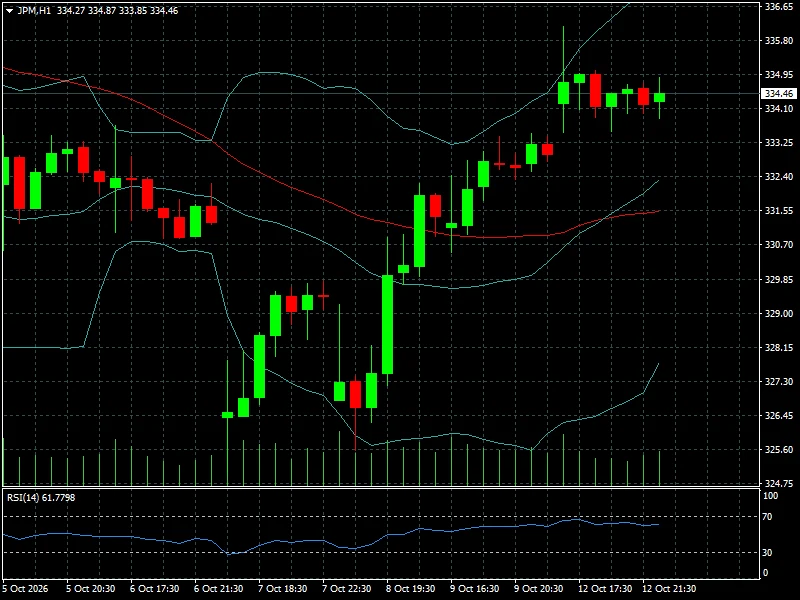
El resultado adquiere relevancia porque JPMorgan es uno de los principales referentes del sistema financiero estadounidense. Su desempeño ofrece información sobre la actividad de los mercados de capitales, la demanda de servicios financieros y la capacidad de los bancos para generar beneficios en un entorno de mayores rendimientos de la deuda.
Wells Fargo supera las previsiones de beneficios, pero no las de ingresos
Wells Fargo registró un BPA de US$1,87, frente a los US$1,84 de la tabla de estimaciones, aunque sus ingresos de US$21.870 millones quedaron por debajo de los US$22.310 millones previstos. El beneficio neto ascendió a US$5.950 millones, frente a US$5.590 millones en el mismo período del año anterior.
Uno de los datos relevantes fue el crecimiento del 5% de los ingresos netos por intereses, que alcanzaron US$12.520 millones. La expansión de los préstamos y la mayor flexibilidad para conceder crédito tras la retirada del límite regulatorio sobre sus activos contribuyeron al desempeño de la entidad, según Reuters.
El contraste entre beneficios e ingresos muestra que la rentabilidad bancaria no depende únicamente del volumen total de negocio. La capacidad para generar ingresos por intereses, controlar los gastos y mantener una cartera de crédito saludable puede sostener los beneficios incluso cuando los ingresos agregados no alcanzan las expectativas.
En el gráfico horario, Wells Fargo cotizaba cerca de US$83,27, después de retroceder desde máximos próximos a US$84,20.
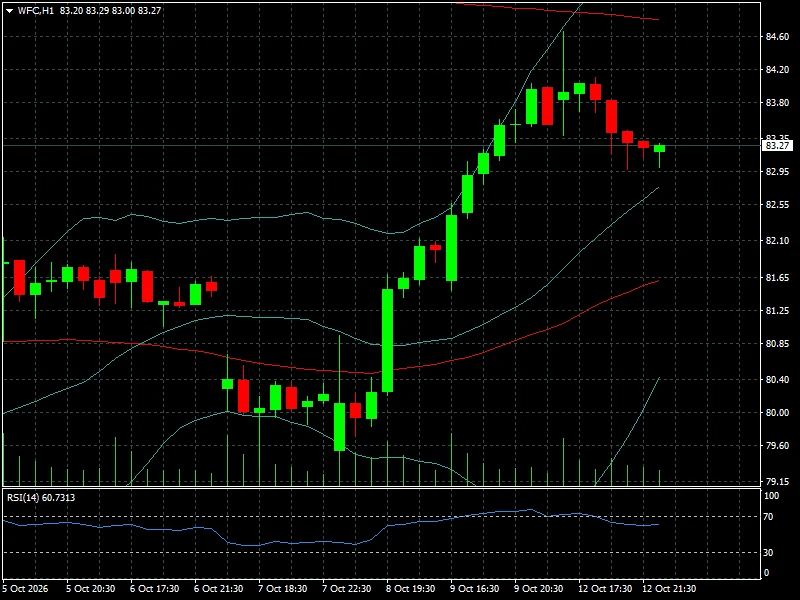
El RSI se situaba alrededor de 60,73, todavía en una zona compatible con un impulso positivo, aunque inferior a los niveles observados durante el máximo reciente.
Citigroup destaca por sus beneficios y el crecimiento de los ingresos
Citigroup también superó las estimaciones. El banco registró un BPA de US$2,85 frente a los US$2,65 esperados, mientras que sus ingresos alcanzaron US$23.850 millones, por encima de los US$23.720 millones previstos. El resultado refleja un desempeño superior al consenso tanto en beneficios como en facturación.
La diferencia entre el dato publicado y las previsiones fue más moderada en ingresos que en beneficios. Esto indica que la rentabilidad por acción constituye una referencia central para interpretar el balance, aunque será necesario evaluar el detalle de las divisiones de servicios, mercados y banca para determinar qué negocios explican la mejora.
La acción cotizaba cerca de US$131,90 en el gráfico horario, tras un avance sostenido desde la zona de US$125 registrada durante la semana anterior.
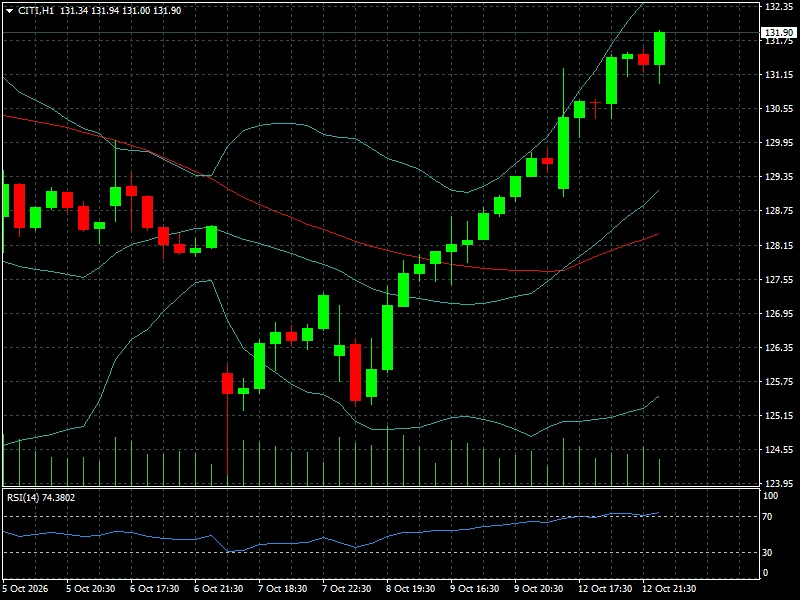
El precio se mantiene próximo a los máximos del período y por encima de la media móvil representada, una estructura técnica más favorable que la observada en Wells Fargo.
No obstante, la continuidad del avance dependerá de que los inversores confirmen que el crecimiento de los beneficios es sostenible y no responde exclusivamente a factores puntuales del trimestre.
Qué significan los resultados bancarios para Wall Street
La primera jornada deja una conclusión: la banca estadounidense mantiene capacidad para generar beneficios, pero el desempeño varía según el modelo de negocio y la exposición a los mercados financieros.
Goldman Sachs se beneficia de la actividad bursátil y de las comisiones de banca de inversión. JPMorgan, pese al crecimiento interanual, quedó por debajo de las previsiones. Wells Fargo mostró fortaleza en los ingresos por intereses, mientras Citigroup superó las estimaciones de beneficios e ingresos.
Esta dispersión es relevante para el conjunto de Wall Street. Cuando las acciones bancarias reaccionan de forma diferente ante una misma coyuntura macroeconómica, el mercado comienza a distinguir entre las entidades capaces de convertir la volatilidad en ingresos y aquellas más expuestas a la desaceleración de determinadas actividades o al aumento de los costos financieros.
El contexto previo tampoco era favorable para todo el sector. Reuters informó que el índice KBW de bancos estadounidenses acumulaba una caída del 13% desde agosto y del 6% durante el trimestre, en un entorno de rendimientos elevados de los bonos del Tesoro y preocupación por el efecto de las tasas sobre la actividad crediticia y las operaciones corporativas.
Lectura de mercado: beneficios, crédito y tasas de interés
Los inversores deberán distinguir entre tres factores durante las próximas sesiones: la capacidad de los bancos para sostener sus beneficios, la calidad de sus carteras de crédito y el impacto de las tasas de interés sobre sus márgenes.
Un entorno de tasas elevadas puede favorecer los ingresos por intereses cuando los activos bancarios se reajustan más rápido que el costo de los depósitos. Sin embargo, también encarece la financiación de hogares y empresas, puede reducir la demanda de crédito y aumenta el riesgo de que algunos prestatarios tengan dificultades para cumplir sus obligaciones.
La actividad de los mercados de capitales representa otro elemento decisivo. El desempeño de Goldman Sachs confirma que la negociación de acciones puede compensar la debilidad de otras divisiones, aunque esa fuente de ingresos también depende de la volatilidad, el volumen operado y el apetito de los inversores. En cambio, el resultado de JPMorgan muestra que incluso una entidad diversificada puede quedar por debajo de las expectativas cuando determinados negocios pierden impulso.
La política monetaria seguirá condicionando estas variables. Los próximos datos de inflación de Estados Unidos y las comunicaciones de la Reserva Federal pueden modificar las expectativas sobre la trayectoria de las tasas y, con ellas, las valoraciones bancarias. En este contexto, conviene seguir la evolución del dólar y las expectativas de tasas de interés, así como el comportamiento de los rendimientos de los bonos del Tesoro.
Qué deben vigilar los inversores en las próximas sesiones
La atención se trasladará ahora a Bank of America y Morgan Stanley, que publicarán sus resultados el miércoles 14 de octubre, junto con otras compañías financieras. Sus cifras permitirán ampliar la comparación entre banca comercial, gestión patrimonial y banca de inversión.
También será importante observar las previsiones de las entidades para el cierre del año. Las perspectivas de crecimiento del crédito, el costo de los depósitos, las provisiones por pérdidas crediticias y los ingresos procedentes de los mercados pueden influir tanto como los resultados ya publicados.
En el plano bursátil, las cotizaciones de JPMorgan, Goldman Sachs, Wells Fargo y Citigroup ofrecen referencias diferentes. La consolidación de los avances en Goldman Sachs y Citigroup reforzaría la lectura positiva de sus balances; una pérdida de impulso en JPMorgan o Wells Fargo, en cambio, podría reflejar que el mercado sigue preocupado por la sostenibilidad de los ingresos y las condiciones financieras.
Conclusión FyM: la banca supera la prueba de forma desigual
Los resultados del tercer trimestre muestran que el sistema bancario estadounidense conserva capacidad de generación de beneficios, aunque no todas las entidades están aprovechando las mismas oportunidades. Goldman Sachs sobresale por la negociación bursátil, Citigroup supera las expectativas, Wells Fargo combina crecimiento de beneficios con ingresos inferiores al consenso y JPMorgan acusa la debilidad de determinadas divisiones.
Para Wall Street, el mensaje no es uniformemente alcista ni bajista. Los balances confirman que la rentabilidad bancaria sigue siendo resistente, pero también revelan diferencias en la calidad del crecimiento y en la exposición a las condiciones del mercado.
La próxima señal relevante llegará de las previsiones corporativas y de los datos macroeconómicos. Si los bancos mantienen sus márgenes y la calidad del crédito, el sector podría recuperar atractivo. Si el aumento de los costos financieros termina afectando la demanda de préstamos y la solvencia de los clientes, los buenos resultados de un trimestre podrían no ser suficientes para sostener las cotizaciones.