Petróleo, Fed y Trump-Xi: las claves de los mercados esta semana
— Equipo Editorial
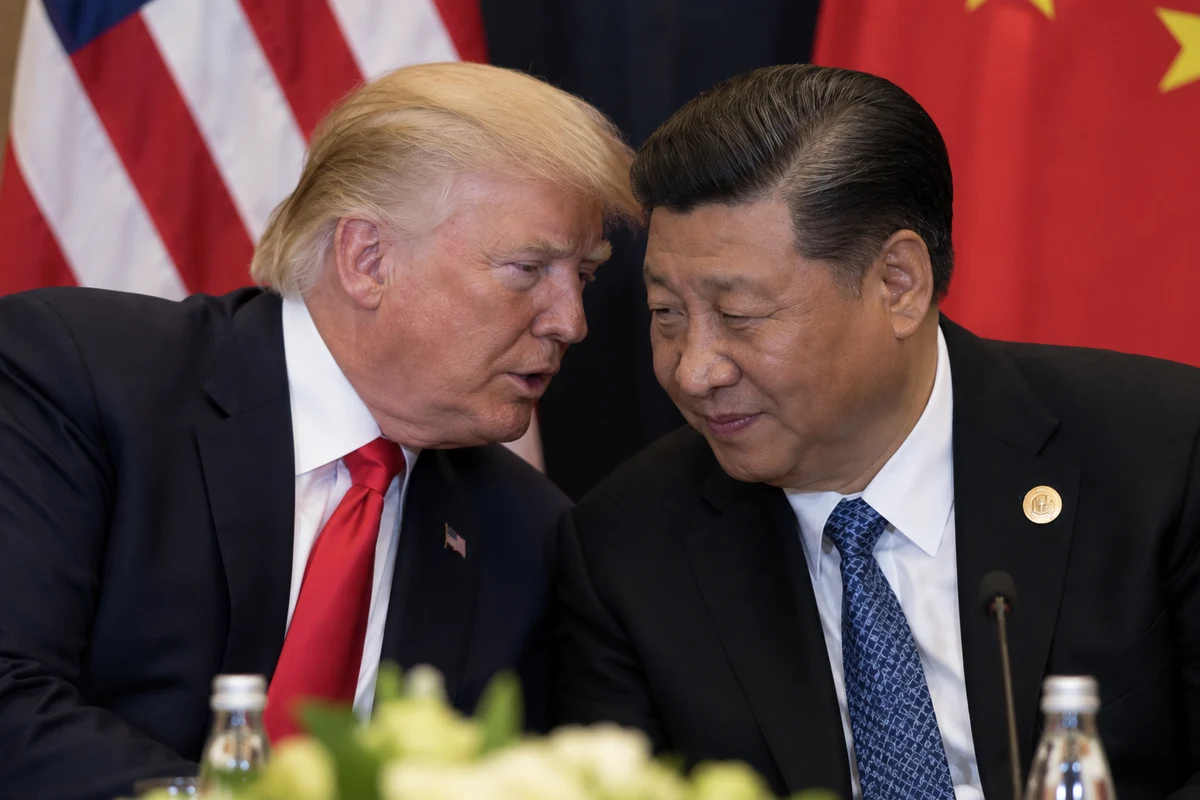
Los mercados financieros comienzan la semana con una narrativa más compleja: el petróleo y las expectativas de nuevas subidas de tasas siguen condicionando bonos, dólar y acciones, pero la moderación del crudo y la fortaleza de la demanda vinculada a la IA permiten un rebote inicial de los activos de riesgo. Tras una semana pasada marcada por la subida de tasas de la Fed, mayores rendimientos del Tesoro y el petróleo sobre US$100, el foco pasa ahora a la Asamblea General de la ONU en Nueva York, el encuentro Trump-Xi, la guerra Rusia-Ucrania, los datos de actividad y la inversión en IA.
El cambio más importante al comenzar esta semana está en el petróleo. Después de haber superado los US$109 durante la semana anterior, el crudo retrocede ante señales de recuperación de los flujos de Arabia Saudita y mayores expectativas de suministro. En la gráfica intradía de WTI, el precio se sitúa en 102,262 dólares por barril, mientras que su variación semanal de referencia es de -2,93%. La corrección reduce parcialmente la presión inmediata sobre la inflación, aunque todavía no elimina el riesgo energético: los inventarios globales podrían agotarse mucho más rápido si las interrupciones en Oriente Medio persisten.
La segunda gran narrativa es monetaria. La Fed elevó su rango objetivo hasta 3,75%-4,00% y dejó abierta la posibilidad de nuevas subidas, mientras el BCE también aumentó sus tasas y el Banco de Inglaterra mantuvo el tipo en 3,75%, pero advirtió sobre una inflación potencialmente superior al 4% a comienzos de 2027. El Banco de Japón, por su parte, elevó su tasa al 1,25%, máximo en 31 años, aunque la reacción del yen mostró que el mercado interpretó la decisión como menos agresiva de lo esperado.
Mercados en perspectiva
La semana pasada dejó una señal particularmente relevante: la inflación volvió a ocupar el centro de la formación de precios. El petróleo actuó como puente entre geopolítica y política monetaria, elevando los rendimientos de los bonos y reduciendo el margen de maniobra de los bancos centrales. El rendimiento del Treasury estadounidense a 10 años llegó a superar el 5%, mientras el mercado comenzó a valorar nuevamente un escenario de tasas altas durante más tiempo.
Sin embargo, el comienzo de esta semana muestra que esa narrativa no es lineal. La caída del petróleo y la fortaleza de la demanda de chips vinculada a IA permitieron que los futuros estadounidenses y las bolsas europeas recuperaran terreno. Los futuros del Nasdaq llegaron a subir cerca de 1%, mientras los del S&P 500 avanzaban alrededor de 0,6% en la apertura asiática.
Energía
El petróleo continúa siendo la variable macroeconómica más sensible del mercado. En la gráfica M15 de WTI, el precio observado es 102,262 dólares por barril.
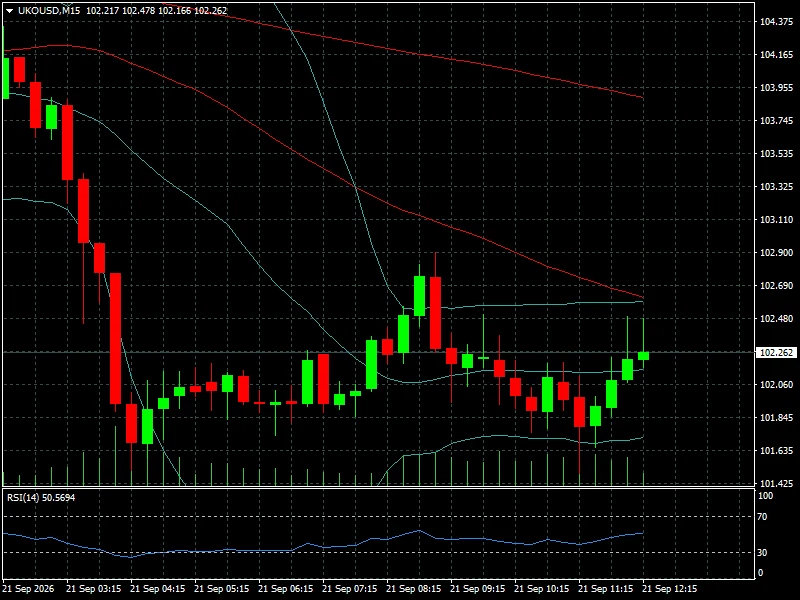
La referencia semanal disponible muestra una caída de 2,93%, después del fuerte salto registrado durante la semana anterior. En el caso del Brent, la referencia de mercado del inicio de la sesión se situó alrededor de US$101,7, después de haber llegado a superar US$109 durante la semana pasada.
El movimiento de esta semana responde principalmente a factores de oferta y geopolítica, más que a un deterioro repentino de la demanda mundial. Arabia Saudita habría recuperado exportaciones por encima de 4 millones de barriles diarios durante septiembre, frente a 2,4 millones en agosto, mientras existen esfuerzos para restablecer parte de los flujos afectados por los ataques. Al mismo tiempo, continúan las tensiones en torno al estrecho de Ormuz y los ataques hutíes contra infraestructura saudí.
La pregunta central para el mercado energético es si la recuperación de los flujos será suficiente para neutralizar la prima geopolítica. La respuesta determinará si el petróleo vuelve hacia niveles inferiores a US$100 o si el mercado retoma rápidamente la presión alcista.
El gas natural también refleja el riesgo energético global, aunque con una sensibilidad diferente al petróleo. En las referencias, el gas natural muestra una caída semanal de 0,66%, lo que sugiere que el shock actual está concentrándose mucho más en el crudo y los combustibles líquidos que en todo el complejo energético.
Metales
El oro comienza la semana en 4.352,51 dólares por onza, después de registrar una variación semanal de +1,28%.
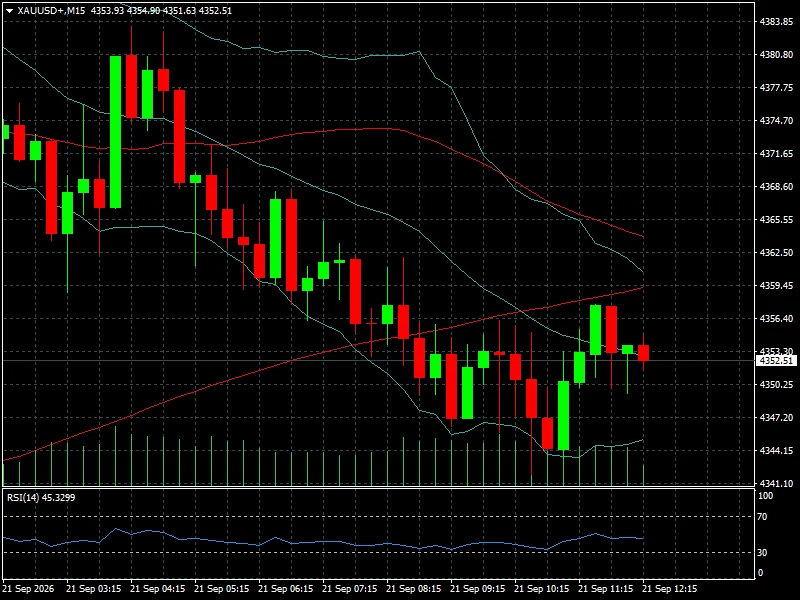
El comportamiento resulta significativo porque se produce en un contexto de rendimientos estadounidenses elevados: el metal conserva demanda defensiva, pero al mismo tiempo enfrenta el costo de oportunidad de tasas más altas.
La estructura intradía de la gráfica muestra una corrección desde máximos próximos a 4.380 dólares y una cotización alrededor de 4.352,51. El RSI se encuentra cerca de 45,3, por lo que el gráfico no muestra una condición extrema de sobrecompra en el momento de la captura.
La plata avanzó 4,78% durante la semana según las referencias adjuntas y cotiza alrededor de 66,233 dólares en la tabla de precios. El cobre es todavía más relevante desde el punto de vista de crecimiento: la gráfica muestra 6,6855 dólares y una variación semanal de +6,25%. El avance del cobre, frente a la debilidad relativa de algunos índices estadounidenses, sugiere que parte del mercado continúa descontando actividad industrial y demanda vinculada a infraestructura tecnológica.
Forex
El dólar llega al comienzo de la semana fortalecido por el cambio en las expectativas de tasas. El índice dólar se encuentra alrededor de 100,23-100,28, después de haber avanzado más de 1% la semana anterior.
El EUR/USD muestra una configuración claramente diferente. En la gráfica M15, el precio observado es 1,14777 y la tabla de comportamiento registra una caída semanal de 1,92%.
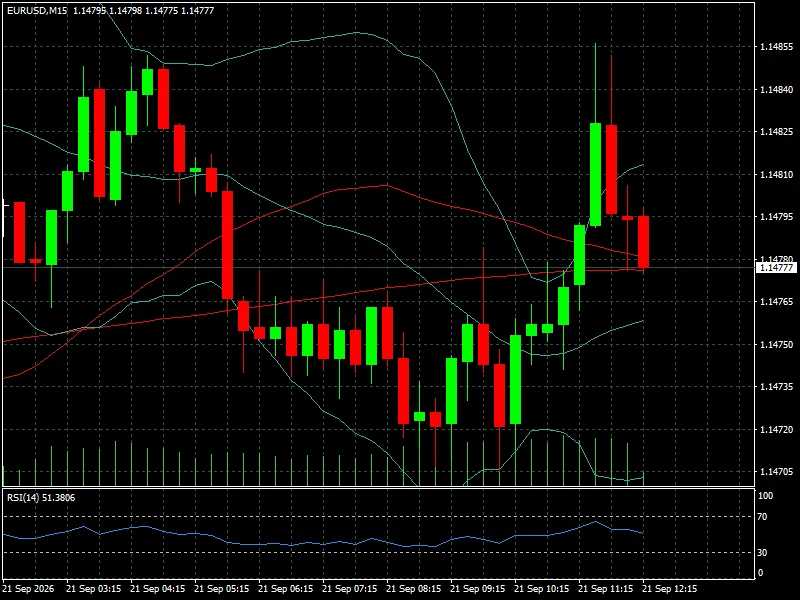
La presión sobre el euro combina fortaleza del dólar, diferenciales de tasas y el impacto del shock energético sobre las expectativas europeas. El BCE elevó su tasa de depósito hasta 2,50%, pero el mercado sigue evaluando cuánto más deberá endurecer la política monetaria si el petróleo permanece elevado.
El USD/JPY constituye una de las señales más importantes del mercado de divisas. La gráfica muestra 157,225, mientras la variación semanal del par fue de +1,83%.
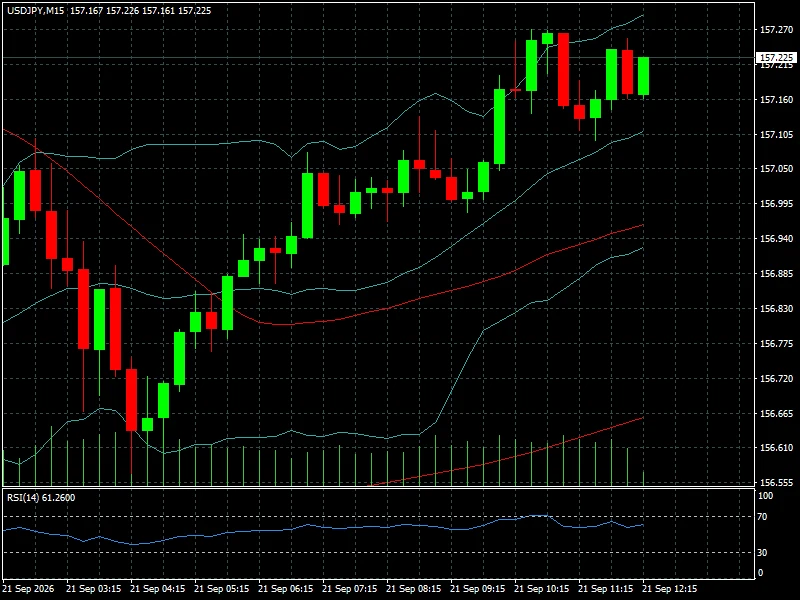
La paradoja es que el Banco de Japón acaba de subir su tasa hasta 1,25%, pero el yen se debilitó porque la decisión incorporó dos votos disidentes y no ofreció una señal suficientemente agresiva sobre próximas subidas. La posibilidad de intervención oficial vuelve a ser un elemento central para el par.
La debilidad no fue uniforme entre las monedas. GBP/USD cayó 1,84% semanal, mientras AUD/USD perdió 0,13% y NZD/USD 0,87%. USD/CAD avanzó 0,81% y USD/MXN 0,37%. El patrón indica que el dólar recibió un impulso general de la Fed, pero los movimientos fueron modulados por las respectivas expectativas de política monetaria y por el comportamiento de las materias primas.
China constituye una excepción relevante. El yuan alcanzó su nivel más fuerte frente al dólar en más de tres años, alrededor de 6,6950, mientras el Banco Popular de China permitió una mayor apreciación del tipo de cambio antes de la reunión Trump-Xi.
Renta variable
La renta variable terminó la semana anterior con una divergencia significativa. El S&P 500 cerró en 7.650,50 puntos y ganó 0,40% semanal; el Nasdaq terminó en 26.522,55 y avanzó 1,28%. En cambio, el Dow Jones cayó 1,41% hasta 51.682,64 y el Russell 2000 perdió 1,10%, hasta 2.860,40.
La diferencia refleja el peso de la tecnología y de las expectativas asociadas a IA. El mercado no está abandonando el riesgo de forma generalizada: está diferenciando entre empresas sensibles a tasas y sectores que continúan recibiendo expectativas de crecimiento estructural.
Los índices europeos presentan una imagen más constructiva. El DAX registró +0,43% semanal, el FTSE 100 +0,38%, el CAC 40 +0,27% y el Euro Stoxx 50 +0,89%. En la apertura de esta semana, las bolsas europeas recibieron apoyo adicional de la caída del petróleo y de la recuperación de los valores tecnológicos.
En tanto, en los índices asiaticos el comportamiento fue más fuerte: el Nikkei 225 avanzó 2,40% semanal, el Shanghai Composite 1,66%, el Shenzhen Component 2,58%, el KOSPI 4,84% y el Taiwan Weighted 4,03%. La demanda de semiconductores es el principal elemento diferencial. Corea del Sur registró exportaciones récord durante los primeros 20 días de septiembre, impulsadas por los chips.
La lectura agregada es, por tanto, de risk-on selectivo: el mercado acepta riesgo cuando encuentra crecimiento visible, pero sigue penalizando los activos más expuestos a tasas y al deterioro de las condiciones financieras.
Criptoactivos
Bitcoin comienza la semana en 84.014,26 dólares en la gráfica M15 y registra una variación semanal de +6,69%.
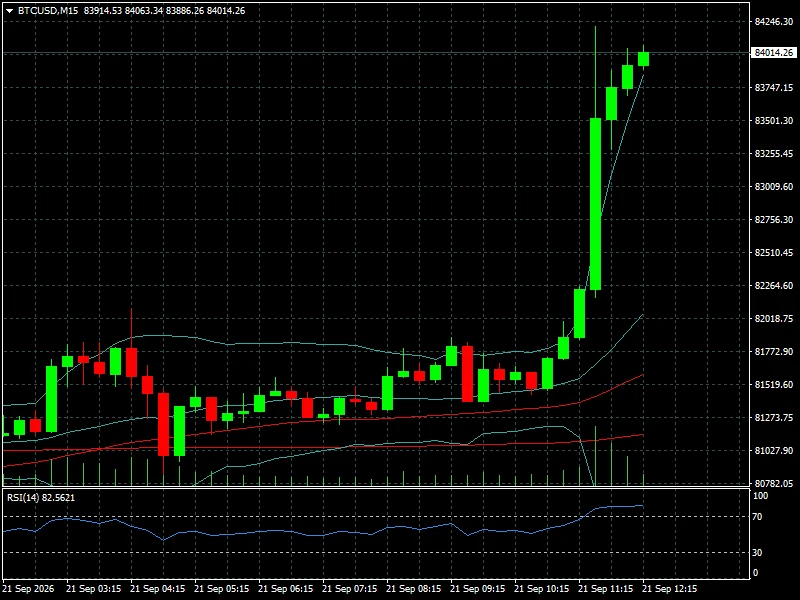
La estructura técnica muestra una aceleración muy marcada durante la última parte de la sesión, con el RSI alrededor de 82,6, señal de una condición de sobrecompra de corto plazo.
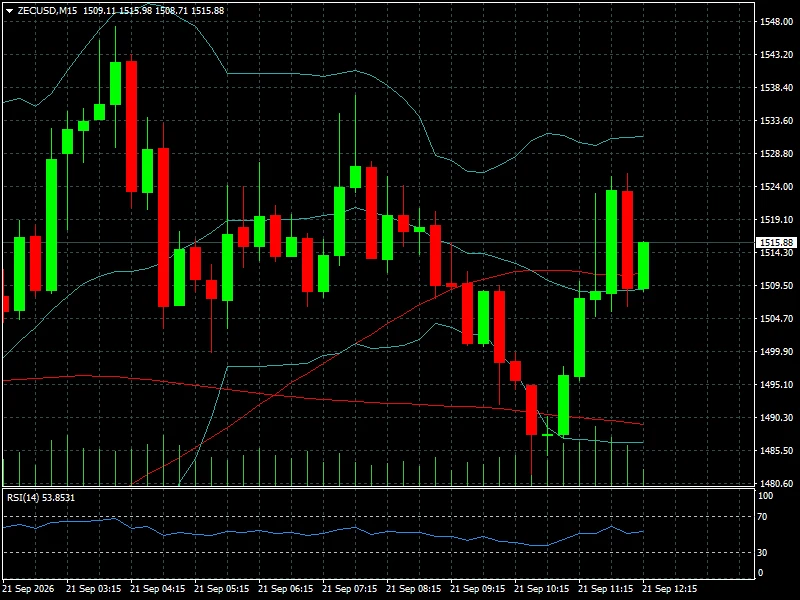
Ethereum figura en torno a 2.700,03 dólares y acumula +7,16% semanal. Entre las altcoins destaca Zcash: la gráfica M15 muestra 1.515,88 dólares, mientras la variación semanal registrada la semana pasada fue de +32,87%.
Solana, en tanto, avanzó 12,55% semanal.
La lectura de conjunto sigue siendo la de un mercado de riesgo y liquidez. Bitcoin está acompañando el repunte de activos tecnológicos y especulativos más que funcionando como refugio clásico. La velocidad del movimiento también introduce un riesgo de toma de beneficios si los rendimientos vuelven a subir o si el dólar retoma la fortaleza de la semana anterior.
Contexto macroeconómico y geopolítico
La Fed cambió el régimen inmediato de expectativas al elevar los tipos hasta 3,75%-4,00% y señalar que todavía podría ser necesario endurecer más la política monetaria para conseguir una reducción más rápida de la inflación. El mercado comenzó a valorar una probabilidad superior al 50% de otra subida en octubre.
El BCE también elevó sus tasas hasta 2,50% en septiembre y proyectó una inflación de 3,0% para 2026, con riesgos al alza derivados de la energía. El Banco de Inglaterra mantuvo 3,75%, pero advirtió que una persistencia de los precios energéticos podría obligarlo a volver a subir.
El tercer eje es geopolítico. La Asamblea General de Naciones Unidas abre una semana de alta intensidad diplomática en Nueva York, con la guerra de Ucrania, Oriente Medio, comercio internacional y gobernanza de inteligencia artificial entre los temas principales. Cerca de 130 jefes de Estado participan en la semana de alto nivel.
En Ucrania, la situación militar volvió a escalar. Un ataque ruso con drones contra la región de Kyiv dejó cuatro muertos, incluidos tres niños, mientras Rusia acusó a Ucrania de una ofensiva masiva con drones sobre Moscú y amenazó con intensificar sus ataques. El conflicto vuelve así a introducir riesgo sobre infraestructura energética y sobre la relación entre Washington, Moscú y Kyiv.
La semana también estará dominada por la relación entre Estados Unidos y China. Xi Jinping realizará una visita de Estado a Estados Unidos entre el 23 y el 25 de septiembre y se reunirá con Trump. Las conversaciones incluyen comercio, cadenas de suministro, IA y tensiones geopolíticas.
La inteligencia artificial constituye un cuarto eje. La semana pasada comenzó con una fuerte venta de acciones vinculadas a IA después de que ejecutivos de Anthropic, OpenAI y xAI pidieran moderar el ritmo de desarrollo por razones de seguridad. Sin embargo, el mercado revirtió parte de ese movimiento cuando volvió a observar evidencia de fuerte demanda de chips y centros de datos.
La cuestión pasó entonces de "si continúa la inversión en IA" a "a qué velocidad y bajo qué regulación continuará". Las conversaciones Estados Unidos-China añaden una dimensión geopolítica al tema: Washington y Beijing ya discutieron un posible mecanismo de notificación sobre incidentes de seguridad relacionados con IA.
Mercado al inicio de la nueva semana
La apertura del 21 de septiembre muestra una reducción parcial del estrés. Los futuros del S&P 500 avanzaban alrededor de 0,6% y los del Nasdaq cerca de 1%, mientras Europa también iniciaba en positivo. El descenso del petróleo permitió una recuperación de los bonos europeos y alivió temporalmente el temor a un nuevo salto inflacionario.
Pero el mercado no ha abandonado el escenario de tasas elevadas. El Treasury a dos años había llegado a 4,7604%, máximo desde mediados de 2024, después de una subida de 36 puntos básicos en apenas dos semanas. La curva sigue siendo una de las variables fundamentales para determinar cuánto espacio queda para que las acciones tecnológicas continúen expandiendo múltiplos.
En las gráficas, la fotografía inicial es heterogénea: WTI en 102,262 dólares, oro en 4.352,51, cobre en 6,6855, EUR/USD en 1,14777, USD/JPY en 157,225, Bitcoin en 84.014,26 y Zcash en 1.515,88. La combinación revela un mercado que simultáneamente descuenta tasas elevadas, demanda tecnológica fuerte y una prima geopolítica todavía considerable.
Qué vigilar durante la próxima semana
El primer gran foco será la Asamblea General de Naciones Unidas. La presencia de Trump en Nueva York y las conversaciones sobre Ucrania, Oriente Medio y seguridad internacional pueden producir movimientos rápidos en petróleo, oro, dólar y activos europeos si aparecen señales concretas de escalada o negociación.
El segundo será el encuentro Trump-Xi del 24 de septiembre. El mercado buscará señales sobre la continuidad de la tregua comercial, aranceles, acceso tecnológico, minerales críticos, cadenas de suministro y cooperación en inteligencia artificial. El yuan ya está reaccionando al evento: su apreciación hacia 6,6950 muestra que Beijing está permitiendo una moneda más firme antes de la reunión.
El miércoles 23 de septiembre llegarán los PMI preliminares de septiembre de Estados Unidos, Europa y Reino Unido. Para Estados Unidos, las referencias disponibles apuntan a un PMI manufacturero alrededor de 53,4 y servicios de 56,0. Una actividad más fuerte de lo esperado podría reforzar el escenario de tasas altas; una desaceleración significativa tendría el efecto contrario.
Ese mismo día serán relevantes los inventarios de petróleo de Estados Unidos. En un mercado donde cada barril adicional de suministro tiene impacto sobre las expectativas de inflación, un aumento importante de inventarios podría reforzar la corrección del crudo; una sorpresa negativa podría reactivar la prima energética.
El jueves 24 concentrará decisiones de bancos centrales, incluyendo al Banco Nacional Suizo, además de indicadores de actividad y empleo. También serán relevantes los discursos de miembros de la Fed después de la subida de tasas. El viernes 25, los pedidos de bienes duraderos de Estados Unidos y la confianza del consumidor de Michigan completarán el principal bloque de datos estadounidenses de la semana.
Finalmente, Ucrania y Rusia seguirán siendo un riesgo de cola para energía y mercados europeos. La intensificación de ataques contra infraestructura energética puede volver a ampliar rápidamente la prima del petróleo y reactivar el temor a inflación, mientras cualquier señal verificable de negociación podría producir el movimiento contrario. Calendario económico semanal
Conclusión FyM
La semana que comienza no parte de una narrativa única. El mercado sigue procesando el giro de los bancos centrales hacia una política más restrictiva, pero la corrección del petróleo y la fortaleza de la inversión en inteligencia artificial han impedido que ese endurecimiento se transforme automáticamente en un escenario de aversión al riesgo.
La principal señal de cambio está en la interacción entre petróleo y tasas. Mientras el crudo permanezca por encima de US$100, los bancos centrales tendrán menos margen para ignorar el componente inflacionario. Pero si los flujos de Oriente Medio continúan normalizándose, parte de la presión sobre los bonos podría desaparecer y permitir que la tecnología vuelva a liderar las bolsas.
El otro gran factor será geopolítico. Naciones Unidas, la reunión Trump-Xi y la evolución de la guerra Rusia-Ucrania concentran suficientes riesgos como para alterar en cuestión de horas las expectativas sobre energía, comercio y política monetaria. Al mismo tiempo, la IA introduce una segunda narrativa de crecimiento que está evitando que el mercado quede completamente dominado por la inflación.
Para traders e inversores, la variable que puede confirmar o invalidar la narrativa dominante será la combinación entre petróleo y rendimientos estadounidenses: si ambos vuelven a subir simultáneamente, la presión sobre acciones, bonos y activos especulativos aumentará; si el crudo continúa descendiendo mientras los rendimientos se estabilizan, el mercado tendrá espacio para volver a privilegiar crecimiento y tecnología. En esta semana, más que un solo dato, será la dirección conjunta de petróleo, Treasury y dólar la que determine el tono de los mercados.