Calendario económico semanal: inflación, PMI y Trump-Xi concentran la atención
— Equipo Editorial
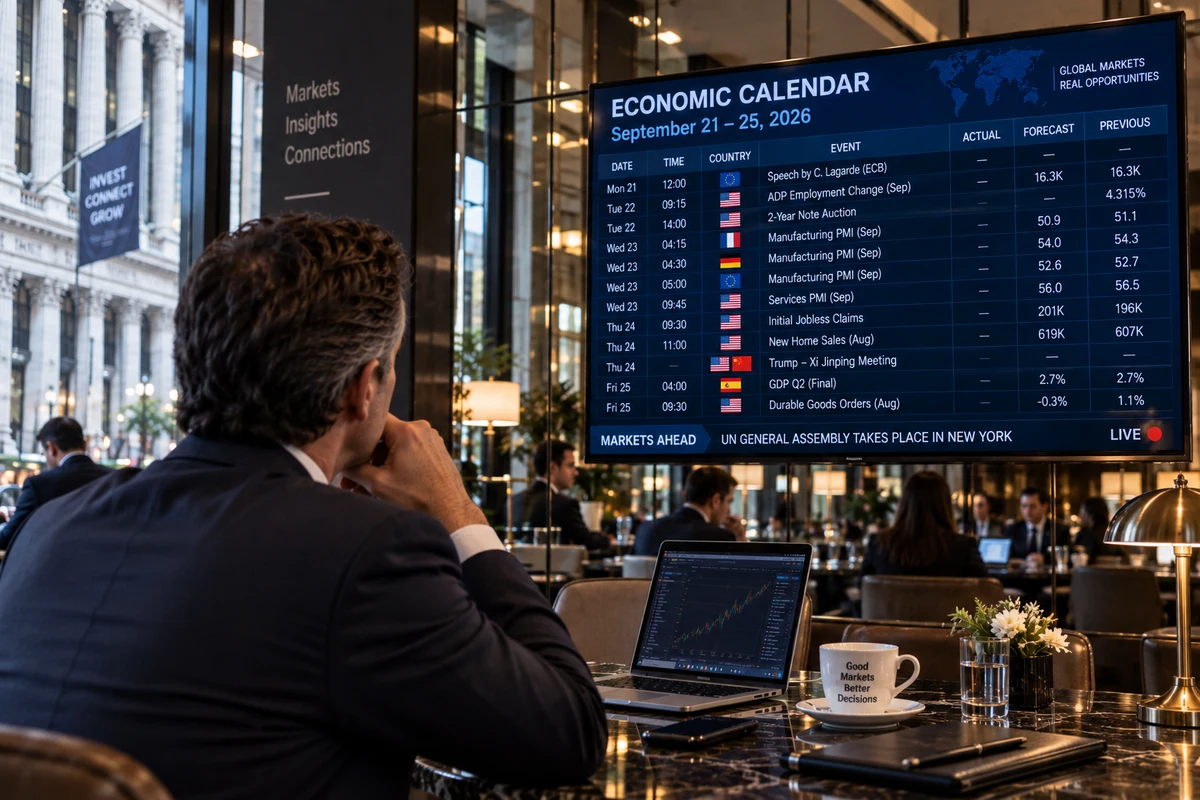
La semana del 21 al 25 de septiembre de 2026 estará marcada por una combinación de indicadores de actividad, empleo, vivienda y confianza, junto con dos acontecimientos geopolíticos de especial relevancia: la Asamblea General de Naciones Unidas en Nueva York y el encuentro entre Donald Trump y Xi Jinping previsto para el jueves 24. Para los mercados, el foco estará puesto en cómo los nuevos datos modifican las expectativas sobre tasas, especialmente después de que la Reserva Federal llevara su tasa al rango de 3,75%-4,00%, mientras el petróleo y los rendimientos de los Treasuries mantienen elevada la sensibilidad del dólar, los bonos y Wall Street.
La agenda comienza con una semana particularmente cargada para el mercado de divisas. Las intervenciones de Christine Lagarde y otros miembros del BCE, los PMI europeos y estadounidenses y las nuevas referencias sobre empleo permitirán evaluar si la divergencia entre las principales economías continúa ampliándose.
Al mismo tiempo, Nueva York concentrará buena parte de la atención internacional. La ONU celebrará su semana de alto nivel entre el 22 y el 29 de septiembre, mientras que Trump y Xi tienen previsto reunirse en Washington el 24 de septiembre, en un contexto de negociaciones sobre comercio, tecnología, inteligencia artificial y minerales críticos.
Lunes: el BCE abre la agenda
El lunes 21 tendrá una agenda relativamente reducida, pero con una intervención de elevada importancia para el mercado europeo: Christine Lagarde, presidenta del BCE, comparecerá durante la jornada.
La intervención llega después de que el BCE situara su tasa de depósito en 2,50%, según la cobertura previa de FyM. En un contexto en el que el petróleo continúa elevado y las presiones inflacionarias siguen condicionando a los bancos centrales, cualquier referencia de Lagarde sobre crecimiento, inflación o futuras decisiones puede repercutir sobre el euro y los bonos europeos.
La atención estará especialmente concentrada en el EUR/USD, ya que el mercado deberá evaluar si las declaraciones del BCE modifican la diferencia esperada entre las tasas estadounidenses y europeas.
Martes: empleo estadounidense y señales desde Europa
El martes comienza a acelerarse la agenda. España publicará su balanza comercial, mientras Alemania concentrará varias intervenciones de miembros del Bundesbank. También volverá a hablar Lagarde.
Sin embargo, para los mercados internacionales uno de los datos más observados será la variación semanal del empleo según ADP, que aparece con una referencia previa de 16.300 en el calendario. La cifra será relevante porque llega antes de nuevas referencias laborales y puede influir sobre la percepción de la fortaleza del mercado de trabajo estadounidense.
El mismo día, John Williams, miembro de la Fed, ofrecerá declaraciones, mientras el mercado también seguirá la subasta de deuda estadounidense a dos años, cuyo rendimiento anterior figura en 4,315%. Esa combinación entre empleo, discurso monetario y deuda de corto plazo puede generar movimientos particularmente rápidos en el dólar y los Treasuries.
Además, el mercado energético tendrá una referencia preliminar con las reservas semanales de crudo del API, que aparecen con un dato anterior de 7,140 millones de barriles. La evolución del petróleo continuará siendo importante para las expectativas de inflación y, por extensión, para la trayectoria de las tasas.
Miércoles: el gran test de actividad global
El miércoles 23 será probablemente la jornada macroeconómica más intensa de la semana. Los mercados recibirán una batería de PMI manufactureros y de servicios de Francia, Alemania, la zona euro, Reino Unido y Estados Unidos.
En Alemania, el PMI manufacturero tiene una previsión de 54,0, frente a 54,3 anterior, mientras el PMI de servicios se ubica en 49,9, desde 49,7. En la zona euro, el PMI manufacturero aparece con una previsión de 52,6, frente a 52,7 anterior, mientras el de servicios se sitúa en 51,4, desde 51,6.
La lectura estadounidense será especialmente importante. El PMI manufacturero tiene una previsión de 53,4, frente a 53,9 anterior, mientras el PMI de servicios se ubica en 56,0, frente a 56,5. La diferencia entre industria y servicios permitirá evaluar si la economía mantiene una expansión relativamente sólida o comienza a mostrar señales más claras de desaceleración.
Para el mercado, una combinación de servicios resistentes y manufactura más débil tendría una lectura diferente a una desaceleración generalizada. El primer escenario podría mantener presión sobre las expectativas de tasas; el segundo podría reforzar la discusión sobre crecimiento y eventualmente limitar el avance de los rendimientos.
La jornada también incluirá intervenciones de miembros del BCE y de la Fed, además de los inventarios semanales de petróleo de la AIE. En un mercado donde el crudo se mantiene por encima de los US$100, cualquier sorpresa importante en los inventarios puede amplificar los movimientos de energía, inflación y bonos.
El vínculo entre rendimientos y acciones ya ha sido visible. El Treasury a 10 años había superado recientemente el 5%, alcanzando aproximadamente 5,03%, nivel que FyM identificó como una referencia importante para las valoraciones de Wall Street. El repunte del Treasury y su impacto sobre las acciones seguirá siendo una referencia para interpretar la reacción de los mercados.
Jueves: Trump-Xi y el mercado laboral estadounidense
El jueves 24 concentra dos focos completamente diferentes: los datos macroeconómicos de Estados Unidos y el encuentro entre Donald Trump y Xi Jinping.
Las peticiones iniciales de subsidio por desempleo tienen una previsión de 201.000, frente a 196.000 anteriores. También se conocerán los permisos de construcción, previstos en 1,394 millones, frente a 1,433 millones, y las ventas de viviendas nuevas, con una estimación de 619.000, frente a 607.000.
Estos datos permitirán actualizar la lectura sobre empleo y actividad inmobiliaria en Estados Unidos. Una combinación de mercado laboral todavía sólido y vivienda resistente podría dificultar una relajación de las condiciones financieras, mientras que cifras más débiles reforzarían las dudas sobre el crecimiento.
Pero el principal catalizador de la jornada será político-económico: Trump y Xi se reunirán en Washington el 24 de septiembre. Reuters señala que las conversaciones incluirán comercio, la tregua arancelaria, compras de productos estadounidenses, tecnología avanzada, minerales críticos, inteligencia artificial y la relación alrededor de Taiwán.
La tregua comercial vigente entre ambos países tiene prevista su expiración el 10 de noviembre, por lo que cualquier señal sobre una extensión o sobre una reducción de barreras comerciales puede ser relevante para los mercados. Reuters también señala que Washington busca mayores exportaciones chinas de tierras raras y minerales críticos, mientras Beijing presiona para aliviar determinadas restricciones tecnológicas.
El mercado, por tanto, no analizará solamente el resultado diplomático de la reunión. También observará las consecuencias potenciales para empresas industriales, fabricantes de automóviles, semiconductores, tecnología, agricultura y cadenas globales de suministro.
Nueva York concentra el riesgo geopolítico
El encuentro Trump-Xi se desarrollará durante la semana de alto nivel de Naciones Unidas. La Asamblea General de la ONU celebrará el debate general entre el 22 y el 26 de septiembre, con una nueva jornada el 28, en la sede de Naciones Unidas en Nueva York.
Cerca de 130 jefes de Estado se reúnen en Nueva York en un contexto marcado por los conflictos de Oriente Medio y Ucrania, además de las discusiones sobre inteligencia artificial, energía y seguridad internacional.
Para los mercados, la importancia de la ONU no reside en un único indicador económico, sino en la posibilidad de que las declaraciones de los principales gobiernos modifiquen las expectativas sobre conflictos, energía, comercio y relaciones internacionales.
En particular, el petróleo continúa siendo un canal de transmisión fundamental. Una escalada geopolítica puede aumentar la prima de riesgo energética y reforzar las expectativas de inflación, mientras una reducción de las tensiones podría permitir cierta relajación en las materias primas.
El comportamiento reciente de los mercados ya refleja esta sensibilidad. El análisis semanal de petróleo, oro y materias primas mostró cómo el aumento del crudo había comenzado a trasladarse hacia las expectativas de inflación y tasas.
Viernes: inflación, consumo y crecimiento
El viernes 25 cerrará la agenda con indicadores relevantes de Estados Unidos y Europa. Alemania publicará el índice GfK de clima de consumo, cuya previsión se sitúa en -27,1, frente a -26,6 anterior.
España publicará la segunda estimación del PIB, con una previsión de crecimiento anual de 2,7% y trimestral de 0,7%, ambas coincidentes con las referencias anteriores.
En Estados Unidos, el mercado recibirá los pedidos de bienes duraderos, previstos con una caída mensual de 0,3%, aunque el componente subyacente aparece con una previsión de 0,5%, frente a 0,4% anterior. También se conocerán las expectativas de inflación de la Universidad de Michigan, situadas en 4,6%, y la confianza del consumidor, prevista en 47,8.
Estas referencias serán importantes para determinar si el consumidor estadounidense continúa mostrando resistencia pese al entorno de tasas elevadas. La inflación esperada también será observada con atención, porque una persistencia de las expectativas puede complicar cualquier escenario de relajación monetaria.
Para el dólar, el cierre semanal dependerá de la combinación entre actividad, inflación y rendimientos. Una economía resistente con expectativas de inflación elevadas podría mantener el respaldo de las tasas; una desaceleración acompañada de menores presiones inflacionarias produciría una lectura diferente.
Lectura de mercado: una semana de tres velocidades
La estructura de la semana permite dividir el riesgo en tres grandes bloques. El primero es monetario, con Lagarde, miembros de la Fed, PMI y datos laborales. El segundo es macroeconómico, con empleo, vivienda, consumo e inflación. El tercero es geopolítico, concentrado en Naciones Unidas y en la reunión Trump-Xi.
Esta combinación puede generar sesiones con movimientos bruscos incluso cuando los indicadores individuales no sean extraordinarios. El motivo es que los mercados están utilizando cada dato para recalibrar simultáneamente expectativas de crecimiento, inflación y tasas.
El escenario actual sigue siendo particularmente sensible porque los rendimientos estadounidenses se encuentran elevados. Una subida adicional del Treasury puede presionar las valoraciones de las acciones, mientras una caída de los rendimientos puede favorecer a los activos de duración más larga.
El oro también seguirá dependiendo de esta relación. El metal puede recibir apoyo ante un aumento del riesgo geopolítico, pero rendimientos reales elevados y un dólar fuerte pueden limitar su avance.
En el mercado de criptomonedas, Bitcoin continuará siendo especialmente sensible a la liquidez, el dólar y los rendimientos. La experiencia reciente muestra que el activo puede beneficiarse de un dólar más débil y de menores tasas, pero enfrentar presión cuando las condiciones financieras se endurecen. La evolución reciente de Bitcoin frente al dólar ofrece ese marco de referencia.
Conclusión FyM
El calendario económico semanal no tendrá un único dato capaz de definir por sí solo el rumbo de los mercados. La clave estará en la interacción entre actividad, inflación, empleo, tasas y geopolítica.
Los PMI del miércoles serán fundamentales para evaluar el pulso de las principales economías. El mercado laboral, la vivienda y el consumo estadounidense completarán la fotografía durante jueves y viernes. Pero el elemento capaz de alterar rápidamente el escenario será la combinación entre la Asamblea General de la ONU y el encuentro Trump-Xi, especialmente si aparecen señales sobre comercio, minerales críticos, tecnología o conflictos internacionales.
Para los operadores, la referencia central será observar si los datos refuerzan o contradicen el escenario de tasas elevadas. Al mismo tiempo, habrá que seguir el petróleo, los rendimientos del Treasury y el dólar como principales canales de transmisión hacia acciones, oro, divisas y activos de riesgo.
La semana comienza, en definitiva, con una pregunta central para los mercados: ¿puede la economía global mantener su resistencia mientras las condiciones financieras y los riesgos geopolíticos permanecen elevados? La respuesta llegará de forma gradual, dato a dato y declaración a declaración.
Día | País | Indicador / evento | Previsión | Anterior |
|---|---|---|---|---|
Lun. 21 | Eurozona | Discurso de Lagarde (BCE) | — | — |
Mar. 22 | EE. UU. | Empleo ADP semanal | — | 16,3K |
EE. UU. | Subasta T-Note a 2 años | — | 4,315% | |
EE. UU. | Reservas de crudo API | — | +7,140M | |
Mié. 23 | Francia | PMI manufacturero preliminar | 50,9 | 51,1 |
Francia | PMI servicios preliminar | 48,4 | 48,0 | |
Alemania | PMI manufacturero preliminar | 54,0 | 54,3 | |
Eurozona | PMI manufacturero preliminar | 52,6 | 52,7 | |
Eurozona | PMI servicios preliminar | 51,4 | 51,6 | |
EE. UU. | PMI manufacturero preliminar | 53,4 | 53,9 | |
EE. UU. | PMI servicios preliminar | 56,0 | 56,5 | |
EE. UU. | Inventarios de crudo EIA | — | -0,640M | |
Jue. 24 | Alemania | Ifo clima empresarial | 89,0 | 88,8 |
EE. UU. | Peticiones iniciales de subsidio | 201K | 196K | |
EE. UU. | Permisos de construcción | 1,394M | 1,433M | |
EE. UU. | Ventas de viviendas nuevas | 619K | 607K | |
🇺🇸🇨🇳 | Reunión Trump–Xi Jinping | — | — | |
Vie. 25 | España | PIB interanual 2T, segunda estimación | 2,7% | 2,7% |
EE. UU. | Pedidos de bienes duraderos | -0,3% | 1,1% | |
EE. UU. | Bienes duraderos subyacentes | 0,5% | 0,4% | |
EE. UU. | Confianza del consumidor Michigan | 47,8 | 47,8 | |
EE. UU. | Expectativas de inflación Michigan | 4,6% | 4,6% |