Materias primas cierre semanal: petróleo corrige, oro resiste y cobre acelera
— Equipo Editorial
El mercado de materias primas termina la semana con una divergencia clara entre energía y metales: en las últimas cotizaciones de las gráficas analizadas, el cobre se ubica en 6,6038 dólares, el oro en 4.378,37 dólares y el WTI en 100,026 dólares por barril. El cobre conserva una estructura alcista de corto plazo y cotiza cerca de su máximo reciente de 6,6119, mientras el oro se mantiene sobre su media de referencia y el WTI perdió impulso después de superar temporalmente los 102 dólares. La semana estuvo dominada por el petróleo y su impacto sobre la inflación, la subida de tasas de la Reserva Federal hasta 4% y la tensión geopolítica en Oriente Medio. Hacia la próxima semana, el mercado deberá vigilar especialmente los rendimientos de los Treasuries, el dólar, la evolución del suministro de crudo, la actividad económica estadounidense y la demanda industrial china.
La fotografía del cierre es diferente a la observada al comenzar la semana. El petróleo llegó a registrar una fuerte aceleración y el Brent superó los 109 dólares, mientras el WTI se mantuvo por encima de los 100 dólares. Sin embargo, la aparición de rutas alternativas para las exportaciones saudíes y algunas señales diplomáticas contribuyeron a reducir parte de la prima inmediata de riesgo. Arabia Saudita planea mantener exportaciones mediante transferencias de crudo entre buques en Omán, compensando parcialmente las dificultades provocadas por los ataques sobre infraestructura energética.
Los metales, en cambio, terminaron mostrando mayor estabilidad. El oro avanzó 0,68% en la semana y la plata 2,77%, mientras el cobre ganó 2,63%. Esta combinación resulta relevante porque se produjo en un contexto de tasas estadounidenses más altas. La lectura del mercado parece dividirse entre el riesgo inflacionario derivado de la energía y una demanda defensiva que continúa sosteniendo a los metales preciosos.
Semana en perspectiva: energía, inflación y política monetaria
El principal cambio macroeconómico fue la decisión de la Reserva Federal de elevar su tasa de referencia hasta 4%, desde 3,75%. Las nuevas proyecciones también apuntaron a una trayectoria de tasas más elevada que la anticipada anteriormente, manteniendo la presión sobre los activos sensibles al costo del dinero.
Para las materias primas, la importancia de la decisión no reside solamente en el nivel de la tasa. El mercado debe evaluar cuánto tiempo permanecerán elevadas las condiciones financieras y cómo reaccionarán el dólar y los rendimientos de los bonos. Esa relación resulta particularmente importante para el oro y los metales industriales.
El petróleo añadió una segunda capa de presión. El conflicto en Oriente Medio volvió a afectar infraestructura energética y transporte marítimo, mientras el estrecho de Ormuz continúa representando un riesgo para los flujos internacionales. Al mismo tiempo, Arabia Saudita está utilizando rutas alternativas para mantener parte de sus exportaciones, reduciendo parcialmente el riesgo de una interrupción total del suministro.
La combinación entre petróleo caro y política monetaria restrictiva mantiene abierto el riesgo de una inflación más persistente. El problema es especialmente relevante porque el crudo puede actuar simultáneamente sobre inflación, crecimiento y expectativas de tasas.
La semana también dejó una señal importante para los metales industriales. El cobre recibió apoyo de la demanda china y de una situación particularmente ajustada en el mercado de concentrados. Algunas fundiciones chinas han anunciado mantenimientos previstos para octubre y noviembre, mientras las tarifas de tratamiento de concentrado han alcanzado niveles extremadamente bajos.
Comportamiento del petróleo, oro y cobre
El WTI es el activo que presenta la señal técnica más delicada al cierre. La gráfica H1 muestra una última cotización de 100,026 dólares, después de haber alcanzado un máximo intradía de 102,258 y un mínimo de 99,715.
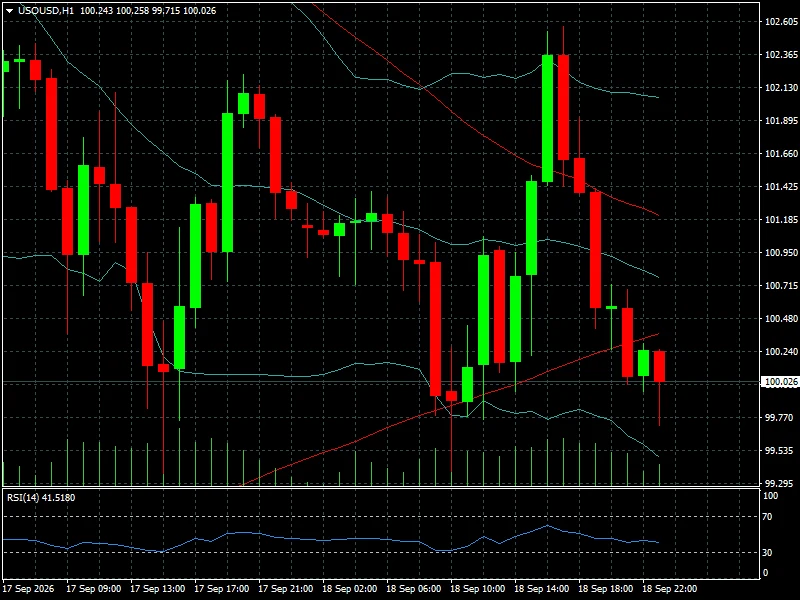
La secuencia reciente muestra que el WTI llegó a superar los 102 dólares antes de sufrir una corrección pronunciada. El precio se encuentra ahora por debajo de la banda media de Bollinger y el RSI de 14 períodos se sitúa en 41,5180. Técnicamente, esto refleja una pérdida clara de momentum respecto del tramo alcista anterior, aunque todavía no configura por sí solo una tendencia bajista de mayor plazo.
La zona de 100 dólares adquiere especial importancia. Mientras el WTI permanezca alrededor de ese nivel, el mercado estará evaluando si se trata de una consolidación después del fuerte rally o del comienzo de una corrección más profunda. Una ruptura sostenida por debajo de 100 podría abrir espacio para una mayor toma de beneficios; por encima, el mercado mantendría abierta la posibilidad de volver a atacar los máximos recientes.
El contexto fundamental continúa siendo muy sensible. El petróleo retrocedió el viernes después de que China pidiera a Irán limitar los ataques de los hutíes contra infraestructura petrolera saudí. Brent cerró en 104,87 dólares y WTI en 100,30 dólares en el mercado de futuros, según Reuters.
El oro presenta una configuración diferente. La gráfica H1 muestra una cotización de 4.378,37 dólares, con un máximo reciente de 4.383,39 y un mínimo de 4.375,60.
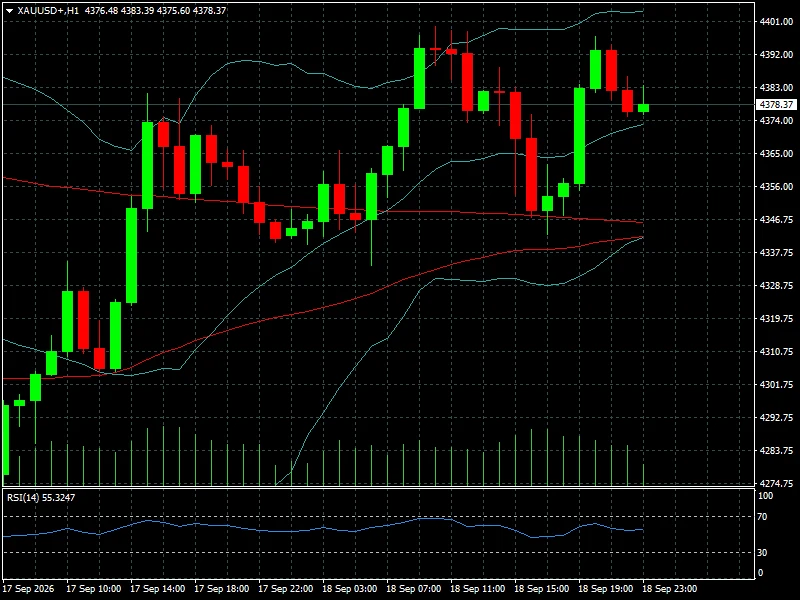
El RSI se ubica en 55,3474, una lectura considerablemente más equilibrada que la observada en el cobre.
El precio se mantiene por encima de la banda media de Bollinger y de la media de largo plazo representada en la gráfica. Esto permite mantener una lectura constructiva de corto plazo, aunque todavía existe una resistencia inmediata en la zona de 4.383-4.400 dólares.
El comportamiento del oro resulta particularmente significativo porque la Fed acaba de elevar las tasas. El metal consiguió avanzar mientras el petróleo retrocedía y los inversores comenzaron a descontar una menor presión inflacionaria inmediata. Reuters señaló que el oro alcanzó un máximo de una semana durante la sesión del viernes y se encaminaba hacia una ganancia semanal.
El oro y su relación con petróleo y tasas continúa siendo una de las relaciones más importantes para interpretar el complejo de metales preciosos.
El cobre es, probablemente, el activo con la estructura técnica más fuerte de los tres. La gráfica muestra una última cotización de 6,6038 dólares, un máximo de 6,6119 y un mínimo de 6,5969. El precio se encuentra claramente por encima de la media de largo plazo y cerca de la banda superior de Bollinger.
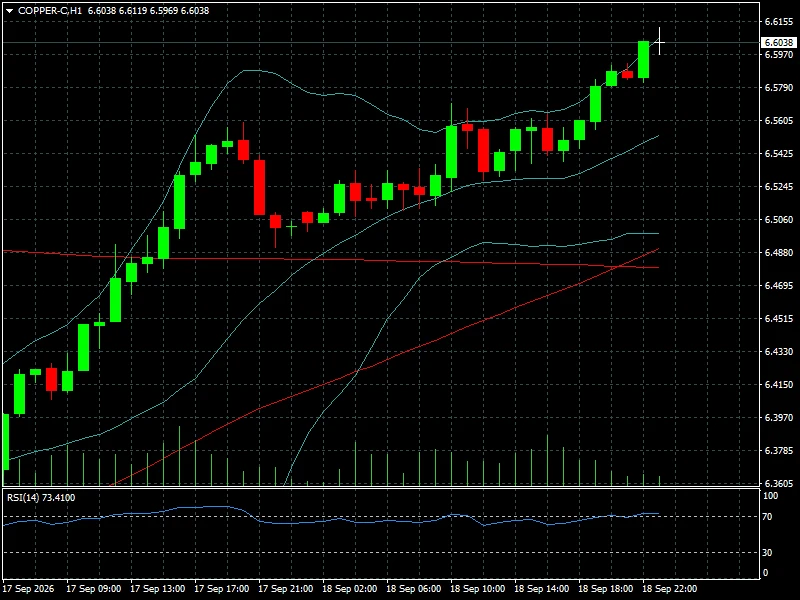
El RSI de 14 períodos alcanza 73,4100. Esa lectura coloca al cobre en una zona de sobrecompra técnica de corto plazo. No implica necesariamente una reversión, pero sí advierte que el movimiento alcista ha adquirido una velocidad que puede favorecer una pausa, consolidación o toma de beneficios.
La diferencia frente al petróleo es importante: el cobre mantiene presión compradora después de recuperar terreno, mientras el WTI muestra una estructura de corto plazo más debilitada.
Lectura técnica y sentimiento
El cobre concentra actualmente la señal técnica más fuerte, pero también la mayor advertencia de corto plazo. Un RSI de 73,41 acompañado por una cotización próxima a la banda superior de Bollinger indica que el mercado llega al cierre con un momentum elevado. Mientras 6,60 dólares funcione como zona de soporte, la estructura permanece favorable; una pérdida de ese nivel podría llevar a una consolidación más amplia.
En el oro, la situación es más equilibrada. Con el precio en 4.378,37 dólares y un RSI de 55,35, no aparece una condición de sobrecompra significativa en la gráfica H1. La zona de 4.383-4.400 será importante para determinar si el metal puede extender el movimiento o si vuelve a consolidar.
El WTI presenta el escenario más sensible. El precio de 100,026 dólares coincide con una zona psicológica de alta relevancia, pero el RSI de 41,52 y la posición por debajo de la banda media reflejan pérdida de impulso.
La diferencia entre los tres activos muestra que el mercado no está operando con una sola narrativa. El petróleo continúa incorporando riesgo geopolítico, el oro combina demanda defensiva con el efecto de las tasas y el cobre está respondiendo principalmente a expectativas de demanda industrial y restricciones de oferta.
El dólar constituye una variable transversal. Una apreciación del billete verde puede limitar el avance de los commodities cotizados en dólares, mientras que una pérdida de fuerza del dólar ofrecería un entorno más favorable para metales y activos vinculados al crecimiento global.
También resulta relevante la relación con otros activos de riesgo, incluido Bitcoin. Cuando las condiciones financieras se endurecen, la competencia por liquidez entre materias primas, criptomonedas y renta variable puede aumentar la volatilidad de todos los segmentos.
Qué observar la próxima semana
La semana del 21 al 25 de septiembre tendrá como uno de sus principales catalizadores los nuevos datos de actividad estadounidense. El mercado seguirá las lecturas preliminares de actividad empresarial, las solicitudes de subsidios por desempleo, las ventas de viviendas nuevas, los pedidos de bienes duraderos y la confianza del consumidor.
Estos indicadores serán importantes porque pueden modificar las expectativas sobre la trayectoria de las tasas. Datos de actividad más resistentes podrían mantener elevados los rendimientos y limitar el avance del oro. Una desaceleración más marcada tendría el efecto contrario, aunque el petróleo seguirá introduciendo un componente inflacionario independiente.
Para el crudo, la evolución de Oriente Medio será determinante. El mercado necesita comprobar si las rutas alternativas de exportación saudíes consiguen compensar las interrupciones y, sobre todo, si mejora de manera sostenida el tránsito por el estrecho de Ormuz. Arabia Saudita prevé exportar unos 60 millones de barriles mediante transferencias buque a buque desde Ras Tanura hacia Omán durante septiembre y octubre.
Cualquier deterioro de esa situación podría devolver rápidamente una prima geopolítica al WTI y al Brent. Por el contrario, una recuperación consistente de los flujos permitiría que los operadores volvieran a concentrarse en demanda, inventarios y perspectivas de crecimiento.
Para el cobre, China seguirá siendo una variable fundamental. La demanda física, los inventarios y las decisiones de producción de las fundiciones serán determinantes para comprobar si el avance hacia 6,60 dólares puede consolidarse. El mercado también deberá vigilar la fortaleza del dólar y los rendimientos estadounidenses.
En el oro, la atención estará centrada en la combinación entre tasas y riesgo geopolítico. Una nueva subida de los rendimientos podría limitar el metal, mientras que una reducción de las tensiones energéticas acompañada de menores yields podría darle margen para superar la zona de 4.400 dólares.
La agenda económica de la próxima semana será especialmente útil para seguir estos movimientos, porque los datos macroeconómicos pueden modificar rápidamente la relación entre dólar, bonos y commodities.
Conclusión FyM
La semana deja un mercado de materias primas dividido en tres velocidades. El WTI llega a 100,026 dólares después de perder impulso desde niveles superiores a 102 dólares; el oro se mantiene firme en 4.378,37 dólares; y el cobre alcanza 6,6038 dólares con una estructura técnica mucho más agresiva.
La principal transformación fue la pérdida parcial de la prima extrema del petróleo. La posibilidad de utilizar rutas alternativas para las exportaciones saudíes redujo parte del temor a una interrupción inmediata del suministro, aunque el riesgo geopolítico continúa elevado.
Al mismo tiempo, los metales demostraron que las tasas más altas no necesariamente generan una reacción uniforme. El oro terminó la semana con una ganancia de 0,68%, mientras el cobre avanzó 2,63%. La demanda defensiva y las restricciones de oferta industrial están compensando parcialmente el efecto de una Fed más restrictiva.
Desde el punto de vista técnico, las referencias quedan claramente diferenciadas. En cobre, 6,60 dólares es la zona inmediata que deberá defenderse, mientras un RSI de 73,41 advierte sobre una posible pausa. En oro, 4.383-4.400 dólares representa la zona a vigilar después del cierre en 4.378,37. En WTI, los 100 dólares son la referencia psicológica central después de la corrección y de un RSI de 41,52.
Para los próximos días, la combinación de petróleo, rendimientos del Treasury y dólar será la principal guía macroeconómica. Pero en cada commodity la respuesta será diferente: el petróleo dependerá principalmente de la geopolítica y el suministro; el oro, de las tasas y la demanda defensiva; y el cobre, de China, la oferta minera y las expectativas sobre el crecimiento industrial.