Materias primas cierre semanal: el oro rebota, el cobre avanza y el petróleo sigue bajo presión geopolítica
— Equipo Editorial
El mercado de materias primas culminó la semana con avances en varios metales y movimientos dispares en energía. El oro terminó en US$4.194,24, con una suba semanal del 1,24%, mientras el cobre avanzó un 2,46% y el Brent ganó un 2,12%, hasta US$104,42. El gas natural europeo subió un 8,93%, frente al 0,60% del WTI. La inflación, la geopolítica, las tasas de interés y la oferta energética serán claves para determinar la continuidad de estos movimientos.
Una semana de señales cruzadas en los mercados de materias primas
El balance semanal dejó una idea central: no hubo un movimiento uniforme entre los distintos segmentos. El cobre y el Brent registraron avances semanales, mientras que el oro recuperó terreno al cierre, pero continuó en negativo en el balance mensual y anual. En el mercado energético, además, las diferencias entre el petróleo, el gas natural y los combustibles refinados reflejaron que los riesgos de oferta no se trasladan de la misma manera a todos los productos.
La sesión del viernes mostró parte de esa fragmentación. El oro avanzó un 1,47% en el día y el cobre un 2,17%, mientras el Brent retrocedió un 0,29%. El gas natural europeo, medido por el contrato Dutch TTF, subió un 3,28%, y el gasoil de Londres cayó un 4,67%. La lectura para los operadores es que el cierre semanal positivo de algunos activos no elimina las señales de fragilidad que todavía aparecen en sus tendencias de mayor plazo.
Semana en perspectiva: geopolítica, inflación y oferta energética
El principal factor de riesgo continuó siendo la situación en Oriente Medio y la seguridad de las rutas marítimas. La incertidumbre en torno al estrecho de Ormuz mantuvo una prima geopolítica en el petróleo: cualquier interrupción adicional de los flujos de crudo y combustibles podría restringir la oferta disponible y elevar los costos de transporte. Sin embargo, las señales de posibles contactos diplomáticos también generaron retrocesos intradiarios, lo que evidencia que el mercado alterna entre el temor a una interrupción prolongada y la expectativa de una distensión.
A ese escenario se sumó el huracán Isaias, que obligó a productores del golfo de México a suspender parte de su actividad. Reuters informó el 9 de octubre que los cierres preventivos alcanzaban aproximadamente 1,5 millones de barriles diarios de producción petrolera y 1.300 millones de pies cúbicos diarios de gas natural.
Este factor añadió presión sobre la oferta estadounidense, aunque su impacto final dependerá de la duración de las interrupciones y de la rapidez con la que se normalicen las operaciones.
La política monetaria estadounidense siguió siendo otra variable decisiva. Las declaraciones de funcionarios de la Reserva Federal reflejaron preocupación por la persistencia de la inflación y la posibilidad de que las tasas deban mantenerse elevadas o subir nuevamente. Para las materias primas cotizadas en dólares, el efecto es doble: unos rendimientos más altos pueden fortalecer la divisa y reducir el atractivo relativo de los metales que no generan intereses; al mismo tiempo, una inflación energética persistente puede aumentar la demanda de cobertura frente a la incertidumbre.
El contexto de demanda también exige cautela. Los indicadores de actividad de Estados Unidos mostraron que el sector servicios seguía expandiéndose en septiembre, aunque a un ritmo algo menor, mientras las presiones sobre los precios de los insumos aumentaban. La combinación de actividad resistente y costos elevados complica la lectura del ciclo: puede sostener el consumo de energía y algunos metales industriales, pero también reducir el margen para una relajación monetaria.
Comportamiento de las materias primas: precios y variaciones semanales
Oro y plata: rebote al cierre, pero sin revertir el balance anual
El oro terminó el viernes en torno a US$4.195,11 por onza, después de recuperar posiciones durante la sesión.
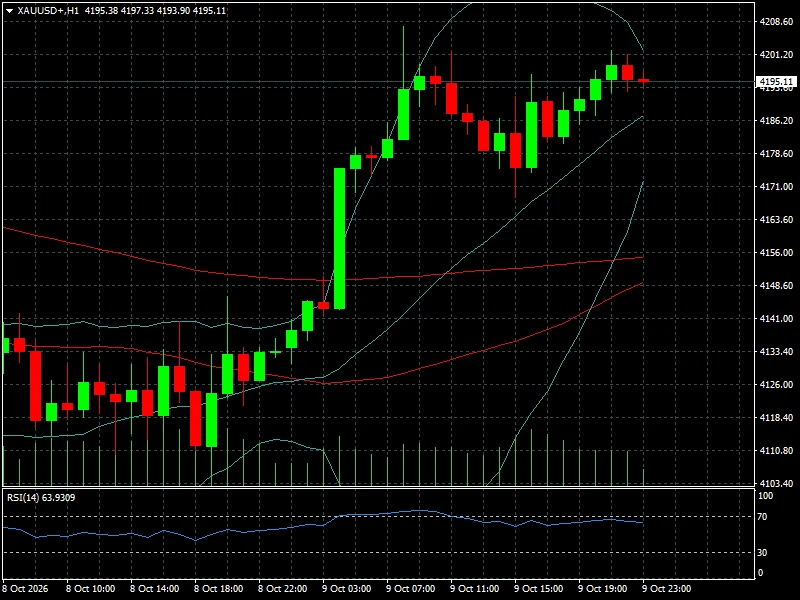
La variación diaria de referencia fue del +1,47%, mientras que el balance semanal alcanzó el +1,24%. No obstante, el metal todavía acumulaba una caída del 3,55% en el mes y del 2,80% en el año, según la tabla de variaciones facilitada.
La recuperación del viernes no basta para confirmar un cambio de tendencia. El gráfico muestra un impulso alcista pronunciado durante la madrugada del 9 de octubre, seguido por una fase de consolidación cerca de US$4.195. El movimiento permitió recuperar parte del terreno perdido, pero el precio todavía necesita sostenerse por encima de los soportes recientes y superar los máximos intradiarios para mejorar la estructura técnica de corto plazo.
El comportamiento del oro sigue vinculado a la evolución del dólar, los rendimientos de los bonos del Tesoro y las expectativas de la Reserva Federal. La demanda de cobertura ante los riesgos geopolíticos puede ofrecer soporte, aunque el aumento de los rendimientos reales o un dólar más firme podrían limitar nuevos avances. La relación histórica entre estos factores se desarrolla en el análisis de FyM sobre el oro como reserva de valor.
La plata acompañó la recuperación diaria, con una subida del 2,77%, hasta US$60,8235 por onza. Sin embargo, su avance semanal fue más moderado, del 0,67%, y mantenía descensos del 5,67% mensual y del 14,68% anual. Esta divergencia sugiere que el repunte reciente todavía no alcanza para revertir la debilidad acumulada en el metal, que combina su función de activo precioso con una demanda vinculada a la actividad industrial.
Cobre: recuperación técnica y balance semanal positivo
El cobre cerró en torno a US$6,6207 por libra, después de rebotar desde la zona de US$6,43 y recuperar terreno durante la sesión del viernes.
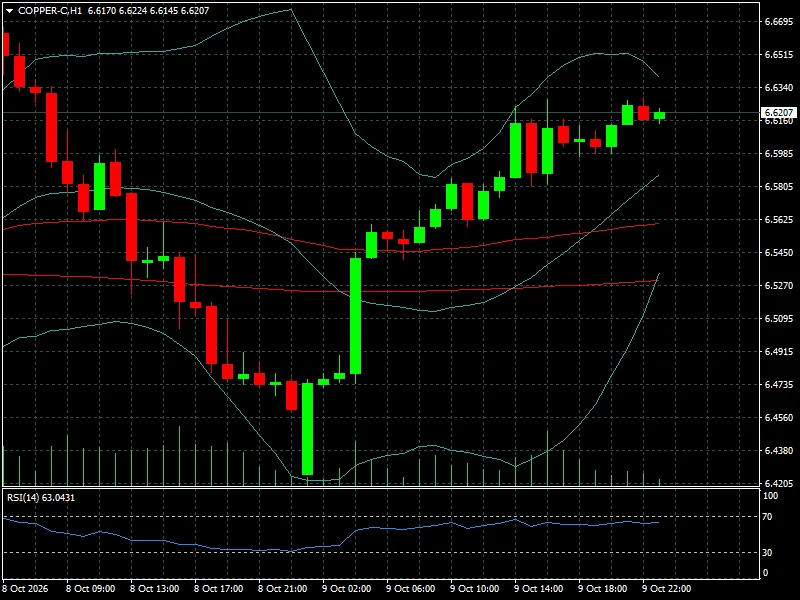
La variación semanal de la tabla fue del +2,46%, con avances del 2,47% en el mes y del 18,09% en el año.
El gráfico muestra una recuperación rápida desde los mínimos del 8 de octubre y una posterior estabilización alrededor de US$6,62. El precio regresó a la parte media-superior del rango intradiario, lo que mejora el tono de corto plazo, aunque todavía debe demostrar que puede sostenerse por encima de los máximos recientes. La recuperación puede interpretarse como una mejora táctica, no como confirmación automática de una nueva fase alcista.
Para el cobre, la lectura fundamental depende menos de la búsqueda de refugio y más de las expectativas de crecimiento industrial, la demanda china, la actividad manufacturera y la disponibilidad de oferta minera. Los datos comerciales y de inflación de China previstos para la próxima semana ayudarán a evaluar si el avance puede sostenerse sobre fundamentos de demanda o si responde principalmente a ajustes de posiciones.
Petróleo: Brent sobre US$104 y WTI cerca de US$92
El Brent (Gráfico, H1) terminó en torno a US$104,366 por barril, mientras el WTI se situó en US$91,66 en la tabla de referencia.
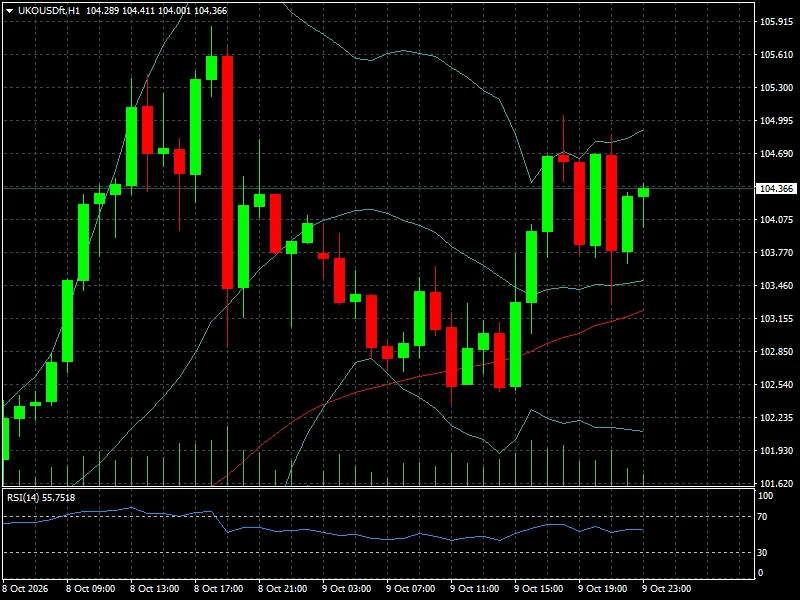
El Brent avanzó un 2,12% durante la semana, frente al 0,60% del WTI. La diferencia refleja un mercado donde la exposición a los riesgos de suministro internacional continúa siendo determinante para la referencia europea.
El Brent registró movimientos bruscos durante las últimas sesiones: después de subir por encima de US$105, retrocedió y volvió a estabilizarse alrededor de US$104. El gráfico evidencia que los compradores recuperaron parte del control tras las caídas intradiarias, pero la cotización continúa por debajo de los máximos recientes. La zona de US$105-106 constituye una referencia inmediata para evaluar la continuidad del impulso, mientras que el área de US$103-104 será relevante para observar si el retroceso encuentra compradores.
El WTI, por su parte, mostró una ganancia semanal más acotada. El mercado estadounidense estuvo condicionado tanto por los riesgos en Oriente Medio como por las interrupciones preventivas en el golfo de México. A la vez, la posible reanudación de exportaciones chinas de combustibles refinados y las señales de distensión diplomática introdujeron fuerzas bajistas que limitaron el avance.
El petróleo sigue siendo una variable crítica para las expectativas de inflación. Un precio elevado del crudo puede trasladarse al transporte, la producción y los costos de energía, complicando la tarea de los bancos centrales. Para profundizar en esa relación, FyM analiza el petróleo y su impacto en los mercados financieros.
Gas natural: Europa mantiene la mayor presión
El gas natural estadounidense cerró en US$3,200 por unidad en la tabla de referencia y acumuló un avance semanal del 5,44%. En Europa, el Dutch TTF terminó en 81,434 euros por megavatio hora, con un aumento semanal del 8,93%. La diferencia entre ambos mercados vuelve a poner de relieve la sensibilidad europea a los riesgos de suministro y a la evolución de las rutas de importación.
El avance semanal del TTF fue uno de los movimientos más destacados entre los activos analizados. La subida del 3,28% del viernes reforzó el impulso de corto plazo y llevó el balance anual a una ganancia del 189,17%. Aunque la comparación anual parte de niveles previos muy distintos y no implica que el avance vaya a continuar al mismo ritmo, sí muestra la magnitud de la tensión acumulada en el mercado europeo.
En Estados Unidos, el gas natural avanzó tanto en el día como en la semana, pero seguía registrando una caída anual del 13,19%. La suspensión de producción por el huracán Isaias puede añadir volatilidad al mercado norteamericano, aunque el efecto sobre los precios dependerá de la duración de los cierres, el estado de las instalaciones y la demanda de consumo.
Gasoil, combustibles refinados y metales industriales
Los combustibles refinados mostraron un comportamiento menos uniforme que el crudo. La gasolina RBOB cayó un 1,28% en la semana y el aceite de calefacción subió un 3,97%, pese a la caída diaria del 4,10% registrada en la tabla. El gasoil de Londres acumuló una ganancia semanal del 6,26%, aunque su gráfico horario de referencia terminó cerca de US$1.470,69 por tonelada, después de una sesión marcada por fuertes oscilaciones.
La diferencia entre los movimientos del petróleo y sus derivados importa porque el precio final de los combustibles depende no solo del crudo, sino también de la capacidad de refinación, los inventarios, los márgenes de procesamiento y la disponibilidad de producto. Por eso, un descenso diario en el gasoil o en el aceite de calefacción no necesariamente invalida una tendencia semanal positiva.
Entre los metales industriales, el aluminio avanzó un 0,47% el viernes, pero cayó un 1,35% en la semana y un 6,17% en el mes. En el extremo opuesto, el cobre mantuvo un balance semanal positivo. El contraste apunta a que no todos los metales industriales están reaccionando de la misma forma y que las perspectivas de demanda, los costos energéticos y las condiciones específicas de cada mercado siguen siendo relevantes.
Lectura técnica y sentimiento: rebotes de corto plazo en un mercado volátil
Los gráficos horarios muestran una recuperación al cierre en tres referencias importantes: oro, cobre y Brent. Sin embargo, la estructura técnica es distinta en cada caso y no permite interpretar los avances como una señal general de fortaleza para todas las materias primas.
En el oro, el precio terminó cerca de US$4.195,11, con el RSI de 14 períodos alrededor de 63,9. El indicador refleja un impulso comprador de corto plazo, aunque la cotización se encontraba próxima a los máximos de la sesión y a la banda superior de volatilidad del gráfico. Esto aumenta la importancia de observar si el mercado consigue consolidar por encima de la zona de US$4.200–4.208 o si vuelve a perder fuerza. Un retroceso hacia US$4.186 y US$4.171 permitiría evaluar la solidez del rebote, sin que esos niveles constituyan por sí solos señales de compra o venta.
El cobre terminó cerca de US$6,6207, con un RSI aproximado de 63. La recuperación desde los mínimos del 8 de octubre mejoró la estructura intradiaria, pero la zona de US$6,63–6,67 aparece como una referencia inmediata de resistencia. Una ruptura sostenida reforzaría el impulso alcista; en cambio, una pérdida de US$6,58 podría indicar que el rebote está perdiendo continuidad.
El Brent cerró alrededor de US$104,366 y mostró un RSI próximo a 55,8. El indicador se mantiene en una zona intermedia, compatible con un mercado sin dominio comprador contundente. La región de US$104–104,10 será relevante como área de seguimiento, mientras que un nuevo avance hacia US$104,70–105 podría poner a prueba la capacidad del mercado para recuperar los máximos recientes. En este caso, la evolución de las noticias geopolíticas puede alterar rápidamente cualquier lectura técnica.
En el gasoil de Londres, el gráfico muestra una caída pronunciada desde los máximos del 8 de octubre, seguida por una recuperación parcial hasta aproximadamente US$1.470,69 por tonelada. El RSI, cercano a 41,4, apunta a un impulso todavía débil, pese al rebote de las últimas velas. Esta divergencia entre la recuperación del precio al cierre y un indicador de fuerza relativa inferior a 50 aconseja prudencia.
En conjunto, el sentimiento del mercado sigue dominado por la incertidumbre. Los operadores deben distinguir entre movimientos técnicos de recuperación y cambios fundamentales en las condiciones de oferta y demanda. En un entorno donde las noticias sobre energía pueden modificar las expectativas de inflación y las perspectivas de tasas, el riesgo de movimientos bruscos en ambas direcciones permanece elevado.
Qué observar durante la semana del 12 al 16 de octubre
La inflación estadounidense será el principal catalizador macroeconómico de la semana. El índice de precios al consumidor (IPC) de septiembre se publicará el miércoles 14 de octubre y el índice de precios al productor (IPP) se conocerá el jueves 15. El viernes 16 se divulgarán los índices estadounidenses de precios de importación y exportación. Las fechas están recogidas en el calendario oficial de la Oficina de Estadísticas Laborales de Estados Unidos.
Estos datos serán relevantes para el oro, la plata y el conjunto de las materias primas. Una inflación más persistente de lo esperado podría reforzar las expectativas de tasas elevadas, apoyar al dólar y presionar a los metales preciosos. Un resultado más moderado podría aliviar los rendimientos y favorecer una recuperación, aunque la reacción también dependerá de cómo evolucionen los precios energéticos y las expectativas de crecimiento.
En paralelo, los datos comerciales y de inflación de China permitirán evaluar el pulso de la demanda de materias primas industriales. Para el cobre, será importante comprobar si las cifras respaldan la recuperación observada en el gráfico o si el mercado necesita nuevos catalizadores para sostener los precios. La actividad industrial europea y los datos económicos del Reino Unido también aportarán información sobre las perspectivas de crecimiento y consumo energético.
En el mercado del petróleo, la atención seguirá centrada en la seguridad del estrecho de Ormuz, la evolución de las negociaciones relacionadas con Irán y la normalización de la producción en el golfo de México tras el paso del huracán Isaias. Los operadores deberán observar si las interrupciones de oferta persisten y si los flujos de crudo y combustibles vuelven a niveles habituales. La reanudación de exportaciones de combustibles refinados desde China también podría influir sobre los márgenes y los precios de productos como la gasolina y el gasoil.
Por último, las declaraciones de integrantes de la Reserva Federal y las expectativas de tasas continuarán afectando la relación entre dólar, rendimientos y materias primas. El comportamiento del dólar estadounidense y su papel en los mercados globales será especialmente relevante para interpretar los movimientos del oro y de los commodities cotizados en esa divisa. No hay una decisión ordinaria de tasas de la Fed prevista para la semana; el mercado seguirá evaluando los datos y las señales de sus funcionarios de cara a la reunión programada para el 27 y 28 de octubre.
Conclusión FyM: el mercado necesita confirmar los rebotes
La semana dejó un mercado de materias primas condicionado por dos fuerzas que todavía no se han resuelto: los riesgos geopolíticos que amenazan la oferta energética y la incertidumbre sobre la trayectoria de la inflación y las tasas de interés. El cobre logró un avance semanal del 2,46%, el oro recuperó un 1,24% y el Brent subió un 2,12%, hasta superar los US$104 por barril. Sin embargo, el balance mensual y anual de varios metales continúa siendo negativo, mientras que el gas europeo mantiene una fuerte revalorización acumulada.
El mercado está descontando que las tensiones de suministro pueden persistir, pero también que las señales diplomáticas, la recuperación de algunos flujos y las decisiones de política monetaria podrían limitar nuevas subidas. Por eso, los precios no siguen una trayectoria lineal: alternan repuntes y correcciones según cambian las expectativas.
Para los operadores, la próxima semana exigirá vigilar tres variables en conjunto: el IPC y el IPP de Estados Unidos, la evolución del riesgo geopolítico en Oriente Medio y la confirmación técnica de los rebotes en oro, cobre y Brent. La clave no será únicamente identificar qué activo sube, sino determinar si el movimiento está respaldado por cambios duraderos en la oferta, la demanda o las expectativas macroeconómicas.