Índices bursátiles cierre semanal: Wall Street resiste, pero la rotación global se profundiza
— Equipo Editorial
El mercado de índices bursátiles cerró la semana con una señal de resistencia en Wall Street, aunque el comportamiento global fue mucho más divergente.
El S&P 500 terminó en 7.714,35 puntos, con una ganancia semanal de 0,09%, mientras el Nasdaq avanzó 0,40% hasta 26.506,99 y el Russell 2000 subió 0,11% hasta 2.975,65. El Dow Jones fue la excepción entre los principales índices estadounidenses, con una caída semanal de 0,27% hasta 53.414,25.
La fotografía cambia considerablemente cuando se amplía el análisis al resto del mundo. El Bovespa ganó 5,40%, el COLCAP colombiano avanzó 3,53% y el Merval argentino subió 2,34%. En Asia, el Hang Seng terminó con una ganancia semanal de 0,26%, mientras Indonesia avanzó 1,82%. Europa, en cambio, cerró mayoritariamente en negativo, con el DAX perdiendo 1,97%, el CAC 40 retrocediendo 1,46% y el Euro Stoxx 50 cayendo 1,41%.
La sensación predominante no es, por tanto, la de un mercado global en retirada, sino la de una fuerte redistribución del riesgo. Las bolsas estadounidenses consiguieron mantenerse cerca de máximos, pero el aumento del petróleo, la presión sobre los rendimientos y el cambio en las expectativas de la Reserva Federal están obligando a los inversores a diferenciar cada vez más entre regiones, sectores y estilos de inversión.
SEMANA EN PERSPECTIVA: empleo, petróleo y tasas reordenan las bolsas
El principal cambio de la semana se produjo en la política monetaria estadounidense. El mercado comenzó los primeros días de septiembre condicionado por el tono más restrictivo de la Reserva Federal y por el impacto del conflicto entre Estados Unidos e Irán sobre los precios energéticos. El petróleo volvió a introducir un riesgo inflacionario precisamente cuando los inversores intentaban determinar si la Fed tendría margen para mantener o reducir las tasas.
La evolución de los rendimientos fue determinante. Durante la semana, los mercados alternaron entre sesiones de presión y recuperación a medida que cambiaban las expectativas sobre septiembre. Los comentarios de Christopher Waller ayudaron inicialmente a reducir las apuestas por una suba de tasas y permitieron una recuperación de las acciones, especialmente en tecnología.
La situación cambió nuevamente el viernes con el informe laboral estadounidense. La economía creó 162.000 empleos en agosto, frente a expectativas de aproximadamente 56.000, mientras la tasa de desempleo permaneció en 4,1%. El resultado elevó las probabilidades de una suba de tasas en la reunión de septiembre y llevó al rendimiento del Treasury a dos años hasta 4,37%, mientras el bono a diez años alcanzó 4,78%.
El movimiento explica buena parte de la caída de Wall Street en la última sesión. El Dow Jones perdió 0,51%, el S&P 500 cayó 0,38% y el Nasdaq retrocedió 0,29%. Sin embargo, esas pérdidas no fueron suficientes para borrar el balance semanal positivo del S&P 500 y Nasdaq.
La lectura coincide con lo que ya venía mostrando Wall Street frente a las nuevas expectativas de la Fed: los índices todavía tienen capacidad para sostenerse en niveles elevados, pero la política monetaria volvió a convertirse en el principal límite para la expansión de las valoraciones.
El segundo gran factor fue el petróleo. La intensificación de las tensiones en Oriente Medio volvió a elevar el riesgo de inflación energética, un problema especialmente incómodo para los mercados europeos. El repunte del crudo también incrementó la presión sobre los consumidores y sobre sectores con elevados costos energéticos.
El tercer elemento fue la rotación internacional. Mientras Europa mostró un comportamiento débil, varias bolsas latinoamericanas registraron avances considerables. Esto sugiere que el capital no está abandonando completamente los activos de riesgo, sino buscando mercados y sectores con una relación más favorable entre valoración, materias primas y expectativas de crecimiento.
COMPORTAMIENTO DE LOS ÍNDICES BURSÁTILES
Wall Street terminó la semana con una estabilidad que resulta engañosa si se observa únicamente el resultado final.
El S&P 500 (gráfico H4) cerró en 7.714,35 puntos, con una variación diaria de -0,38% y semanal de +0,09%. Su máximo de la semana fue 7.767,15 y el mínimo 7.706,12.
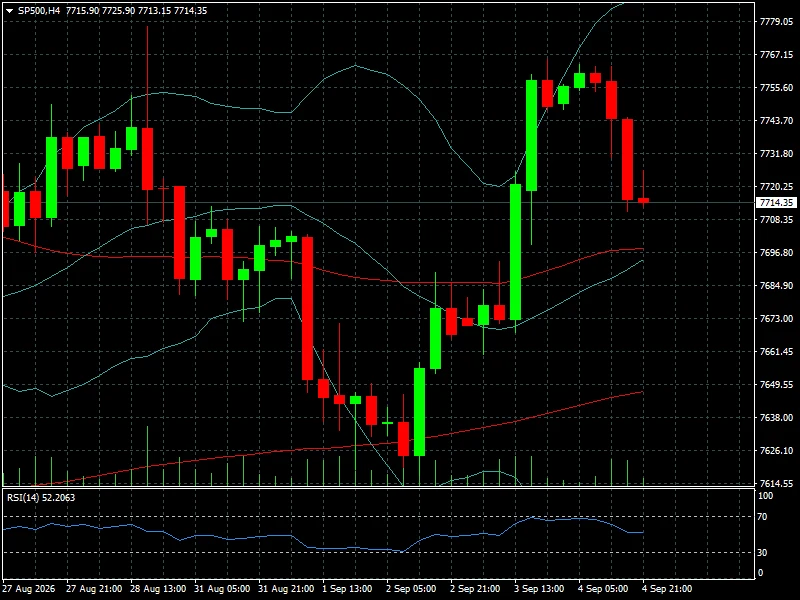
La amplitud del rango fue relativamente limitada y confirma que el índice continúa operando cerca de máximos, pero sin conseguir desarrollar una nueva aceleración.
El Nasdaq cerró en 26.506,99 puntos, con una caída diaria de 0,29%, aunque acumuló una ganancia semanal de 0,40%. El máximo semanal fue 26.628,58. El comportamiento muestra que la tecnología continúa siendo uno de los segmentos capaces de absorber el aumento de los rendimientos, aunque su sensibilidad a las tasas sigue siendo elevada.
El Dow Jones, en cambio, terminó en 53.414,25 puntos, con una caída semanal de 0,27%. El Russell 2000 mostró mayor resistencia y avanzó 0,11%, hasta 2.975,65 puntos.
La divergencia entre estos índices es relevante. Las grandes compañías tecnológicas siguen sosteniendo al Nasdaq, mientras las pequeñas capitalizaciones todavía enfrentan un escenario de financiación más exigente. La recuperación del Russell es positiva, pero todavía insuficiente para hablar de un liderazgo claro de las small caps.
El índice VIX terminó en 14,53 puntos, con una ganancia semanal de 0,69%. El aumento es pequeño y se mantiene en niveles bajos, por lo que no existe evidencia de un régimen de pánico. La lectura encaja con el comportamiento del S&P 500: mayor cautela, pero sin capitulación.
En Europa, el panorama fue mucho menos favorable. El DAX (gráfico H4) cerró en 26.070,51 puntos y perdió 1,97% en la semana.
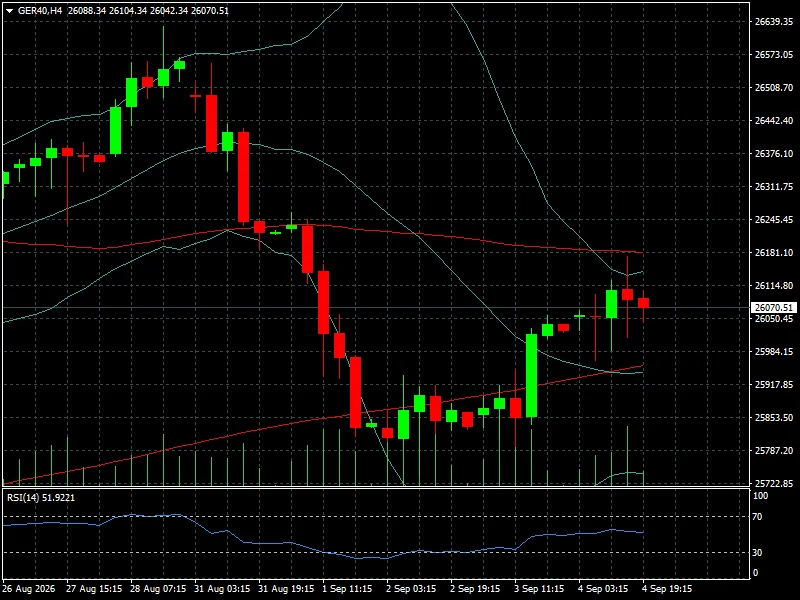
El CAC 40 terminó en 8.278,77 puntos, con una caída de 1,46%, mientras el Euro Stoxx 50 bajó 1,41%, hasta 6.394,45.
El FTSE 100 fue una excepción relativa: cerró en 10.831,09 puntos y acumuló una ganancia semanal de 0,06%. El mercado británico consiguió evitar las pérdidas que afectaron a las principales plazas continentales.
La debilidad europea tiene una explicación macroeconómica clara. La región está más expuesta al shock energético y, por tanto, a la posibilidad de que una inflación más elevada limite el margen de maniobra del Banco Central Europeo. Las bolsas europeas habían conseguido mantenerse cerca de máximos durante agosto, pero el repunte del petróleo introdujo nuevamente una variable incómoda para las valoraciones.
El comportamiento latinoamericano fue considerablemente mejor.
El Bovespa (gráfico H4) terminó en 185.190 puntos, con una ganancia semanal de 5,40%, convirtiéndose en uno de los grandes ganadores del conjunto analizado.
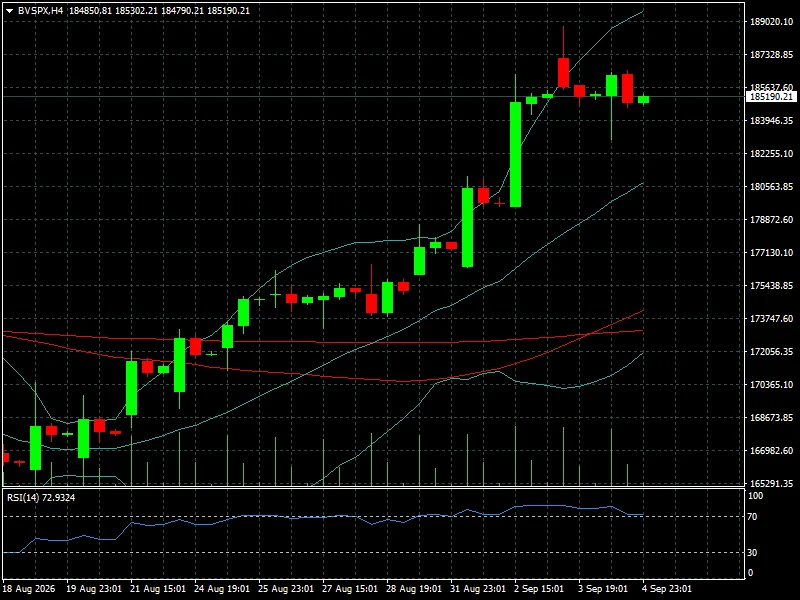
El COLCAP colombiano avanzó 3,53%, hasta 2.544,56 puntos, mientras el Merval argentino ganó 2,34%, hasta 3.049.121,44.
El S&P Lima General terminó prácticamente sin cambios en 34.836,62 puntos, mientras el IPSA chileno perdió 1,36%, hasta 11.315,26.
La fortaleza de Brasil, Colombia y Argentina contrasta con Europa y Estados Unidos y representa uno de los elementos más interesantes del cierre semanal. La combinación entre exposición a materias primas, valoración relativa y flujos hacia determinados mercados emergentes parece haber favorecido a estas bolsas.
En Asia, el panorama también fue mixto. El Nikkei 225 cayó 2,09% semanal hasta 65.020,94 puntos.
El Shanghai Composite retrocedió 0,56% y el SZSE Component perdió 3,13%.
En el lado positivo aparecieron el Hang Seng, con +0,26% semanal hasta 25.650,87, el Taiwan Weighted, con +0,47% hasta 46.551,13, y el IDX Composite de Indonesia, que avanzó 1,82%, hasta 6.636,48.
El comportamiento asiático refleja una combinación de presión sobre tecnología y semiconductores, expectativas sobre las tasas estadounidenses y diferencias en las perspectivas domésticas. El rebote de algunos mercados no fue suficiente para compensar las pérdidas de Japón, Corea y China continental.
LECTURA TÉCNICA Y SENTIMIENTO: estabilidad en Wall Street, mayor dispersión global
La estructura técnica del mercado estadounidense continúa siendo más sólida que la europea.
El S&P 500 se mantiene por encima de 7.700 puntos y cerró apenas por debajo de su máximo semanal. Mientras ese rango permanezca intacto, el mercado continúa en una fase de consolidación cercana a máximos.
La primera señal de fortaleza sería una ruptura consistente de 7.750,19. En sentido contrario, una pérdida del área de 7.700 puntos aumentaría el riesgo de una corrección más amplia.
El Nasdaq presenta una estructura similar. Con un máximo semanal de 26.628,58 y un cierre de 26.506,99, la tecnología conserva momentum, pero necesita nuevos máximos para demostrar que la recuperación puede prolongarse.
El comportamiento de los índices y el cambio de expectativas sobre la Fed resulta especialmente importante para interpretar este escenario. El mercado ya demostró en agosto que un aumento de los rendimientos puede provocar correcciones rápidas, particularmente en tecnología y small caps.
El VIX en 14,53 puntos ofrece una señal tranquilizadora. La volatilidad implícita sigue siendo relativamente baja y no refleja un posicionamiento defensivo extremo. Pero esto también significa que existe margen para una expansión rápida de la volatilidad si la inflación sorprende al alza o si el conflicto en Oriente Medio se intensifica.
La situación internacional es más desigual. La caída semanal de 1,97% del DAX y de 1,46% del CAC 40 contrasta con el avance de 5,40% del Bovespa y 3,53% del COLCAP. Esta dispersión favorece estrategias de selección regional más que una exposición indiscriminada a renta variable global.
El mercado, en definitiva, sigue siendo alcista en Estados Unidos, pero menos complaciente. Las valoraciones permanecen altas y la liquidez sigue siendo suficiente para sostener los índices, aunque las tasas, el petróleo y el dólar pueden alterar rápidamente esa ecuación.
En este contexto, también conviene seguir la evolución del dólar y las tasas estadounidenses, porque ambos continúan funcionando como variables de transmisión entre Wall Street, mercados emergentes y commodities.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La próxima semana tendrá un calendario particularmente importante para los índices bursátiles.
El lunes 7 de septiembre los mercados estadounidenses permanecerán cerrados por Labor Day. La actividad comenzará nuevamente el martes, pero el verdadero foco llegará el jueves 10 de septiembre con el PPI estadounidense de agosto y la reunión del Banco Central Europeo.
El PPI será publicado a las 8:30 ET. Al día siguiente, viernes 11, llegará el IPC estadounidense de agosto, también a las 8:30 ET. Ambos datos serán fundamentales para determinar si el fuerte informe laboral del viernes modifica de forma duradera las expectativas sobre la Reserva Federal.
El BCE también tendrá una jornada decisiva el jueves 10 de septiembre. El banco central publicará su decisión monetaria a las 14:15 CET, seguida de la conferencia de prensa de Christine Lagarde y de nuevas proyecciones macroeconómicas.
Para el DAX, CAC 40 y Euro Stoxx 50, la combinación entre petróleo elevado e inflación europea será especialmente importante. Una postura más restrictiva del BCE podría mantener la presión sobre las bolsas continentales, mientras una señal de mayor preocupación por el crecimiento podría favorecer una recuperación de los bonos pero no necesariamente de las acciones.
En Estados Unidos, el mercado comenzará además a posicionarse para la reunión del FOMC del 15 y 16 de septiembre. La Fed tiene oficialmente programada esa reunión de dos días, acompañada por nuevas proyecciones económicas.
Por eso, el IPC del viernes puede generar una reacción particularmente fuerte. Una lectura inferior a lo esperado podría reducir los rendimientos y favorecer al Nasdaq y al S&P 500. Una sorpresa alcista, en cambio, podría aumentar las probabilidades de una política monetaria más restrictiva y poner a prueba los soportes recientes.
El petróleo seguirá siendo otro factor transversal. Si la tensión entre Estados Unidos e Irán continúa elevando los precios energéticos, las bolsas deberán incorporar un riesgo de inflación más persistente. Esto sería especialmente negativo para sectores sensibles a las tasas y para economías importadoras de energía.
También habrá que vigilar el comportamiento de los mercados emergentes. Después del +5,40% del Bovespa y el +3,53% del COLCAP, una nueva apreciación de las materias primas podría mantener el interés por estas plazas. Pero un dólar más fuerte y rendimientos estadounidenses elevados podrían limitar rápidamente esos flujos.
Finalmente, los inversores deberán prestar atención a la evolución del petróleo y sus niveles críticos, porque el comportamiento del crudo continúa funcionando como uno de los principales puentes entre geopolítica, inflación, bancos centrales y valoración bursátil.
CONCLUSIÓN FYM
El mercado de índices bursátiles termina la semana con una característica central: la tendencia global se volvió mucho más selectiva.
Wall Street logró resistir. El S&P 500 terminó en 7.714,35 puntos y ganó 0,09% semanal; el Nasdaq avanzó 0,40% hasta 26.506,99 y el Russell 2000 subió 0,11% hasta 2.975,65. Pero el Dow Jones perdió 0,27%, mientras el VIX aumentó 0,69% hasta 14,53.
Fuera de Estados Unidos, la dispersión fue todavía mayor. Europa terminó en negativo, con DAX -1,97%, CAC 40 -1,46% y Euro Stoxx 50 -1,41%, mientras Latinoamérica mostró una fuerte recuperación con Bovespa +5,40%, COLCAP +3,53% y Merval +2,34%.
Lo que cambió esta semana fue la percepción sobre las tasas. El fuerte dato de empleo estadounidense, con 162.000 nuevos puestos y desempleo de 4,1%, volvió a elevar el riesgo de una Fed más restrictiva. Los rendimientos respondieron al alza y Wall Street cerró el viernes con pérdidas.
El mercado todavía no está descontando un cambio estructural de tendencia, pero sí una mayor dificultad para sostener nuevas subidas de los índices si los rendimientos continúan aumentando. El hecho de que el S&P 500 y Nasdaq terminen la semana con ganancias pese al shock de tasas es una señal de fortaleza; que Europa y varios mercados asiáticos hayan perdido terreno demuestra que esa fortaleza no es universal.
Para un trader, las referencias inmediatas son claras: 7.750,19 en el S&P 500 y 26.628,58 en el Nasdaq como máximos semanales; 7.700 puntos como zona de vigilancia para el S&P 500; y 14,53 en el VIX como referencia del bajo nivel actual de volatilidad.
La próxima semana, PPI, IPC, BCE, rendimientos del Treasury, dólar y petróleo serán las variables que decidirán si Wall Street consigue extender su consolidación cerca de máximos o si finalmente aparece una corrección más profunda.