Índices cierre semanal: Wall Street resiste mientras Europa corrige
— Equipo Editorial
Los índices bursátiles finalizaron una semana marcada por la tensión entre tasas de interés, petróleo y crecimiento, con una divergencia cada vez más visible entre regiones y segmentos de mercado. En Estados Unidos, el S&P 500 terminó la semana prácticamente estable, con una variación de -0,09%, mientras el Nasdaq avanzó 0,72% y el Dow Jones cayó 1,70%; en Europa, el IBEX 35 perdió 1,64% y el DAX 1,03%. En Asia, el Nikkei 225 ganó 1,57%, el Hang Seng retrocedió 0,22% y el KOSPI avanzó 2,66%. El principal factor fue la combinación de una Reserva Federal más restrictiva, petróleo todavía elevado y rendimientos del Treasury cercanos al 5%, aunque la caída del crudo hacia el cierre permitió una recuperación de Wall Street y de las acciones tecnológicas. La próxima semana, los mercados estarán pendientes de los datos de actividad estadounidense, los rendimientos de los bonos, el petróleo y las señales de los principales bancos centrales.
La semana comenzó con una fuerte presión sobre la renta variable global. El repunte del petróleo hacia la zona de 110 dólares por barril volvió a alimentar las expectativas de inflación y llevó los rendimientos de los bonos estadounidenses hacia máximos de varios años. Al mismo tiempo, las dudas sobre las valoraciones de algunas compañías vinculadas con inteligencia artificial añadieron volatilidad a los mercados.
La situación cambió parcialmente después de las decisiones de los bancos centrales. La Reserva Federal elevó su tasa de referencia en 25 puntos básicos, hasta 3,75%-4,00%, mientras el Banco de Japón llevó su tasa hasta 1,25%. El mercado interpretó que el endurecimiento monetario ya estaba parcialmente incorporado en los precios, y la caída del petróleo durante la segunda mitad de la semana permitió recuperar parte del apetito por acciones.
El resultado fue una semana de rotación más que de liquidación generalizada. Tecnología estadounidense consiguió resistir, mientras compañías más sensibles a las tasas, empresas pequeñas y buena parte de Europa quedaron bajo presión. La diferencia entre regiones fue especialmente evidente: Asia terminó con varios índices en positivo, mientras Europa mostró un comportamiento predominantemente negativo.
Semana en perspectiva: tasas, petróleo y crecimiento
La decisión de la Reserva Federal fue el principal acontecimiento de la semana. El aumento de 25 puntos básicos constituyó la primera subida del costo del dinero desde 2023 y confirmó un cambio importante en la función de reacción del mercado: la inflación vuelve a tener un peso relevante en las expectativas monetarias.
El problema para la renta variable es que el petróleo continúa actuando como una fuente adicional de presión inflacionaria. El crudo permaneció por encima de 100 dólares durante buena parte de la semana, aunque retrocedió posteriormente por señales de que Arabia Saudita puede utilizar rutas alternativas para mantener sus exportaciones y por nuevos esfuerzos diplomáticos en Oriente Medio.
El Treasury a 10 años volvió a acercarse al 5%, un nivel especialmente relevante para las valoraciones bursátiles. El rendimiento llegó a superar ese umbral durante la semana, mientras el Treasury a dos años alcanzó 4,741%, su nivel más alto desde julio de 2024.
Esta dinámica ayuda a explicar por qué el comportamiento de los índices fue tan diferente. Las compañías tecnológicas pueden mantener una mayor capacidad de crecimiento, pero sus valoraciones también son especialmente sensibles al costo de capital. Las empresas pequeñas, representadas por el Russell 2000, tienen además una exposición más directa a las condiciones financieras domésticas.
La evolución del Nasdaq y su sensibilidad al petróleo y las tasas resume buena parte de esta dinámica. El índice logró recuperarse cuando descendieron el petróleo y los rendimientos, demostrando nuevamente la importancia de estas dos variables para las acciones de crecimiento.
Comportamiento de los principales índices bursátiles
Wall Street presentó una divergencia clara durante la semana. El Dow Jones terminó con una caída de 1,70%, mientras el S&P 500 retrocedió apenas 0,09% y el Nasdaq avanzó 0,72%. El Russell 2000 perdió 1,51%, confirmando la mayor sensibilidad de las compañías de menor capitalización frente al entorno de tasas elevadas.
La última cotización de la gráfica del S&P 500 (gráfico, H1)se sitúa en 7.667,20 puntos.
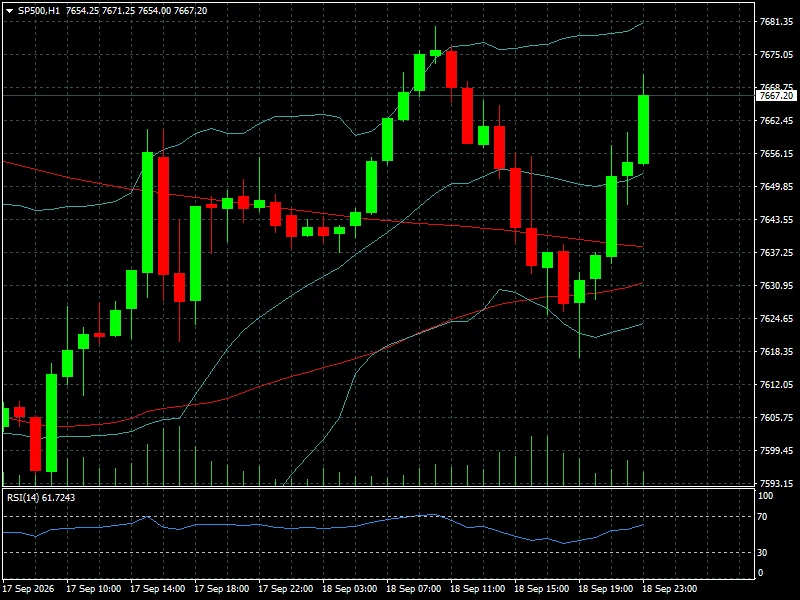
El gráfico muestra un máximo reciente de 7.671,25 y una recuperación significativa desde la zona de 7.630 puntos. El RSI de 14 períodos se encuentra en 61,72, lo que refleja una recuperación del momentum de corto plazo sin alcanzar todavía una condición extrema de sobrecompra.
La estructura técnica del S&P 500 muestra además que el índice recuperó la media central de las bandas de Bollinger después de la corrección registrada durante la semana. La zona de 7.650-7.670 aparece como referencia inmediata, mientras que una pérdida de 7.630 volvería a deteriorar la estructura de corto plazo.
La lectura semanal es, por tanto, más estable de lo que sugiere la volatilidad intradiaria. El índice consiguió cerrar prácticamente sin cambios pese a una semana en la que los rendimientos y el petróleo volvieron a representar un obstáculo para la renta variable. Reuters confirmó que el S&P 500 terminó el viernes con una ganancia de 0,17%, mientras el Nasdaq avanzó 0,40%.
El Nasdaq fue el segmento estadounidense con mejor comportamiento relativo. Su ganancia semanal de 0,72% contrasta con la caída del Dow y del Russell 2000. La recuperación estuvo vinculada principalmente con tecnología y semiconductores, que encontraron apoyo cuando el petróleo perdió parte de su impulso y los rendimientos dejaron temporalmente de subir.
La relación entre acciones tecnológicas, dólar y Treasury continuará siendo una de las variables centrales para interpretar el mercado durante las próximas semanas.
En Europa, la presión fue considerablemente mayor. El IBEX 35 perdió 1,64% semanal y el DAX 1,03%, mientras el CAC 40 cayó 1,40%. El FTSE 100 fue una excepción relativa, con una ganancia semanal de 0,08%.
La gráfica del IBEX 35 presenta una última cotización de 19.471,33 puntos.
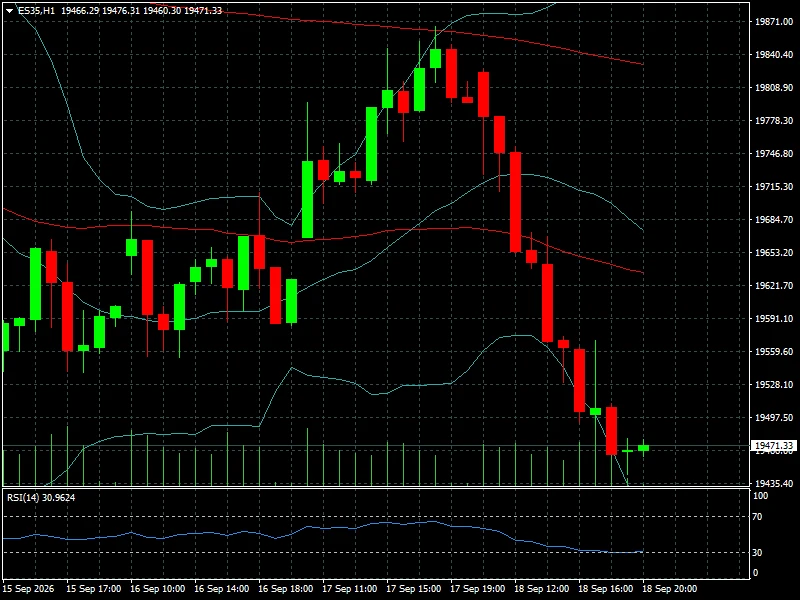
El índice llegó a moverse en la zona de 19.870 puntos antes de iniciar una corrección rápida. El RSI de 14 períodos cayó hasta 30,96, una lectura próxima a la zona de sobreventa técnica.
El comportamiento del gráfico es claramente más débil que el observado en Wall Street. El IBEX perdió la media central de Bollinger y se desplazó hacia la banda inferior, mientras la media de largo plazo se mantiene por debajo del precio. La zona de 19.450-19.500 aparece como referencia inmediata de corto plazo.
La combinación de petróleo elevado, rendimientos europeos y estadounidenses más altos y presión sobre los mercados europeos explica parte de la corrección. El índice español también llega al cierre después de haber alcanzado niveles elevados durante las semanas anteriores, por lo que la toma de beneficios amplificó el impacto del entorno macroeconómico.
Asia ofreció una fotografía diferente. El Nikkei 225 terminó la semana con una ganancia de 1,57%, el Shanghai Composite avanzó 0,61%, el SZSE Component subió 1,26%, el China A50 perdió 0,58%, el Hang Seng cayó 0,22%, mientras el KOSPI avanzó 2,66% y el Taiwan Weighted ganó 2,16%.
El Nikkei destaca por su fortaleza pese a la subida de tasas del Banco de Japón. La gráfica muestra una última cotización de 65.102,52 puntos, con un máximo reciente cercano a 65.900.
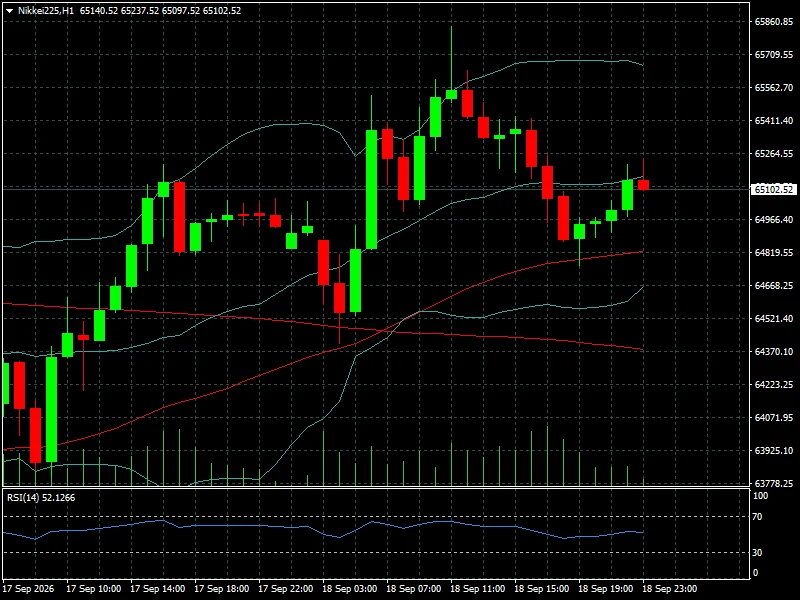
El RSI se sitúa en 52,12, una lectura neutral que refleja una recuperación del precio sin un exceso evidente de momentum.
El índice permanece por encima de sus medias principales y de la banda media de Bollinger. Esto diferencia su estructura de la del IBEX: mientras el selectivo español termina la semana bajo presión y con un RSI cercano a sobreventa, el Nikkei conserva una configuración más equilibrada.
El comportamiento asiático estuvo respaldado por tecnología y semiconductores, especialmente en Corea del Sur y Taiwán. El KOSPI avanzó 2,66% y el Taiwan Weighted 2,16%, mostrando que la demanda por compañías vinculadas con la cadena global de chips continúa siendo un factor importante.
Lectura técnica y sentimiento
Las tres gráficas analizadas muestran estructuras diferentes al cierre.
El S&P 500 presenta una recuperación de corto plazo después de haber encontrado soporte alrededor de 7.625-7.630 puntos. El cierre en 7.667,20 y un RSI de 61,72 muestran que los compradores recuperaron control durante las últimas sesiones. La primera referencia será la zona de 7.670-7.680; una superación sostenida reforzaría la recuperación, mientras que una pérdida de 7.630 volvería a colocar el foco sobre los mínimos recientes.
El IBEX 35 presenta una configuración más frágil. Después de acercarse a 19.870 puntos, el índice cayó hasta la zona de 19.450 y cerró en 19.471,33. El RSI de 30,96 muestra presión vendedora elevada. Sin embargo, una lectura cercana a 30 también significa que el mercado comienza a entrar en una zona en la que puede producirse un rebote técnico, especialmente si mejora el contexto externo.
El Nikkei 225 ocupa una posición intermedia. Su cierre en 65.102,52 mantiene al índice por encima de sus principales medias, mientras el RSI de 52,12 no muestra una condición extrema. La zona de 65.500-65.900 será relevante para determinar si el rebote puede continuar hacia los máximos recientes.
En términos globales, el sentimiento no muestra una salida generalizada del riesgo. La evidencia apunta más bien a una rotación: los inversores siguen comprando determinados segmentos de tecnología y mercados asiáticos, pero reducen exposición a regiones y sectores más sensibles a las tasas y al petróleo.
También es importante observar la relación con Bitcoin. La recuperación de los activos digitales y de la tecnología durante la segunda mitad de la semana indica que una parte del capital continúa buscando exposición a crecimiento y riesgo cuando las condiciones financieras dejan de deteriorarse.
Qué observar la próxima semana
El calendario económico estadounidense volverá a ser determinante. Las solicitudes iniciales de subsidios por desempleo, las ventas de viviendas nuevas, los pedidos de bienes duraderos y la confianza del consumidor serán algunos de los principales datos que pueden modificar las expectativas sobre la política monetaria.
Para los índices, la reacción del mercado será probablemente más importante que el dato aislado. Una economía resistente puede mantener elevados los rendimientos del Treasury, mientras señales de desaceleración podrían reducir las presiones sobre las tasas.
La atención también seguirá concentrada en los miembros de la Reserva Federal. Después de la subida hasta 3,75%-4,00%, cualquier comentario que modifique la percepción sobre nuevos aumentos puede producir movimientos rápidos en Nasdaq, S&P 500 y Russell 2000.
En Europa, el mercado seguirá evaluando el impacto de los precios energéticos sobre inflación y crecimiento. El comportamiento del IBEX, DAX y CAC continuará dependiendo en buena medida de la evolución del petróleo y de los rendimientos soberanos.
Asia tendrá como variables principales la evolución del yen después de la subida del Banco de Japón hasta 1,25%, el comportamiento de las compañías de semiconductores y las señales procedentes de China. El Nikkei, el KOSPI y el Taiwan Weighted mostraron durante esta semana una mayor capacidad de recuperación que buena parte de Europa.
El petróleo será nuevamente el vínculo entre todos estos mercados. Una nueva aceleración por encima de los máximos recientes aumentaría el riesgo inflacionario y podría volver a presionar a las bolsas. Una estabilización o descenso permitiría que los inversores regresaran al crecimiento, especialmente en tecnología.
Conclusión FyM
La semana dejó una fotografía de divergencias. El S&P 500 cerró prácticamente estable, con -0,09%, el Nasdaq avanzó 0,72%, mientras el Dow perdió 1,70% y el Russell 2000 cayó 1,51%. Europa terminó mayoritariamente en negativo, con un IBEX 35 que perdió 1,64% y un DAX que retrocedió 1,03%. En Asia, en cambio, el Nikkei ganó 1,57% y el KOSPI avanzó 2,66%.
Las gráficas muestran que las estructuras técnicas tampoco son homogéneas. El S&P 500 cotiza en 7.667,20 puntos con un RSI de 61,72; el Nikkei 225 en 65.102,52 con RSI de 52,12; y el IBEX 35 en 19.471,33 con RSI de 30,96.
El mercado está descontando un entorno en el que las tasas permanecerán elevadas durante más tiempo, pero no necesariamente un escenario de deterioro económico profundo. Esa diferencia es importante: mientras el crecimiento y las ganancias corporativas continúen sosteniendo a determinados sectores, los índices pueden absorber tasas más altas mediante rotación interna.
Para los próximos días, el principal riesgo seguirá siendo la combinación de petróleo y Treasury. Si el crudo vuelve a acelerar y los rendimientos consolidan niveles cercanos al 5%, la presión podría trasladarse nuevamente hacia tecnología y compañías de menor capitalización. Si ambos factores se moderan, el S&P 500 y el Nasdaq tendrán un entorno más favorable para extender la recuperación observada al cierre.
En Europa, el nivel de 19.500 será especialmente relevante para el IBEX 35 después de la corrección, mientras que en Asia el comportamiento del Nikkei alrededor de 65.000 y la continuidad de la fortaleza de los semiconductores serán referencias importantes.
La próxima semana, por tanto, no estará definida únicamente por la dirección de los índices. La clave estará en determinar si petróleo y rendimientos continúan restringiendo las valoraciones o si su estabilización permite que el mercado vuelva a concentrarse en crecimiento, tecnología y resultados empresariales.