Forex cierre semanal: el dólar gana fuerza mientras las tasas redefinen el mercado
— Equipo Editorial
El mercado Forex concluye una semana dominada por el fortalecimiento del dólar, la divergencia entre bancos centrales y el impacto de un petróleo que volvió a alimentar las expectativas de inflación. El EUR/USD terminó en 1,14849 en la gráfica, con una caída semanal de 0,98%, mientras el USD/JPY cerró en 156,862 y acumuló un avance semanal de 2,17%; el USD/MXN terminó en 17,22567, después de una semana de apreciación del dólar de 1,51% frente al peso. La Reserva Federal elevó su tasa hasta 3,75%-4,00% y el Banco de Japón llevó la suya a 1,25%, pero la diferencia en las señales futuras favoreció al dólar. La próxima semana, el foco estará en los rendimientos estadounidenses, los PMI, nuevos datos de actividad, las decisiones de bancos centrales europeos y la evolución del petróleo.
La principal característica de la semana fue el cambio en las expectativas monetarias. El mercado pasó de debatir posibles recortes de tasas a incorporar nuevamente un escenario de endurecimiento monetario. La Fed subió 25 puntos básicos y sus proyecciones apuntaron a otro incremento durante 2026, mientras el petróleo elevado complicó todavía más el panorama inflacionario.
El movimiento del dólar fue especialmente visible frente al yen. El USD/JPY llegó a superar los 158 durante la semana después de que el BoJ aumentara su tasa a 1,25%, su nivel más alto en 31 años. La reacción fue paradójica: pese a la subida de tasas japonesa, el yen se debilitó porque el mercado esperaba señales más contundentes sobre nuevos aumentos.
En Europa, el euro logró recuperar parte del terreno perdido después de la fuerte caída registrada tras la decisión de la Fed. El EUR/USD llegó a moverse nuevamente hacia 1,1490, aunque la estructura semanal siguió siendo negativa. La combinación entre un dólar respaldado por tasas estadounidenses más altas y un BCE que mantiene una postura dependiente de los datos mantiene al par dentro de un escenario de elevada sensibilidad a los diferenciales de rendimiento.
Semana en perspectiva
La Reserva Federal fue el principal catalizador del mercado. El banco central estadounidense elevó su tasa de referencia en 25 puntos básicos hasta 3,75%-4,00%, en la primera subida desde hacía tres años. Además, 16 de los 18 miembros del Comité proyectaron al menos un incremento adicional durante 2026.
El mensaje modificó inmediatamente el comportamiento de los mercados de renta fija y divisas. El Treasury estadounidense a 10 años superó el 5%, alcanzando niveles que no se observaban desde 2007. La combinación de mayores rendimientos y una Fed más restrictiva incrementó el atractivo relativo de los activos denominados en dólares.
El petróleo actuó como amplificador de ese movimiento. El Brent llegó a aproximarse a US$110 por barril durante la semana, mientras el crudo estadounidense permaneció alrededor de US$100. El riesgo de interrupciones de suministro en Oriente Medio elevó las expectativas de inflación y complicó el margen de maniobra de los bancos centrales.
La evolución del dolar frente a las principales monedas debe interpretarse precisamente dentro de este contexto: no se trata solamente de una cuestión de fortaleza de la moneda estadounidense, sino de un reajuste de los diferenciales de tasas.
En Japón, el BoJ elevó su tasa en 25 puntos básicos hasta 1,25%, con una votación de 7-2. Sin embargo, dos miembros se opusieron a la decisión y el gobernador Kazuo Ueda dejó claro que las próximas decisiones dependerán de la evolución de la inflación y los salarios. La falta de una señal más agresiva provocó una caída del yen pese al incremento de tasas.
El entorno europeo es diferente. El BCE mantiene su tasa en 2,50% y sus funcionarios han advertido que un aumento prolongado de los precios de la energía puede afectar tanto a la inflación como al consumo y al crecimiento. La institución ha evitado, sin embargo, comprometerse con una trayectoria automática de nuevas subidas.
Comportamiento del mercado Forex
El EUR/USD (gráfico, H1) cerró en 1,14849.
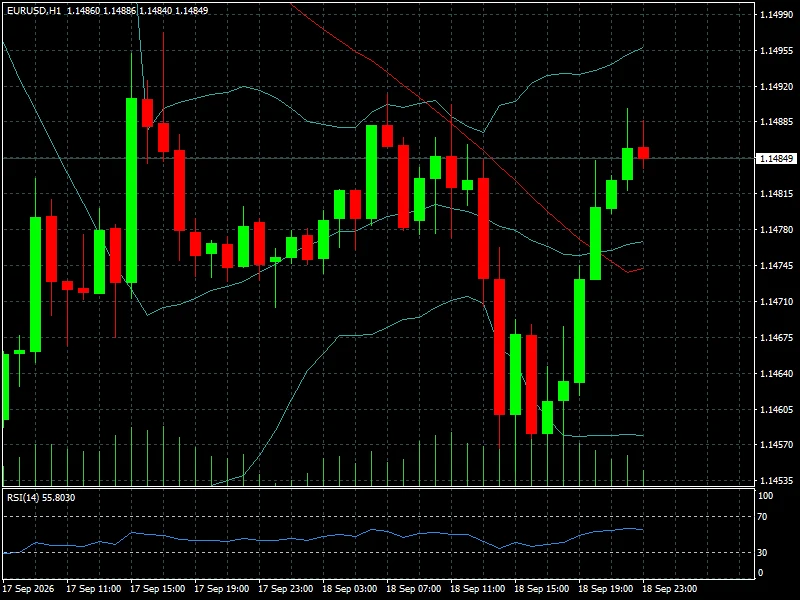
A su vez, el par tuvo una variación diaria de +0,09%, pero una pérdida semanal de 0,98% y mensual de 1,64%. La secuencia refleja el fuerte impacto inicial de la Fed y una recuperación posterior que todavía no alcanza para revertir la estructura semanal.
El GBP/USD terminó en 1,3394 y registró una ganancia diaria de 0,27%, aunque perdió 0,53% en la semana y 4,57% en el período mensual. La libra continúa condicionada por las perspectivas de inflación británica y por la posibilidad de que el Banco de Inglaterra tenga que mantener una política monetaria restrictiva durante más tiempo.
El USD/JPY presenta una de las señales más relevantes de la semana. La gráfica marca un cierre en 156,862, y una variación semanal de +2,17%.
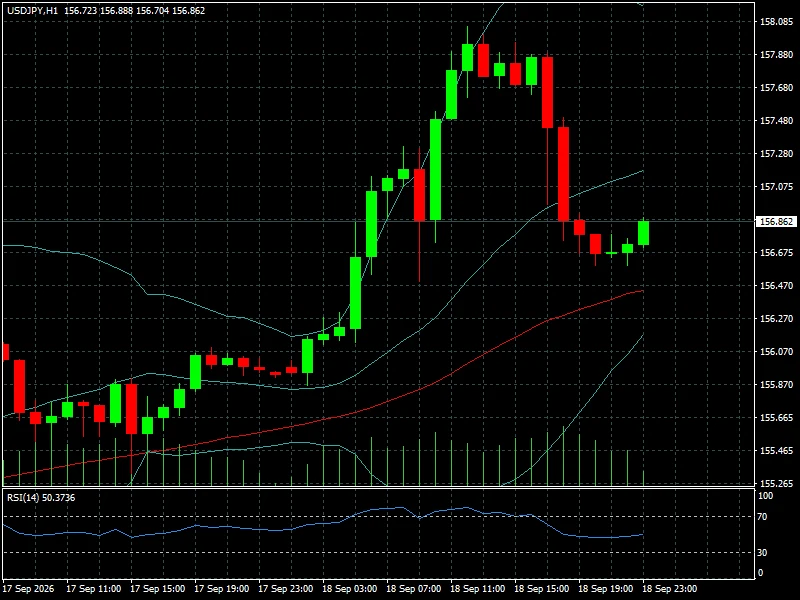
El máximo de la semana alcanzó 158,05. El movimiento confirma que el diferencial de tasas entre Estados Unidos y Japón continúa teniendo una influencia significativa, incluso después del incremento del BoJ.
El USD/MXN (gráfico, H1) terminó la sesión en 17,22567.
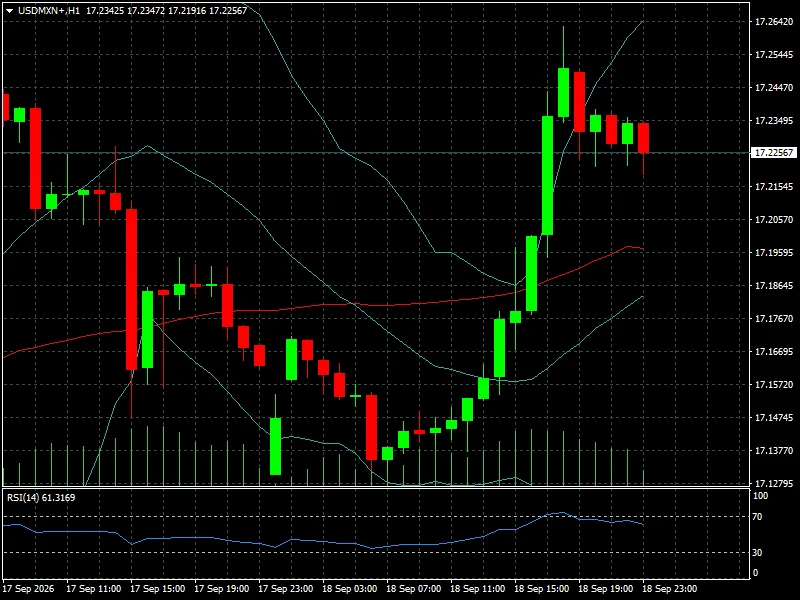
La variación semanal fue de +1,51%, mientras el balance mensual alcanza +1,68%. El peso mexicano, por tanto, enfrentó una presión significativa a medida que el dólar recuperó terreno globalmente.
El AUD/USD cerró en 0,7126 y perdió 0,61% semanal, mientras el NZD/USD terminó en 0,5723 con una caída de 1,58%. Ambos pares reflejan la sensibilidad de las monedas vinculadas al ciclo global frente a una combinación de petróleo elevado, tasas estadounidenses y mayor cautela sobre el crecimiento.
En Europa, el EUR/GBP cayó 0,06% semanal hasta 0,8576. En cambio, el EUR/JPY avanzó 1,18% semanal hasta 180,23, reflejando fundamentalmente la fuerte depreciación del yen.
En Latinoamérica, el USD/BRL terminó en 5,1427 y avanzó 0,45% durante la semana. El movimiento fue menor que el observado en USD/MXN, pero confirma que la fortaleza global del dólar también alcanzó a las monedas emergentes.
El comportamiento de las divisas estuvo además estrechamente relacionado con el mercado de materias primas. Una nueva escalada del petróleo y tasas podría volver a favorecer al dólar si incrementa las expectativas de inflación y obliga al mercado a descontar una política monetaria más restrictiva.
Lectura técnica y sentimiento
El EUR/USD presenta una recuperación de corto plazo después de haber marcado un mínimo cercano a 1,1455. La gráfica muestra un cierre en 1,14849 y un RSI(14) de 55,80. El precio recuperó la zona media de las bandas de Bollinger, aunque todavía enfrenta resistencia alrededor de 1,1490-1,1500. Una ruptura sostenida de esa zona modificaría el impulso inmediato; mientras tanto, 1,1455 aparece como referencia de soporte.
El USD/JPY ofrece una lectura diferente. El precio de 156,862 se mantiene por encima de la media móvil de mayor plazo visible en la gráfica, mientras el RSI(14) se ubica en 50,37. Esto indica que, pese al fuerte movimiento semanal, el impulso de corto plazo se ha normalizado después del salto hacia 158,05. La zona de 157,00-157,50 será relevante para determinar si el par recupera el impulso alcista o consolida.
En USD/MXN, el precio de 17,22567 se encuentra por encima de las medias móviles observadas en la gráfica y el RSI(14) alcanza 61,32. El movimiento muestra una estructura de corto plazo favorable al dólar, aunque la proximidad de la zona 17,25-17,30 puede generar resistencia. Por debajo, 17,18-17,20 constituye una primera referencia para evaluar la fortaleza del movimiento.
El sentimiento general del mercado Forex se ha desplazado hacia una mayor demanda relativa de dólares, pero todavía no existe una tendencia uniforme frente a todas las monedas. La variable común continúa siendo el diferencial de tasas. Cuando los rendimientos estadounidenses suben, las monedas con menor rendimiento relativo tienden a quedar bajo presión; cuando los Treasury retroceden, el espacio para una recuperación del euro, el yen o las divisas emergentes aumenta.
También debe vigilarse la relación entre el dólar y los activos de riesgo. Un dólar más fuerte suele representar condiciones financieras internacionales más exigentes, especialmente para economías emergentes y compañías con ingresos internacionales.
Qué observar la próxima semana
La semana del 21 al 25 de septiembre tendrá un calendario menos concentrado en grandes decisiones de la Fed, pero será importante para comprobar cómo reaccionan las divisas después del giro monetario observado esta semana.
En Estados Unidos, el mercado seguirá especialmente los datos de actividad y manufactura, las solicitudes de subsidios por desempleo y las órdenes de bienes duraderos. El calendario de la Reserva Federal de Nueva York sitúa las nuevas solicitudes de desempleo el jueves 24 y las órdenes de bienes duraderos el viernes 25.
Los PMI preliminares de septiembre de la zona euro también serán relevantes. El mercado buscará señales sobre la capacidad de la economía europea para absorber el shock energético y sobre si el BCE tendrá que mantener una postura más restrictiva. La agenda del BCE incluye además intervenciones de Christine Lagarde y otros miembros del Consejo durante la semana.
En Noruega, Norges Bank publicará el jueves 24 su decisión de política monetaria y su nuevo informe de política monetaria. El banco mantiene actualmente su tasa en 4,25%, por lo que cualquier modificación de sus previsiones puede generar movimientos relevantes en la corona y en otras monedas europeas vinculadas al ciclo energético.
El mismo jueves, el Riksbank de Suecia publicará su decisión de tasas y su informe monetario.
Para USD/MXN, el mercado seguirá atento al diferencial entre las tasas mexicanas y estadounidenses, además de los movimientos globales del dólar. Banco de México mantiene actualmente su tasa objetivo en 6,50%, un diferencial todavía amplio frente a Estados Unidos, pero cuya importancia dependerá de la trayectoria futura de ambos bancos centrales.
En el frente geopolítico, las conversaciones entre Estados Unidos y China previstas para la próxima semana serán otro factor de riesgo para las divisas, especialmente si afectan las expectativas sobre comercio, tecnología, semiconductores o relaciones con Taiwán. Reuters identifica este encuentro como uno de los principales focos del calendario internacional.
Finalmente, el petróleo continuará siendo una variable transversal. Una nueva subida del crudo podría reforzar las expectativas de inflación y favorecer nuevamente al dólar; una moderación sostenida tendría el efecto contrario sobre los rendimientos y podría reducir parte de la presión sobre las monedas.
Conclusión FYM
La semana cambió la narrativa del mercado Forex. El dólar recuperó protagonismo porque la Reserva Federal no solo elevó las tasas hasta 3,75%-4,00%, sino que dejó abierta la posibilidad de otro incremento durante 2026. Al mismo tiempo, el Treasury a 10 años superó el 5% y el petróleo llegó a acercarse a US$110, creando una combinación especialmente relevante para las divisas.
El USD/JPY fue el principal reflejo de esta dinámica, con un avance semanal de 2,17% y un máximo de 158,05, mientras el EUR/USD perdió 0,98% y el USD/MXN avanzó 1,51%. Sin embargo, las gráficas muestran que los tres pares llegan al cierre de la semana en situaciones técnicas distintas: EUR/USD intenta recuperar impulso, USD/JPY consolida después de una fuerte subida y USD/MXN mantiene una estructura de corto plazo favorable al dólar.
El mercado está descontando, en definitiva, una política monetaria global menos expansiva y una inflación más persistente de lo esperado. El factor que puede alterar esa lectura durante los próximos días será la combinación entre rendimientos estadounidenses, petróleo y nuevos datos de actividad.
Para un operador de Forex, las referencias inmediatas serán 1,1490-1,1500 en EUR/USD, 157,00-158,05 en USD/JPY y 17,20-17,30 en USD/MXN. La evolución del dolar, los Treasury y el petróleo será determinante para saber si los movimientos de esta semana representan el comienzo de una tendencia más amplia o solamente una nueva fase de volatilidad.