DAX cae tras el IPC alemán y aumenta la presión sobre el BCE
— Equipo Editorial
El DAX retrocede hasta 25.329 puntos después de que la inflación alemana de septiembre superara las previsiones: el IPC avanzó 0,6% mensual frente al 0,5% esperado, mientras la tasa anual subió a 3,3% desde 2,9%, por encima del 3,1% previsto. El movimiento combina presión inflacionaria, un mercado laboral que pierde dinamismo y mayores rendimientos de la deuda alemana: el Bund a 10 años aparece en 3,58% frente al 3,39% anterior. Para el DAX, el escenario inmediato queda condicionado por las expectativas de tasas del BCE, el costo de la energía y la capacidad de la economía alemana para sostener su recuperación.
La inflación vuelve a dominar la jornada alemana
El dato de precios fue el principal catalizador de la sesión. La aceleración del IPC hasta 3,3% interanual representa un incremento significativo frente al 2,9% de agosto y supera tanto la previsión del 3,1% como el registro mensual esperado.
La reacción del mercado llega además en un contexto económico mixto. La inflación avanza con fuerza mientras el mercado laboral ofrece señales de enfriamiento y las ventas minoristas crecieron menos de lo previsto. El resultado es una combinación incómoda para los activos alemanes: mayor presión sobre los precios, pero sin una aceleración equivalente de la actividad económica.
La inflación aumentó en cinco de los principales estados alemanes y los datos regionales apuntaban a una aceleración del indicador nacional.
DAX y tasas: el principal canal de transmisión
La respuesta del DAX puede entenderse principalmente a través de los rendimientos. El rendimiento del bono alemán a 10 años aparece en 3,580%, frente al 3,390% anterior, un movimiento que incrementa la tasa de descuento utilizada por el mercado para valorar los beneficios futuros de las empresas.
Para la renta variable, el problema no es únicamente que la inflación sea elevada. Una inflación persistente puede reducir el margen del BCE para adoptar una política monetaria más expansiva, mientras que rendimientos soberanos más altos compiten directamente con las acciones por el capital de los inversores.
El contexto europeo ya había cambiado durante las últimas semanas. El mercado comenzó a incorporar nuevamente una trayectoria monetaria más restrictiva a medida que los precios energéticos aumentaron y las perspectivas de inflación se deterioraron.
El funcionamiento del BCE y su relación con inflación, bonos y materias primas ayuda a entender por qué una aceleración de los precios alemanes puede terminar trasladándose a las valoraciones bursátiles europeas.
La inflación está aumentando en varias de las principales economías de la zona euro. Francia registró una inflación armonizada de 3,4%, Italia alcanzó 4,1% y España había llegado a 5,0%, elevando las expectativas sobre la trayectoria futura de la política monetaria europea.
El mercado laboral alemán introduce una señal contradictoria
La otra pieza importante del escenario es el empleo. El número de desempleados aumentó en 12.000 personas en septiembre, frente a una previsión de apenas 1.000, aunque la tasa de desempleo permaneció estable en 6,4%.
El dato resulta relevante porque el deterioro del mercado laboral coincide con la aceleración de la inflación. En condiciones normales, una economía que pierde dinamismo laboral podría justificar una política monetaria menos restrictiva. Sin embargo, si simultáneamente los precios aumentan con fuerza, el BCE enfrenta un dilema entre crecimiento e inflación.
Reuters señaló que el habitual repunte otoñal del empleo alemán comenzó con menor intensidad este año y que la mejora económica todavía no se está trasladando plenamente al mercado laboral. La agencia también destacó los problemas estructurales de sectores como el automotriz y el elevado nivel de insolvencias empresariales.
La debilidad tampoco aparece únicamente en el empleo. Las ventas minoristas aumentaron 1,3% mensual en agosto, pero quedaron por debajo del 1,6% previsto. El consumo continúa condicionado por los elevados precios energéticos y la incertidumbre económica.
Esta combinación es particularmente importante para el DAX porque dificulta una lectura puramente positiva del crecimiento alemán. El comportamiento reciente del DAX frente a industria, consumo e inflación ya mostraba una economía con señales divergentes entre el sector industrial y el consumidor.
El DAX pierde impulso y vuelve a probar los mínimos
Desde el punto de vista técnico, el movimiento es contundente. En el gráfico de 15 minutos, el DAX se encuentra alrededor de 25.329 puntos, después de haber cotizado por encima de 25.600 durante la mañana. La caída deja una estructura claramente descendente en el intradía.
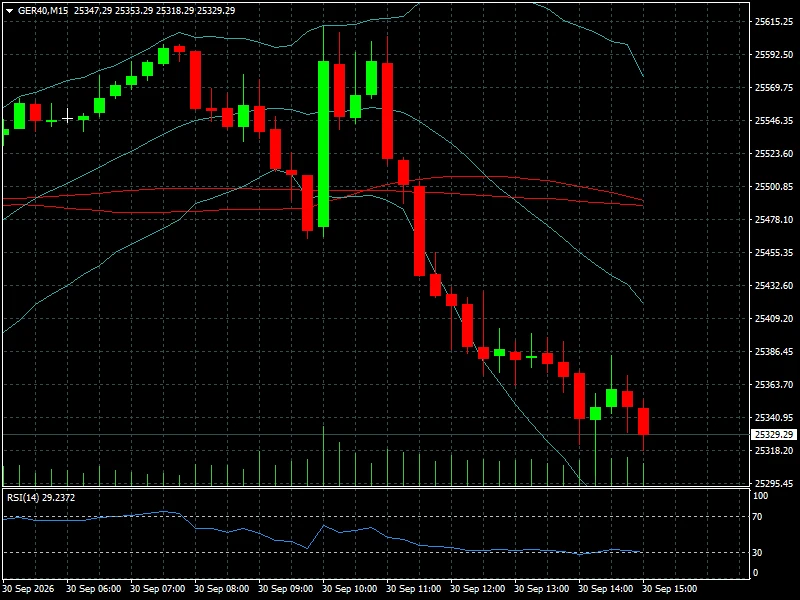
El RSI(14) se sitúa en 29,37, entrando en territorio de sobreventa. Esto indica que la presión vendedora ha sido intensa y que el movimiento podría enfrentar una fase de estabilización o rebote técnico si aparecen compradores en los niveles actuales. No obstante, un RSI bajo no constituye por sí mismo una señal de cambio de tendencia.
En el gráfico de cuatro horas, el índice también cotiza cerca de 25.328 puntos, con un RSI de 42,47. La diferencia entre ambos marcos temporales resulta significativa: el corto plazo refleja una presión vendedora mucho más intensa, mientras que la estructura de cuatro horas todavía no muestra una condición extrema.
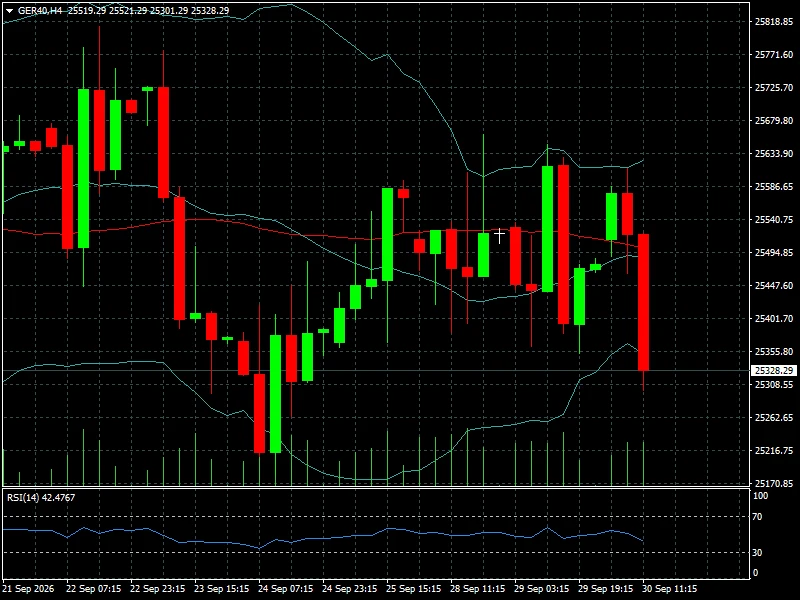
El área de 25.300 puntos aparece ahora como una referencia inmediata. Una pérdida sostenida de esa zona mantendría la presión sobre el índice, mientras que una recuperación hacia la zona de 25.450-25.500 permitiría evaluar si el movimiento posterior al IPC fue principalmente una reacción puntual o el comienzo de una corrección de mayor alcance.
Las empresas del DAX amplifican la presión sobre el índice
Dentro del DAX, el movimiento no es homogéneo y algunos de los grandes componentes incorporan catalizadores propios a la presión macroeconómica. BMW avanzaba alrededor de 1,4% antes de presentar su estrategia de recuperación, en un momento en que la automotriz busca recomponer márgenes después de varias advertencias de resultados vinculadas principalmente a la debilidad de China.
La compañía prepara objetivos de margen para su división automotriz de 3%-5% hacia 2028, frente al 2,3% registrado recientemente, y contempla unos 8.000 puestos afectados por su programa de reducción de plantilla en Alemania. Además, anunció una inversión de aproximadamente 2.000 millones de euros para la producción alemana de la próxima generación del Serie 3.
En el sector financiero, Commerzbank continúa bajo el foco por el avance de UniCredit, que ya controla cerca de la mitad del capital del banco alemán. Reuters informó que Berlín busca compromisos sobre el mantenimiento de la cotización, la sede en Frankfurt y el papel de Commerzbank como financiador de las empresas medianas alemanas. El proceso puede convertirse en un catalizador específico para la acción y para el sector bancario alemán durante los próximos meses, mientras se esperan las autorizaciones regulatorias pendientes y se discute una eventual renovación del consejo de supervisión.
El comportamiento de las compañías debe leerse además dentro de un contexto europeo marcado por el aumento de los rendimientos. Reuters señaló que las bolsas europeas se encaminaban a cerrar septiembre con su primera caída mensual en seis meses, mientras los mayores rendimientos de los bonos reducían el atractivo relativo de los activos de riesgo. Para el DAX, esto significa que la evolución de sus grandes compañías seguirá dependiendo tanto de sus resultados y perspectivas individuales como del costo de financiación, los precios de la energía y las expectativas sobre las tasas del BCE.
Inflación, petróleo y BCE forman una misma ecuación
El elemento energético es fundamental para interpretar el dato de IPC de septiembre. Una parte importante del repunte inflacionario europeo está relacionada con el aumento de los precios de la energía, lo que genera una situación particularmente compleja para las autoridades monetarias.
El problema es que un shock energético puede producir simultáneamente más inflación y menor crecimiento. Para Alemania, una economía con fuerte peso industrial, el aumento de los costes energéticos puede afectar los márgenes empresariales y el consumo, mientras que la inflación elevada limita la capacidad del BCE para responder mediante una política más expansiva.
El mercado ya venía observando esta combinación. El petróleo de Ormuz, el NFP y la presión sobre los bonos se convirtió en uno de los principales temas de la semana precisamente porque el aumento de la energía está modificando simultáneamente las expectativas de inflación, los rendimientos y las valoraciones de los activos.
Para el DAX, la consecuencia es doble: los mayores costes energéticos pueden presionar las perspectivas de beneficios de las compañías más expuestas a la industria, mientras que unos rendimientos más elevados reducen la valoración relativa de la renta variable.
Lectura de mercado
La reacción de los inversores sugiere que el IPC está siendo interpretado principalmente como una señal de mayor persistencia inflacionaria, más que como una confirmación de una recuperación económica sólida.
El comportamiento del Bund es particularmente relevante. El salto desde 3,39% hasta 3,58% muestra que la publicación está teniendo una transmisión directa hacia el mercado de renta fija. Para las acciones, ese movimiento aumenta la presión sobre las valoraciones.
Sin embargo, la caída del DAX no debería interpretarse aisladamente. El mercado europeo enfrenta actualmente un escenario en el que inflación, energía, crecimiento y política monetaria están estrechamente conectados. La evolución del euro y del dólar también puede modificar las condiciones financieras europeas, especialmente porque buena parte de las materias primas energéticas se negocian en dólares.
Reuters señaló precisamente que la fortaleza reciente del dólar puede amplificar las dificultades inflacionarias europeas al encarecer las materias primas denominadas en esa moneda.
En este contexto, el calendario económico semanal de inflación, empleo y NFP adquiere especial relevancia: los próximos datos estadounidenses pueden modificar los rendimientos globales y, a través de ellos, la valoración de las bolsas europeas.
Qué vigilar en las próximas sesiones
El primer punto de atención será la capacidad del DAX para mantenerse por encima de 25.300 puntos. El RSI de 15 minutos en 29,37 muestra que el movimiento vendedor está extendido en el corto plazo, por lo que será importante diferenciar entre una estabilización técnica y una verdadera recuperación.
En el frente fundamental, el foco estará puesto en la evolución de la inflación europea, los precios energéticos y las señales que puedan modificar las expectativas sobre el BCE. La trayectoria del Bund a 10 años será especialmente relevante: si los rendimientos continúan ascendiendo, la presión sobre las valoraciones bursátiles podría persistir.
También habrá que observar el consumo y el empleo alemanes. Una inflación de 3,3% acompañada por un mercado laboral debilitado y un consumo menos dinámico plantea un escenario diferente al de una economía que crece con fuerza y genera presión de precios desde la demanda.
Conclusión FyM
El movimiento del DAX tras el IPC alemán refleja un cambio en la ecuación de mercado: el problema ya no es únicamente determinar si Alemania puede recuperar crecimiento, sino cómo puede hacerlo mientras la inflación vuelve a acelerarse y los costes financieros aumentan.
El índice se encuentra cerca de 25.329 puntos, mientras el Bund a 10 años escala hasta 3,58%. La combinación coloca a las tasas en el centro de la valoración de la renta variable alemana.
En las próximas sesiones, la clave estará en determinar si el repunte inflacionario es principalmente energético y transitorio o si comienza a trasladarse a componentes más persistentes. Al mismo tiempo, los operadores deberán seguir el empleo, el consumo, el petróleo, el euro y los rendimientos soberanos. La interacción de esas variables definirá si la actual caída del DAX representa una corrección intradía vinculada al dato o una fase de ajuste más prolongada.