Calendario económico semanal: NFP y datos de inflación definirán el rumbo del dólar
— Equipo Editorial
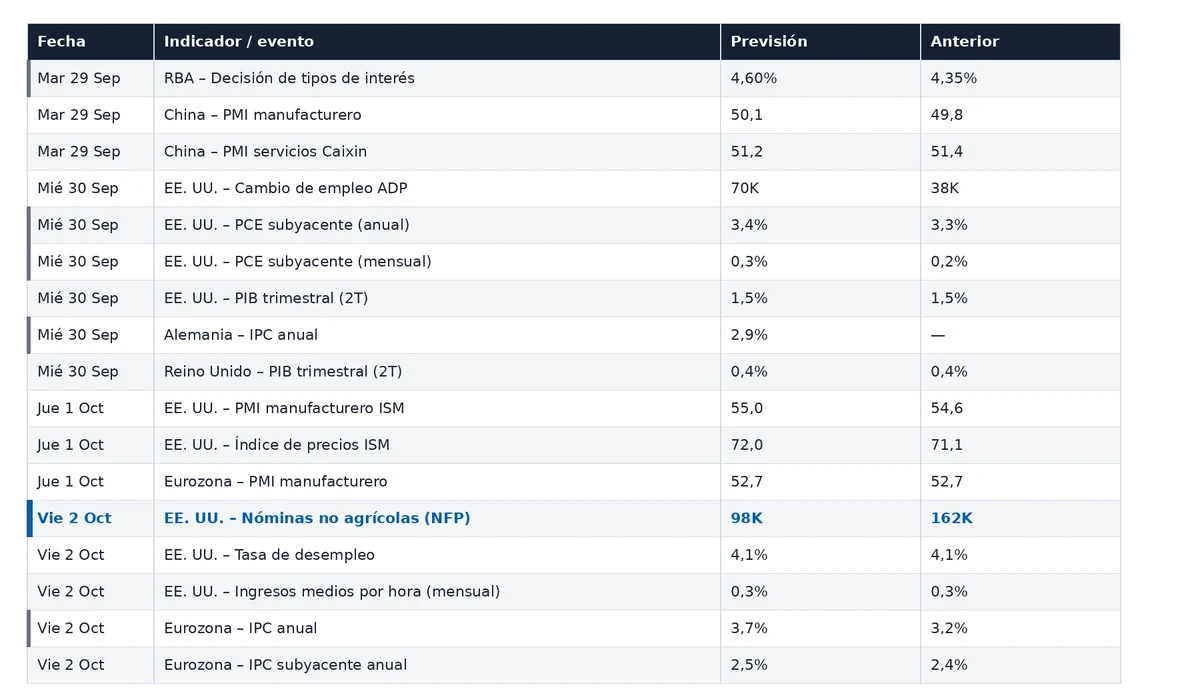
El calendario económico de la semana del 28 de septiembre al 4 de octubre de 2026 estará dominado por tres focos: la decisión de tasas del Banco de la Reserva de Australia (RBA), los datos de inflación y actividad de Estados Unidos y la publicación del IPC de la eurozona. El dato más sensible llegará el viernes con las nóminas no agrícolas de EE. UU., para las que el calendario proyecta 98.000 empleos, frente a los 162.000 anteriores. En Europa, una inflación anual prevista de 3,7% reforzaría la presión sobre el BCE, mientras que en Australia el mercado llega a la reunión del RBA con expectativas de una subida desde 4,35% hasta 4,60%. El resultado conjunto puede modificar las expectativas de tasas, los rendimientos de los bonos y el comportamiento del dólar durante las próximas sesiones.
Una semana marcada por la inflación
El mercado entra en una semana en la que los bancos centrales vuelven a ocupar el centro de la escena. La diferencia respecto de otros períodos es que la inflación vuelve a estar condicionada por el comportamiento de la energía y por un contexto geopolítico que mantiene elevados los riesgos sobre los precios.
El BCE elevó recientemente su tasa de referencia en 25 puntos básicos, hasta 2,50%, ante el repunte de la inflación asociado al shock energético. Reuters señaló que el banco central considera que las presiones inflacionarias podrían prolongarse y que los mercados comenzaron a incorporar la posibilidad de nuevas subidas.
Ese escenario explica por qué los datos de esta semana tendrán una sensibilidad superior a la habitual. Una inflación que vuelva a acelerarse puede modificar rápidamente las expectativas sobre política monetaria, mientras que señales de enfriamiento económico podrían reabrir el debate sobre cuánto tiempo pueden mantenerse las tasas en niveles restrictivos.
Calendario económico semanal
Australia abre la semana de decisiones monetarias
El martes 29 de septiembre, la atención se trasladará hacia Australia con la decisión de tasas del RBA. El calendario contempla una previsión de 4,60%, frente al 4,35% anterior.
La expectativa no aparece aislada. Se informó la semana pasada que la gobernadora Michele Bullock advirtió que los riesgos inflacionarios podrían estar materializándose nuevamente, mientras que la inflación subyacente permanecía por encima del rango objetivo del banco central. El mercado estaba asignando una probabilidad cercana al 95% a una nueva subida hasta 4,60%.
La decisión será especialmente relevante para el dólar australiano, pero también puede tener una lectura más amplia para los mercados de tasas. Una señal más restrictiva del RBA reforzaría la idea de que el shock energético está obligando a varios bancos centrales a mantener o incrementar el sesgo contractivo.
Por el contrario, cualquier señal de cautela respecto de futuras subidas podría limitar la reacción inicial del AUD, especialmente si el banco central reconoce simultáneamente señales de desaceleración económica.
Estados Unidos concentra el mayor volumen de datos
El miércoles será uno de los días más cargados de la semana. El calendario incluye el informe de empleo privado de ADP, con una previsión de 70.000 puestos frente a los 38.000 anteriores, además de la segunda estimación del PBI del segundo trimestre, proyectada en 1,5%.
Pero el dato que probablemente concentre mayor atención será la inflación medida a través del PCE. El índice de precios PCE subyacente tiene una previsión mensual de 0,3%, frente al 0,2% anterior, mientras que la variación anual prevista es de 3,4%, frente al 3,3% previo.
La combinación es importante porque el mercado necesita determinar si las presiones inflacionarias estadounidenses están moderándose o si, por el contrario, siguen siendo suficientemente persistentes como para limitar el margen de maniobra de la Reserva Federal.
La preocupación no se limita al componente energético. El presidente de la Fed de Chicago, Austan Goolsbee, señaló recientemente que, si la inflación estuviera impulsada por una demanda interna excesivamente fuerte, la respuesta monetaria tendría que ser más contundente. Financial Times también destacó que el debate dentro de la Fed está condicionado por la posibilidad de que las presiones inflacionarias sean más persistentes de lo inicialmente previsto.
En ese contexto, el dólar seguirá siendo uno de los principales canales de transmisión de las sorpresas macroeconómicas estadounidenses.
Europa enfrenta una prueba de inflación
El miércoles también comenzarán a conocerse datos relevantes para Europa. Alemania publicará su IPC de septiembre, con una previsión mensual de 0,2% y anual de 2,9%, mientras que Francia difundirá sus propios datos de inflación.
El jueves llegará el turno de los PMI manufactureros de la eurozona. El calendario contempla un índice de 52,7 puntos, por encima de los niveles de 50 que separan expansión de contracción, mientras que Alemania aparece con una previsión de 53,8 y Francia de 50,3.
La combinación entre actividad e inflación será fundamental para determinar cómo interpreta el mercado la situación europea. Un escenario de actividad resistente acompañado de inflación elevada sería especialmente complejo para el BCE, porque reduciría el espacio para una política monetaria más expansiva.
La sensibilidad del mercado es elevada. Reuters informó que el encarecimiento del gas europeo está trasladándose a los precios al consumidor con mayor rapidez que durante el shock energético de 2022, mientras la inflación de la zona euro permanece por encima del objetivo del BCE.
Para los operadores, esto vuelve a colocar al oro y a los bonos europeos dentro del radar, aunque sus reacciones dependerán también de la evolución del dólar y de los rendimientos estadounidenses.
Reino Unido aporta otra señal sobre crecimiento e inflación
El miércoles el Reino Unido publicará la segunda estimación del PBI del segundo trimestre. El calendario apunta a un crecimiento trimestral de 0,4% y anual de 1,2%, mientras la inversión empresarial aparece con una previsión de 1,7%.
También se conocerá la cuenta corriente, con un déficit previsto de 25.680 millones de libras, frente a los 22.180 millones anteriores.
El dato de crecimiento será importante porque el Banco de Inglaterra se encuentra ante un dilema similar al de otros bancos centrales: una economía que no muestra una contracción profunda, pero que enfrenta riesgos inflacionarios derivados de energía y costos.
Las intervenciones recientes de funcionarios del BoE han reflejado precisamente esa preocupación. Bloomberg informó esta semana que dos vicegobernadores señalaron una mayor preocupación por el riesgo de que la inflación termine arraigándose, aumentando las expectativas de una posible subida de tasas más adelante.
China y los PMI completan el mapa de actividad
China también tendrá presencia importante en el calendario. El martes se conocerán los PMI manufactureros oficiales, con una previsión de 50,1 puntos, frente a 49,8, mientras que el PMI no manufacturero tiene una previsión de 49,3, desde 49,0.
El PMI compuesto aparece en 49,5 puntos, mientras que los indicadores de Caixin proyectan 51,7 para manufacturas y 51,2 para servicios.
La lectura será relevante para las materias primas y para las monedas vinculadas al ciclo global. Una mejora de los indicadores manufactureros podría reforzar las expectativas sobre demanda de commodities, mientras que nuevos datos por debajo de 50 mantendrían las dudas sobre el ritmo de recuperación de la actividad china.
El calendario, sin embargo, estará condicionado por la festividad nacional china del 1 y 2 de octubre, que reducirá la actividad en los mercados locales durante parte de la semana.
El viernes concentra el principal riesgo para el dólar
El cierre de la semana tendrá como protagonista al mercado laboral estadounidense.
El calendario proyecta 98.000 nuevas nóminas no agrícolas para septiembre, frente a las 162.000 anteriores. La tasa de desempleo aparece estable en 4,1%, mientras que los ingresos medios por hora tienen una previsión mensual de 0,3% y anual de 3,1%.
La combinación entre creación de empleo, desempleo y salarios será más importante que cualquiera de los datos considerados individualmente.
Un mercado laboral todavía resistente, acompañado por salarios firmes, podría mantener elevada la preocupación por la inflación. En cambio, una desaceleración clara del empleo podría fortalecer las expectativas de una política monetaria menos restrictiva.
La clave será determinar qué parte del movimiento corresponde a una desaceleración ordenada del mercado laboral y qué parte podría reflejar un deterioro más amplio de la actividad.
Para el EUR/USD, los rendimientos de los bonos del Tesoro y los índices estadounidenses, el NFP puede convertirse en el principal catalizador de la semana.
También será relevante el dato de ingresos porque permite evaluar la presión potencial sobre la inflación de servicios. Una creación de empleo inferior a la prevista no necesariamente implicaría una señal claramente expansiva si los salarios permanecen elevados.
La inflación europea vuelve al centro del escenario
El viernes también se publicará la estimación preliminar del IPC de la zona euro.
El calendario contempla una inflación anual de 3,7%, frente al 3,2% anterior, mientras que la inflación subyacente se proyecta en 2,5%, desde 2,4%.
Es una combinación que merece atención porque una aceleración de la inflación general, especialmente en un contexto de energía cara, puede mantener al BCE bajo presión incluso si la inflación subyacente se mueve de manera más moderada.
El mercado tendrá que separar entonces dos efectos: la inflación generada directamente por energía y la posibilidad de que ese shock termine trasladándose a salarios, servicios y otros bienes.
Esa distinción será fundamental para las expectativas sobre las próximas decisiones del BCE.
Qué está descontando el mercado
La característica común de los principales eventos de la semana es que todos pueden alterar las expectativas sobre tasas de interés.
Australia llega con un mercado que ya contempla una subida hacia 4,60%. Estados Unidos enfrenta una inflación PCE todavía elevada y un mercado laboral que será evaluado nuevamente con el NFP. Europa, por su parte, enfrenta una inflación prevista de 3,7% mientras el BCE ya elevó su tasa hasta 2,50%.
Por eso, el mercado no reaccionará solamente ante los datos. La magnitud de cada movimiento dependerá de la diferencia entre el resultado y lo que ya está incorporado en los precios.
Una inflación superior a la prevista puede impulsar rendimientos y respaldar a una moneda si aumenta las expectativas de tasas. Pero si el mismo dato aparece acompañado por señales claras de deterioro económico, la reacción puede ser mucho más compleja.
Esa interacción entre crecimiento, inflación y política monetaria será la verdadera narrativa de la semana.
El cierre semanal y el petróleo
El domingo 4 de octubre aparece además una reunión de la OPEP en el calendario, junto con el PMI de servicios de Japón, previsto en 51,6 puntos.
Aunque ambos acontecimientos quedarán fuera de buena parte de la negociación occidental del viernes, pueden definir parte del tono con el que comience la semana siguiente.
El petróleo merece una atención especial porque actualmente funciona como uno de los principales vínculos entre geopolítica e inflación. El encarecimiento energético puede presionar los precios al consumidor, elevar los rendimientos de los bonos y complicar las decisiones de los bancos centrales.
En ese contexto, cualquier señal de la OPEP sobre producción y oferta puede adquirir importancia adicional para las expectativas de inflación global.
Lectura de mercado
La semana no tendrá un único catalizador. Tendrá una secuencia.
Primero, Australia pondrá a prueba la capacidad de un banco central para responder al riesgo inflacionario. Después, Estados Unidos mostrará si la inflación continúa siendo persistente mientras la actividad mantiene cierto dinamismo. Europa aportará información sobre el equilibrio entre crecimiento e inflación y, finalmente, el NFP permitirá comprobar si el mercado laboral estadounidense conserva la fortaleza observada en los datos anteriores.
La variable transversal será la política monetaria.
Si los datos estadounidenses y europeos confirman presiones inflacionarias persistentes, los rendimientos podrían mantenerse elevados y el dólar encontrar respaldo. Si, por el contrario, el empleo y la actividad comienzan a mostrar un enfriamiento más evidente, el mercado podría volver a concentrarse en la posibilidad de una política monetaria menos restrictiva.
Para el bitcoin, el comportamiento de los rendimientos y de la liquidez global será especialmente relevante, dado que ambos factores pueden modificar el apetito por activos de mayor riesgo.
Conclusión FyM
El calendario económico semanal deja una conclusión clara: la discusión sobre tasas vuelve a depender simultáneamente de inflación y crecimiento.
El dato más importante será probablemente el empleo estadounidense del viernes, pero sería un error analizarlo de manera aislada. El mercado llegará a ese informe después de conocer el PCE, el PIB, los indicadores europeos de inflación, los PMI y la decisión del RBA.
La señal que habrá que vigilar es la consistencia entre todos esos datos. Si la inflación continúa elevada mientras el crecimiento y el empleo conservan resistencia, los bancos centrales tendrán menos margen para flexibilizar su política. Si, en cambio, la actividad comienza a deteriorarse junto con el mercado laboral, la narrativa monetaria podría cambiar rápidamente.
Por eso, durante las próximas sesiones, el foco de los operadores estará menos en un dato individual y más en una pregunta central: ¿la inflación está demostrando ser persistente o el enfriamiento de la actividad finalmente empieza a dominar el escenario?
La respuesta determinará buena parte de la dirección del dólar, los bonos, las bolsas y las materias primas durante el comienzo del cuarto trimestre.