DAX hoy: Alemania sorprende con la industria, pero el consumo golpea al índice
— Equipo Editorial
El DAX retrocede con fuerza este martes, pese a que la industria alemana mostró una mejora mayor a la esperada en agosto. El índice llegó a caer hasta 25.926,50 puntos y posteriormente recuperó parte del terreno perdido, situándose alrededor de 26.040,24 puntos.
La jornada presenta una contradicción relevante para el mercado alemán. Por un lado, el PMI manufacturero de Alemania subió a 54,3 puntos, por encima de los 54,1 previstos y muy por encima de los 52,2 de julio. Por otro, las ventas minoristas de julio se desplomaron 3,4% mensual, frente al crecimiento de 0,4% que esperaba el mercado. La combinación sugiere que la recuperación alemana continúa siendo desigual: la industria gana tracción, pero el consumidor todavía no acompaña.
El movimiento del DAX también se produce después de que la inflación alemana de agosto mostrara una aceleración más moderada de lo previsto. El IPC mensual aumentó 0,2%, frente al 0,3% esperado, mientras la tasa interanual alcanzó 2,9%, por debajo del 3,0% previsto, aunque por encima del 2,8% anterior. En paralelo, la presión energética y el aumento de los rendimientos europeos siguen condicionando la valoración de las acciones. El DAX comenzó septiembre con una caída cercana al 0,5%, mientras los mercados europeos enfrentaban nuevamente presión por las tasas de interés.
La industria alemana acelera y ofrece una señal positiva
El dato más favorable para la economía alemana llegó desde las fábricas. El PMI manufacturero alcanzó 54,3 puntos en agosto, frente a 54,1 esperado y 52,2 en julio. La lectura confirma una expansión industrial y representa una mejora particularmente significativa para una economía cuya actividad manufacturera ha sido uno de sus principales puntos débiles.
Reuters destacó que el crecimiento fabril alemán alcanzó en agosto su nivel más elevado en más de cuatro años, impulsado por un fuerte incremento de los nuevos pedidos.
La aceleración de la producción también fue la más intensa desde enero de 2022, una señal de que la recuperación comienza a trasladarse desde las expectativas hacia la actividad efectiva.
La mejora es importante para el DAX porque el índice mantiene una elevada exposición a compañías industriales, químicas, automotrices, tecnológicas y de bienes de capital. Una recuperación sostenida de los pedidos puede mejorar las perspectivas de beneficios empresariales y ofrecer un contrapeso a las presiones derivadas de las tasas de interés.
La señal alemana además encaja con una mejora más amplia de la industria europea. El PMI manufacturero de la zona euro avanzó hasta 52,7 puntos, desde 51,9, su nivel más elevado desde mayo de 2022. Alemania lideró esa expansión, mientras Francia también volvió a terreno expansivo.
Para los inversores, esta recuperación industrial puede convertirse en un factor de apoyo para el DAX si logra mantenerse durante los próximos meses.
El consumo alemán introduce una señal de alerta
El problema está en el otro lado de la economía. Las ventas minoristas alemanas cayeron 3,4% en julio, cuando el consenso esperaba un incremento de 0,4%. La diferencia entre ambos números es suficientemente amplia como para convertirse en uno de los datos más negativos de la agenda europea de la jornada.
Reuters confirmó que la caída fue considerablemente superior a las previsiones de los analistas y que los datos proceden de la oficina federal de estadística alemana.
La divergencia entre industria y consumo es particularmente importante. Una economía puede beneficiarse temporalmente de mayores exportaciones y pedidos industriales, pero para sostener una recuperación amplia necesita también una demanda interna suficientemente sólida.
Esto coloca al mercado ante una pregunta fundamental: ¿puede Alemania mantener una recuperación liderada por la industria si el consumidor continúa perdiendo fuerza?
La respuesta determinará en buena medida la capacidad del DAX para absorber las presiones provenientes de las tasas. Si los beneficios empresariales mejoran gracias a la recuperación de pedidos y exportaciones, el índice podría encontrar soporte fundamental. Si el deterioro del consumo termina trasladándose a las ganancias corporativas, la mejora manufacturera podría resultar insuficiente.
Inflación, BCE y rendimientos vuelven a pesar sobre el DAX
La inflación alemana ofrece una señal más equilibrada. El IPC mensual avanzó 0,2% en agosto, frente al 0,3% esperado, mientras el indicador anual se situó en 2,9%, por debajo del 3,0% previsto.
A primera vista, el resultado reduce parte de la presión sobre el Banco Central Europeo. Sin embargo, el panorama europeo continúa condicionado por el encarecimiento de la energía y por el riesgo de que una inflación elevada se mantenga durante más tiempo.
Los mercados ya están incorporando una mayor probabilidad de endurecimiento monetario del BCE. Los rendimientos soberanos europeos volvieron a subir este martes y el rendimiento del bono alemán a 30 años alcanzó un máximo de 15 años. El movimiento representa un obstáculo directo para las valoraciones bursátiles, especialmente cuando se combina con mayores expectativas de inflación.
Este contexto había sido identificado previamente como uno de los principales riesgos para la renta variable europea: petróleo elevado, rendimientos crecientes y menor margen de maniobra para el BCE forman una combinación especialmente incómoda para las acciones.
La cuestión no es solamente si el BCE subirá las tasas, sino cuánto tiempo deberán permanecer elevadas. Para el DAX, una política monetaria más restrictiva significa mayores costes financieros y una tasa de descuento superior sobre los beneficios futuros.
DAX hoy: una fuerte caída y un rebote todavía insuficiente
Desde el punto de vista técnico, la sesión muestra una estructura claramente defensiva. El DAX (gráfico M30) llegó a situarse cerca de 26.354,90 puntos al comienzo del período analizado, antes de iniciar una aceleración bajista que llevó al índice hasta 25.926,50 puntos.
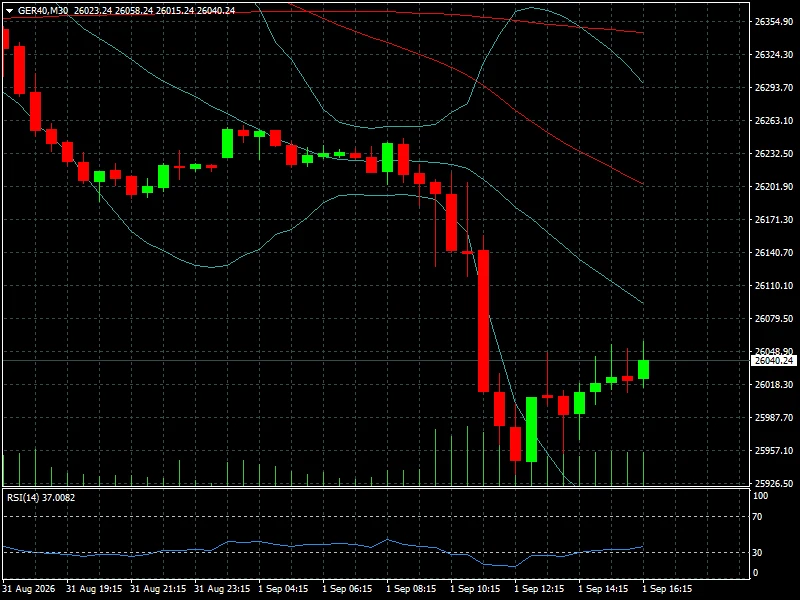
La caída entre esos extremos fue de aproximadamente 1,63%. Posteriormente apareció demanda y el índice recuperó terreno hasta 26.040,24 puntos, un rebote de alrededor de 0,44% desde el mínimo intradía, aunque todavía insuficiente para recuperar la zona desde la que comenzó la venta.
El gráfico de 30 minutos muestra además que el DAX permanece por debajo de su media móvil descendente, mientras que el RSI(14) se encuentra alrededor de 37, reflejando presión vendedora pero todavía sin ingresar técnicamente en una zona extrema de sobreventa.
La lectura es importante: el rebote desde 25.926,50 demuestra que existen compradores dispuestos a defender niveles inferiores, pero todavía no constituye una señal clara de cambio de tendencia intradía. Mientras el índice permanezca por debajo de sus medias y no recupere las zonas perdidas durante la caída, el movimiento puede interpretarse principalmente como una recuperación técnica.
Lectura de mercado
El comportamiento del DAX revela que los inversores están dando mayor peso al deterioro del consumo y al aumento de los rendimientos que a la fortaleza puntual del sector manufacturero.
Esto explica una aparente paradoja: los datos económicos no son uniformemente negativos, pero las acciones sí están bajo presión. El PMI alemán ofrece una señal de recuperación real, mientras que las ventas minoristas muestran una demanda doméstica considerablemente más frágil. Al mismo tiempo, el mercado de bonos está endureciendo las condiciones financieras.
El DAX también llega a esta sesión después de un período de valorizaciones elevadas. Por ello, las buenas noticias económicas ya no son necesariamente suficientes para generar nuevas compras: los inversores necesitan comprobar que la recuperación industrial puede traducirse en beneficios empresariales sin que el aumento de las tasas termine erosionando las valoraciones.
La situación se integra en una tendencia europea más amplia. Durante las últimas semanas, los índices han mostrado una creciente sensibilidad a la combinación entre petróleo, inflación y rendimientos soberanos.
En el corto plazo, la zona de 25.926-26.000 puntos adquiere relevancia después de la reacción compradora observada durante la sesión. Una estabilización por encima de esa área podría favorecer una recuperación hacia los máximos intradía, mientras que una nueva ruptura de los mínimos reforzaría el sesgo bajista.
Por arriba, la recuperación de la zona de 26.200-26.300 puntos sería necesaria para comenzar a neutralizar la presión vendedora observada durante la mañana.
Conclusión FyM
El DAX enfrenta hoy una economía alemana que empieza a mostrar señales de recuperación industrial, pero que todavía no ofrece una mejora equilibrada. La industria está acelerando y los nuevos pedidos aportan una base positiva para las empresas exportadoras; el problema es que el consumidor continúa mostrando debilidad y las condiciones financieras se están endureciendo.
Para las próximas sesiones, el mercado deberá determinar cuál de esas dos fuerzas terminará dominando. Una recuperación persistente de la manufactura podría sostener los beneficios corporativos y limitar las caídas del índice. Pero si el consumo sigue deteriorándose mientras los rendimientos europeos permanecen elevados, el DAX tendrá dificultades para recuperar impulso.
La clave estará en observar 25.926 puntos como referencia de corto plazo, junto con la evolución de los rendimientos alemanes, los precios de la energía y las expectativas sobre el BCE. La fortaleza del PMI evita hablar de una economía alemana en contracción, pero la caída del consumo recuerda que la recuperación todavía está lejos de ser homogénea.