Acciones cierre semanal: Wall Street rebota, pero el riesgo sigue elevado
— Equipo Editorial
Las principales acciones concluyeron la semana con un comportamiento dispar y una fuerte divergencia entre compañías: Hewlett Packard avanzó 19,40%, Intel ganó 7,43% y Apple subió 3,83% en la semana. El mercado estuvo condicionado por el petróleo por encima de US$100, los rendimientos del Treasury cerca del 5% y la expectativa de una suba de tasas de la Reserva Federal, aunque el viernes las acciones recuperaron terreno por la caída del crudo y la fortaleza de los resultados vinculados con inteligencia artificial.
La semana dejó una sensación de cautela, pero no de capitulación. Wall Street acumuló cuatro sesiones consecutivas de pérdidas antes del rebote del viernes, en un movimiento que mostró cuánto ha aumentado la sensibilidad de las acciones frente a los rendimientos de los bonos y al precio de la energía. El S&P 500 terminó la jornada del viernes con una suba de 0,86%, el Nasdaq avanzó 0,96% y el Dow Jones ganó 0,98%.
El rebote, sin embargo, no logró borrar las pérdidas de la semana. El mercado continúa operando cerca de niveles elevados, pero con un escenario macroeconómico menos favorable.
La inflación estadounidense de agosto, el petróleo y las tasas volvieron a competir con la narrativa positiva de crecimiento de las grandes compañías tecnológicas.
La principal diferencia respecto de semanas anteriores es que el mercado ya no puede ignorar el costo financiero de mantener las valuaciones actuales. El Treasury a 10 años llegó a rozar el 5% durante la semana, mientras las probabilidades implícitas de una suba de tasas por parte de la Fed aumentaron hasta cerca del 90%.
Semana en perspectiva: inflación y tasas contra el ciclo de inteligencia artificial
El dato macroeconómico dominante fue la inflación estadounidense. El IPC de agosto registró una variación mensual de 0,4% y una tasa interanual de 3,4%, por encima del objetivo del 2% de la Reserva Federal. La combinación entre inflación persistente y petróleo elevado llevó al mercado a reforzar las apuestas por una suba de tasas en septiembre.
El problema para las acciones es que el mercado se enfrenta simultáneamente a dos fuerzas opuestas. Por un lado, la economía corporativa continúa mostrando crecimiento, particularmente en tecnología, infraestructura de centros de datos y servicios vinculados con inteligencia artificial. Por otro, una política monetaria más restrictiva incrementa la tasa de descuento aplicada sobre esos beneficios futuros.
La energía añadió una segunda fuente de presión. El Brent llegó a superar los US$109 durante la semana y, aunque terminó retrocediendo el viernes, acumuló una suba cercana al 9% semanal. La posibilidad de que un petróleo persistentemente caro se traslade a la inflación complica la expectativa de una relajación monetaria más rápida.
El mercado de bonos reflejó ese cambio de percepción. El rendimiento del Treasury a 10 años alcanzó 4,97% el jueves, cerca del 5%, niveles que vuelven particularmente relevante la sensibilidad de las acciones de crecimiento.
En ese contexto, la evolución del dólar también adquiere importancia. Una moneda estadounidense más firme puede endurecer las condiciones financieras internacionales y reducir el atractivo relativo de los activos de riesgo, especialmente en mercados emergentes.
La otra gran fuerza de la semana fue la inteligencia artificial. Los resultados de Oracle demostraron que la demanda de infraestructura para IA continúa siendo considerable. La compañía informó un crecimiento de 30% de sus ingresos trimestrales, hasta US$19.300 millones, mientras sus obligaciones de desempeño restantes alcanzaron US$664.000 millones, impulsadas por nuevos contratos de infraestructura en la nube.
Esa noticia terminó favoreciendo a varios proveedores de infraestructura tecnológica. El mercado interpretó los resultados de Oracle como una señal de que el ciclo de inversión en centros de datos todavía tiene recorrido, aunque también mantiene abierta la discusión sobre el costo de financiar ese crecimiento.
Comportamiento de las acciones: fuerte dispersión entre ganadores y perdedores
La fotografía de la semana muestra que la corrección no fue uniforme.
Entre las compañías de mayor movimiento, Hewlett Packard terminó en US$62,09, con una ganancia semanal de 19,40%. El salto estuvo asociado al renovado entusiasmo por el gasto en infraestructura de inteligencia artificial. Dell también registró un fuerte avance durante la jornada del viernes, aunque no figura en la tabla proporcionada.
Hewlett Packard fue uno de los grandes beneficiados por la lectura positiva de los resultados de Oracle. La demanda por servidores, redes y capacidad para centros de datos volvió a convertirse en un catalizador bursátil. MarketWatch destacó que HPE llegó a avanzar 12,4% durante el viernes y alcanzó máximos históricos, mientras Dell ganó alrededor de 12%.
Intel también mostró una semana sólida. Cerró en US$102,89, con una ganancia diaria de 2,59% y un avance semanal de 7,43%.
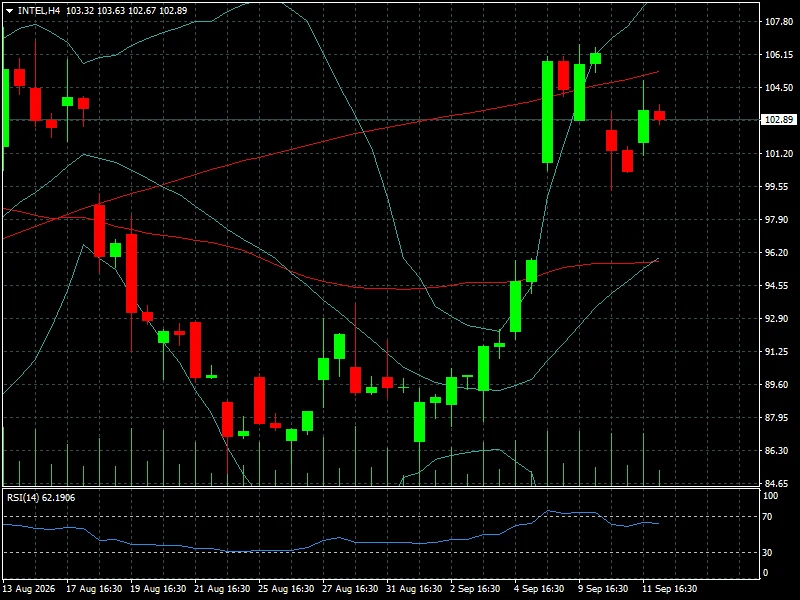
El movimiento contrasta con la debilidad general de algunas grandes tecnológicas y refleja un reposicionamiento selectivo dentro del sector de semiconductores.
Apple cerró en US$332,22 y acumuló una suba semanal de 3,83%.
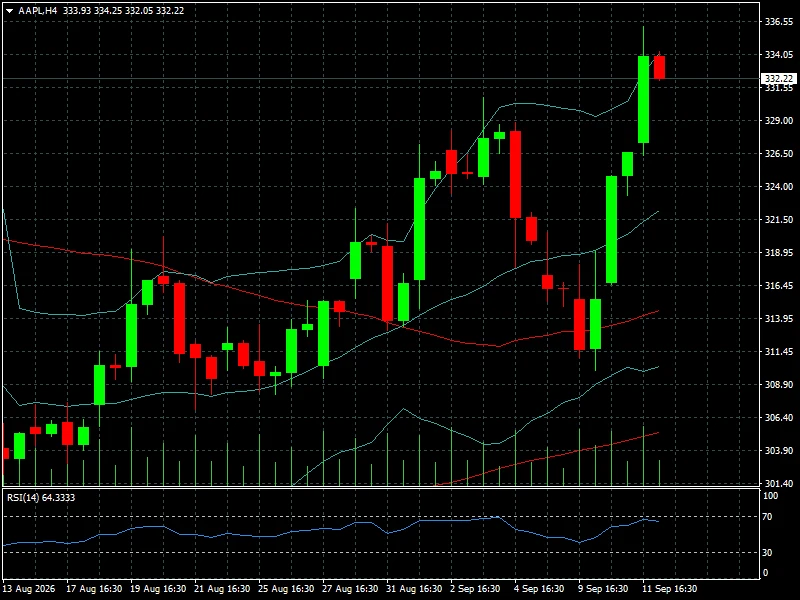
La compañía presentó durante la semana su primera generación de iPhone plegable, el iPhone Duo, en el debut de su nuevo CEO, John Ternus. El dispositivo parte de US$1.999 y representa una nueva apuesta para ampliar el ecosistema de productos de la compañía.
El movimiento de Apple es especialmente relevante porque el mercado está evaluando simultáneamente dos cuestiones: la capacidad de la empresa para sostener el crecimiento del iPhone y su estrategia de inteligencia artificial. La compañía enfrenta además un entorno de mayores costos de memoria y componentes, vinculado parcialmente al fuerte gasto de la industria de centros de datos.
Nvidia fue la excepción entre las grandes compañías tecnológicas incluidas en la tabla. Cerró en US$218,29, prácticamente sin cambios en la jornada, pero acumuló una caída semanal de 5,24% y mensual de 2,59%.
La divergencia es significativa. Mientras los proveedores de infraestructura comenzaron a beneficiarse de nuevas expectativas de gasto, Nvidia no consiguió evitar la toma de ganancias. Esto sugiere que el mercado empieza a diferenciar entre las distintas etapas de la cadena de valor de la IA, en lugar de comprar indiscriminadamente todo el sector.
Oracle ofrece una señal todavía más clara. Aunque sus resultados superaron las expectativas y el negocio de infraestructura cloud mostró un crecimiento de 121%, la acción cerró la semana en US$150,28, con una caída diaria de 1,74% y semanal de 5,35%.
La reacción demuestra que los buenos resultados no necesariamente garantizan una suba de la acción cuando las expectativas previas son elevadas y el mercado está preocupado por el volumen de inversión necesario para sostener el crecimiento.
Entre las compañías con mejor comportamiento también destacó Bitmine Immersion Tech, que terminó en US$25,03, con un avance semanal de 0,24%, aunque acumula una extraordinaria ganancia mensual de 39,91%. Super Micro Computer, en tanto, cerró en US$40,10, con un aumento semanal de 1,29% y mensual de 6,62%.
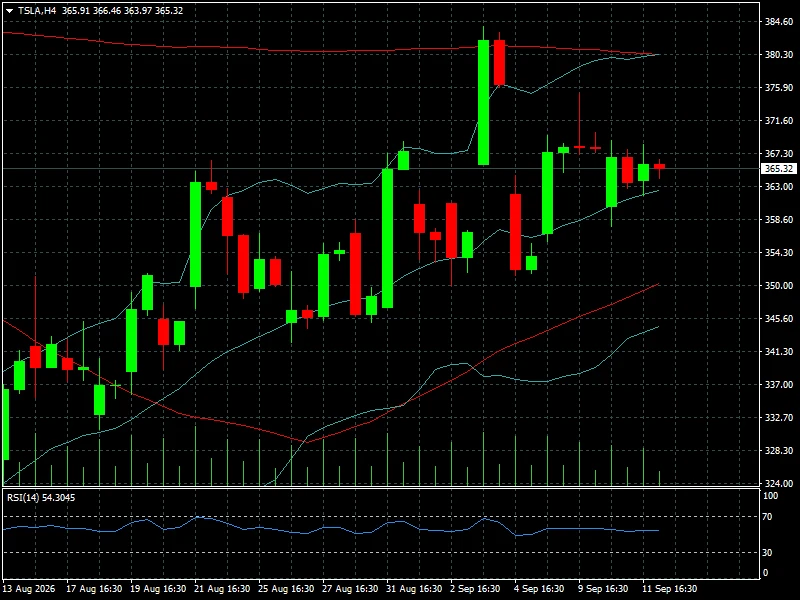
Tesla terminó en US$365,32, con una ganancia semanal de 3,22% y mensual de 11,59%.
Alphabet A cerró en US$338,50, prácticamente sin cambios en la semana, mientras Netflix perdió 1,09%.
Uber Tech fue una de las compañías más débiles: cerró en US$71,67, con una caída semanal de 5,40% y mensual de 4,90%.
La tabla también muestra que la rotación está siendo muy selectiva. No se trata de una salida generalizada de acciones tecnológicas, sino de una redistribución del capital hacia compañías donde el mercado percibe una relación más favorable entre crecimiento, inversión y beneficios futuros.
Lectura técnica y sentimiento del mercado
La estructura del mercado continúa siendo alcista en el horizonte de mediano plazo, pero el corto plazo presenta señales de mayor fragilidad.
El S&P 500 cerró arriba de 7.670 puntos, cerca de su máximo diario de 7.677,02. La capacidad del índice para recuperar terreno el viernes después de cuatro sesiones negativas constituye una señal constructiva. Reuters destacó que el índice terminó la jornada con una suba de 0,86%, aunque mantuvo una pérdida semanal de 0,8%.
La zona de 7.600 puntos aparece como referencia inmediata. Mientras el índice pueda sostenerse alrededor de esa región, el movimiento puede interpretarse como una consolidación después de los máximos recientes. Una recuperación por encima de 7.677 reforzaría nuevamente el impulso.
El Nasdaq cerró en 26.333,04 puntos, después de alcanzar 26.431,22 durante la sesión. La pérdida semanal de 0,66% fue inferior a la del Dow Jones, pero la caída semanal de Nvidia de 5,24% muestra que el índice está siendo sostenido por una selección cada vez más estrecha de compañías.
El Russell 2000 ofrece una señal más defensiva. Cerró en 2.902,55 puntos y perdió 2,46% durante la semana, mientras acumula una caída mensual de 4,69%. Las small caps son más sensibles a las condiciones crediticias domésticas y, por lo tanto, suelen reaccionar con mayor intensidad cuando aumentan los rendimientos.
El sentimiento tampoco puede considerarse completamente relajado. El VIX cayó 11,21% el viernes hasta 15,84 puntos, pero acumuló una suba semanal de 9,02%. La volatilidad disminuyó en la última sesión, aunque permanece por encima de los niveles observados antes de la corrección.
Esto deja una conclusión importante para los operadores: el mercado todavía está dispuesto a comprar las caídas, pero necesita una justificación fundamental. Los resultados empresariales y la inversión en IA están proporcionando esa justificación en determinados segmentos, mientras las tasas y el petróleo limitan el margen para una expansión generalizada de los múltiplos.
La evolución de Nasdaq será especialmente importante durante las próximas semanas porque concentra una elevada exposición a tecnología, inteligencia artificial y crecimiento de largo plazo. Su comportamiento frente al Treasury a 10 años permitirá evaluar hasta qué punto las valuaciones pueden resistir tasas cercanas al 5%.
También será relevante observar la relación entre acciones y bitcoin. Aunque la correlación cambia con el tiempo, ambos activos pueden responder a cambios en liquidez, tasas reales y apetito global por riesgo.
Qué observar la próxima semana
El evento dominante será la reunión de la Reserva Federal del 15 y 16 de septiembre. El comunicado y las nuevas proyecciones económicas serán publicados el miércoles 16, seguido por la conferencia de prensa.
El mercado ya está prácticamente preparado para una suba de tasas. Por eso, el verdadero catalizador será la orientación posterior: qué piensa la Fed sobre la inflación, cuánto tiempo considera necesario mantener una política restrictiva y cómo evalúa el impacto del shock energético.
Una señal hawkish podría presionar nuevamente al Nasdaq, las small caps y las acciones con valuaciones elevadas. Una comunicación más flexible, en cambio, podría reactivar la búsqueda de riesgo y permitir que los índices recuperen sus máximos recientes.
El calendario económico será igualmente relevante. El miércoles se conocerán las ventas minoristas de Estados Unidos y el jueves 17 se publicarán la producción industrial y la utilización de capacidad.
Las ventas minoristas serán particularmente importantes para determinar si el consumidor estadounidense continúa resistiendo la presión inflacionaria. Un dato demasiado fuerte podría mantener elevada la expectativa de tasas, mientras que una desaceleración significativa podría reforzar las apuestas por una política monetaria menos restrictiva.
En producción industrial, el mercado buscará señales sobre el impacto del petróleo, los costos financieros y la demanda empresarial. El dato será especialmente importante para las compañías industriales, materiales y pequeñas empresas.
En el frente corporativo, la reacción posterior a los resultados de Oracle seguirá siendo relevante para todo el ecosistema de inteligencia artificial. El mercado deberá determinar si el fuerte crecimiento de la infraestructura cloud justifica los enormes niveles de inversión de las grandes tecnológicas.
Oracle mantiene para su ejercicio fiscal 2027 un programa de inversión de entre US$90.000 millones y US$95.000 millones, mientras en su primer trimestre fiscal registró US$28.500 millones de gasto de capital.
La pregunta que empieza a dominar el sector es, por tanto, cuánto crecimiento de beneficios puede generar cada dólar adicional invertido en IA. Mientras la respuesta sea favorable, las acciones de infraestructura podrán seguir actuando como soporte del mercado. Si comienzan a aparecer dudas sobre el retorno de esas inversiones, la sensibilidad frente a las tasas será mucho mayor.
Finalmente, el petróleo seguirá siendo un riesgo transversal. Si el crudo vuelve a acercarse a los máximos semanales, podría reactivar simultáneamente las presiones sobre inflación, bonos y acciones. Si continúa retrocediendo, Wall Street tendría mayor margen para concentrarse en beneficios corporativos y crecimiento.
Conclusión FyM
La semana no modificó la tendencia estructural de Wall Street, pero sí cambió la relación entre los principales catalizadores. El mercado pasó de concentrarse casi exclusivamente en el crecimiento de la inteligencia artificial a incorporar nuevamente el costo del dinero y el riesgo inflacionario como variables centrales.
Las pérdidas semanales fueron moderadas en los grandes índices, pero mucho más pronunciadas en el Russell 2000, mientras algunas compañías vinculadas con infraestructura tecnológica mostraron una fortaleza excepcional.
Hewlett Packard avanzó 19,40% semanal, Intel 7,43%, Apple 3,83% y Tesla 3,22%. En el otro extremo, Nvidia perdió 5,24%, Oracle 5,35% y Uber 5,40%. La dispersión confirma que el mercado está premiando resultados, contratos y perspectivas concretas, y castigando las valuaciones cuando no están acompañadas por una mejora proporcional de las expectativas.
El mercado comienza la próxima semana, por lo tanto, en una posición de equilibrio inestable. La fortaleza de los beneficios y de la inversión en IA todavía sostiene a Wall Street, pero el petróleo por encima de US$100 y los rendimientos cercanos al 5% establecen un límite cada vez más visible.
Para un trader, la variable clave será la reacción de los índices al mensaje de la Fed. Si los rendimientos retroceden y el petróleo continúa bajando, el rebote del viernes podría transformarse en una recuperación más amplia. Si las tasas vuelven a subir y el crudo retoma el camino hacia los máximos semanales, el mercado podría volver a poner a prueba los soportes de corto plazo.
La próxima semana será, en definitiva, una prueba para determinar si los beneficios y la inversión en inteligencia artificial todavía tienen suficiente fuerza para compensar el endurecimiento de las condiciones financieras.