Acciones cierre semanal: la IA sostiene a Wall Street mientras las tasas vuelven a tensionar al mercado
— Equipo Editorial
El mercado de acciones cerró la semana con fortaleza en tecnología y mayor selectividad. Las empresas vinculadas con inteligencia artificial y semiconductores registraron avances, pero el sólido dato de empleo de Estados Unidos volvió a poner las tasas de interés en el centro de la valoración de los activos de riesgo.
Entre las principales subas destacaron Robinhood, que avanzó 17,12% semanal hasta US$122,11; Strategy, con +12,17% hasta US$142,80; SK Hynix, +9,91% hasta US$177,09; Micron, +8,98% hasta US$1.016,59; Intel, +7,67% hasta US$95,80 y Super Micro Computer, +6,77% hasta US$39,59. En el otro extremo, Lululemon se desplomó 16,72% hasta US$100,61, mientras Palantir perdió 6,42% y Tesla retrocedió 5,92%.
La fotografía que deja la semana es, por tanto, diferente a la de un rally generalizado. El mercado continúa premiando la infraestructura y los semiconductores asociados a la inteligencia artificial, pero castiga con fuerza las compañías que decepcionan en crecimiento, previsiones o consumo. Al mismo tiempo, las tasas comienzan nuevamente a funcionar como un límite para las valoraciones más exigentes.
SEMANA EN PERSPECTIVA: empleo fuerte y Fed vuelven a condicionar las acciones
La principal variable macroeconómica de la semana fue el mercado laboral estadounidense. El informe de empleo de agosto mostró la creación de 162.000 puestos de trabajo, muy por encima de las expectativas de aproximadamente 56.000, mientras el desempleo se mantuvo en 4,1%. Los salarios aumentaron 3,1% interanual.
El resultado modificó rápidamente las expectativas sobre la Reserva Federal. La probabilidad implícita de una suba de tasas en la reunión del 15 y 16 de septiembre aumentó después del informe, mientras los rendimientos del Treasury a dos años llegaron a aproximadamente 4,38%.
Para las acciones, la interpretación es compleja. Un mercado laboral sólido reduce el riesgo de una recesión inmediata y favorece los beneficios empresariales, pero también disminuye la urgencia de que la Fed reduzca las tasas. Para compañías con múltiplos elevados, especialmente dentro de tecnología, ese segundo efecto puede resultar más importante.
La semana había comenzado con una lectura diferente. Los comentarios de Christopher Waller habían reducido temporalmente las expectativas de una suba de tasas, favoreciendo una fuerte recuperación de Wall Street el jueves. El Nasdaq avanzó 1,40% en esa sesión y el S&P 500 ganó 1,06%.
El viernes, el NFP revirtió parcialmente ese movimiento. El Dow Jones cayó 0,51%, el S&P 500 perdió 0,38% y el Nasdaq retrocedió 0,29%. Sin embargo, el balance semanal permaneció positivo para el S&P 500 y el Nasdaq.
La otra variable transversal fue el petróleo. La escalada del conflicto entre Estados Unidos e Irán volvió a elevar los precios energéticos y, con ellos, el riesgo de inflación. Esta combinación mantiene una presión adicional sobre la Fed y obliga al mercado a incorporar un escenario de tasas potencialmente más altas durante más tiempo.
Los flujos también muestran cautela. Los fondos de renta variable estadounidense registraron salidas por US$11.120 millones en la semana hasta el 2 de septiembre, mientras los fondos monetarios recibieron US$48.760 millones. La rotación hacia liquidez confirma que el apetito por riesgo existe, pero está acompañado por una búsqueda creciente de protección.
El contexto prolonga una narrativa que ya había comenzado con el giro de la Fed y la presión sobre Wall Street. La diferencia es que ahora el mercado tiene un dato laboral mucho más contundente para justificar un escenario monetario restrictivo.
COMPORTAMIENTO DE LAS ACCIONES: semiconductores fuertes y consumo bajo presión
El sector de semiconductores fue uno de los grandes ganadores de la semana.
NVIDIA (gráfico H4) cerró en US$230,27 y avanzó 5,89% semanal.
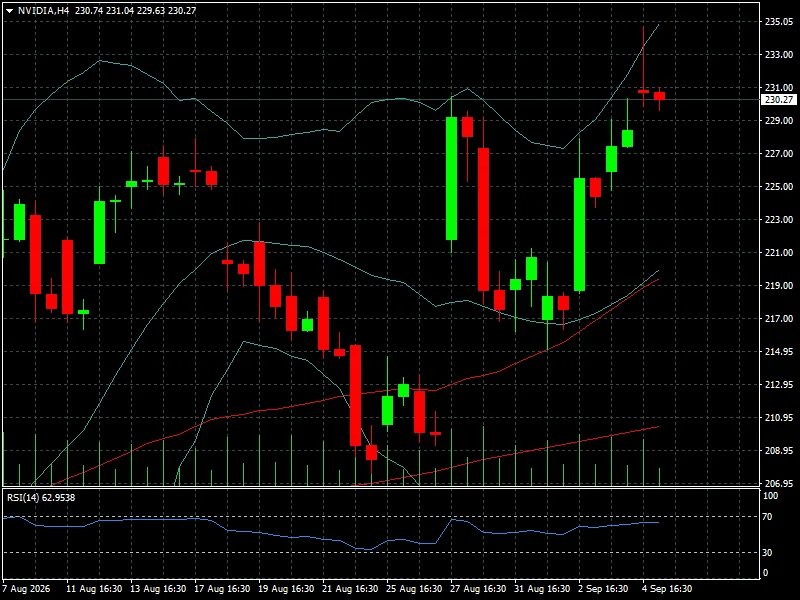
El movimiento se produjo después de que la compañía anunciara la adquisición de Hugging Face por aproximadamente US$12.930 millones, una operación que refuerza su exposición al ecosistema de modelos de inteligencia artificial y amplía su posición más allá del hardware.
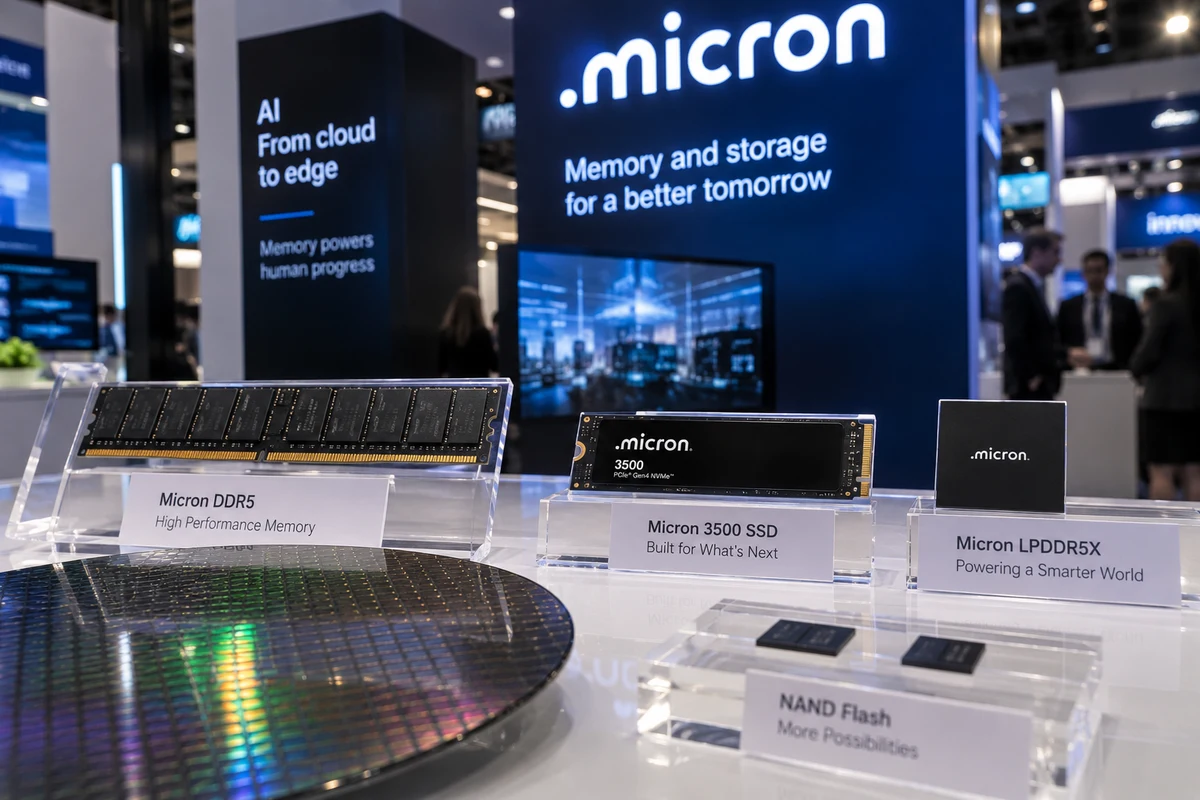
Intel terminó en US$95,80, con una ganancia de 7,67%, mientras Super Micro Computer avanzó 6,77% hasta US$39,59. Micron subió 8,98% hasta US$1.016,59 y Marvell Technology ganó 3,20%, hasta US$223,55.
La fortaleza de Micron encaja con una tendencia estructural que continúa favoreciendo a los fabricantes de memoria de alto ancho de banda, cuya demanda está vinculada al crecimiento de los centros de datos y la infraestructura de inteligencia artificial.
SK Hynix fue todavía más contundente: terminó en US$177,09, con una suba semanal de 9,91%. La compañía se encuentra directamente expuesta al crecimiento de la demanda de memoria utilizada en sistemas de IA, un factor que continúa respaldando al segmento de semiconductores asiático. Corea del Sur, además, acaba de registrar un fuerte crecimiento de sus exportaciones de chips, que representan ya una proporción muy significativa de sus ventas externas.
Broadcom (gráfico, H4), en cambio, mostró una reacción mucho más débil. Cerró en US$357,68 y perdió 2,95% durante la semana.
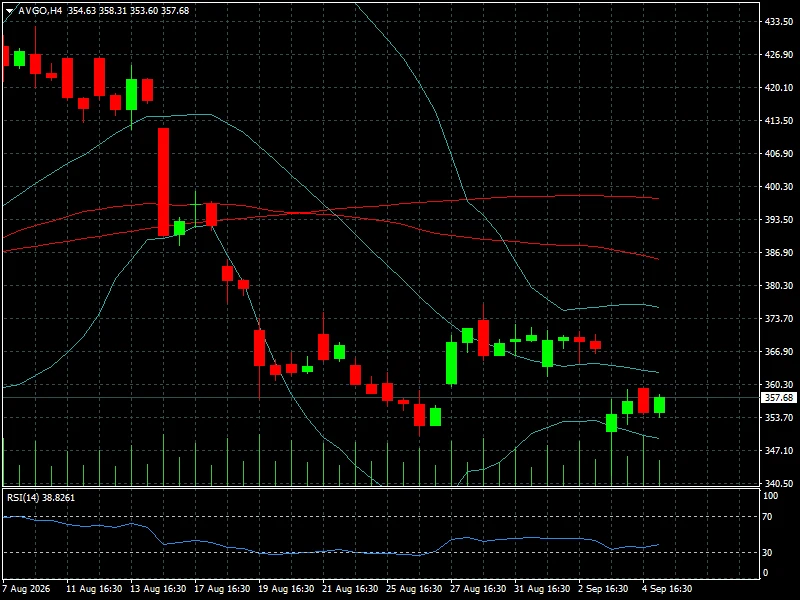
La caída estuvo vinculada a una previsión de ingresos para el cuarto trimestre considerada débil por el mercado.
La divergencia dentro de la propia industria de IA es relevante. El mercado continúa creyendo en el ciclo de inversión, pero exige cada vez más crecimiento y visibilidad para justificar las valoraciones.
En el grupo de grandes tecnológicas, Apple prácticamente no se movió. Terminó en US$319,97 con una variación semanal de apenas 0,08%. Amazon perdió 2,97% hasta US$258,51, mientras Alphabet cayó 2,35% hasta US$338,46.
Tesla terminó en US$354,08 y perdió 5,92%. Netflix retrocedió 4,25%, hasta US$78,25, y Palantir cayó 6,42%, hasta US$174,33.
La presión fue especialmente visible en consumo. Lululemon (gráfico H4) terminó en US$100,55, con una caída semanal de 16,72%.
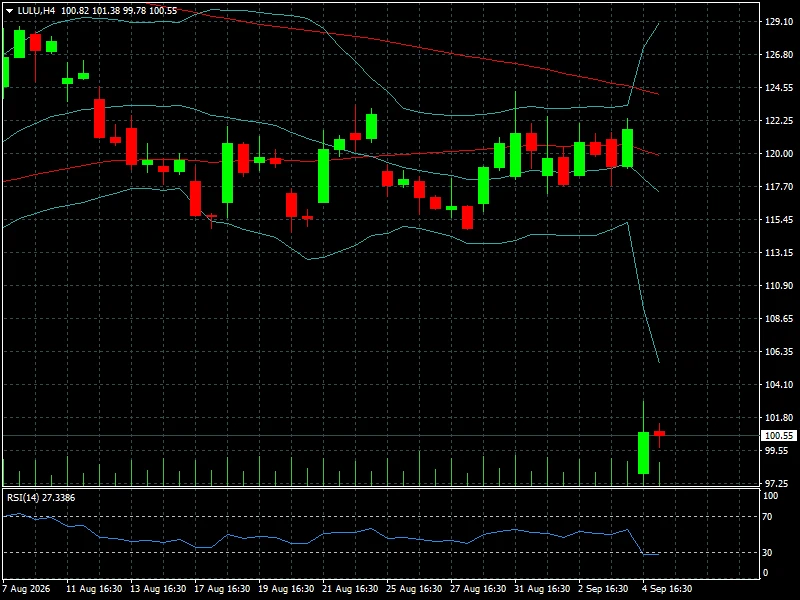
La compañía recortó nuevamente sus previsiones anuales, después de registrar ingresos trimestrales de US$2.420 millones, por debajo de los US$2.460 millones esperados. Además, sus ventas en América cayeron 8% y las de sus leggings característicos disminuyeron alrededor de 20%.
El caso de Lululemon es importante porque muestra cómo el mercado está penalizando rápidamente las señales de deterioro del consumo. En un entorno de petróleo elevado, inflación potencialmente persistente y tasas altas, las empresas cuya valoración depende de un crecimiento sostenido del consumidor quedan particularmente expuestas.
Strategy y Robinhood: el riesgo vuelve a concentrarse en activos de alta beta
Entre las mayores ganancias de la semana aparecieron dos compañías particularmente sensibles al comportamiento de los activos de riesgo.
Strategy terminó en US$142,80, con una ganancia semanal de 12,17%. Robinhood (gráfico H4) cerró en US$121,91, avanzando 17,12%.
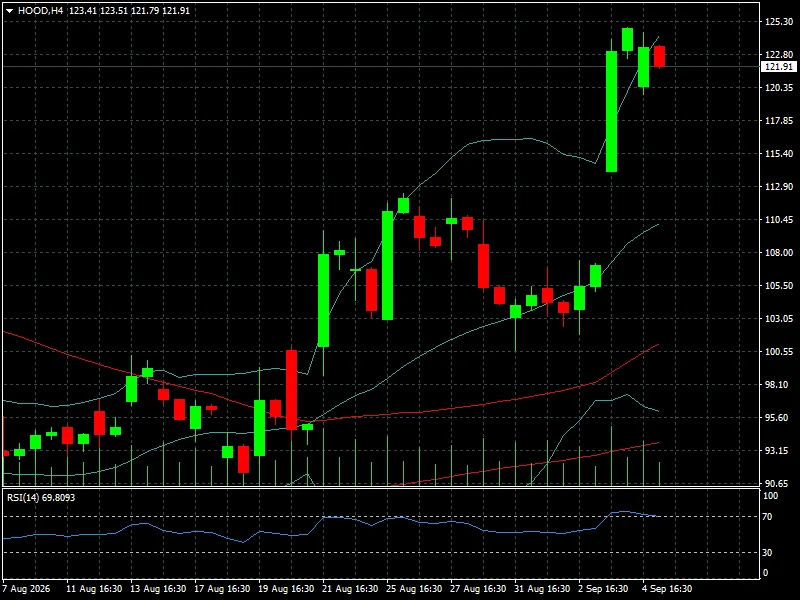
Ambos movimientos son significativos porque reflejan una recuperación del apetito especulativo en determinados segmentos del mercado. Strategy mantiene una elevada sensibilidad al comportamiento de Bitcoin, mientras Robinhood está vinculada a la actividad de trading minorista y a la evolución de los activos financieros y digitales.
La divergencia con las acciones defensivas refuerza la idea de que el mercado no está simplemente reduciendo riesgo. Está redistribuyéndolo.
Walmart, por ejemplo, terminó en US$107,14 y ganó 3,93%, mostrando que el consumo defensivo puede mantener un comportamiento relativamente sólido incluso cuando compañías más sensibles al crecimiento sufren correcciones.
La lectura sectorial es, por tanto, bastante clara: semiconductores e infraestructura de IA continúan recibiendo capital, mientras consumo discrecional y algunas compañías de crecimiento con valoraciones elevadas enfrentan una mayor exigencia.
LECTURA TÉCNICA Y SENTIMIENTO: el mercado sube, pero exige más
El comportamiento de las acciones durante la semana confirma que la tendencia de fondo todavía no puede considerarse bajista. El problema está en la calidad del avance.
NVIDIA terminó en US$230,27 después de subir 5,89%, acercándose nuevamente a los máximos de la semana, mientras Micron cerró en US$1.016,59 después de ganar 8,98%. Intel, Super Micro Computer y SK Hynix reforzaron la misma narrativa.
Pero la existencia de fuertes caídas en Tesla, Lululemon, Palantir, Netflix y Amazon demuestra que el mercado está castigando rápidamente las decepciones. La amplitud es menos uniforme de lo que podría sugerir el comportamiento del Nasdaq.
El resultado semanal del índice tecnológico, +0,40%, es moderado frente a las ganancias de varias acciones individuales. Esa diferencia constituye una señal importante: el dinero está seleccionando compañías concretas en lugar de comprar tecnología de manera indiscriminada.
El sentimiento tampoco puede calificarse como eufórico. El VIX se encontraba en 14,53 puntos al cierre de la semana, después de avanzar 0,69%. Continúa en niveles relativamente bajos, pero su recuperación muestra que el mercado empieza a incorporar una mayor incertidumbre.
Los flujos proporcionan una segunda señal de cautela. Las salidas de US$11.120 millones de los fondos de renta variable estadounidense y la entrada de US$48.760 millones en fondos monetarios muestran que existe demanda por liquidez incluso mientras algunas acciones continúan subiendo.
Para el corto plazo, el mercado mantiene una estructura constructiva mientras el S&P 500 y el Nasdaq permanezcan cerca de sus máximos recientes. Pero el riesgo aumenta si los rendimientos continúan escalando después del fuerte informe laboral.
La principal oportunidad sigue estando en la dispersión. Semiconductores, infraestructura de IA y algunas compañías financieras o vinculadas a activos digitales están mostrando una fortaleza considerablemente superior al mercado general. El principal riesgo es que una nueva subida de tasas provoque una compresión simultánea de los múltiplos y obligue a desarmar esas posiciones.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
El calendario de la próxima semana será especialmente importante para las acciones estadounidenses.
El lunes 7 de septiembre los mercados de Estados Unidos permanecerán cerrados por Labor Day. La actividad se reanudará el martes, pero los principales catalizadores llegarán el jueves y viernes.
El jueves 10 de septiembre se publicará el índice de precios al productor de agosto, mientras que el viernes 11 se conocerá el IPC del mismo mes. Ambos datos están programados a las 8:30 ET.
El IPC será probablemente el dato más importante para las acciones. El mercado acaba de recibir un informe laboral fuerte y necesita determinar si ese crecimiento del empleo se combina con una inflación suficientemente moderada como para evitar una nueva suba de tasas.
Una inflación inferior a lo esperado podría reducir los rendimientos y favorecer especialmente al Nasdaq, las compañías de crecimiento y los semiconductores. Una sorpresa alcista tendría el efecto contrario y podría provocar una corrección en las acciones con valoraciones más exigentes.
También habrá que seguir la reunión del Banco Central Europeo del 10 de septiembre. El contexto energético está complicando la política monetaria europea y puede tener consecuencias sobre las expectativas de crecimiento de la región. La decisión será relevante para el DAX, las acciones europeas y las compañías globales con exposición al continente.
La Reserva Federal celebrará su próxima reunión del FOMC los días 15 y 16 de septiembre. El mercado llegará a esa reunión con una probabilidad considerablemente mayor de una suba de tasas después del informe laboral.
En el frente corporativo, los operadores deberán vigilar especialmente cualquier nueva señal sobre el gasto en inteligencia artificial. Después de la fortaleza de NVIDIA, Micron, SK Hynix y Super Micro Computer, el mercado buscará confirmar que el ciclo de inversión en centros de datos continúa justificando las valoraciones.
También será importante observar el petróleo. Un Brent elevado podría aumentar las expectativas de inflación y afectar simultáneamente a márgenes empresariales, consumidores y política monetaria.
Para el trader de acciones, la pregunta central será sencilla: ¿puede la fortaleza de los semiconductores compensar el aumento de las tasas? La respuesta probablemente comenzará a definirse con el PPI y, sobre todo, con el IPC del viernes.
CONCLUSIÓN FYM
El mercado de acciones cerró la semana demostrando que todavía existe apetito por riesgo, pero también que el margen de error para las compañías es cada vez menor.
NVIDIA ganó 5,89% hasta US$230,36; Micron avanzó 8,98% hasta US$1.016,59; Intel subió 7,67% hasta US$95,80 y SK Hynix ganó 9,91% hasta US$177,09. El mercado continúa premiando la infraestructura vinculada con la inteligencia artificial y la demanda de semiconductores.
Pero al mismo tiempo, Lululemon perdió 16,72% hasta US$100,55, Palantir cayó 6,42% hasta US$174,33 y Tesla retrocedió 5,92% hasta US$354,08. La dispersión muestra que la narrativa de crecimiento ya no es suficiente: los inversores están exigiendo resultados concretos y previsiones creíbles.
Lo que cambió esta semana fue principalmente la percepción sobre las tasas. El dato de 162.000 empleos de agosto, junto con un desempleo de 4,1%, elevó nuevamente la posibilidad de una Fed más restrictiva.
El mercado está descontando ahora una combinación delicada: economía estadounidense resistente, inflación todavía vulnerable al shock energético y una Reserva Federal con menos margen para relajar su política. Esa combinación puede sostener las acciones de compañías con crecimiento real, pero aumenta el riesgo de corrección en aquellas cuya valoración depende principalmente de expectativas futuras.
Durante los próximos días, el trader debería vigilar tres variables por encima de todas: rendimientos del Treasury, comportamiento de las acciones de semiconductores y datos de inflación de Estados Unidos. Si el IPC permite que las tasas retrocedan, la tecnología podría recuperar el liderazgo con mayor amplitud. Si la inflación sorprende al alza, la reciente fortaleza de las acciones será puesta nuevamente a prueba.