Wall Street cae por cuarto día y el alza de las tasas vuelve a inquietar al mercado
— Equipo Editorial
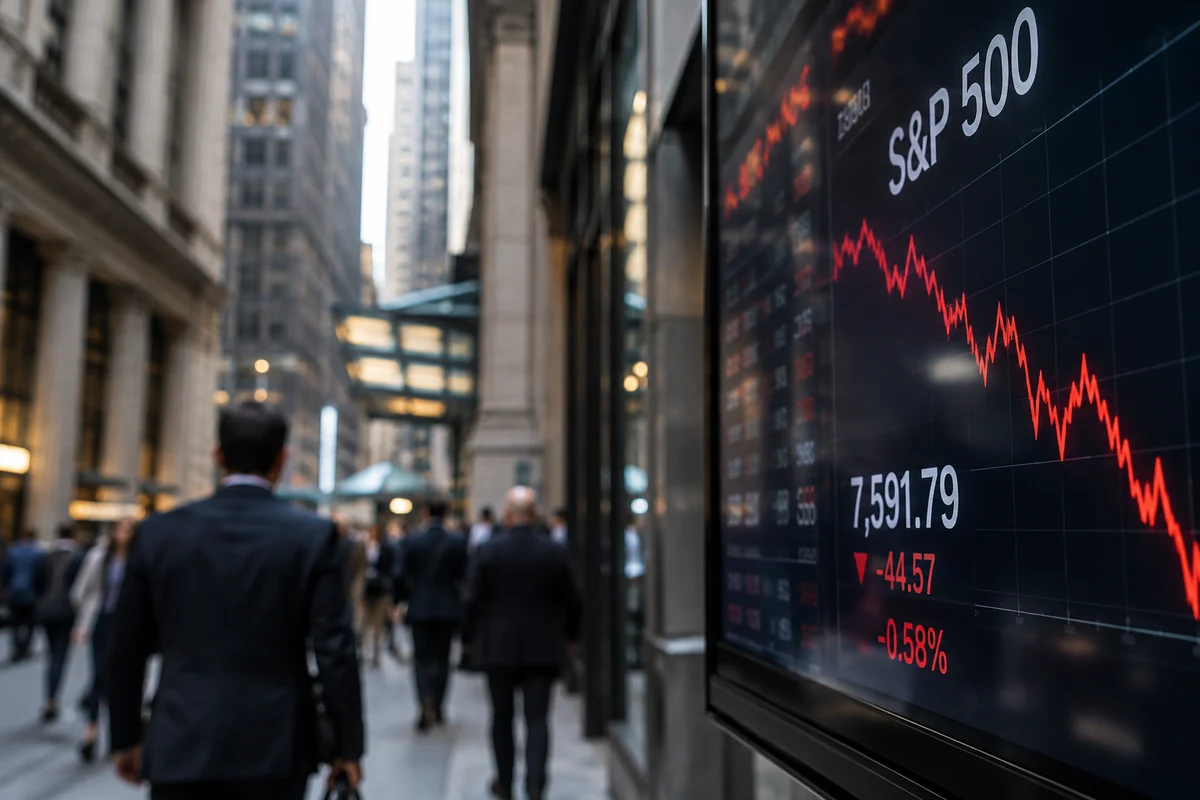
Wall Street cerró este jueves con nuevas pérdidas ante el repunte de los rendimientos de los bonos, el petróleo por encima de US$100 y una inflación que mantiene en duda la trayectoria de la Reserva Federal. El Dow Jones cayó 0,60% hasta 52.113,39 puntos, el S&P 500 perdió 0,58% hasta 7.603,72 y el Nasdaq retrocedió 0,65% hasta 26.081,73, mientras el Russell 2000 bajó 0,98%. La atención pasa ahora al IPC de Estados Unidos, que puede definir si la corrección de las acciones se profundiza o si el mercado encuentra espacio para estabilizarse.
La sesión confirmó el deterioro del tono que Wall Street viene mostrando durante las últimas jornadas. El S&P 500 acumula cuatro sesiones consecutivas de caídas y ya retrocede cerca de 3% desde su máximo histórico de agosto, aunque todavía mantiene una ganancia superior al 11% en el año.
El movimiento no responde a un deterioro abrupto de las perspectivas empresariales. El principal problema está en el costo del dinero: el petróleo vuelve a generar presión inflacionaria, los rendimientos del Treasury avanzan hacia niveles históricamente elevados y el mercado comienza a descontar una política monetaria más restrictiva de la Fed.
Wall Street y el nuevo escenario de tasas
El principal factor que condicionó a las acciones fue nuevamente el mercado de bonos. El Treasury a 10 años llegó a aproximarse al 5%, mientras el rendimiento del bono a 30 años alcanzó niveles que no se observaban desde 2007. Financial Times destacó que el repunte de los rendimientos está reflejando simultáneamente el aumento del petróleo, las preocupaciones fiscales y las dudas sobre la inflación.
El problema para Wall Street es doble. Por un lado, tasas más elevadas reducen el valor presente de los beneficios futuros, algo particularmente relevante para las compañías tecnológicas y de crecimiento. Por otro, un mayor costo de financiación puede afectar la inversión empresarial y el consumo.
Esta dinámica ayuda a explicar por qué el retroceso se ha extendido desde las grandes tecnológicas hacia segmentos más sensibles al ciclo económico. El Russell 2000 cayó 0,98%, frente al descenso de 0,58% del S&P 500, y acumula una pérdida semanal de 2,55% y mensual de 4,44%.
La diferencia es importante: las empresas de pequeña capitalización suelen ser más dependientes de las condiciones financieras domésticas y, por lo tanto, más vulnerables cuando sube el costo del crédito.
El S&P 500 pierde terreno, pero todavía conserva una fuerte ganancia anual
El S&P 500 terminó en 7.603,72 puntos, con una caída diaria de 0,58%.
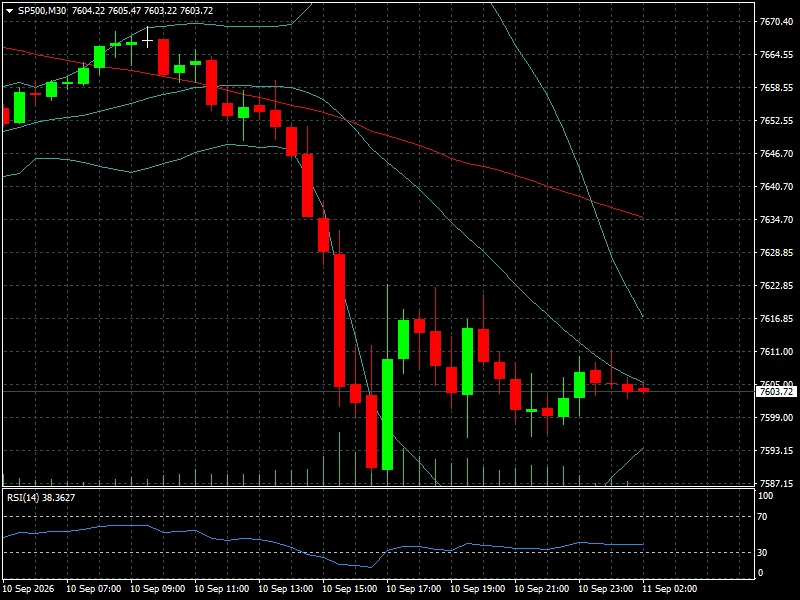
En la semana acumula una baja de 2,01% y en el mes retrocede 1,77%. Sin embargo, su rendimiento anual continúa siendo positivo, con una ganancia de 10,90%.
Ese contraste muestra que, por ahora, el mercado está atravesando una corrección dentro de una tendencia anual todavía positiva, y no necesariamente un cambio estructural de tendencia.
Reuters señaló que el S&P 500 acumula una caída de aproximadamente 2% en las últimas cuatro sesiones y casi 3% desde su récord de agosto. Al mismo tiempo, el índice cotiza alrededor de 19 veces las ganancias esperadas, su valoración más baja desde abril de 2025.
Esto introduce una cuestión relevante para los próximos días. Una corrección de precios puede comenzar a generar oportunidades de entrada si las expectativas de beneficios permanecen intactas, pero una subida persistente de los rendimientos puede impedir que las valoraciones vuelvan rápidamente a los máximos anteriores.
Por otra parte, se identifica una zona técnica de soporte entre 7.620 y 7.577 puntos, mientras que la resistencia se encuentra aproximadamente entre 7.756 y 7.771.
Por eso, el comportamiento del índice alrededor de los 7.600 puntos será especialmente relevante para determinar si el movimiento actual es una pausa dentro de la tendencia alcista o el inicio de una corrección más profunda.
Nasdaq: las tecnológicas quedan más expuestas al costo del dinero
El Nasdaq retrocedió 0,65% hasta 26.081,73 puntos. La caída diaria fue ligeramente superior a la del S&P 500, aunque el índice mantiene una ganancia anual de 12,22%.
El comportamiento refleja la sensibilidad de las compañías tecnológicas al movimiento de las tasas. Cuando los rendimientos de los bonos suben, las valoraciones de las empresas cuyos beneficios se esperan durante muchos años tienden a recibir mayor presión.
El retroceso fue particularmente visible entre los grandes fabricantes de semiconductores. Nvidia cayó 2,3% y Micron perdió 4,7%, convirtiéndose en dos de los principales lastres para el índice. Apple fue la excepción relevante, con un avance de 3,6% después de presentar nuevos productos.
La divergencia también muestra que el mercado continúa diferenciando entre compañías. Los resultados empresariales y las perspectivas de beneficios siguen siendo importantes, pero ahora deben competir con un factor macroeconómico mucho más poderoso: el nivel de las tasas reales y nominales.
La situación es especialmente relevante después de los resultados recientes de grandes compañías vinculadas con inteligencia artificial. Los resultados de Oracle y Adobe mostraron que la demanda relacionada con IA continúa creciendo, pero también que el mercado exige cada vez más evidencia de rentabilidad frente al enorme volumen de inversión necesario.
Dow Jones y Russell 2000 reflejan una presión más amplia
El Dow Jones terminó en 52.113,39 puntos, con una baja de 0,60%.
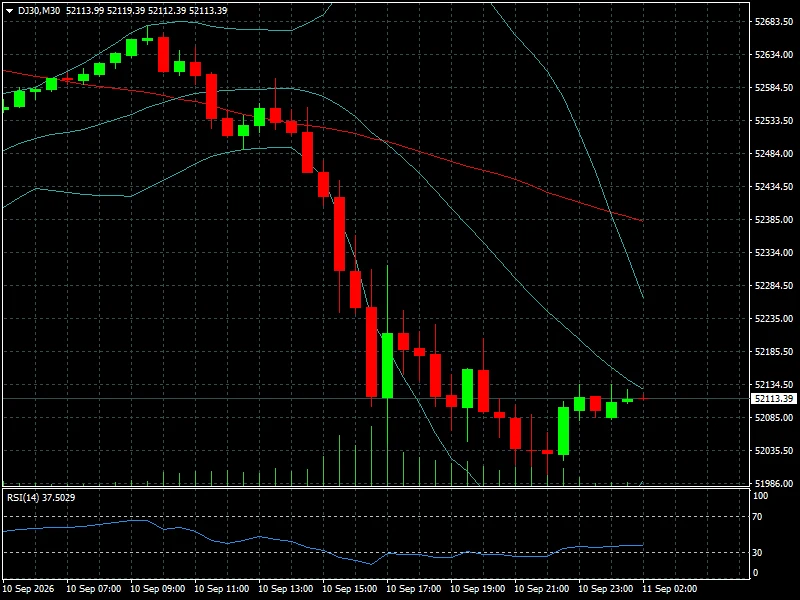
Su retroceso semanal alcanza 3,02%, mientras que en el último mes acumula una caída de 3,21%. Aun así, conserva una ganancia anual de 8,32%.
El comportamiento del Dow confirma que la corrección no está limitada al sector tecnológico. El mercado está reevaluando el conjunto de las acciones estadounidenses ante un entorno de inflación más incierto y rendimientos soberanos más altos.
El Russell 2000 ofrece una señal todavía más clara. El índice cayó 0,98% hasta 2.892,68 puntos y acumula pérdidas de 2,55% en la semana y 4,44% durante el mes, aunque mantiene un avance anual de 16,55%.
La diferencia entre el comportamiento anual y mensual de los índices revela que la corrección está erosionando parte de las ganancias acumuladas, pero todavía no ha eliminado el fuerte rendimiento registrado durante 2026.
El petróleo vuelve a ser un problema para Wall Street
El petróleo se convirtió nuevamente en uno de los principales canales de transmisión hacia las acciones. Brent y WTI superaron los US$100 después de una nueva escalada de los ataques contra buques en Oriente Medio.
El Brent terminó en US$107,63, con una suba de 6,34%, mientras el WTI avanzó 6,69% hasta US$102,48. Ambos alcanzaron sus niveles más altos desde mayo.
La importancia del movimiento para Wall Street está en la inflación. Un petróleo persistentemente elevado aumenta los costos de transporte, producción y energía y puede retrasar la convergencia de la inflación hacia el objetivo de la Fed.
La relación entre energía y tasas vuelve a ocupar el centro del mercado. El repunte del petróleo por encima de US$100 está obligando a los inversores a recalibrar las expectativas sobre la política monetaria estadounidense.
Al mismo tiempo, el deterioro de las rutas marítimas y la incertidumbre sobre la duración del conflicto introducen un riesgo adicional: que el mercado deje de considerar el incremento del petróleo como un episodio temporal y empiece a incorporarlo como un escenario más persistente.
El IPC de Estados Unidos será el próximo gran catalizador
La atención se desplaza ahora hacia el IPC estadounidense de agosto. El dato llega después de un IPP que aumentó 0,4% mensual, en línea con las previsiones, pero que mantuvo elevada la preocupación por la inflación debido al incremento de los precios energéticos.
Según Reuters, los operadores están asignando actualmente alrededor de un 70% de probabilidad a una suba de al menos 25 puntos básicos por parte de la Fed en su próxima reunión, frente a aproximadamente 64% antes del informe de precios al productor.
El cambio de expectativas es fundamental para las acciones. Un IPC superior a lo previsto podría impulsar nuevamente los rendimientos y aumentar la presión sobre las valoraciones bursátiles. Una lectura más moderada, en cambio, podría permitir que los bonos recuperen parte del terreno perdido y reducir la presión sobre los activos de riesgo.
El mercado no necesita necesariamente una inflación negativa para reaccionar positivamente. Lo que necesita es evidencia de que el shock energético no está generando una aceleración persistente de los precios subyacentes.
El comportamiento del dólar también será una variable importante. Un dólar más fuerte acompañado de mayores rendimientos estadounidenses tendería a reforzar las condiciones financieras restrictivas y podría dificultar la recuperación de Wall Street.
Lectura de mercado
La señal más importante de la jornada es que los inversores están empezando a valorar nuevamente el riesgo de tasas por encima del riesgo exclusivamente corporativo.
Durante buena parte del año, el crecimiento de beneficios, la inteligencia artificial y la fortaleza de la economía estadounidense permitieron que las acciones absorbieran rendimientos elevados. Ahora esa capacidad está siendo puesta a prueba por una combinación más compleja: petróleo caro, inflación persistente, déficit fiscal y mayores costos de financiación.
El mercado todavía no muestra señales de capitulación. El S&P 500 conserva una ganancia anual de 10,90% y el Nasdaq de 12,22%. Pero la amplitud de la caída y la debilidad del Russell 2000 muestran que la presión está comenzando a extenderse.
El mercado de bonos será, por tanto, la referencia que permitirá interpretar la próxima fase de Wall Street. El Treasury 10Y acercándose al 5% representa un desafío mayor para las acciones que una caída aislada de los índices.
Conclusión FyM
Wall Street está entrando en una fase de recalibración. La fortaleza de los beneficios y el impulso de la IA siguen siendo argumentos favorables para las acciones, pero el mercado ya no puede ignorar el efecto combinado de petróleo, inflación y rendimientos elevados.
La corrección actual todavía puede interpretarse como una toma de beneficios dentro de una tendencia anual positiva. Sin embargo, cuanto más tiempo permanezcan los Treasuries cerca del 5% y el petróleo por encima de US$100, mayor será la presión sobre las valoraciones y menor el margen para que las acciones recuperen rápidamente sus máximos.
El próximo movimiento dependerá menos de las propias bolsas que de lo que ocurra fuera de ellas: IPC estadounidense, Treasury 10Y y petróleo serán las tres variables capaces de definir si Wall Street estabiliza la corrección o entra en una fase de mayor ajuste.