Materias primas cierre semanal: petróleo corrige, gas natural acelera y el oro pierde terreno
— Equipo Editorial
El mercado de materias primas termina la semana con una marcada divergencia: el Brent se mantiene firme en US$104,05 y gana 0,56% semanal, mientras el WTI cae 3,79% hasta US$92,44; el oro retrocede 2,12% hasta US$4.286,18 y el cobre avanza 1,32% hasta US$6,6714. El movimiento refleja una combinación de menor prima geopolítica sobre parte del petróleo, presión de tasas y dólar sobre los metales preciosos y una recuperación del gas natural. La próxima semana, inflación, empleo estadounidense, inventarios energéticos, China y la evolución del conflicto en Oriente Medio serán las principales variables a seguir.
La semana en perspectiva
La semana dejó un mercado de materias primas mucho más fragmentado que el observado durante la primera mitad de septiembre. El petróleo perdió parte del impulso generado por la crisis de Oriente Medio, mientras los metales preciosos volvieron a quedar expuestos al aumento de los rendimientos y a un dólar más firme. Al mismo tiempo, el cobre logró sostener una trayectoria positiva y el gas natural registró la mayor aceleración entre los principales contratos analizados.
En el mercado energético, las señales fueron contradictorias. Los flujos de petróleo desde Arabia Saudita comenzaron a recuperarse, contribuyendo a moderar los precios, mientras las expectativas de conversaciones entre Estados Unidos e Irán también redujeron parte de la prima geopolítica. Sin embargo, el tránsito por el estrecho de Ormuz continúa muy por debajo de los niveles previos al conflicto, manteniendo un riesgo relevante sobre la oferta global.
Esta combinación explica buena parte de la diferencia entre Brent y WTI. El mercado internacional continúa incorporando un componente de riesgo asociado a las rutas de suministro, mientras el WTI refleja en mayor medida la relajación de parte de las presiones inmediatas sobre el equilibrio de oferta y demanda estadounidense. La situación prolonga la narrativa que ya había dominado las últimas semanas: el petróleo continúa siendo el principal transmisor del riesgo geopolítico hacia inflación y tasas.
Materias primas y tasas: el oro vuelve a sentir presión
El oro fue uno de los principales perdedores de la semana. XAU/USD termina en US$4.286,18, con una caída semanal de 2,12%. En el gráfico H4, el precio permanece por debajo de la zona de US$4.300 después de haber alcanzado niveles superiores a US$4.390 durante las sesiones anteriores.
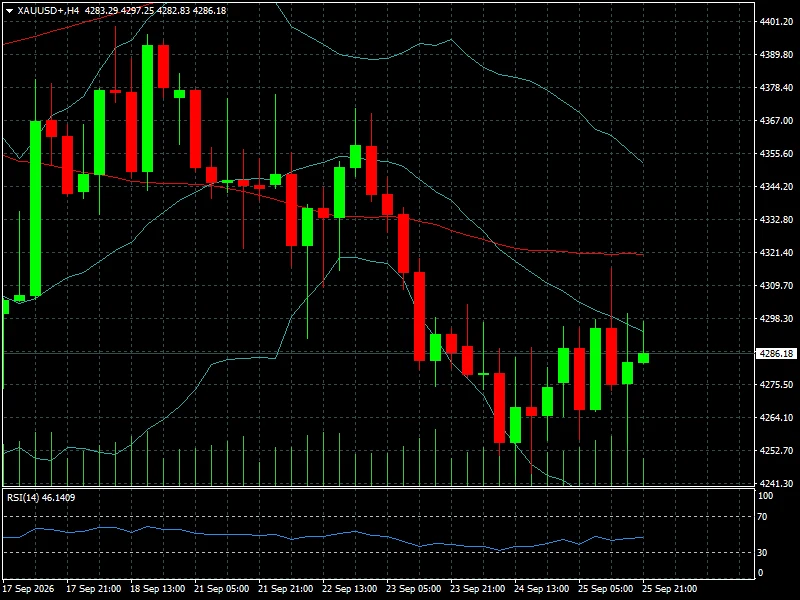
La corrección tiene una explicación principalmente macroeconómica. La Reserva Federal elevó su tasa de referencia hasta 4,00% el 16 de septiembre y sus nuevas proyecciones elevaron las tasas previstas para los próximos años respecto de las estimaciones anteriores. Esa modificación redujo el atractivo relativo de los activos que no generan rendimiento, entre ellos el oro.
Reuters también señaló durante la semana que el fortalecimiento del dólar y el aumento de las expectativas de una nueva subida de tasas presionaron al metal. El 21 de septiembre, el oro spot llegó a retroceder 0,6% hasta US$4.349,94 por onza.
Desde el punto de vista técnico, el RSI H4 del oro se ubica en 46,14. Esto indica que la corrección todavía no llevó al activo a una zona de sobreventa. La referencia inmediata está en US$4.250-US$4.260, mientras que una recuperación de US$4.300 y posteriormente de US$4.320-US$4.350 sería necesaria para mejorar el tono de corto plazo.
La evolución actual representa una continuidad de la presión observada desde comienzos de septiembre. El oro ya había mostrado una sensibilidad creciente a los rendimientos estadounidenses y al comportamiento del dólar, una relación que volvió a quedar en evidencia esta semana.
Petróleo: Brent resiste mientras el WTI corrige
El petróleo presentó una de las mayores divergencias de la semana. El Brent (gráfico, H4) termina en US$104,05 y registra un avance semanal de 0,56%, mientras el WTI cae hasta US$92,44, con una pérdida de 3,79%.
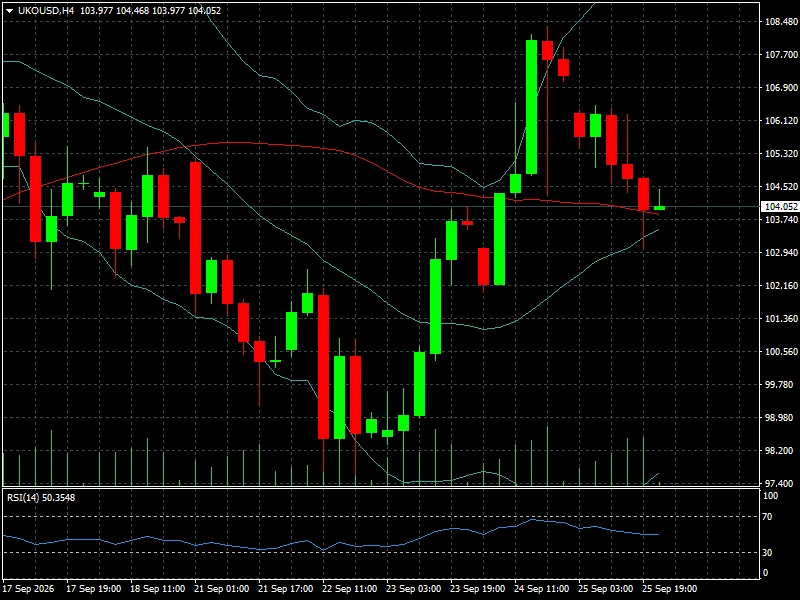
La diferencia responde principalmente a la prima geopolítica. El Brent, como referencia internacional, continúa incorporando el riesgo asociado al suministro procedente de Oriente Medio y al tránsito por rutas estratégicas. Reuters informó que el tráfico de buques por el estrecho de Ormuz se mantuvo muy por debajo del promedio previo al conflicto, aunque parte de las exportaciones saudíes continúa saliendo por la zona.
El escenario actual no implica que el riesgo energético haya desaparecido. El mercado está intentando determinar cuánto de la interrupción potencial de suministros ya está incorporado en los precios y cuánto podría revertirse si mejora el tránsito marítimo. Por eso, cualquier novedad sobre Irán, Arabia Saudita, Ormuz o las conversaciones diplomáticas puede generar movimientos bruscos.
Cobre y metales industriales: una resistencia diferente
El cobre fue una de las excepciones dentro del complejo de metales. El contrato utilizado en el gráfico H4 termina en US$6,6714, mientras la variación semanal de referencia alcanza 1,32%.
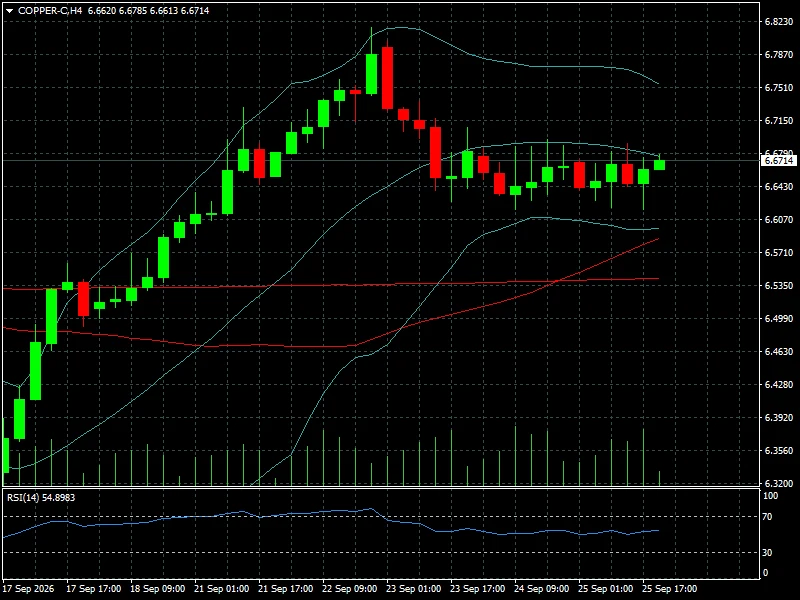
El comportamiento técnico sigue siendo relativamente sólido. El precio se mantiene por encima de las medias móviles principales y el RSI H4 se ubica en 54,90, una lectura neutral con sesgo positivo. Después del máximo cercano a US$6,82 alcanzado durante la semana, el metal entró en una fase de consolidación alrededor de US$6,65-US$6,70.
La resistencia inmediata aparece en US$6,75-US$6,82. Por debajo, US$6,64 y US$6,57 son niveles relevantes para determinar si la consolidación mantiene una estructura alcista o comienza a transformarse en una corrección más profunda.
La fortaleza relativa del cobre también resulta relevante porque contrasta con la debilidad de los metales preciosos. Mientras el oro responde principalmente a tasas reales, dólar y demanda defensiva, el cobre está más vinculado a las expectativas sobre actividad industrial y demanda, particularmente en China. Las expectativas sobre la economía china seguirán siendo, por tanto, un catalizador importante.
Gas natural: el mayor movimiento semanal
El gas natural fue el activo con mayor avance entre los principales contratos de la tabla. El precio acumula una suba semanal de 10,37% y el gráfico H4 muestra una cotización de US$3,088.
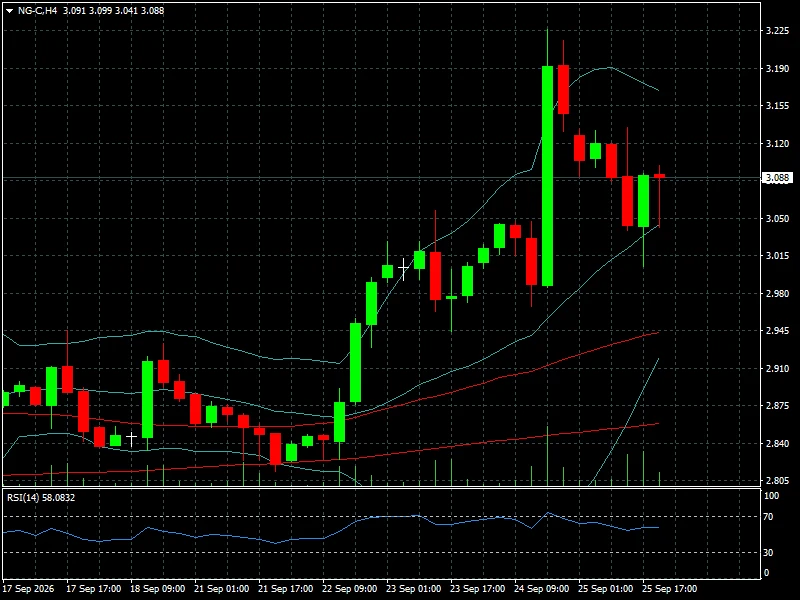
El movimiento se produjo después de una fuerte aceleración desde la zona de US$2,84 hasta un máximo cercano a US$3,22. Posteriormente, el precio corrigió y actualmente intenta estabilizarse alrededor de US$3,09.
El RSI H4 se encuentra en 58,09, todavía por debajo de la zona tradicional de sobrecompra. Técnicamente, US$3,12-US$3,19 constituye la primera zona de resistencia, mientras que US$3,05 y US$2,98 funcionan como referencias de soporte.
Los datos oficiales muestran que el contexto de oferta estadounidense continúa siendo amplio. La EIA señaló el 25 de septiembre que el precio promedio Henry Hub durante junio-agosto fue de US$2,93 por MMBtu, 6% inferior al mismo período del año anterior, pese a las altas temperaturas. La producción récord, mayores aportes de generación renovable y niveles amplios de inventarios limitaron la presión alcista durante el verano.
Precisamente por eso, el avance de esta semana deberá observarse con cautela: el precio está descontando un cambio en las condiciones de corto plazo, pero todavía existe una base de oferta importante. Los inventarios estadounidenses serán una variable especialmente relevante en las próximas sesiones.
Lectura técnica y sentimiento
La fotografía técnica del mercado es de divergencia. El oro mantiene una estructura correctiva, el petróleo intenta estabilizarse después de la fuerte prima geopolítica acumulada durante septiembre, el cobre conserva una estructura constructiva y el gas natural presenta el mayor impulso de corto plazo.
En el caso del oro, la pérdida de US$4.300 deteriora el comportamiento inmediato, mientras que la zona de US$4.250-US$4.260 aparece como soporte de referencia. La recuperación del metal dependerá en buena medida de si los rendimientos estadounidenses comienzan a moderarse.
El Brent mantiene una estructura diferente. Con US$104,05 en el gráfico de referencia, continúa muy por encima de los niveles observados al comienzo de septiembre. Sin embargo, la incapacidad de WTI para mantener el impulso por encima de US$100 indica que parte del shock inicial ya comenzó a descontarse. El petróleo seguirá dependiendo de la evolución de los flujos físicos y no solamente de las noticias geopolíticas.
El cobre, por su parte, presenta un perfil técnico más equilibrado. El RSI de 54,90 permite margen para continuar avanzando sin entrar todavía en una condición extrema. En gas natural, el RSI de 58,09 también muestra que, pese al fuerte avance semanal, todavía no existe una señal técnica de sobrecompra en el gráfico H4.
Qué observar la próxima semana
El calendario macroeconómico estadounidense volverá a ser decisivo. El 29 de septiembre se publicarán los datos de ofertas de empleo JOLTS de agosto, mientras que el 30 de septiembre llegarán la tercera estimación del PIB del segundo trimestre y los datos de ingresos y gasto personal de agosto.
El viernes 2 de octubre se publicará el informe de empleo estadounidense correspondiente a septiembre. Para las materias primas, el dato será especialmente importante porque puede modificar las expectativas sobre la política monetaria de la Fed y, por extensión, los rendimientos, el dólar y el costo de oportunidad de mantener oro y otros activos reales.
En energía, el mercado tendrá nuevas referencias de inventarios. La EIA tiene previsto publicar el informe semanal de petróleo el 30 de septiembre y el reporte de almacenamiento de gas natural el 1 de octubre.
También habrá que seguir la evolución de China y la demanda industrial, especialmente para el cobre y otros metales. En petróleo, el principal catalizador seguirá siendo la situación de Oriente Medio y el tránsito por Ormuz. La próxima reunión de los países participantes del acuerdo OPEC+ está programada para el 4 de octubre, por lo que las señales sobre producción y oferta comenzarán a incorporarse al precio durante los próximos días.
Conclusión FyM
La semana modificó parcialmente el equilibrio dentro del mercado de materias primas. El petróleo dejó de avanzar de forma generalizada, aunque el Brent continúa sobre US$100; el oro profundizó su corrección ante tasas y dólar más firmes; el cobre consiguió mantener una trayectoria positiva y el gas natural protagonizó la mayor aceleración semanal.
El mercado comienza la nueva semana descontando una menor prima inmediata en parte del complejo energético, pero no una normalización completa del riesgo geopolítico. Al mismo tiempo, las tasas estadounidenses se mantienen como el principal factor transversal para los metales preciosos.
Para un trader, las referencias centrales serán US$4.300 en oro, US$104-US$105 en Brent, US$6,75-US$6,82 en cobre y US$3,12-US$3,19 en gas natural. La dirección de los rendimientos estadounidenses, los datos de empleo e inflación, los inventarios energéticos y cualquier cambio en los flujos de petróleo desde Oriente Medio determinarán si las divergencias observadas esta semana se consolidan o comienzan a revertirse.