Materias primas cierre semanal: el petróleo lidera el rebote mientras el oro corrige
— Equipo Editorial
El mercado de materias primas concluyó la semana con una divergencia muy marcada entre energía y metales. El petróleo volvió a concentrar el protagonismo, impulsado por la escalada del conflicto entre Estados Unidos e Irán y el riesgo sobre los flujos energéticos en Oriente Medio. El WTI terminó en US$91,50, con una suba semanal de 9,38%, mientras el Brent cerró en US$95,85 y avanzó 8,80%.
La contracara estuvo en los metales preciosos. El oro terminó en US$4.431,37, con una caída semanal de 1,16%. La plata perdió 1,43% hasta US$66,820, y el platino retrocedió 1,39% hasta US$1.828,50. El mercado volvió a enfrentarse así a una paradoja: la geopolítica favorece la demanda de refugio, pero el encarecimiento energético aumenta el riesgo de inflación y de tasas más elevadas.
El resultado fue un cierre semanal dominado por la energía. Los productos refinados acompañaron el movimiento: el aceite de calefacción ganó 7,08%, la gasolina RBOB avanzó 4,91%, el gasóleo de Londres subió 9,00% y el gas natural europeo Dutch TTF aumentó 8,83%. La señal dominante es que el shock energético comienza a tener una dimensión más amplia que el petróleo crudo.
Semana en perspectiva: geopolítica, inflación y tasas vuelven a cruzarse
El principal factor de la semana fue la escalada de las hostilidades entre Estados Unidos e Irán y el riesgo sobre el estrecho de Ormuz. La incertidumbre sobre el tránsito de buques y la posibilidad de interrupciones en el suministro volvieron a elevar la prima geopolítica del petróleo. El Brent llegó a acumular una suba semanal de 7,6%, mientras el WTI avanzaba 10,4% en las cotizaciones previas al cierre.
La magnitud del movimiento muestra que el mercado está valorando algo más que un episodio puntual de volatilidad. El problema es la duración del shock. Mientras las existencias puedan absorber eventuales interrupciones, el impacto puede permanecer limitado. Pero cuanto más tiempo permanezca restringido el tránsito energético, mayor será la posibilidad de que la presión se traslade desde los futuros de crudo hacia combustibles, transporte y costos industriales.
Esta dinámica volvió a complicar el panorama para los bancos centrales. La semana comenzó con un mercado que ya estaba ajustando sus expectativas después del tono más restrictivo de algunos miembros de la Reserva Federal. El aumento del petróleo agrega ahora una segunda fuente de presión inflacionaria precisamente cuando los inversores intentan determinar si la Fed podrá mantener las tasas sin cambios o tendrá que volver a endurecer su política.
El mercado laboral estadounidense añadió otra pieza al rompecabezas. Estados Unidos creó 162.000 empleos en agosto, muy por encima de las expectativas de aproximadamente 56.000, mientras el desempleo permaneció en 4,1%. El dato aumentó las probabilidades de una suba de tasas en septiembre y provocó un repunte de los rendimientos del Treasury y del dólar.
La relación entre materias primas y dólar volvió a ser, por tanto, fundamental. Un dólar más firme suele ejercer presión sobre los commodities denominados en la moneda estadounidense, pero el efecto puede quedar temporalmente subordinado a un shock físico de oferta como el que enfrenta el petróleo.
Para el oro, la situación es todavía más compleja. El metal suele beneficiarse de la incertidumbre geopolítica, pero el aumento de los rendimientos y de las expectativas de tasas puede elevar el costo de oportunidad de mantener un activo que no genera intereses. Reuters destacó precisamente que el oro cayó después del sólido informe laboral, mientras el mercado elevaba las probabilidades de una subida de tasas de la Fed.
Esta tensión entre refugio y política monetaria explica buena parte del comportamiento divergente observado durante la semana.
Comportamiento de las materias primas: energía al frente, metales bajo presión
El petróleo fue el gran ganador del cierre semanal. El WTI, con vencimiento octubre de 2026, terminó en US$91,50, con una variación diaria de -0,09%, pero acumuló 9,38% en la semana.
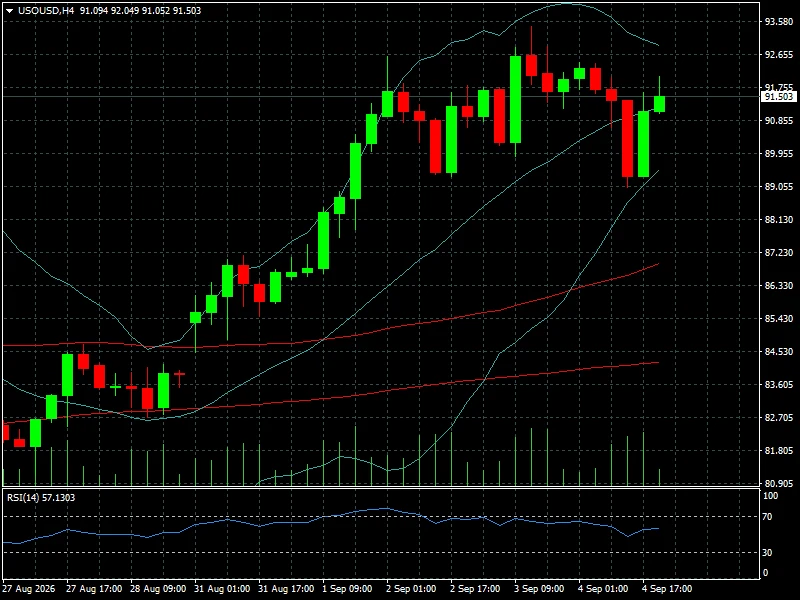
El Brent, con vencimiento noviembre, cerró en US$95,85, avanzó 0,35% en la jornada y acumuló 8,80% semanal.
La diferencia entre ambos benchmarks no modifica la lectura principal: el mercado energético volvió a incorporar una prima geopolítica considerable.
La referencia inmediata para el Brent se encuentra ahora en los US$100 por barril. El mercado ya había observado durante la semana una aproximación a ese nivel, y su eventual ruptura tendría una importancia tanto psicológica como macroeconómica.
El WTI, por su parte, enfrenta inicialmente la zona de US$92-US$93, mientras el cierre en US$91,50 deja al contrato muy cerca de niveles que podrían definir si el movimiento continúa o comienza una toma de beneficios.
La fortaleza también se extendió a los derivados energéticos. El aceite de calefacción terminó en US$4,5500, con un avance semanal de 7,08%, mientras la gasolina RBOB cerró en US$3,2000 y acumuló 4,91%. El gasóleo de Londres alcanzó US$1.395,25, con una ganancia semanal de 9,00%.
En Europa, el Dutch TTF terminó en 72,890 euros y ganó 8,83%. El gas natural estadounidense avanzó 1,80%, hasta US$2,940. Esta diferencia es relevante: el shock energético está siendo mucho más intenso en petróleo y productos refinados que en el gas estadounidense.
El complejo de metales mostró una dinámica opuesta.
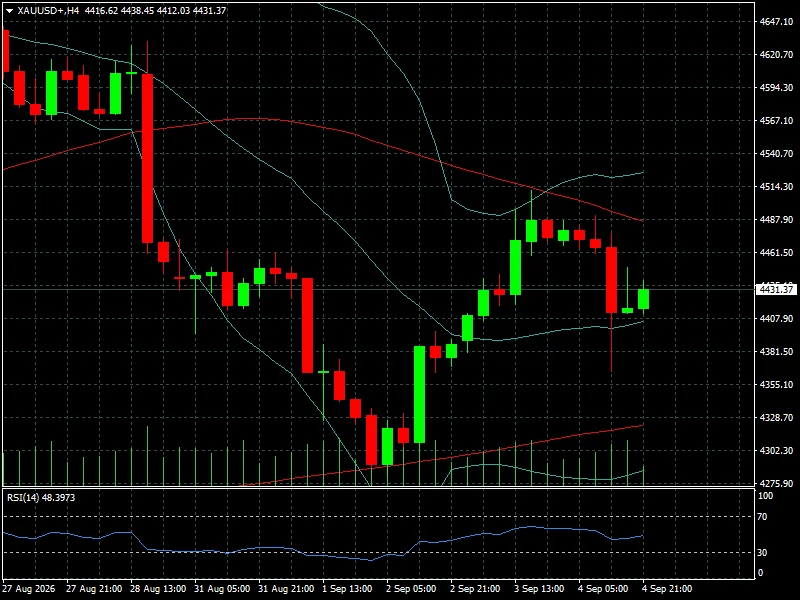
El oro terminó en US$4.431,37, con una caída diaria de 1,38% y una pérdida semanal de 1,16%.
La plata siguió una trayectoria similar. El contrato terminó en US$66,820, con una baja diaria de 1,31% y semanal de 1,43%.
El platino retrocedió hasta US$1.828,50, con una variación semanal de -1,39%, mientras el paladio mostró una de las mayores correcciones del complejo: US$1.400,00 y -3,24%.
La diferencia frente a la semana anterior es significativa. En el cierre previo, el oro y la plata habían sufrido fuertes ventas asociadas al giro de las expectativas sobre la Fed. Ahora, la presión continúa, pero con un componente adicional: el petróleo elevado aumenta el riesgo de inflación y dificulta la expectativa de una rápida relajación monetaria.
El cobre fue una excepción dentro de los metales. Terminó en US$6,6700, con una ganancia semanal de 0,17%. Su comportamiento relativamente estable sugiere que el mercado industrial todavía no está descontando un deterioro pronunciado de la demanda global.
Lectura técnica y sentimiento: el petróleo entra en zona de definición
La estructura de corto plazo favorece claramente a la energía. El WTI pasó de US$83,88 al cierre de la semana anterior a US$91,50, mientras el Brent avanzó desde US$88,28 hasta US$95,85. El cambio de tendencia fue rápido y estuvo directamente asociado a la escalada geopolítica.
Pero la velocidad del movimiento también aumenta el riesgo de corrección. Después de una suba semanal de 9,38% en WTI y 8,80% en Brent, cualquier señal de desescalada entre Estados Unidos e Irán podría provocar una toma de beneficios importante.
El nivel de US$100 en Brent es ahora la principal referencia psicológica. Una ruptura sostenida podría reforzar la narrativa de un shock energético prolongado. Una incapacidad para superar esa zona, acompañada de señales diplomáticas positivas, podría generar una corrección rápida hacia niveles inferiores.
En el oro, la situación es diferente. El contrato cerró en US$4.431,37. La zona de US$4.500 aparece como referencia inmediata para determinar si el metal puede recuperar momentum. La presión reciente, sin embargo, muestra que los compradores no están consiguiendo transformar la incertidumbre geopolítica en una nueva aceleración alcista.
El comportamiento resulta coherente con la dinámica del oro: la geopolítica puede sostener la demanda de refugio, pero cuando simultáneamente suben los rendimientos y las expectativas de tasas, esa cobertura pierde parte de su impulso.
El sentimiento general de las materias primas es, por tanto, selectivo. No existe un rally uniforme. El capital está premiando principalmente aquellos activos directamente vinculados con la restricción de oferta energética, mientras los metales preciosos enfrentan una disputa entre refugio y política monetaria.
El cobre ofrece una señal adicional. Su +0,17% semanal contrasta con el +9,38% del WTI y el +8,80% del Brent. Si la fortaleza de las materias primas proviniera principalmente de una mejora global de la demanda, sería razonable esperar una respuesta más contundente de los metales industriales. La dispersión actual apunta, en cambio, a un movimiento dominado por geopolítica y expectativas financieras.
Qué observar la próxima semana
La agenda económica vuelve a ser determinante. El jueves 10 de septiembre se publicará el PPI de Estados Unidos, mientras que el viernes 11 llegará el IPC de agosto, ambos a las 8:30 ET. El BLS confirmó oficialmente esas fechas.
Para las materias primas, estos datos tendrán una doble lectura. Una inflación superior a lo esperado podría reforzar las expectativas de tasas elevadas y mantener presión sobre el oro y la plata. Pero también podría validar la preocupación por el traslado del petróleo a los precios finales.
Una inflación más moderada tendría el efecto contrario: aliviaría los rendimientos, podría debilitar el dólar y devolver atractivo a los metales preciosos. En ese escenario, el oro tendría una oportunidad para recuperar los US$4.500.
Europa también será relevante. El Banco Central Europeo tiene prevista su reunión de política monetaria para el 10 de septiembre. Las expectativas del mercado apuntan a una suba de 25 puntos básicos, impulsada principalmente por el repunte de la inflación asociado al encarecimiento de la energía.
Para el mercado energético europeo, la decisión del BCE será especialmente importante porque el Dutch TTF ya acumula una ganancia semanal de 8,83%. Una política monetaria más restrictiva frente a un shock energético podría reforzar la preocupación por estanflación.
China también merece atención por su importancia para los metales industriales. Los datos de inflación y precios de producción previstos para la próxima semana permitirán evaluar si existe una mejora suficiente de la demanda como para respaldar al cobre y otros metales.
Pero ningún indicador tendrá probablemente tanta capacidad para mover el petróleo como las noticias procedentes de Oriente Medio. Cualquier avance diplomático que reduzca el riesgo sobre Ormuz podría retirar rápidamente parte de la prima incorporada en el Brent y el WTI. Una nueva escalada tendría el efecto contrario.
La evolución del dólar también deberá permanecer en el radar. La relación histórica entre dólar, petróleo y oro será especialmente importante mientras el mercado intenta determinar si el shock energético termina generando una nueva fase de inflación global.
En este contexto, incluso Bitcoin puede ofrecer una referencia complementaria sobre el apetito por riesgo y la liquidez global, aunque su comportamiento responde a factores propios del mercado cripto.
Conclusión FYM
La semana cambió nuevamente el liderazgo dentro del mercado de materias primas. El petróleo recuperó el centro de la escena con subas de 9,38% en WTI y 8,80% en Brent, mientras los productos refinados confirmaron que el movimiento no está limitado al crudo. El gasóleo de Londres ganó 9,00%, el aceite de calefacción 7,08% y la gasolina RBOB 4,91%.
Los metales, en cambio, quedaron atrapados entre la búsqueda de refugio y el aumento de las expectativas de tasas.
Lo que está descontando el mercado es un riesgo energético considerablemente mayor al observado una semana atrás. El conflicto entre Estados Unidos e Irán y la incertidumbre sobre Ormuz están incorporando una prima que podría prolongarse si no aparece una solución diplomática. Reuters señala que el mercado energético se encuentra en una fase de adaptación, con inventarios todavía capaces de absorber parte del shock, pero con mayores riesgos si los flujos permanecen restringidos.
Para un trader, la variable crítica ya no es solamente cuánto puede subir el petróleo, sino cuánto tiempo puede permanecer elevado. Un Brent que supera temporalmente los US$100 por razones geopolíticas tendría un impacto diferente al de un crudo instalado durante semanas en esos niveles.
La próxima semana tendrá tres referencias principales: el petróleo frente a los US$100, el oro frente a los US$4.500 y la respuesta de los rendimientos y del dólar a los datos de PPI e IPC estadounidenses. La combinación de energía cara, inflación y bancos centrales más restrictivos será la que determine si el mercado continúa premiando a las materias primas energéticas o comienza a retirar parte de la prima geopolítica acumulada.