Japón pierde impulso: el PMI se desacelera y vuelve a complicar al BoJ
— Equipo Editorial
El PMI compuesto de Japón cayó a 52,5 en septiembre desde 53,5, mientras el PMI de servicios bajó a 51,6 y el manufacturero a 54,1. La economía privada continúa expandiéndose, pero a menor velocidad, mientras los costes siguen elevados por la debilidad del yen, la energía y las materias primas. En el mercado cambiario, el USD/JPY cotiza en 158,765, manteniéndose cerca de una zona elevada que vuelve a colocar al yen, al Banco de Japón (BoJ) y al riesgo de intervención entre los principales focos del mercado.
El PMI japonés pierde velocidad
La actividad del sector privado japonés siguió creciendo en septiembre, pero registró su ritmo más débil desde mayo. El PMI compuesto pasó de 53,5 a 52,5, manteniéndose por encima del nivel de 50 que separa expansión de contracción. El resultado indica que la economía continúa creciendo, aunque con una pérdida de impulso respecto de los meses anteriores.
La desaceleración fue relativamente amplia. El PMI manufacturero descendió de 54,9 a 54,1, mientras el índice de servicios cayó de 52,5 a 51,6. La producción y los nuevos pedidos industriales también moderaron su crecimiento, aunque la demanda externa continuó ofreciendo respaldo a las empresas japonesas.
El dato, por tanto, presenta una combinación que resulta especialmente relevante para la política monetaria: menor velocidad de crecimiento, pero sin una contracción de la actividad y con presiones de costes todavía elevadas.
La industria sigue sosteniendo la actividad
La manufactura continúa siendo uno de los principales motores de la economía japonesa. Aunque el crecimiento de la producción se moderó, permaneció en expansión y la demanda externa siguió siendo relativamente sólida.
Según S&P Global, la debilidad del yen está favoreciendo las exportaciones de bienes, mientras sectores relacionados con inteligencia artificial, semiconductores, defensa y automóviles mantienen una demanda importante. La confianza empresarial de los fabricantes alcanzó además su nivel más elevado desde febrero.
Esta combinación explica por qué el PMI no puede interpretarse simplemente como una señal negativa para Japón. La economía pierde velocidad, pero mantiene varios motores internos y externos capaces de sostener la actividad durante el tercer trimestre.
El problema aparece en el otro lado de la ecuación: los costes.
Yen débil y energía mantienen elevada la inflación
Las empresas japonesas continúan enfrentando presiones sobre sus costes de producción. La encuesta de septiembre identifica como factores relevantes la debilidad del yen, el aumento de los precios de la energía y las materias primas asociado al conflicto en Oriente Medio, además de mayores costes laborales y de transporte.
Esto complica la interpretación del PMI para el Banco de Japón. Una economía que se desacelera podría justificar cautela en la normalización monetaria, pero una inflación impulsada por costes y un yen depreciado mantienen vivo el argumento para continuar retirando estímulos.
USD/JPY se mantiene cerca de 158,765
En el gráfico H1, el USD/JPY marca 158,765, después de haber avanzado con fuerza durante las últimas sesiones. La estructura observada mantiene al par en la parte superior de su rango reciente, aunque las últimas velas muestran una consolidación después del impulso alcista.
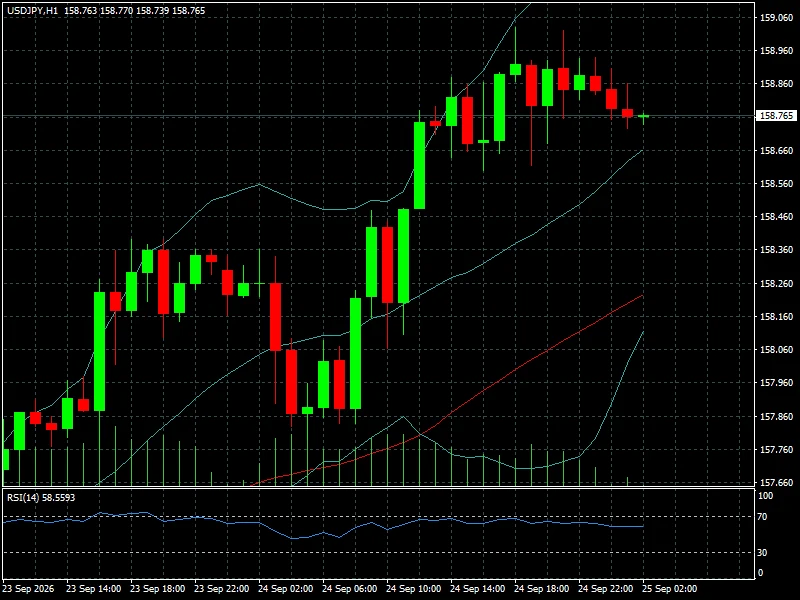
El indicador RSI de 14 períodos se encuentra en 58,59, una lectura que refleja un sesgo todavía positivo pero sin situarse en una zona extrema de sobrecompra.
Desde el punto de vista técnico, el gráfico muestra una primera zona de resistencia alrededor de 159,00-159,06, mientras que el área de 158,65-158,70 aparece como referencia inmediata para evaluar si la consolidación mantiene el impulso alcista. Una ruptura sostenida de la zona superior volvería a poner el foco en los máximos recientes; una pérdida clara del soporte podría aumentar la probabilidad de una corrección hacia niveles inferiores.
El antecedente es relevante. A mediados de septiembre, el USD/JPY había cerrado en 156,862, con un avance semanal de 2,17%, mientras el mercado analizaba la divergencia entre las políticas monetarias de Estados Unidos y Japón.
Japón: el yen vuelve a acercarse a 160 y reabre el riesgo de intervención
El BoJ vuelve a quedar entre crecimiento e inflación
El Banco de Japón elevó recientemente su tasa de referencia hasta 1,25%, su nivel más alto en aproximadamente tres décadas. Sin embargo, el mercado interpretó la decisión como menos contundente de lo que algunos inversores esperaban, dejando abierta la discusión sobre el ritmo de futuras subidas.
El nuevo PMI no resuelve esa incertidumbre. Por un lado, la actividad privada continúa expandiéndose y la industria mantiene una demanda considerable. Por otro, la desaceleración del PMI compuesto y de los servicios indica que el crecimiento no es uniforme.
El elemento que puede inclinar la balanza es la inflación. Si la debilidad del yen continúa elevando los costes de importación y la presión energética permanece elevada, el BoJ tendrá que valorar hasta qué punto esas presiones justifican una política monetaria más restrictiva.
El carry trade también permanece en el centro de la ecuación. Mientras la diferencia entre los rendimientos japoneses y estadounidenses continúe siendo significativa, el yen conserva características de moneda de financiación. Pero cada incremento de tasas del BoJ reduce progresivamente ese diferencial y aumenta el riesgo de movimientos bruscos en el USD/JPY.
Lectura de mercado: el PMI no cambia todavía la tendencia del yen
La reacción del mercado debe interpretarse con cautela. El PMI es más débil, pero continúa claramente por encima de 50. Esto significa que Japón no está entrando en una contracción de la actividad privada; está atravesando una moderación del ritmo de expansión.
Para el JPY, el dato puede tener una lectura ambivalente. Una desaceleración del crecimiento podría reducir las expectativas de nuevas subidas del BoJ y favorecer al USD/JPY. Sin embargo, si los costes continúan aumentando por el yen débil y la energía, el mercado podría mantener las expectativas de normalización monetaria.
La cuestión central es, por tanto, si Japón consigue combinar crecimiento suficiente con una inflación compatible con el objetivo del banco central.
La evolución del dólar y las tasas globales seguirá siendo igualmente determinante. Una mayor fortaleza del dólar frente a las principales monedas puede mantener al USD/JPY elevado incluso si el BoJ conserva una postura relativamente restrictiva.
En sentido contrario, una caída de los rendimientos estadounidenses reduciría parte de la ventaja del dólar y podría favorecer al yen.
Qué deberían vigilar los operadores
En las próximas sesiones, el mercado deberá seguir principalmente la evolución de la inflación japonesa, las próximas señales del BoJ y el comportamiento de los rendimientos estadounidenses.
También será importante observar el USD/JPY alrededor de 159, especialmente porque niveles elevados del dólar frente al yen han incrementado anteriormente la sensibilidad del mercado al riesgo de intervención de las autoridades japonesas.
Japón gasta USD 96.500 millones y eleva el riesgo de intervención global
La evolución del petróleo constituye otro factor transversal. Un nuevo incremento de los precios energéticos podría elevar simultáneamente la inflación japonesa y las expectativas sobre las tasas, creando una combinación particularmente compleja para el yen.
Conclusión FyM
El PMI de septiembre no muestra una economía japonesa en contracción, sino una economía que continúa creciendo mientras pierde velocidad. Esa diferencia es importante para interpretar la reacción del mercado: el dato reduce parte del impulso de crecimiento, pero las presiones de costes mantienen abierta la discusión sobre nuevas medidas del BoJ.
Con el USD/JPY en 158,765 y el RSI H1 en 58,59, el mercado sigue mostrando una estructura favorable al dólar en el corto plazo, aunque la proximidad de 159 vuelve especialmente relevante la respuesta de los operadores y de las autoridades japonesas.
Para las próximas sesiones, la clave será determinar qué pesa más: la moderación de la actividad o la persistencia de las presiones inflacionarias. Esa respuesta definirá las expectativas sobre el BoJ y, en consecuencia, el próximo movimiento relevante del yen.