Índices bursátiles cierre semanal: petróleo y tasas frenan a Wall Street antes de la Fed
— Equipo Editorial
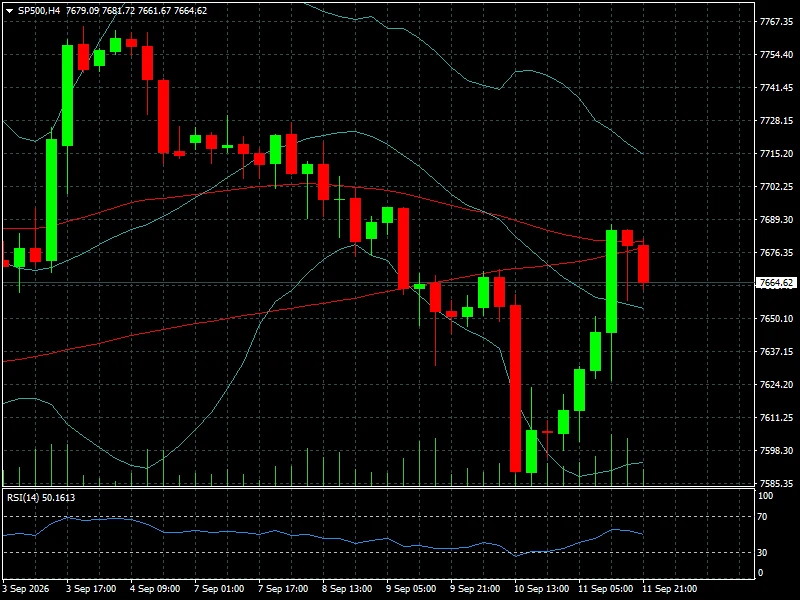
Los principales índices bursátiles cerraron la semana con pérdidas, pese al fuerte rebote del viernes: el S&P 500 terminó en 7.664,62 puntos, con una caída semanal de 0,80%; el Nasdaq perdió 0,66% y el Dow Jones 1,58%, mientras el Russell 2000 retrocedió 2,46%. El deterioro estuvo dominado por el petróleo por encima de US$100, el repunte de los rendimientos de los Treasuries y una inflación estadounidense que reforzó las expectativas de una suba de tasas de la Reserva Federal. La próxima semana será decisiva: la Fed se reúne el 15 y 16 de septiembre, mientras las ventas minoristas y la producción industrial de Estados Unidos aportarán nuevas señales sobre el crecimiento.
La semana comenzó con una progresiva pérdida de apetito por riesgo y terminó con un rebote que permitió recuperar parte del terreno cedido. La secuencia, sin embargo, dejó una señal importante: los inversores siguen dispuestos a comprar renta variable cuando disminuyen las presiones financieras, pero la tolerancia a rendimientos elevados y energía cara se ha reducido.
El viernes funcionó como una demostración de esa sensibilidad. El S&P 500 avanzó 0,86%, el Nasdaq 0,96% y el Dow Jones 0,98%, mientras el VIX cayó 11,21% hasta 15,84 puntos. El alivio llegó después de que el petróleo retrocediera desde los máximos de la semana, reduciendo parcialmente la presión sobre las expectativas de inflación.
La recuperación, sin embargo, no alcanzó para borrar las pérdidas acumuladas. El mercado termina la semana con una combinación particularmente incómoda para las acciones: inflación persistente, petróleo elevado, rendimientos de bonos cerca de máximos de varios años y una Reserva Federal que se dispone a definir su próximo movimiento.
Semana en perspectiva: inflación, petróleo y tasas vuelven a dominar
El principal cambio de esta semana fue la transformación del petróleo en un problema de política monetaria para los mercados accionarios.
El Brent llegó a US$109,97 durante la semana y terminó en US$104,47, todavía 8,51% por encima del cierre anterior. El WTI cerró arriba de US$100, con una ganancia semanal de 9,30%. El repunte estuvo asociado a la escalada del conflicto en Oriente Medio y a las dificultades para mantener normales los flujos de petróleo a través de rutas estratégicas.
Para la renta variable, el problema no es únicamente el precio del crudo. El verdadero riesgo aparece cuando una energía más cara modifica las expectativas de inflación y obliga a los bancos centrales a mantener o incrementar las tasas durante más tiempo.
Ese mecanismo se hizo evidente en Estados Unidos. El IPC aumentó 0,4% mensual en agosto y 3,4% interanual. La inflación subyacente también mostró presión, mientras el mercado pasó a asignar alrededor de 87% de probabilidad a una subida de 25 puntos básicos por parte de la Fed en la reunión de la próxima semana.
El mercado de bonos respondió con fuerza. El rendimiento del Treasury a 10 años llegó a rozar el 5% durante la semana y cerró el viernes en torno a 4,97%, mientras el tramo corto también subió. Reuters destacó que el rendimiento a diez años llegó a 4,9915%, su nivel más elevado desde 2023.
Para los índices bursátiles, esto genera una presión doble. Por un lado, aumenta la tasa de descuento utilizada para valorar beneficios futuros. Por otro, encarece las condiciones financieras para compañías y consumidores. El impacto es particularmente relevante en acciones de crecimiento y tecnología, donde una mayor proporción de la valoración depende de flujos de caja futuros.
Europa enfrentó un problema similar. El Banco Central Europeo elevó su tasa de depósito en 25 puntos básicos hasta 2,50%, su segunda suba del año, debido a la aceleración de la inflación impulsada por la energía. El BCE proyecta una inflación promedio de 3% para 2026 y advirtió sobre riesgos adicionales derivados del conflicto y de los precios energéticos.
El movimiento cambió también la lectura sobre las bolsas europeas: la política monetaria dejó de ser un factor de apoyo y pasó nuevamente a convertirse en una restricción para las valuaciones.
Comportamiento de los índices bursátiles
Wall Street fue el principal termómetro de la tensión entre crecimiento y tasas.
El S&P 500 terminó en 7.664,62 puntos, después de tocar un máximo intradiario de 7.685,02. La caída semanal de 0,80% fue moderada frente al shock registrado en petróleo y bonos, pero suficiente para interrumpir la secuencia de fortaleza reciente.
El Nasdaq cerró en 26.333,04 puntos, con una caída semanal de 0,66%. Su comportamiento fue relativamente resistente pese a la subida de los rendimientos, en parte gracias a la fortaleza de algunas compañías vinculadas con inteligencia artificial y centros de datos.
El Dow Jones, en cambio, cayó 1,58% hasta 52.572,81 puntos y tuvo un comportamiento más débil durante la semana. El Russell 2000 fue el peor de los principales índices estadounidenses, con una pérdida de 2,46%, hasta 2.902,55 puntos.
Esta diferencia es relevante. Las pequeñas compañías son particularmente sensibles al costo del financiamiento y a las condiciones crediticias internas. Una curva de rendimientos más elevada puede afectar con mayor intensidad a este segmento, mientras las grandes tecnológicas poseen balances y acceso al capital considerablemente más sólidos.
El rebote del viernes fue amplio. El S&P 500 avanzó 0,86%, el Nasdaq 0,96%, el Dow 0,98% y el Russell 2000 0,40%. Reuters atribuyó parte del movimiento a la corrección del petróleo y a una recuperación después de cuatro sesiones consecutivas de caídas.
La volatilidad también disminuyó. El VIX cayó 11,21% el viernes hasta 15,84, aunque todavía acumula un incremento semanal de 9,02% y mensual de 8,87%. Esa combinación sugiere que el mercado terminó la semana con menos estrés inmediato, pero no necesariamente con una recuperación completa de la confianza.
En Europa, la presión fue mayor. El DAX alemán cerró en 25.568,56 puntos, con una pérdida semanal de 1,83%; el FTSE 100 retrocedió 1,67%, el CAC 40 perdió 1,20% y el Euro Stoxx 50 cayó 1,11%. El FTSE MIB italiano fue una excepción, con una ganancia semanal de 0,79%.
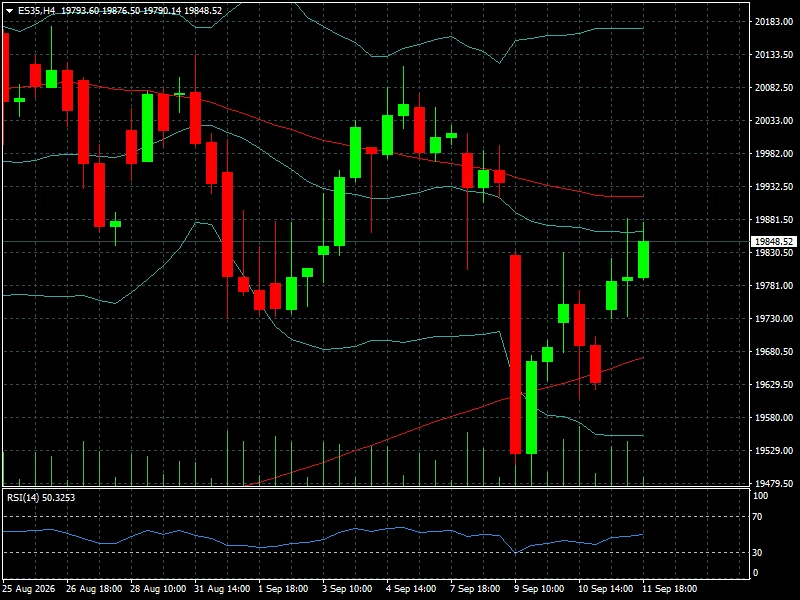
El Ibex 35 terminó en 19.848,52 puntos, un 1,06% por debajo de la semana anterior. La recuperación de 0,91% del viernes permitió amortiguar parte de la corrección.
Los mercados latinoamericanos mostraron una dispersión aún mayor. El Bovespa brasileño avanzó 1,11% semanal, mientras el S&P Merval ganó 1,63% y el COLCAP colombiano 1,77%. En contraste, el MSCI Pacific perdió 2,03% y el S&P/TSX canadiense 2,24%.
El MSCI World terminó con una caída semanal de 1,02%, reflejando que la corrección no fue exclusivamente estadounidense. El aumento global de los rendimientos y la incertidumbre energética afectaron a las principales regiones.
Tecnología e inteligencia artificial: el contrapeso de Wall Street
Una de las particularidades de la semana fue que el deterioro macroeconómico no eliminó el interés por la inversión relacionada con inteligencia artificial.
Oracle proporcionó una señal importante. La compañía informó un crecimiento de ingresos de 30% interanual hasta US$19.300 millones y una cartera de contratos pendientes de US$664.000 millones, impulsada por la demanda de servicios de nube e infraestructura de inteligencia artificial.
La noticia reforzó el argumento de que el ciclo de inversión en centros de datos todavía mantiene fuerza. Dell y Hewlett Packard Enterprise también fueron grandes protagonistas del rebote del viernes, beneficiadas por las expectativas de demanda de infraestructura para IA.
Esto explica parcialmente por qué el Nasdaq consiguió limitar su caída semanal frente al Dow. El mercado continúa diferenciando entre compañías expuestas a una expansión estructural de beneficios y aquellas más sensibles al ciclo económico, al crédito o al consumo.
Pero también aparece una contradicción. La misma inversión en IA que sostiene las valuaciones de algunas tecnológicas requiere enormes cantidades de capital. Oracle, por ejemplo, mantiene un plan de inversión de entre US$90.000 millones y US$95.000 millones para su ejercicio fiscal 2027.
Mientras las tasas permanecen elevadas, el mercado tendrá que decidir cuánto crecimiento futuro está dispuesto a pagar y cuánto riesgo financiero acepta para obtenerlo.
En este contexto, la evolución del Nasdaq continúa siendo uno de los mejores indicadores para medir si los inversores están priorizando crecimiento estructural o condiciones financieras.
Lectura técnica y sentimiento del mercado
La estructura semanal no confirma todavía un cambio de tendencia de largo plazo, pero sí muestra una fase de consolidación.
El S&P 500 permanece cerca de 7.664 puntos después de haber alcanzado 7.685,02 durante la sesión del viernes. La zona de 7.600 aparece como una referencia inmediata para evaluar la profundidad de la corrección. Mientras el índice permanezca por encima de esa región, el movimiento puede interpretarse como una pausa dentro de una tendencia alcista más amplia.
Por encima de 7.677, el mercado volvería a acercarse a máximos recientes y podría intentar recuperar impulso. Una pérdida sostenida de la zona de 7.600, en cambio, aumentaría el riesgo de una corrección más profunda.
El Nasdaq presenta una estructura similar. El cierre en 26.333,04 puntos mantiene al índice por debajo del máximo intradiario de 26.431,22. La capacidad del mercado tecnológico para absorber rendimientos cercanos al 5% será una de las señales más importantes de las próximas sesiones.
El Russell 2000 ofrece una lectura más defensiva. Con una caída semanal de 2,46% y mensual de 4,69%, las small caps están mostrando mayor sensibilidad al endurecimiento de las condiciones financieras.
El VIX aporta una señal complementaria. Aunque cayó con fuerza el viernes, su avance semanal de 9,02% demuestra que la cobertura de riesgo aumentó durante la semana.
El mercado, por lo tanto, no está descontando todavía un escenario de crisis bursátil. Está descontando una mayor probabilidad de tasas elevadas y un crecimiento más difícil de valorar. La diferencia es importante: mientras no aparezca un deterioro significativo de las expectativas de beneficios, las correcciones pueden seguir siendo selectivas.
El comportamiento del dólar también será determinante. Una moneda estadounidense más fuerte puede endurecer las condiciones financieras internacionales y añadir presión sobre los mercados emergentes, mientras que una estabilización del dólar podría facilitar una recuperación de los activos de riesgo.
La relación con el oro también merece seguimiento. El metal precioso cerró la semana en US$4.348,93 y perdió 1,84%, una señal de que el aumento de los rendimientos está temporalmente dominando su función defensiva. Si los bonos vuelven a subir con fuerza, las acciones podrían enfrentar simultáneamente presión por valuaciones y por costo de capital.
El mercado cripto ofrece otra referencia de apetito por riesgo. La evolución de bitcoin frente a los rendimientos estadounidenses será útil para determinar si los inversores están reduciendo exposición al riesgo de manera generalizada o simplemente rotando entre activos.
Qué observar la próxima semana
La reunión de la Reserva Federal será el evento central. El FOMC se reunirá los días 15 y 16 de septiembre y publicará su decisión el miércoles 16, seguida por la conferencia de prensa.
La cuestión fundamental para las bolsas no es solamente si la Fed sube 25 puntos básicos. El mercado ya asigna una probabilidad elevada a ese escenario. Lo realmente importante será la señal sobre el resto del año.
Una Fed que confirme que el petróleo y la inflación requieren mantener una postura restrictiva podría generar una nueva presión sobre los múltiplos bursátiles, especialmente en tecnología y small caps. Una comunicación más flexible podría permitir que el rebote del viernes se prolongue.
El calendario económico también será relevante. El miércoles se conocerán las ventas minoristas de Estados Unidos y el jueves llegarán los datos de producción industrial.
Las ventas minoristas serán particularmente importantes porque permitirán evaluar la fortaleza del consumidor frente a una inflación más elevada. Una cifra sólida podría mantener las expectativas de crecimiento, pero también reducir la necesidad de recortes de tasas. Un dato débil tendría el efecto contrario: presión sobre las acciones cíclicas, aunque potencialmente alivio sobre los bonos.
En Europa, el mercado deberá seguir las señales del BCE después de la suba de tasas hasta 2,50%. Algunos funcionarios ya consideran posible otra suba, incluso en octubre, si la energía mantiene elevada la inflación.
El petróleo seguirá siendo el gran catalizador externo. Una nueva escalada por encima de los máximos de la semana podría volver a presionar los rendimientos y las acciones. Una normalización de los flujos energéticos, por el contrario, podría reducir rápidamente la prima inflacionaria.
También habrá que vigilar la temporada corporativa. Oracle ya mostró que la demanda vinculada a IA continúa siendo un soporte para determinadas compañías. Si esa fortaleza se extiende a proveedores de hardware, infraestructura y semiconductores, puede funcionar como contrapeso frente al deterioro macroeconómico.
Conclusión FyM
Los índices bursátiles terminaron la semana con una corrección moderada, pero el mensaje del mercado fue más importante que el porcentaje de caída. El S&P 500 perdió 0,80%, el Nasdaq 0,66%, el Dow 1,58% y el Russell 2000 2,46%, mientras Europa registró descensos más generalizados.
El mercado está descontando un escenario en el que la inflación vuelve a ser un problema relevante. El petróleo por encima de US$100, el Treasury a diez años cerca de 5% y la expectativa de una nueva suba de la Fed han reducido el margen para que las valuaciones continúen expandiéndose sin una mejora equivalente de los beneficios.
Pero la semana también mostró que el mercado no está abandonando el riesgo. El rebote del viernes y la fortaleza de compañías vinculadas con inteligencia artificial demuestran que todavía existe demanda selectiva por crecimiento. La pregunta es si esa demanda puede sostenerse si los rendimientos permanecen elevados.
Para un trader, la variable central durante los próximos días será la interacción entre petróleo, bonos y Fed. Mientras el crudo permanezca elevado y el rendimiento del Treasury a diez años se acerque nuevamente al 5%, los índices tendrán un techo macroeconómico más difícil de superar. Una moderación simultánea del petróleo y de los rendimientos, en cambio, podría abrir espacio para una nueva recuperación.
La próxima semana, por eso, no será simplemente una semana de decisión monetaria. Será una prueba para determinar si Wall Street puede seguir defendiendo sus niveles elevados frente a un entorno de inflación energética, tasas restrictivas y crecientes riesgos geopolíticos.