Gas natural cae a US$2,63: los inventarios de EE.UU. aumentan la presión bajista
— Equipo Editorial
El gas natural estadounidense profundiza su corrección y cotiza en torno a US$2,632 por MMBtu, después de que los inventarios de Estados Unidos aumentaran en 80.000 millones de pies cúbicos (Bcf), por encima de los 75 Bcf previstos. La combinación de reservas abundantes, perspectivas meteorológicas más templadas y pérdida de impulso técnico mantiene la presión sobre los precios. El mercado vigilará los próximos informes de almacenamiento, las previsiones de frío y la demanda de gas para calefacción y generación eléctrica.
El gas natural extiende las pérdidas antes del invierno
El mercado estadounidense de gas natural atraviesa una fase de debilidad al cierre de octubre. La cotización ha perdido buena parte del avance registrado durante la primera mitad del mes, cuando los precios alcanzaron niveles próximos a US$3,23 por MMBtu.
El retroceso se produce en un momento especialmente sensible para el sector energético: Estados Unidos se aproxima al período de mayor demanda estacional de calefacción, pero los inventarios y las expectativas meteorológicas todavía no ofrecen argumentos suficientes para sostener una recuperación duradera.
El informe semanal de almacenamiento de la Administración de Información Energética de Estados Unidos (EIA) añadió presión al mercado. La acumulación de reservas superó las expectativas recogidas en el calendario económico y amplió el excedente de inventarios frente al promedio histórico de cinco años.
Inventarios de gas en Estados Unidos: una inyección superior a la prevista
Los datos publicados hoy jueves 29 de octubre muestran que las reservas estadounidenses aumentaron en 80 Bcf durante la semana terminada el 23 de octubre, frente a una previsión de 75 Bcf y un incremento anterior de 77 Bcf.
La diferencia entre el dato efectivo y el consenso fue de 5 Bcf, equivalente a un 6,7% por encima de lo previsto. Además, la acumulación semanal superó en 3 Bcf el registro anterior, un aumento del 3,9%.
El resultado es relevante porque las inyecciones de gas suelen reducirse a medida que se aproxima la temporada de retiros invernales. Cuando las reservas continúan creciendo por encima de las expectativas, el mercado interpreta que la oferta disponible puede ser suficiente para atender una parte importante de la demanda futura.
Según The Wall Street Journal, el almacenamiento estadounidense alcanzó los 3.724 Bcf después del último incremento, situándose 38 Bcf por encima del promedio de 2021-2025. El excedente había sido de 35 Bcf en la semana anterior, lo que confirma una ampliación de la holgura de oferta.
La evolución de las reservas no determina por sí sola la dirección del precio, pero sí modifica el margen de seguridad con el que el mercado afronta el invierno. Un nivel de almacenamiento relativamente cómodo reduce la urgencia de comprar contratos para asegurar el suministro y puede limitar las primas de riesgo asociadas a posibles episodios de frío.
Para comprender por qué estos datos tienen tanta influencia, el análisis de la evolución histórica del mercado del gas natural permite contextualizar la relación entre almacenamiento, producción, demanda y formación de precios.
El clima y la demanda de calefacción condicionan las próximas sesiones
La meteorología es uno de los principales factores que explican la sensibilidad del gas natural estadounidense. A diferencia de otras materias primas, cuyo consumo depende en mayor medida de la actividad industrial o del transporte, el gas puede experimentar cambios abruptos de demanda cuando varían las temperaturas.
Las previsiones de temperaturas superiores a las habituales en importantes centros de población estadounidenses durante la primera mitad de noviembre están limitando las expectativas de consumo residencial y comercial. Si el frío tarda en llegar, los retiros de inventarios podrían ser más lentos y el mercado tendría menos incentivos para anticipar un déficit de suministro.
Sin embargo, el escenario puede cambiar con rapidez. Una revisión de los pronósticos hacia temperaturas más bajas aumentaría las expectativas de consumo para calefacción y podría favorecer una recuperación de los futuros, especialmente si coincide con un incremento de la demanda eléctrica.
La clave estará en observar si las previsiones templadas se mantienen durante las próximas semanas o si aparecen señales de un invierno más frío. Una modificación de las expectativas meteorológicas puede tener un impacto considerable incluso antes de que cambien los datos efectivos de consumo.
Producción y exportaciones de LNG: los otros factores de la oferta
El almacenamiento es solo una parte del equilibrio físico del mercado. La producción estadounidense, las exportaciones de gas natural licuado (LNG) y la demanda de las centrales eléctricas también influyen en la trayectoria de los precios.
Una producción elevada aumenta la disponibilidad de gas y facilita la reposición de las reservas. En ese contexto, una demanda estacional moderada puede mantener los precios bajo presión, incluso cuando las exportaciones de LNG absorben una parte significativa de la oferta nacional.
El comercio internacional introduce, además, una dimensión adicional. Estados Unidos compite por abastecer mercados extranjeros, mientras Europa y Asia pueden experimentar condiciones de oferta y demanda diferentes de las estadounidenses. Por eso, el precio de Henry Hub no siempre se mueve en línea con las referencias europeas o asiáticas.
La evolución del gas debe analizarse junto con la del petróleo, aunque ambos mercados responden a dinámicas distintas. El crudo está expuesto a factores como la producción de la OPEP+, la demanda de transporte y las tensiones geopolíticas; el gas estadounidense depende especialmente de la meteorología, los inventarios, la producción y la capacidad de exportación.
El comportamiento divergente entre combustibles puede observarse en el análisis de las principales materias primas y sus movimientos recientes.
Análisis técnico del gas natural: el precio pierde soportes
El gráfico diario muestra una estructura claramente bajista desde los máximos de mediados de octubre. El contrato alcanzó niveles próximos a US$3,23 por MMBtu antes de iniciar una secuencia de máximos y mínimos descendentes que llevó la cotización hasta US$2,632.
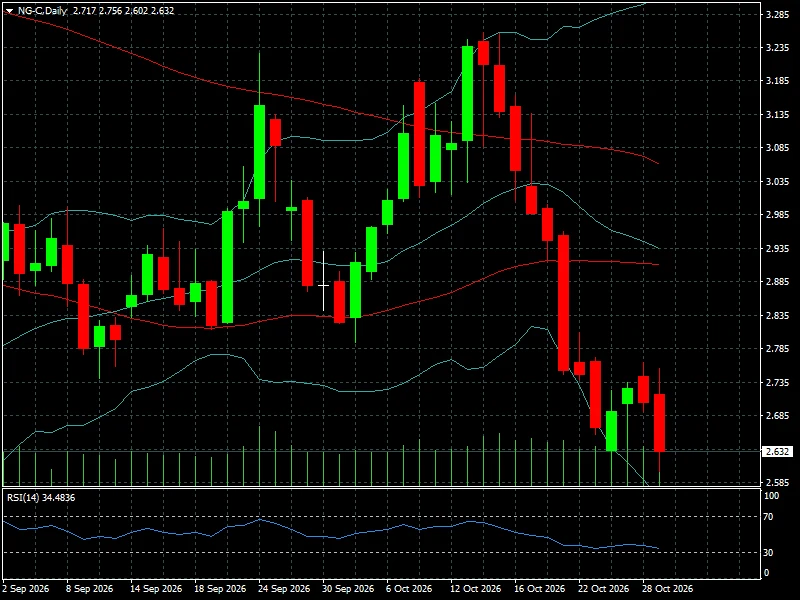
Desde el máximo aproximado de US$3,23, la caída acumulada ronda el 18,5%. El retroceso refleja una pérdida significativa de impulso comprador y una transición desde el avance inicial de octubre hacia una fase de corrección.
En la última sesión representada, el precio abrió cerca de US$2,717 y terminó en US$2,632, una caída aproximada del 3,1% respecto de la apertura. Durante la jornada, el contrato llegó a tocar US$2,602, antes de cerrar por encima de ese mínimo.
El RSI diario se sitúa en torno a 34,49, por debajo de la zona neutral de 50 y relativamente cerca del umbral de sobreventa de 30. La lectura confirma el predominio de la presión vendedora, aunque no constituye por sí sola una señal de giro alcista.
En el gráfico de cinco minutos, la cotización se mueve cerca de US$2,635 después de una caída pronunciada desde la región de US$2,72. El rebote posterior desde el mínimo intradía, próximo a US$2,605, no ha sido suficiente para recuperar las medias móviles descendentes. El RSI de este marco temporal se encuentra alrededor de 44,23, una señal de recuperación limitada del impulso, todavía sin un cambio técnico confirmado.
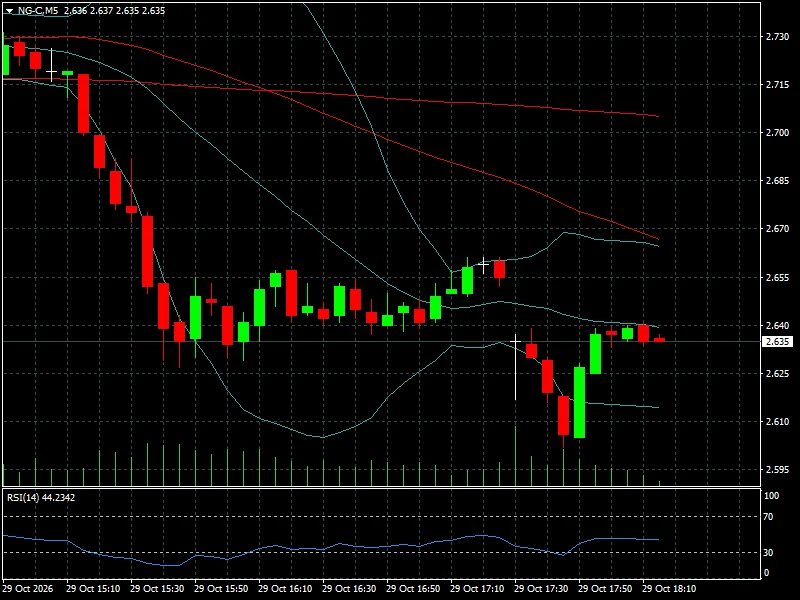
La zona de US$2,60–2,61 constituye una referencia inmediata de soporte por los mínimos recientes. Una ruptura sostenida por debajo de ese rango podría abrir espacio para nuevas caídas. En sentido contrario, la región de US$2,65–2,67 aparece como primera zona de resistencia, seguida por el área de US$2,70.
Estas referencias son niveles técnicos orientativos, no objetivos garantizados. La volatilidad del gas natural y la sensibilidad a los pronósticos meteorológicos pueden invalidar rápidamente cualquier escenario basado únicamente en el gráfico.
Lectura de mercado: ¿puede seguir cayendo el gas natural?
La reacción del mercado refleja una combinación de fundamentos y posicionamiento técnico. El incremento de inventarios por encima de lo esperado refuerza la percepción de que la oferta estadounidense dispone de margen suficiente, mientras las previsiones de temperaturas templadas reducen la urgencia de anticipar una demanda invernal más intensa.
En el corto plazo, la estructura favorece un escenario de debilidad mientras el precio permanezca por debajo de sus principales referencias técnicas. Sin embargo, una caída acumulada del 18,5% desde los máximos de octubre también obliga a considerar la posibilidad de rebotes técnicos, especialmente si el mercado recibe noticias meteorológicas capaces de alterar las expectativas.
En un escenario bajista, nuevas inyecciones elevadas, temperaturas moderadas y una producción robusta podrían prolongar la presión sobre el precio. La pérdida de US$2,60 sería una señal adicional de debilidad, aunque necesitaría confirmación.
Un escenario de estabilización requeriría que el precio defendiera el área de US$2,60–2,61 y recuperara progresivamente las zonas de US$2,65–2,67. Para que el rebote adquiriera mayor consistencia, sería necesario observar una mejora de la demanda prevista o un cambio en las expectativas de almacenamiento.
Por último, una revisión meteorológica hacia un frío más intenso podría alterar rápidamente el equilibrio. En el gas natural, el mercado no necesita esperar a que la demanda aumente de forma efectiva: basta con que los pronósticos indiquen una mayor probabilidad de consumo para que los operadores ajusten sus posiciones.
El análisis de la corrección reciente del mercado energético ofrece un punto de comparación para evaluar cómo los cambios en los fundamentos pueden modificar la tendencia de las materias primas.
Conclusión FyM: el invierno será la prueba decisiva para el gas
El gas natural estadounidense llega al cierre de octubre con una estructura técnica debilitada y un nivel de almacenamiento que reduce la preocupación inmediata por la disponibilidad de suministro. El dato semanal de 80 Bcf refuerza esa percepción, pero no garantiza que la presión bajista vaya a mantenerse durante todo el invierno.
La variable decisiva será la velocidad con la que la demanda estacional empiece a consumir las reservas. Si el frío llega más tarde de lo previsto y las inyecciones continúan siendo elevadas, el mercado podría permanecer bajo presión. Si las temperaturas descienden con fuerza, el aumento del consumo podría acelerar los retiros y modificar el equilibrio entre oferta y demanda.
En las próximas sesiones, los operadores deberán vigilar tres elementos: los informes semanales de la EIA, las revisiones de los pronósticos meteorológicos y la evolución de la producción y las exportaciones de LNG. Desde el punto de vista técnico, la defensa de US$2,60 y la recuperación de US$2,65–2,67 ayudarán a evaluar si la caída comienza a perder fuerza.
La lectura estratégica es que el mercado todavía no encuentra un catalizador fundamental capaz de revertir la corrección. Hasta que aparezcan señales más claras de aumento de la demanda o reducción del excedente de oferta, los rebotes deberán evaluarse con cautela y en función de la confirmación de los datos.