FTSE 100 hoy: la inflación británica frena al mercado y aumenta la cautela
— Equipo Editorial
El FTSE 100, principal índice bursátil del Reino Unido, muestra debilidad este miércoles, tras corregir desde sus máximos recientes. La inflación anual subió al 3,5% en septiembre, por encima del 3,4% esperado, mientras el índice cotiza cerca de los 10.750 puntos. Las presiones inflacionarias podrían limitar los recortes de tipos del Banco de Inglaterra, por lo que los inversores seguirán atentos a los próximos datos económicos, los rendimientos de los bonos y la evolución de las principales compañías.
La inflación del Reino Unido vuelve a condicionar las expectativas
El dato de inflación introduce un factor de cautela para los inversores. Aunque la diferencia frente al consenso es moderada, un IPC que permanece por encima de lo esperado puede complicar las perspectivas de una relajación monetaria más rápida y mantener la presión sobre los activos sensibles a las tasas de interés.
El índice de precios al consumidor (IPC) anual avanzó un 3,5% en septiembre, frente al 3,4% previsto y al 3,1% del registro anterior. La inflación mensual fue del 0,4%, por encima del 0,3% esperado, aunque por debajo del 0,5% anterior. Por su parte, el índice de precios de producción de entrada -IPP de entrada- subió un 1,5% interanual, frente al 1,3% previsto y al 0,5% previo. En conjunto, las cifras apuntan a presiones de precios que todavía requieren atención, especialmente por sus posibles implicancias para los costes empresariales y las decisiones del banco central.
La relevancia para la Bolsa de Londres reside en el equilibrio entre inflación, tasas de interés y beneficios corporativos. Un escenario de inflación persistente puede mantener elevado el coste de financiación, presionar las valoraciones de las compañías más sensibles a los tipos y aumentar la incertidumbre sobre el consumo y la actividad económica. Sin embargo, el efecto sobre el FTSE 100 no es necesariamente uniforme: el índice combina bancos, empresas energéticas, mineras, farmacéuticas y multinacionales cuyos ingresos y sensibilidades macroeconómicas son diferentes.
El UK100 corrige desde los máximos y busca estabilizarse
La cotización del UK100, instrumento que representa el comportamiento del FTSE 100 en la plataforma de negociación, se sitúa en 10.749,65 puntos en el último registro del gráfico de 30 minutos. La estructura de las últimas sesiones refleja una corrección después de un avance que llevó al índice hacia la zona de 10.900 puntos, seguido de una caída pronunciada y un rebote parcial.
En el marco temporal de cuatro horas, la pérdida de impulso se observa después de que el índice alcanzara la región de 10.900 puntos. La posterior secuencia de velas bajistas lo llevó hacia el área de 10.680–10.700, antes de que aparecieran compras que permitieron recuperar parte del terreno perdido. El precio permanece por debajo de la zona media de las bandas de Bollinger, lo que sugiere que la recuperación todavía necesita confirmación.
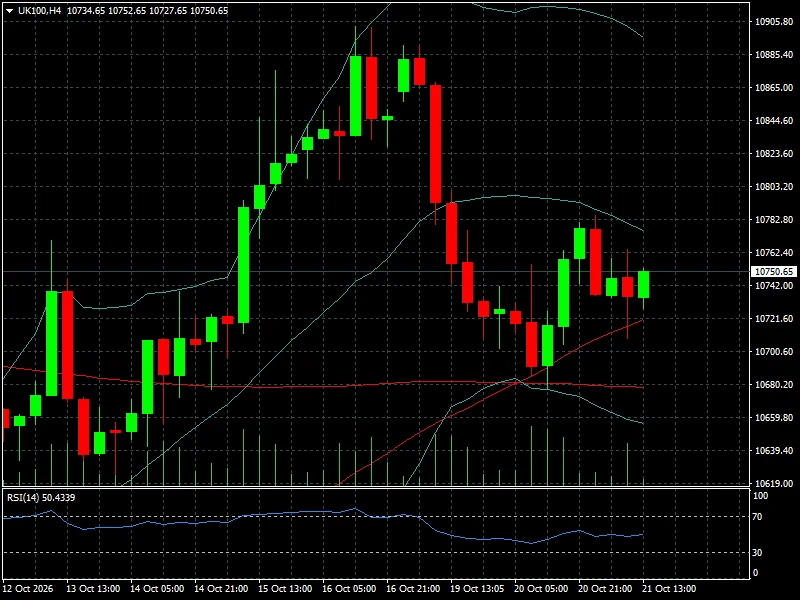
En el gráfico de 30 minutos, el rebote desde el entorno de 10.715 puntos ha mejorado el impulso inmediato. El RSI se encuentra en 54,29, por encima de su nivel neutral de 50, mientras que en cuatro horas permanece cerca de ese umbral.
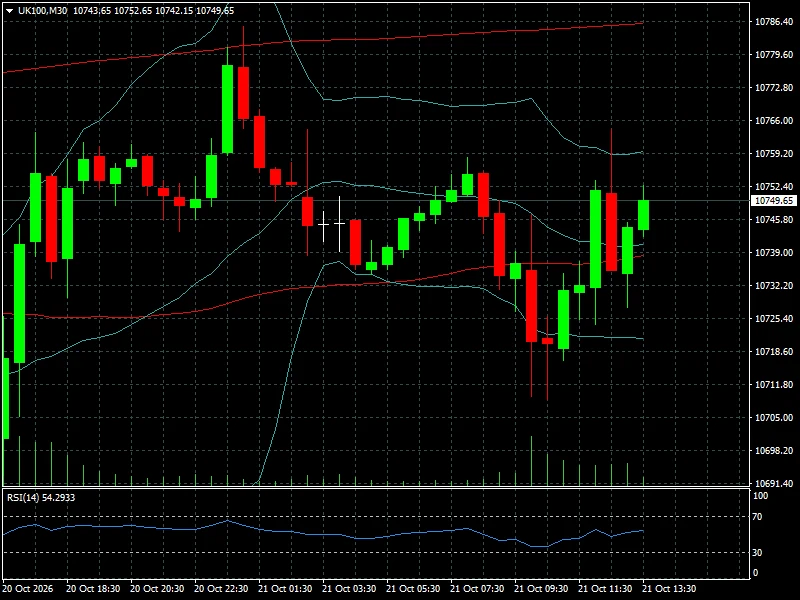
La diferencia entre ambos indicadores es compatible con una recuperación de corto plazo dentro de una estructura más amplia que aún no ha revertido claramente su sesgo correctivo.
La política monetaria vuelve al centro de las decisiones
El dato de inflación modifica el equilibrio entre las perspectivas de crecimiento y el coste del dinero. Si el Banco de Inglaterra mantiene una postura restrictiva durante más tiempo, las empresas podrían afrontar mayores costes financieros y una demanda interna más moderada. Este escenario resulta especialmente relevante para las compañías orientadas al consumo y para aquellas cuyo valor depende en mayor medida de los beneficios futuros.
La posibilidad de nuevas subidas de tipos también puede repercutir en la libra esterlina y en los rendimientos de la deuda soberana. Una libra más fuerte puede reducir el valor, una vez convertido a moneda local, de los ingresos obtenidos en el exterior por las multinacionales británicas. En sentido contrario, las empresas que dependen de importaciones podrían beneficiarse de menores costes denominados en divisas.
La composición internacional del FTSE 100 hace que esta relación sea menos directa que en otros índices bursátiles. Los ingresos en dólares de las grandes petroleras, mineras y farmacéuticas pueden amortiguar parcialmente el efecto de una desaceleración doméstica, aunque no eliminan el impacto de unas condiciones financieras más restrictivas.
El contexto energético añade otra dificultad. Según informó Reuters el 21 de octubre, la inflación británica repuntó al 3,5% interanual, impulsada en buena medida por el encarecimiento de los combustibles en un contexto de tensiones geopolíticas. La combinación de petróleo caro y expectativas de tipos más elevados constituye un factor de riesgo para los mercados, porque puede elevar los costes empresariales y reducir el margen de maniobra de los bancos centrales.
Para comprender esta conexión entre materias primas, inflación y activos financieros, resulta relevante el análisis de cómo el petróleo de Ormuz y los datos macroeconómicos presionan a los mercados. El comportamiento del crudo es especialmente importante cuando sus variaciones se trasladan a los precios al consumidor y alteran las expectativas sobre los tipos de interés.
Lectura de mercado: entre el rebote técnico y el riesgo macroeconómico
La reacción del FTSE 100 muestra que un dato de inflación superior al esperado puede pesar sobre las acciones incluso cuando algunos sectores se benefician del mismo factor que provoca el repunte de los precios.
Las bolsas británicas retrocedieron después de que la inflación superara las expectativas del mercado, reavivando las preocupaciones sobre una posible subida de los tipos de interés por parte del Banco de Inglaterra.
A esta presión se sumó el encarecimiento del petróleo, impulsado por la incertidumbre geopolítica, que aumenta los riesgos inflacionarios y complica las perspectivas de flexibilización monetaria.
Este entorno exige distinguir entre el movimiento intradía y una modificación de la tendencia. El rebote del UK100 desde los mínimos recientes indica que algunos compradores han regresado al mercado, pero todavía no confirma que la corrección haya terminado. Para ello, el índice necesitaría recuperar resistencias y sostenerse por encima de ellas, mientras que una nueva pérdida de los mínimos recientes reforzaría el escenario bajista.
La interacción entre los tipos de interés, el dólar y las materias primas será determinante. El análisis de la relación entre petróleo, tasas y dólar en los mercados financieros permite contextualizar por qué un shock energético puede generar respuestas diferentes entre acciones, divisas y metales. En particular, el comportamiento del oro y el petróleo ante los cambios en las expectativas monetarias ofrece otra referencia para evaluar cómo se redistribuye el riesgo entre activos.
En el plano técnico, la zona de 10.780–10.790 puntos constituye una primera referencia para evaluar la fortaleza del rebote. Una ruptura sostenida podría abrir espacio para una recuperación más amplia, aunque la zona de 10.820–10.850 actuaría como siguiente área de observación. Por debajo, el intervalo de 10.715–10.725 representa un soporte inmediato; su pérdida devolvería la atención hacia los mínimos de la corrección, en torno a 10.680–10.700 puntos.
Estos niveles deben interpretarse como referencias técnicas, no como objetivos garantizados. La publicación de nuevos datos macroeconómicos puede invalidar rápidamente una estructura intradía, especialmente si modifica las expectativas sobre la política monetaria.
Conclusión FyM: qué vigilar en las próximas sesiones
El FTSE 100 afronta una combinación incómoda: una inflación británica que vuelve a acelerarse, mayores dudas sobre la trayectoria de los tipos de interés y un contexto energético que mantiene elevados los riesgos para los costes y el crecimiento. El peso de las multinacionales y las empresas de materias primas puede ofrecer cierta resistencia, pero no elimina la vulnerabilidad del mercado ante unas condiciones financieras más restrictivas.
La clave para las próximas sesiones será comprobar si el rebote del UK100 consigue superar las primeras resistencias o si termina siendo una pausa dentro de la corrección iniciada desde los máximos recientes. Al mismo tiempo, los inversores deberán evaluar la evolución del IPC, las señales del Banco de Inglaterra, el comportamiento de la libra y los rendimientos de la deuda británica, sin perder de vista el impacto del petróleo sobre las expectativas inflacionarias.
Una recuperación técnica ganaría credibilidad si el índice vuelve a situarse por encima de 10.790 puntos y consolida el avance. En cambio, una ruptura de 10.715 puntos aumentaría el riesgo de una nueva prueba de los mínimos recientes. Entre ambos niveles, el mercado continúa en una fase de definición en la que los datos macroeconómicos y la evolución de las expectativas monetarias pueden pesar más que los movimientos aislados de una sesión.