ETFs cierre semanal: la tecnología lidera las caídas y el mercado rota hacia sectores defensivos
— Equipo Editorial
Los ETF estadounidenses llegan al ecuador del mes con fuertes divergencias sectoriales: los fondos tecnológicos lideraron las pérdidas, mientras energía y petróleo registraron avances. El Invesco QQQ cayó un 5,52% semanal y el Technology Select Sector SPDR Fund (XLK) perdió un 7,70%, frente a la subida del 4,86% del Energy Select Sector SPDR Fund (XLE). La inflación estadounidense, las dudas sobre la rentabilidad de la inteligencia artificial y la incertidumbre sobre la Fed condicionaron el mercado. Los resultados empresariales, los bonos y el petróleo serán claves para determinar si continúa la rotación sectorial.
La semana dejó una señal relevante para los inversores en ETF: la fortaleza de los índices estadounidenses ya no se distribuye de manera uniforme. La exposición a las grandes compañías tecnológicas, que había impulsado buena parte de las subidas anteriores, pasó a concentrar una parte importante de la presión vendedora. Al mismo tiempo, algunos fondos ligados a energía, volatilidad y sectores defensivos registraron avances significativos, reflejando una mayor selectividad en las decisiones de inversión.
El movimiento no implicó una retirada indiscriminada de todos los activos de riesgo. Los flujos semanales hacia fondos de renta variable estadounidense volvieron a terreno positivo, con entradas netas de US$13.010 millones hasta el 14 de octubre. Sin embargo, los fondos tecnológicos registraron salidas por US$5.210 millones, la mayor cifra semanal desde junio. La diferencia entre ambos movimientos sugiere una reasignación de capital dentro del mercado, con mayor cautela hacia los activos más expuestos a las valoraciones y al endeudamiento asociado a la inteligencia artificial.
Semana en perspectiva: inflación, deuda tecnológica y expectativas sobre la Fed
El principal factor macroeconómico fue la publicación del índice de precios al consumidor (IPC) de Estados Unidos correspondiente a septiembre. La inflación general se situó en el 3,7% interanual, por encima del 3,6% esperado, mientras que el indicador subyacente avanzó un 0,3% mensual y un 2,6% interanual. El resultado reforzó la preocupación por la persistencia de las presiones sobre los precios y complicó la perspectiva de una relajación rápida de la política monetaria.
La reacción de los mercados, sin embargo, estuvo determinada también por la evolución de la deuda pública. El rendimiento del bono del Tesoro estadounidense a diez años descendió desde niveles máximos de varias décadas y se situó cerca del 5,1% al cierre de la semana.
La caída de los rendimientos ofreció cierto respaldo a los activos sensibles a los tipos de interés, pero no fue suficiente para contrarrestar las ventas en tecnología. El mercado debió equilibrar dos fuerzas: una inflación que limita el margen de maniobra de la Fed y la búsqueda de activos de mayor calidad ante las dudas sobre la financiación de las inversiones en inteligencia artificial.
El frente empresarial amplificó esa divergencia. Las perspectivas de beneficios corporativos continuaron ofreciendo apoyo a determinados segmentos del mercado, pero las preocupaciones por el coste y la rentabilidad futura de las inversiones en infraestructura de IA presionaron a los fabricantes de semiconductores y a las compañías vinculadas a centros de datos. En paralelo, el petróleo volvió a aproximarse a los US$100 por barril en un contexto de tensión geopolítica en Oriente Medio. La energía recibió apoyo, aunque el encarecimiento del crudo también mantuvo latente el riesgo de nuevas presiones inflacionarias.
Comportamiento de los ETF: tecnología bajo presión y energía al alza
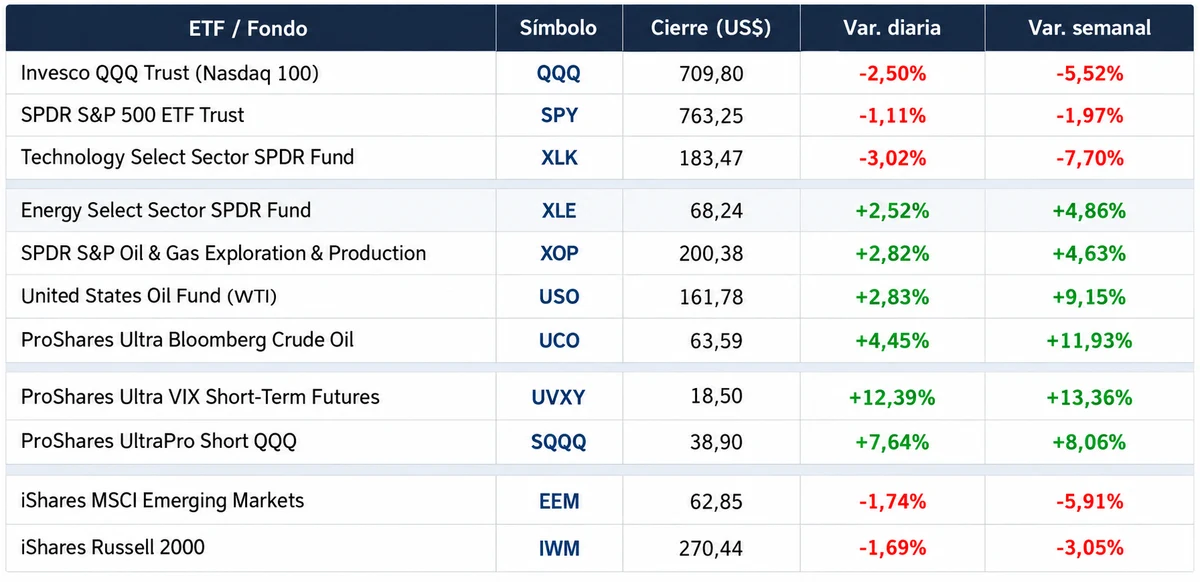
Los datos de cierre de los fondos cotizados muestran con claridad dónde se concentró el ajuste. El Invesco QQQ, referencia para las grandes compañías del Nasdaq 100, terminó en US$709,80, con una caída diaria del 2,50% y un retroceso semanal del 5,52%. El SPDR S&P 500 ETF Trust (SPY) cerró en US$763,25, perdió un 1,11% en la sesión y acumuló una baja semanal del 1,97%. El Technology Select Sector SPDR Fund (XLK), que replica el sector tecnológico del S&P 500, descendió un 3,02% en la jornada y un 7,70% durante la semana.
La magnitud de la caída del XLK frente al SPY evidencia que la presión no se distribuyó uniformemente entre los componentes del mercado. Las dudas sobre las valoraciones tecnológicas, el endeudamiento de las empresas vinculadas a la infraestructura de IA y la capacidad de monetizar las inversiones están obligando a los inversores a revisar sus posiciones. En este escenario, el comportamiento de los fondos tecnológicos constituye una referencia esencial para interpretar la evolución de los índices bursátiles.
En contraste, los ETF energéticos registraron avances importantes. El Energy Select Sector SPDR Fund (XLE) cerró en US$68,24, con una subida diaria del 2,52% y un incremento semanal del 4,86%. El SPDR S&P Oil & Gas Exploration & Production ETF (XOP) terminó en US$200,38, avanzó un 2,82% durante la sesión y un 4,63% en la semana. El movimiento refleja el respaldo que recibieron las compañías energéticas en un entorno de precios elevados del petróleo y preocupación por las restricciones de oferta.
El United States Oil Fund (USO), que ofrece exposición a futuros del crudo WTI, avanzó un 2,83% en la sesión y un 9,15% semanal, hasta US$161,78. Por su parte, el ProShares Ultra Bloomberg Crude Oil (UCO), un producto apalancado que busca amplificar los movimientos diarios del petróleo, subió un 4,45% en la jornada y un 11,93% durante la semana, hasta US$63,59. Estas variaciones deben interpretarse teniendo en cuenta que los productos apalancados y los fondos basados en futuros pueden presentar diferencias significativas respecto de la evolución del precio al contado del crudo.
La volatilidad también ganó protagonismo. El ProShares Ultra VIX Short-Term Futures ETF (UVXY) avanzó un 12,39% en la sesión y un 13,36% semanal, hasta US$18,50. El ProShares UltraPro Short QQQ (SQQQ), diseñado para ofrecer el triple del rendimiento diario inverso del Nasdaq 100, subió un 7,64% en la jornada y un 8,06% en la semana, hasta US$38,90. Estos instrumentos reflejan la mayor demanda de exposición a movimientos bajistas y volatilidad, aunque sus resultados acumulados pueden diferir considerablemente de los movimientos inversos del índice debido al reajuste diario.
Fuera de Estados Unidos, los fondos de mercados emergentes también mostraron debilidad. El iShares MSCI Emerging Markets ETF (EEM) retrocedió un 1,74% en la sesión y un 5,91% semanal, hasta US$62,85. El iShares Russell 2000 ETF (IWM), que representa a las empresas estadounidenses de pequeña capitalización, perdió un 1,69% en la jornada y un 3,05% en la semana, hasta US$270,44. Ambos movimientos son consistentes con un entorno de mayor selectividad, aunque los factores que afectan a las pequeñas compañías estadounidenses no son idénticos a los que determinan el comportamiento de las economías emergentes.
Lectura técnica y sentimiento: una corrección concentrada, no uniforme
La comparación entre los resultados diarios, semanales y mensuales permite distinguir entre la presión inmediata y la tendencia de fondo. El QQQ acumula una caída mensual del 1,61%, mientras que el SPY todavía registra un avance del 0,20% en el mismo período. La diferencia muestra que el ajuste tecnológico ha sido más intenso y que el mercado amplio ha mantenido una resistencia relativa mayor.
El XLK presenta una señal más exigente: su descenso semanal del 7,70% se suma a una pérdida mensual del 3,23%. En paralelo, el XLE avanza un 6,11% mensual y el XOP un 5,13%. Esta divergencia apunta a una rotación sectorial en la que la energía gana peso relativo mientras la tecnología pierde impulso. No confirma, por sí sola, un cambio estructural de tendencia, pero sí obliga a revisar la idea de que las grandes compañías tecnológicas continuarán liderando de manera uniforme al mercado.
La exposición a estrategias inversas y de volatilidad también requiere una lectura prudente. Las subidas del SQQQ y del UVXY reflejan movimientos diarios de mayor magnitud, pero estos fondos no son equivalentes a posiciones cortas tradicionales ni constituyen indicadores suficientes para anticipar el próximo movimiento del mercado. Su reajuste diario, el efecto de la capitalización y, en el caso del UVXY, la estructura de futuros sobre volatilidad pueden alterar significativamente el resultado cuando se mantienen durante varios días.
Para los operadores, el principal nivel de referencia no es únicamente el precio individual de cada ETF, sino la relación entre la recuperación del QQQ, el comportamiento del SPY y la persistencia de la fortaleza energética. Una recuperación sostenida de la tecnología, acompañada por una moderación de la volatilidad, sería compatible con una estabilización del apetito por riesgo. Si el XLK continúa rezagado y el SQQQ mantiene su fortaleza relativa, aumentaría la evidencia de que los inversores siguen reduciendo exposición a crecimiento.
Qué observar la próxima semana: resultados, actividad y política monetaria
La semana del 19 al 25 de octubre estará marcada por nuevos resultados empresariales y datos que ayudarán a evaluar la resistencia de la economía estadounidense. Entre los indicadores relevantes figuran los inicios de construcción de viviendas y los permisos de construcción, previstos para el martes 20, además de las solicitudes semanales de subsidio por desempleo y los indicadores preliminares de actividad empresarial que se publiquen durante la semana. También será importante seguir los datos de crecimiento y actividad de China, incluidos el PIB del tercer trimestre, la producción industrial y las ventas minoristas.
En el plano corporativo, las cuentas de las grandes compañías tecnológicas y de otros sectores de elevada ponderación en los índices pueden alterar el equilibrio entre crecimiento esperado y valoración. Los inversores buscarán señales concretas sobre ingresos, márgenes, gasto de capital y rentabilidad de los proyectos de inteligencia artificial. En un mercado que ha penalizado las dudas sobre la financiación de esa infraestructura, no bastará con que las empresas superen las estimaciones de beneficios: también importará la calidad de esos resultados y la sostenibilidad de sus perspectivas.
La política monetaria seguirá condicionada por el IPC estadounidense del 3,7% interanual y por la trayectoria de los rendimientos del Tesoro. Un nuevo aumento de las expectativas de inflación o de los rendimientos podría mantener la presión sobre las valoraciones tecnológicas; una moderación de las tasas y unos resultados sólidos, en cambio, podrían favorecer una recuperación de los fondos de crecimiento. La evolución del petróleo y las tensiones geopolíticas también serán determinantes, porque un nuevo repunte del crudo podría complicar el proceso de desinflación.
Para seguir el vínculo entre estos factores, resulta útil consultar el análisis del IPC de Estados Unidos y las perspectivas de la Fed, así como la cobertura sobre los ETF y la rotación sectorial de Wall Street y el análisis de los rendimientos de los bonos del Tesoro y la prima por plazo.
Conclusión FyM: el mercado exige más selectividad
La semana que termina cambió el equilibrio relativo entre los principales segmentos de los ETF estadounidenses. La tecnología pasó a liderar las pérdidas, la energía se benefició del repunte del petróleo y los fondos ligados a volatilidad y estrategias inversas registraron avances destacados. Sin embargo, las entradas netas en fondos de renta variable estadounidense muestran que la corrección tecnológica no equivale necesariamente a un abandono generalizado de las acciones.
El mercado está descontando una combinación más compleja de riesgos: inflación persistente, margen limitado para una relajación monetaria rápida y dudas sobre el rendimiento económico de las inversiones en inteligencia artificial. La próxima semana permitirá comprobar si estos factores provocan una reducción más amplia de la exposición al riesgo o si la presión continúa concentrada en tecnología.
Para los operadores e inversores, la prioridad será vigilar el desempeño relativo del QQQ, el SPY, el XLK y los ETF energéticos, junto con los rendimientos de los bonos, el petróleo y los resultados empresariales. La señal más constructiva sería una recuperación de la tecnología acompañada por una caída de la volatilidad y una mejora de la amplitud del mercado. En ausencia de esa confirmación, la prudencia y la selección sectorial seguirán siendo elementos centrales para interpretar el comportamiento de los ETF.