Elecciones Midterm de EE. UU.: el Congreso define el próximo escenario para los mercados
— Equipo Editorial
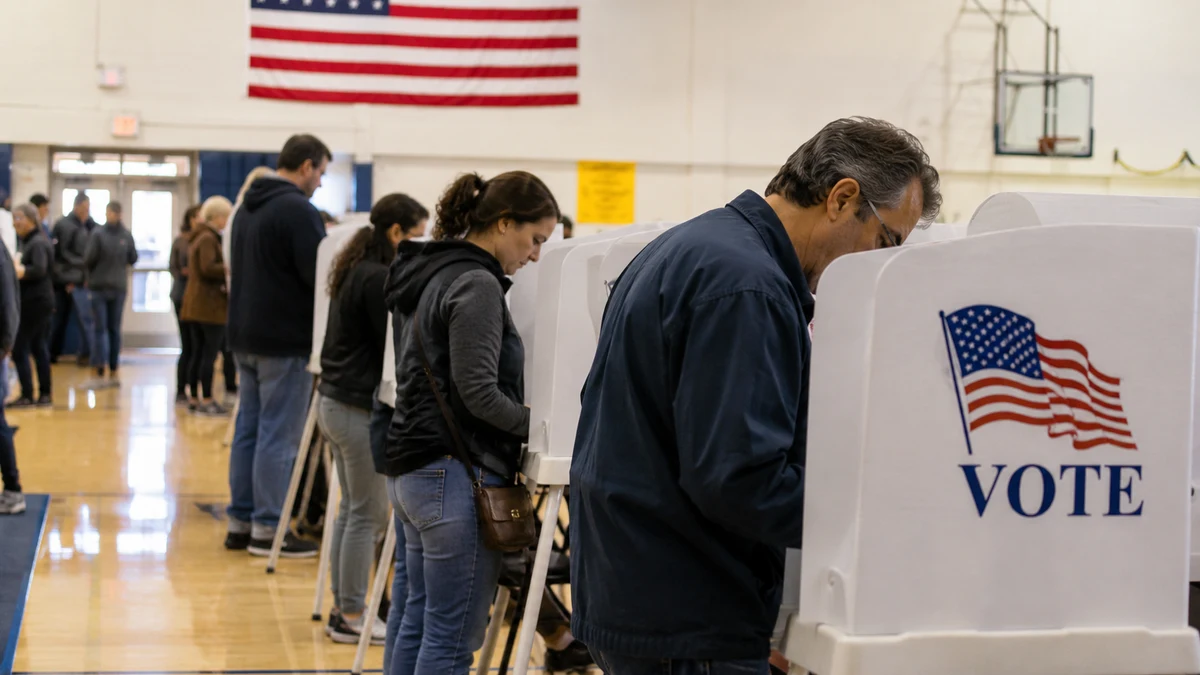
Las elecciones de medio término de Estados Unidos se celebran hoy martes 3 de noviembre, con el control del Congreso en juego. Los demócratas parten como favoritos para recuperar la Cámara de Representantes, mientras la disputa por el Senado permanece abierta. Para los mercados, el resultado puede modificar las perspectivas sobre déficit fiscal, gasto público, regulación tecnológica y negociaciones presupuestarias. La atención estará puesta en la magnitud del cambio legislativo y en sus consecuencias para el dólar, los bonos y Wall Street.
Una elección que puede cambiar el equilibrio político de Washington
Los estadounidenses votan para renovar los 435 escaños de la Cámara de Representantes y 35 bancas del Senado. También se celebran elecciones para gobernadores y cargos estatales y locales. No está en juego la presidencia, pero sí el margen político de Donald Trump para impulsar su agenda durante los dos últimos años de mandato.
La votación llega en un contexto de preocupación por el coste de vida, los precios de la energía, los aranceles y las consecuencias económicas del conflicto con Irán. La desaprobación presidencial y la tendencia histórica a que el partido gobernante pierda representación en las elecciones de medio término han fortalecido las expectativas de un avance demócrata.
Los demócratas necesitan recuperar tres escaños netos en la Cámara para obtener el control, mientras que el Senado presenta un escenario más complejo: necesitan cuatro bancas para alcanzar la mayoría. Las proyecciones favorecen un cambio en la Cámara baja, pero no permiten dar por definido el resultado del Senado.
Por qué las elecciones importan para Wall Street
El principal canal de transmisión hacia los mercados será la política fiscal. Un Congreso dividido podría dificultar la aprobación de nuevas iniciativas de gasto, cambios impositivos y reformas regulatorias. También podría aumentar las tensiones durante las negociaciones presupuestarias y las discusiones sobre el límite de deuda.
Este último punto resulta especialmente sensible para los bonos del Tesoro. Estados Unidos mantiene un elevado déficit fiscal y un coste de financiación significativo. Si el nuevo equilibrio legislativo deriva en bloqueos presupuestarios o negociaciones prolongadas, los inversores podrían exigir una mayor prima de riesgo para mantener deuda estadounidense.
El efecto sobre los rendimientos no será necesariamente unidireccional. Una mayor dificultad para aprobar gasto podría moderar algunas expectativas de expansión fiscal, pero el riesgo de enfrentamientos políticos y retrasos presupuestarios puede generar episodios de volatilidad.
La evolución de los bonos del Tesoro estadounidense y sus rendimientos será, por tanto, una referencia importante para interpretar la reacción de los inversores.
Inteligencia artificial, regulación y sectores sensibles
La industria tecnológica aparece entre los sectores que podrían quedar más expuestos a un cambio en el control legislativo. Una mayoría demócrata podría aumentar la supervisión sobre las grandes compañías, especialmente en materia de competencia, privacidad, inteligencia artificial y concentración empresarial.
El debate adquiere relevancia en un momento en que Wall Street ya muestra preocupación por la rentabilidad de las enormes inversiones en infraestructura de IA. Un mayor escrutinio legislativo podría afectar las expectativas sobre el desarrollo de centros de datos y el gasto corporativo vinculado con esta tecnología.
También podrían verse afectados los sectores financiero, sanitario, energético y de defensa, dependiendo de las prioridades del nuevo Congreso y de la viabilidad de sus propuestas. Sin embargo, un cambio de mayoría no implica una modificación inmediata de las reglas: cualquier reforma relevante deberá atravesar el proceso legislativo y, en muchos casos, superar las facultades de veto presidencial.
Dólar, oro y acciones: los escenarios que observa el mercado
Para el dólar, el resultado electoral tendrá que interpretarse junto con las expectativas sobre la Reserva Federal, los rendimientos de los bonos y la percepción de riesgo institucional. Un Congreso dividido podría limitar la capacidad de aprobar grandes iniciativas fiscales, aunque también elevar la incertidumbre sobre el presupuesto y la deuda.
El oro podría encontrar apoyo si aumenta la demanda de cobertura frente a la incertidumbre política o si los rendimientos reales retroceden. Sin embargo, una recuperación del dólar o un repunte de las tasas estadounidenses podría limitar ese movimiento.
En Wall Street, una victoria demócrata en la Cámara y un Senado republicano configurarían un escenario de gobierno dividido. Este resultado podría reducir la probabilidad de cambios legislativos profundos, aunque aumentaría la posibilidad de disputas presupuestarias. Si los demócratas consiguieran ambas cámaras, crecerían las expectativas de mayor supervisión sobre las empresas y de obstáculos para algunas iniciativas de la administración.
Por el contrario, una continuidad republicana en ambas cámaras facilitaría la agenda legislativa del Gobierno, aunque también podría reforzar las preocupaciones sobre déficit y gasto público.
El mercado no parte de cero: buena parte de las expectativas sobre una victoria demócrata en la Cámara ya están incorporadas en los análisis previos a la votación. Por eso, la reacción dependerá especialmente de las sorpresas frente a ese escenario y de la posibilidad de un cambio de control en el Senado.
La reacción de los mercados llega condicionada por otros riesgos
La jornada internacional también está marcada por la debilidad de las acciones tecnológicas y la incertidumbre geopolítica. Associated Press informó de caídas en los futuros estadounidenses y en varias bolsas asiáticas, con retrocesos del 4% en el Kospi surcoreano y del 3,8% en el Taiex de Taiwán. Las dudas sobre el retorno de las inversiones en inteligencia artificial explican parte de la presión sobre el sector tecnológico.
En paralelo, el petróleo recuperó terreno tras nuevos acontecimientos en torno al estrecho de Ormuz. El Brent avanzó un 1,7%, hasta US$106,58 por barril, mientras el WTI subió un 1,5%, hasta US$97,88. Estos movimientos añaden un factor inflacionario que puede condicionar las expectativas monetarias, independientemente del resultado electoral.
Por eso, no toda la volatilidad de las próximas sesiones deberá atribuirse a las elecciones. Los inversores tendrán que separar el efecto político de los movimientos provocados por los resultados corporativos, la geopolítica y las expectativas de tasas.
Conclusión: el resultado importa, pero también la capacidad de gobernar
Las elecciones Midterm de 2026 representan una prueba política para Donald Trump y un posible punto de inflexión para el equilibrio legislativo estadounidense. Para los mercados, el aspecto decisivo será cómo se traduzca ese resultado en decisiones sobre gasto, deuda, regulación y política económica.
Durante las próximas sesiones, los operadores deberán seguir la composición final de ambas cámaras, los rendimientos de los bonos del Tesoro y la reacción del dólar y de las acciones tecnológicas. La votación puede modificar las expectativas, pero su impacto duradero dependerá de la capacidad del nuevo Congreso para convertir sus mayorías en medidas concretas.