El cobre rebota con fuerza y vuelve a poner el foco en la escasez regional
— Equipo Editorial
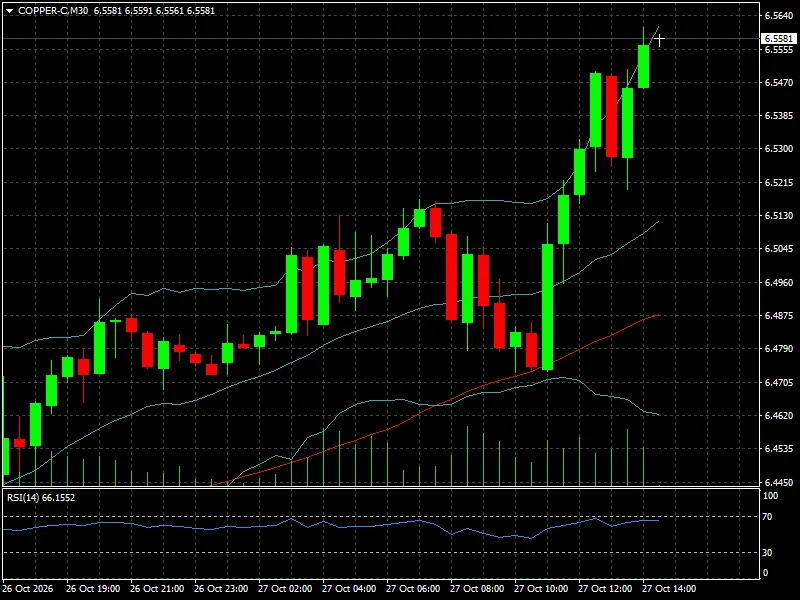
El cobre registra un fuerte repunte hoy martes y alcanza los US$ 6,5581 por libra en el contrato mostrado, después de recuperarse desde la zona de US$ 6,47. El movimiento coincide con un mercado dividido entre el aumento de inventarios en Estados Unidos y la disponibilidad más ajustada en China y otras regiones. La demanda vinculada a la electrificación y los centros de datos sostiene las perspectivas de largo plazo, mientras los inventarios, los aranceles estadounidenses y la decisión de la Fed definirán la dirección inmediata.
Un rebote que cambia el tono de la sesión
La recuperación se aceleró durante la jornada y llevó al cobre a superar los máximos intradía previos. En el gráfico de 30 minutos, el precio pasó de la zona de US$ 6,47 a US$ 6,5581 por libra, un avance aproximado del 1,4% desde el área de US$ 6,47. En cuatro horas, la cotización también se aproximó a los máximos del período observado, señal de que el rebote no se limita a unas pocas velas de corto plazo.
El movimiento llega después de varios días de volatilidad. El cobre había sufrido presión por la acumulación de metal en almacenes registrados y por las dudas sobre la demanda industrial, antes de recuperar terreno cuando se moderó la caída de los mercados tecnológicos. La sesión actual vuelve a poner en primer plano la tensión entre la disponibilidad física del metal y las expectativas de consumo futuro.
La fragmentación de los inventarios explica la tensión del mercado
El repunte se produce en un contexto en el que la distribución geográfica del cobre es tan importante como el volumen total disponible. Según un análisis de Reuters publicado ayer 26 de octubre, los inventarios en distintas bolsas superan conjuntamente 1,2 millones de toneladas, pero se encuentran concentrados principalmente en Estados Unidos. En contraste, las existencias de la Bolsa de Futuros de Shanghái rondaban las 54.400 toneladas, mientras las primas de importación chinas alcanzaban máximos de 13 años.
Esta divergencia ayuda a explicar por qué la acumulación de inventarios globales no elimina automáticamente las tensiones de abastecimiento en otras regiones. Las expectativas sobre posibles aranceles estadounidenses al cobre refinado incentivaron el traslado de metal hacia Estados Unidos, modificando los flujos comerciales y la disponibilidad en otros mercados.
La situación genera dos fuerzas contrapuestas. Por un lado, el aumento de las existencias puede aliviar los temores de escasez y limitar las subidas. Por otro, la concentración del metal en determinadas regiones puede mantener elevados los costos de abastecimiento en mercados donde la demanda física continúa siendo firme.
El resultado es un mercado menos uniforme, en el que las cotizaciones de las distintas bolsas pueden responder de manera diferente a los mismos acontecimientos comerciales.
La demanda de electrificación y centros de datos sostiene las perspectivas
Más allá de los movimientos diarios, el cobre conserva un papel estratégico en la transición energética y la infraestructura tecnológica. Las redes eléctricas, los vehículos eléctricos, los sistemas de transmisión y los centros de datos requieren grandes cantidades del metal, mientras que el desarrollo de nuevas minas demanda inversiones elevadas y plazos prolongados.
Un análisis de S&P Global publicado durante la LME Week destacó las dificultades para que la oferta minera acompañe el crecimiento esperado de la demanda relacionada con la electrificación, las redes eléctricas y la inteligencia artificial. Entre los factores estructurales figuran las interrupciones operativas, el deterioro de las leyes del mineral en algunos yacimientos y los largos tiempos de desarrollo de nuevos proyectos.
Sin embargo, la perspectiva de largo plazo no garantiza una subida continua. El Grupo Internacional de Estudios del Cobre (ICSG) proyecta superávits de cobre refinado de 104.000 toneladas en 2026 y 368.000 toneladas en 2027, según el análisis de Reuters. La coexistencia de estas previsiones con las restricciones regionales ilustra la complejidad del mercado: puede haber suficiente metal en términos agregados y, al mismo tiempo, tensiones de disponibilidad en centros específicos de consumo.
Para profundizar en estos factores, el análisis de las perspectivas del cobre, los inventarios y las tasas de interés permite contextualizar la relación entre la demanda industrial, la política comercial y el costo del financiamiento.
Lectura técnica: el impulso mejora, pero aún debe consolidarse
En el gráfico de 30 minutos, el cobre cotiza en US$ 6,5581 por libra, con un máximo reciente de US$ 6,5591. El RSI(14) se sitúa en 66,15, lo que refleja un impulso comprador sólido, aunque todavía por debajo del umbral convencional de sobrecompra de 70.
En el gráfico de cuatro horas, la cotización alcanza US$ 6,5586 y el RSI se ubica en 63,83. La coincidencia de ambas temporalidades refuerza la lectura de una recuperación significativa, aunque el precio se aproxima a una zona donde podrían aparecer tomas de beneficios.
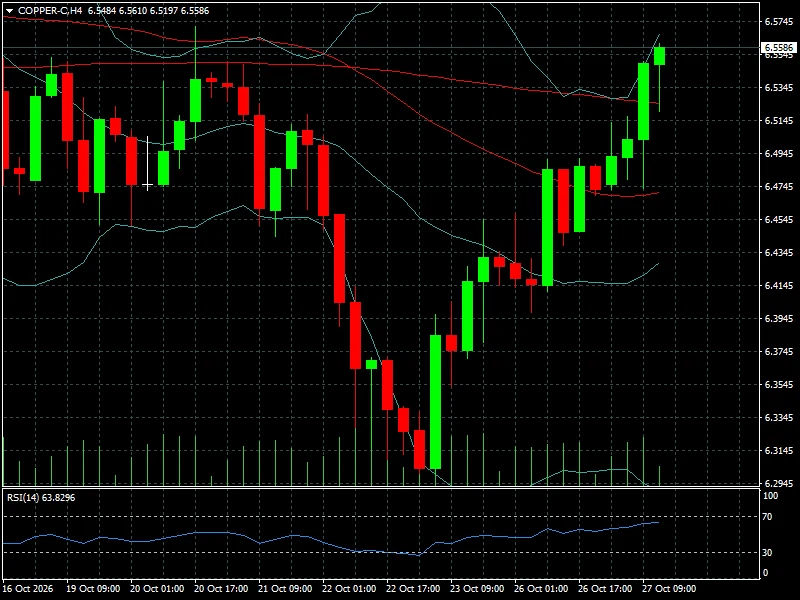
Las referencias técnicas inmediatas son:
Resistencia: US$ 6,56–6,57 por libra, zona que el precio está probando actualmente.
Primer soporte: US$ 6,53–6,52, área próxima a la ruptura alcista reciente.
Soporte inferior: US$ 6,49–6,47, región desde la que se aceleró el último tramo de recuperación.
Una ruptura sostenida de US$ 6,57 podría favorecer una extensión del avance. Si el precio no logra superar esa zona y vuelve por debajo de US$ 6,52, aumentaría la posibilidad de una consolidación o corrección hacia los soportes inferiores.
Estos niveles corresponden al instrumento y a la escala de precios mostrados en los gráficos, expresados en dólares por libra. No deben confundirse directamente con la cotización del contrato de referencia de la Bolsa de Metales de Londres, que se publica en dólares por tonelada.
La Fed y China definirán el próximo movimiento
La decisión de la Reserva Federal de mañana constituye un catalizador inmediato. Un mensaje más restrictivo podría fortalecer al dólar, elevar el costo de financiamiento y limitar el avance de los metales industriales. Una señal más favorable a una flexibilización monetaria podría mejorar el apetito por el riesgo, aunque su efecto dependerá de las expectativas de crecimiento y de la evolución de la demanda física.
China seguirá siendo la variable fundamental del lado de la demanda. La evolución de sus importaciones, las primas de compra y las existencias en Shanghái permitirá evaluar si la recuperación de los precios cuenta con respaldo industrial o responde principalmente a factores financieros.
También habrá que observar la evolución de los inventarios estadounidenses y cualquier decisión sobre los aranceles al cobre refinado. Una desaceleración de los flujos hacia Estados Unidos podría modificar la disponibilidad regional y reducir parte de la distorsión actual entre los mercados.
El comportamiento del dólar será otro elemento relevante para interpretar las cotizaciones internacionales, como explica el análisis de la relación entre el índice dólar y las materias primas.
Conclusión FyM: el rebote necesita respaldo de la demanda física
La recuperación del cobre muestra que los compradores mantienen interés en un mercado atravesado por restricciones regionales de oferta y expectativas favorables para la electrificación y la infraestructura tecnológica. Sin embargo, la acumulación de inventarios y las previsiones de superávit impiden interpretar el avance como una señal inequívoca de escasez global.
Durante las próximas sesiones, la clave será determinar si el precio consigue superar la resistencia inmediata y sostenerse por encima de ella. Para que el movimiento adquiera mayor consistencia, será importante que el avance técnico coincida con señales de demanda física en China y una evolución favorable de los inventarios.
La lectura estratégica es clara: el cobre se encuentra en una fase en la que las expectativas estructurales de consumo conviven con una oferta distribuida de manera desigual. La Fed, China y los flujos comerciales estadounidenses determinarán si el rebote se transforma en una recuperación más sostenida o si prevalece nuevamente la presión derivada de los inventarios.