Calendario de resultados trimestrales: Costco, AutoZone y Cintas concentran la atención
— Equipo Editorial
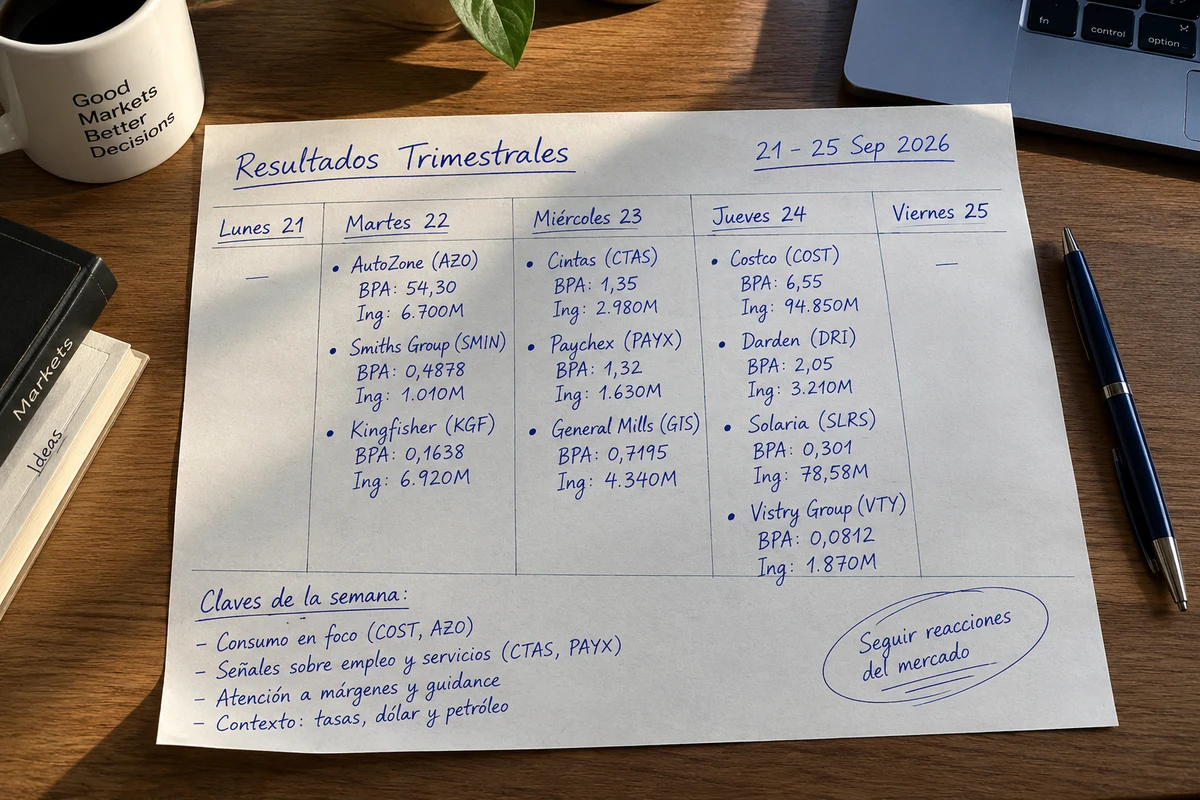
La semana del 21 al 25 de septiembre tendrá una agenda corporativa concentrada principalmente entre martes y jueves, con AutoZone, Cintas, Paychex, General Mills, Costco y Darden Restaurants entre los resultados más relevantes. El mercado buscará determinar si las empresas mantienen crecimiento de beneficios e ingresos en un entorno marcado por petróleo elevado, rendimientos del Treasury cercanos al 5% y condiciones financieras exigentes. Las cifras y, especialmente, las previsiones de las compañías serán determinantes para las acciones y para evaluar la fortaleza del consumo y de la actividad empresarial estadounidense.
La temporada de resultados entra así en una etapa de menor concentración tecnológica, pero con mayor presencia de compañías vinculadas al consumo, servicios empresariales, distribución y construcción. Esto permite obtener una lectura diferente del estado de la economía estadounidense.
El calendario también incorpora compañías europeas como Kingfisher, Smiths Group, Renishaw, JD Sports, Solaria, Verbio y Vistry, ampliando la información disponible sobre consumo, industria, construcción y energía en Europa.
Martes: AutoZone abre la semana corporativa
El martes 22 de septiembre, AutoZone (AZO) será uno de los principales focos. El calendario contempla un beneficio por acción previsto de US$54,30 y unos ingresos estimados en US$6.700 millones. La compañía publicará sus resultados antes de la apertura de Wall Street y tiene prevista una conferencia con inversores posteriormente.
El resultado será relevante porque AutoZone ofrece una referencia sobre el comportamiento del consumo relacionado con el automóvil y el gasto de los hogares.
Una desviación significativa frente a las expectativas puede trasladarse rápidamente a la cotización, especialmente en un mercado donde los inversores están prestando mayor atención a la capacidad de las empresas para justificar sus valoraciones.
También presentarán resultados Smiths Group, con un BPA previsto de 0,4878 e ingresos de US$1.010 millones, y Kingfisher, con un BPA estimado de 0,1638 y ventas cercanas a US$6.920 millones según el calendario de resultados de FyM. Kingfisher tiene confirmado para el 22 de septiembre su informe semestral.
La jornada incluirá además a Target y Foresight Solar Fund, aunque con menor peso relativo dentro de la agenda corporativa.
Miércoles: consumo y servicios empresariales toman protagonismo
El miércoles 23 concentra uno de los bloques más importantes de la semana. Cintas aparece con una previsión de BPA de US$1,35 e ingresos de US$2.980 millones, mientras Paychex tiene estimaciones de US$1,32 por acción y US$1.630 millones de ingresos.
Ambas compañías pueden ofrecer información relevante sobre la actividad empresarial estadounidense. En particular, Paychex mantiene una relación directa con el mercado laboral y los servicios para pequeñas y medianas empresas, por lo que sus resultados pueden aportar señales adicionales sobre contratación y gasto empresarial. La propia compañía confirmó su presentación de resultados para el 23 de septiembre.
General Mills también estará bajo seguimiento, con un BPA previsto de US$0,7195 y unos ingresos de US$4.340 millones. El comportamiento de sus ventas y márgenes permitirá observar cómo las compañías de consumo están absorbiendo los costes y la evolución de la demanda.
El resto de la jornada incorpora resultados de Renishaw, con BPA previsto de 0,7464 e ingresos de US$415,95 millones; JD Sports Fashion, con 0,0392 y US$5.910 millones; y KWS Saat, con ingresos previstos de aproximadamente US$353,6 millones.
Jueves: Costco concentra la atención
El jueves será probablemente la jornada corporativa más importante de la semana. Costco Wholesale publicará sus resultados del cuarto trimestre fiscal después del cierre de Wall Street. El consenso mostrado en el calendario contempla un BPA de US$6,55 y unos ingresos de US$94.850 millones. La propia compañía confirmó oficialmente la publicación de sus resultados para el 24 de septiembre.
Costco tiene especial relevancia porque sus resultados permiten observar simultáneamente consumo, ventas, márgenes y comportamiento del cliente. Además, la magnitud de sus ingresos convierte cualquier desviación significativa respecto de las expectativas en un potencial catalizador para el sector minorista.
Las estimaciones externas son ligeramente diferentes: Barron's recoge un consenso de US$6,55 por acción, mientras algunos analistas sitúan sus previsiones ligeramente por debajo. Esa diferencia ilustra precisamente el desafío que enfrenta la compañía: no será suficiente observar si Costco gana dinero; el mercado comparará el resultado con unas expectativas ya elevadas.
Darden Restaurants, matriz de Olive Garden y LongHorn Steakhouse, aparece con una previsión de US$2,05 por acción y US$3.210 millones de ingresos. El dato será utilizado como referencia adicional sobre el comportamiento del consumidor estadounidense y la capacidad de los restaurantes para mantener ventas y márgenes en un contexto de costes elevados.
La jornada también incluye a Solaria, con BPA previsto de 0,301 e ingresos de US$78,58 millones; Verbio, con 0,25 y US$523 millones; y Vistry Group, con 0,0812 y aproximadamente US$1.870 millones de ingresos.
Qué puede decir el calendario sobre la economía
La importancia de esta agenda no reside únicamente en la reacción individual de cada acción. La suma de resultados puede proporcionar una fotografía de diferentes segmentos de la economía.
Los resultados de AutoZone y Costco aportarán información sobre consumo y comportamiento de los hogares. Cintas y Paychex permitirán observar la actividad empresarial y laboral. General Mills ofrecerá una referencia sobre consumo básico y presión sobre márgenes, mientras las compañías europeas ampliarán la lectura hacia construcción, industria, distribución y energía.
Esta información llega en un momento particularmente sensible para Wall Street. En la semana anterior, el S&P 500 cayó 0,09%, mientras el Nasdaq avanzó 0,72% y el Dow Jones perdió 1,70%. El petróleo, las tasas y las expectativas de política monetaria fueron algunos de los principales factores que condicionaron las cotizaciones.
El problema para las acciones es que unos buenos resultados pueden no ser suficientes si las previsiones futuras decepcionan. El mercado ha mostrado durante los últimos meses una elevada sensibilidad a las guías de resultados, especialmente cuando las tasas permanecen altas.
En este contexto, el comportamiento del dólar y de los rendimientos del Treasury seguirá siendo importante. Un aumento adicional de las tasas puede reducir el valor presente de los beneficios futuros y ejercer presión sobre las valoraciones, mientras que una moderación de los rendimientos podría facilitar una mayor tolerancia hacia las acciones.
Esta relación entre beneficios corporativos y condiciones financieras ya quedó reflejada en el reciente análisis de Wall Street y el riesgo de tasas.
Lectura de mercado: el beneficio importa, pero la previsión importa más
La temporada de resultados llega a un mercado mucho más selectivo. Las compañías que superan claramente las expectativas pueden recibir una respuesta positiva, pero aquellas que cumplen las previsiones y ofrecen una perspectiva menos contundente pueden enfrentar presión vendedora.
Ese comportamiento es especialmente importante para las compañías de consumo. Si Costco, AutoZone o Darden muestran fortaleza en ventas, el mercado podrá interpretar que el consumidor todavía tiene capacidad para absorber precios elevados y condiciones financieras restrictivas. Si aparecen señales de desaceleración, la lectura puede trasladarse rápidamente a las expectativas sobre crecimiento.
El mercado también observará los márgenes. Con el petróleo todavía elevado y los costes financieros en niveles exigentes, la capacidad de las compañías para proteger rentabilidad será tan importante como el crecimiento de los ingresos.
Por eso, los resultados deberán analizarse junto con el contexto macroeconómico. El reciente repunte del Treasury a 10 años por encima del 5% ya está ejerciendo presión sobre las valoraciones de renta variable, particularmente sobre compañías cuyo atractivo depende de beneficios futuros.
El mismo mecanismo afecta a otros activos. Un dólar más fuerte puede modificar los ingresos de multinacionales estadounidenses obtenidos fuera del país, mientras que tasas reales elevadas pueden limitar el atractivo relativo del oro y de otros activos que no generan flujo de caja.
El comportamiento reciente de los ETF también muestra esta rotación entre crecimiento, renta fija y materias primas, como analizamos en el último balance semanal de ETF, tasas y materias primas.
Conclusión FyM
La semana de resultados no estará dominada por una única compañía tecnológica, sino por una combinación de empresas capaces de ofrecer señales sobre consumo, empleo, actividad empresarial y márgenes.
AutoZone abrirá la agenda relevante el martes; Cintas, Paychex y General Mills concentrarán la atención el miércoles; y Costco y Darden protagonizarán el jueves. El mercado no solo comparará los beneficios con las previsiones: buscará señales sobre demanda, costes y perspectivas para los próximos trimestres.
La clave estará en determinar si los resultados corporativos pueden compensar un entorno financiero todavía restrictivo. Si los beneficios muestran resistencia pero las tasas continúan elevadas, el mercado podría mantener una elevada selectividad entre sectores. Si además aparecen señales de desaceleración del consumo, las previsiones empresariales adquirirán todavía más importancia.
Para los operadores, la referencia central será la combinación entre resultados, guidance, Treasury, petróleo y dólar. La temporada corporativa vuelve a convertirse así en una prueba para las valoraciones de Wall Street y en una fuente adicional de información sobre la salud de la economía global.
Día | Compañía | País | BPA previsto | Ingresos previstos |
|---|---|---|---|---|
Martes 22 | AutoZone (AZO) | EE.UU. | US$54,30 | US$6.700 M |
Smiths Group (SMIN) | Reino Unido | 0,4878 | US$1.010 M | |
Kingfisher (KGF) | Reino Unido | 0,1638 | US$6.920 M | |
Miércoles 23 | Cintas (CTAS) | EE.UU. | US$1,35 | US$2.980 M |
Paychex (PAYX) | EE.UU. | US$1,32 | US$1.630 M | |
General Mills (GIS) | EE.UU. | US$0,7195 | US$4.340 M | |
Jueves 24 | Costco (COST) | EE.UU. | US$6,55 | US$94.850 M |
Darden Restaurants (DRI) | EE.UU. | US$2,05 | US$3.210 M | |
Solaria (SLRS) | España | 0,301 | US$78,58 M | |
Vistry Group (VTY) | Reino Unido | 0,0812 | US$1.870 M |