Calendario de resultados empresariales: una semana clave para Apple, AMD y MercadoLibre.
— Equipo Editorial
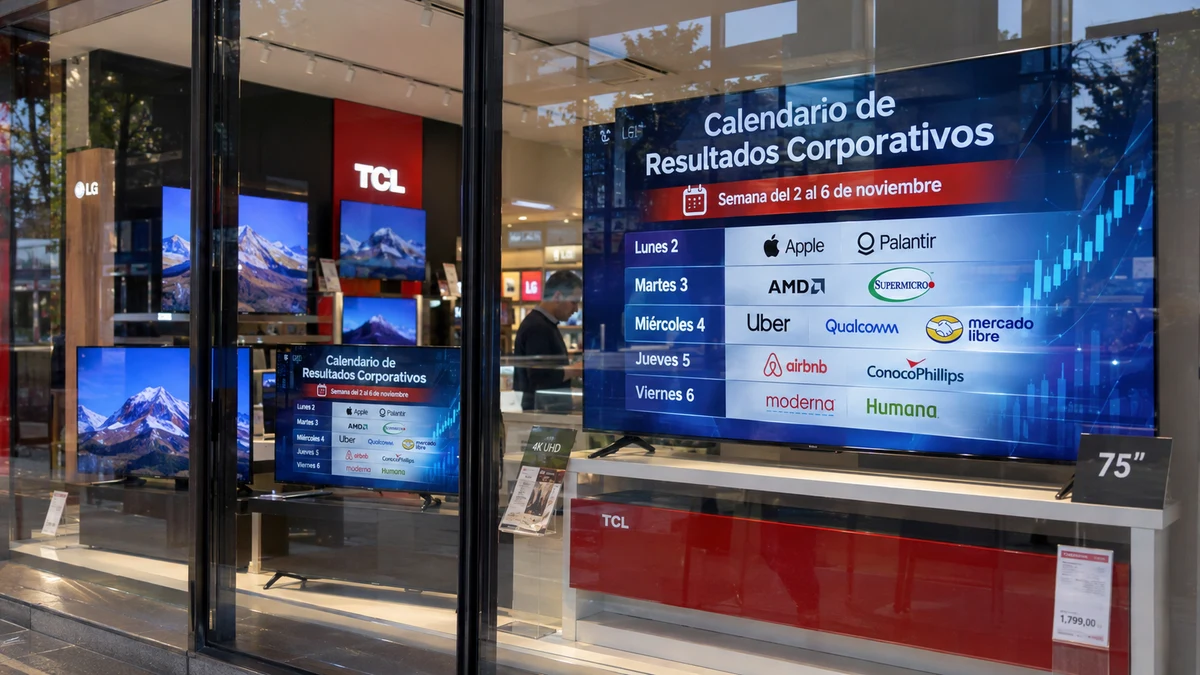
La primera semana de noviembre concentra una nueva prueba para las acciones estadounidenses, con Apple, Palantir, AMD, Qualcomm, Uber y MercadoLibre entre las compañías que presentarán sus balances. Los inversores buscarán señales sobre el crecimiento tecnológico, la demanda de inteligencia artificial, los márgenes y el consumo. Después de la reciente corrección de las acciones tecnológicas, las previsiones empresariales y las perspectivas para los próximos trimestres pueden determinar si Wall Street estabiliza sus cotizaciones o profundiza el ajuste.
Una temporada de balances bajo mayor exigencia
La agenda corporativa llega en un momento de sensibilidad elevada. Las últimas sesiones dejaron en evidencia que el mercado ya no premia automáticamente a las empresas que superan las estimaciones: también exige crecimiento sostenible, márgenes sólidos y una orientación futura capaz de justificar las valoraciones.
Durante esta semana se publicarán resultados de compañías de tecnología, semiconductores, inteligencia artificial, energía, salud, consumo, industria y servicios financieros. La concentración de empresas de gran capitalización convierte al calendario en un catalizador para los principales índices estadounidenses, especialmente el Nasdaq 100 y el S&P 500.
Según el calendario, más de 750 compañías con una capitalización superior a US$2.000 millones tienen previsto presentar sus resultados entre el 2 y el 6 de noviembre, con el miércoles como la jornada de mayor actividad. También se destaca que alrededor de 135 empresas del S&P 500 informarán sus cifras durante la semana.
Apple y Palantir abren una semana decisiva para la tecnología
La atención comienza este lunes 2 de noviembre con los resultados de Apple (AAPL) y Palantir Technologies (PLTR), dos compañías que representan segmentos diferentes del negocio tecnológico.
Para Apple, el mercado estará pendiente de la evolución de las ventas de iPhone, los ingresos por servicios, los márgenes y las perspectivas de demanda. El consenso que figura en el calendario contempla un beneficio por acción (BPA) de US$1,99 y unos ingresos de aproximadamente US$113.380 millones. Con una capitalización cercana a US$5,09 billones, cualquier desviación relevante puede tener repercusión sobre el comportamiento del sector tecnológico y los índices estadounidenses.
Palantir, por su parte, vuelve a quedar bajo el foco por su exposición al desarrollo de soluciones de inteligencia artificial y análisis de datos. Las estimaciones contemplan un BPA de US$0,4105 e ingresos de US$2.170 millones. La cuestión central será determinar si el crecimiento de su negocio vinculado con IA continúa justificando las elevadas expectativas que el mercado mantiene sobre la compañía.
Las cotizaciones previas a los balances muestran un posicionamiento más cauteloso. Apple se ubicaba en US$344,63, con una variación de -1,23%, mientras Palantir cotizaba en US$184,11, con una caída de 6,27%. Estos movimientos corresponden a referencias de mercado previas a la publicación y no representan una reacción a los resultados.
El comportamiento de ambas acciones será relevante para evaluar el apetito por tecnología de crecimiento. En un contexto de mayor selectividad, el mercado buscará comprobar si la demanda y la expansión de ingresos se traducen efectivamente en beneficios y generación de caja. Esta dinámica prolonga el debate desarrollado en el análisis de Amazon, Alphabet e Intel y el costo de la carrera por la inteligencia artificial.
AMD y Super Micro: el mercado exige pruebas sobre la demanda de IA
El martes 3 será otra jornada clave para el sector tecnológico, con los resultados de Advanced Micro Devices (AMD), Super Micro Computer (SMCI), Astera Labs y otras compañías relacionadas con infraestructura tecnológica.
AMD concentra especial atención por su posición en el mercado de procesadores y aceleradores destinados a centros de datos e inteligencia artificial. El consenso contempla un BPA de US$1,94 e ingresos de aproximadamente US$13.060 millones. La compañía deberá mostrar no solo crecimiento de facturación, sino también señales de que puede ampliar su participación en un mercado donde la competencia y las inversiones de capital son intensas.
La referencia de cotización previa muestra a AMD en US$504,80, con una caída de 10,88%. Super Micro, en cambio, aparecía en US$161,34, con un avance de 1,38%. La divergencia refleja que el mercado está diferenciando entre compañías incluso dentro del mismo ecosistema de infraestructura para IA.
También será importante seguir a Astera Labs (ALAB), vinculada a soluciones de conectividad para centros de datos, y a Arista Networks (ANET), que aparece entre las empresas destacadas de la agenda semanal. Sus cifras pueden aportar información sobre la demanda de redes, interconexión y capacidad de procesamiento que sostiene la expansión de la inteligencia artificial.
La lectura del sector no dependerá exclusivamente de los ingresos. Los inversores evaluarán los márgenes, los pedidos, la capacidad de producción, el gasto de capital de los clientes y las previsiones de crecimiento. Si las compañías confirman una demanda robusta, podrían aliviar parte de la presión reciente sobre los semiconductores. Si las perspectivas quedan por debajo de las expectativas, el ajuste podría extenderse a otras empresas tecnológicas.
Uber, Qualcomm y MercadoLibre amplían el foco del miércoles
El miércoles 4 será una de las jornadas más relevantes por la diversidad de compañías que presentarán sus balances. Entre ellas destacan Uber Technologies (UBER), Qualcomm (QCOM), Arm Holdings (ARM), AppLovin (APP) y MercadoLibre (MELI).
Uber permitirá evaluar la evolución del consumo en movilidad y entregas, así como la capacidad de la compañía para sostener su rentabilidad. El consenso del calendario contempla un BPA de US$0,8642 e ingresos de US$14.670 millones. La atención estará puesta en las reservas brutas, el volumen de viajes, la actividad de entregas y la generación de flujo de caja.
Qualcomm ofrecerá otra referencia importante para el sector de semiconductores, especialmente por su exposición a dispositivos móviles, conectividad y nuevas aplicaciones de procesamiento. Las previsiones muestran un BPA de US$2,17 e ingresos de US$10.140 millones. El mercado buscará señales sobre la demanda de chips y la contribución de nuevos productos a los resultados.
Arm Holdings también será observada por su papel en el diseño de arquitecturas de procesadores utilizadas en dispositivos y centros de datos. AppLovin, en tanto, permitirá medir el comportamiento del negocio de publicidad digital y la monetización de sus plataformas tecnológicas.
Desde América Latina, MercadoLibre será uno de los nombres más relevantes de la semana. El consenso contempla un BPA de US$9,34 e ingresos de US$10.690 millones. Sus cifras ofrecerán una lectura sobre el comercio electrónico, los servicios financieros digitales y el comportamiento del consumo en los mercados donde opera. La evolución de Mercado Pago y la calidad de la cartera de crédito serán variables importantes para interpretar el balance.
La combinación de estas empresas permitirá observar si la demanda tecnológica continúa firme y si el consumo digital conserva capacidad de crecimiento. Para los inversores regionales, el desempeño de MercadoLibre también puede aportar señales sobre las condiciones de actividad y financiamiento en América Latina.
Airbnb, ConocoPhillips y las empresas industriales completan la agenda
El jueves 5 tendrá una composición más diversificada. Entre los nombres destacados aparecen Airbnb (ABNB), ConocoPhillips (COP), Parker-Hannifin (PH), EOG Resources (EOG), Devon Energy (DVN) y Zoetis (ZTS).
Airbnb aportará información sobre el turismo, el gasto discrecional y la demanda de alojamiento. Los inversores estarán atentos a las reservas, las tarifas promedio y las perspectivas para los próximos meses, variables que permiten evaluar la fortaleza del consumo de servicios.
En energía, ConocoPhillips, EOG Resources y Devon Energy permitirán analizar el impacto de los precios del petróleo sobre los ingresos, los márgenes y los planes de inversión. El consenso para ConocoPhillips contempla un BPA de US$2,97 e ingresos de US$18.450 millones. La evolución de la producción y la disciplina de capital serán tan importantes como el resultado contable.
Las compañías industriales, como Parker-Hannifin, Eaton y otras empresas de automatización y equipamiento, completarán una lectura más amplia de la actividad empresarial. Sus resultados pueden ofrecer señales sobre la demanda de bienes de capital, la inversión industrial y la evolución de los pedidos.
El viernes 6 la agenda será más reducida, pero incluirá a Moderna (MRNA), Humana (HUM), Vistra (VST) y Charter Communications (CHTR). Salud, energía y telecomunicaciones serán los sectores que aporten las últimas referencias corporativas de la semana.
Lectura de mercado: superar las previsiones ya no garantiza subidas
El principal desafío para las empresas será superar unas expectativas que, en determinados segmentos tecnológicos, siguen siendo exigentes. Un balance puede mostrar crecimiento de ingresos y beneficios y, aun así, provocar una caída de la acción si los inversores consideran que la evolución no alcanza lo que ya estaba incorporado en su cotización.
Esta diferencia entre resultados y expectativas será especialmente importante en Apple, Palantir, AMD, Qualcomm y AppLovin. En el segmento de inteligencia artificial, el mercado necesita comprobar que el crecimiento de la demanda se traduce en ingresos recurrentes, márgenes sostenibles y retornos sobre las inversiones realizadas.
La reciente corrección tecnológica aumenta la sensibilidad de las cotizaciones. Los resultados de Apple y Palantir, junto con los de AMD y otras compañías tecnológicas, llegan después de una semana de presión sobre Wall Street, en la que las dudas sobre los balances y las perspectivas empresariales alimentaron las ventas.
La reacción también dependerá del contexto macroeconómico. Las elecciones de medio término del martes y el informe de empleo estadounidense del viernes pueden modificar las expectativas sobre política fiscal, crecimiento y tasas de interés. Un escenario de rendimientos elevados podría limitar las valoraciones de las compañías de crecimiento, incluso cuando sus resultados sean positivos.
En este entorno, los balances deben analizarse junto con las previsiones de ingresos, los márgenes operativos, el flujo de caja y los comentarios de la dirección. La experiencia reciente de Wall Street muestra que una sorpresa positiva en el BPA no siempre es suficiente para impulsar una acción si la compañía ofrece una perspectiva menos favorable para el trimestre siguiente.
Conclusión FyM: la próxima dirección de Wall Street dependerá de la calidad del crecimiento
La semana permitirá comprobar si las grandes compañías tecnológicas pueden recuperar la confianza de los inversores o si las dudas sobre las valoraciones y el retorno de las inversiones en inteligencia artificial continúan condicionando al mercado.
La atención no debería limitarse a los nombres de mayor capitalización. Los resultados de semiconductores, infraestructura digital, servicios en la nube, comercio electrónico, energía y consumo permitirán construir una lectura más amplia sobre la salud de las empresas estadounidenses y la demanda global.
Para los operadores, el punto central será comparar cada publicación con las expectativas previas y evaluar la orientación que las compañías ofrezcan para los próximos trimestres. En un mercado más selectivo, la diferencia entre crecimiento real y crecimiento esperado puede ser determinante para la evolución de las acciones. La temporada de balances entra así en una fase en la que la calidad de los beneficios y la visibilidad futura tendrán más peso que el simple hecho de superar las estimaciones.
Calendario semanal de resultados corporativos | 2 al 6 de noviembre de 2026
Fecha | Empresas que presentan resultados |
|---|---|
Lunes 2 | Apple (AAPL), Palantir (PLTR), Vertex Pharmaceuticals (VRTX), Williams Companies (WMB), Diamondback Energy (FANG), Energy Transfer (ET), IDEXX Laboratories (IDXX), Lowe's (LOW), Match Group (MTCH) y ON Semiconductor (ON). |
Martes 3 | AMD (AMD), Amazon (AMZN), Arista Networks (ANET), Shopify (SHOP), Pfizer (PFE), Eaton (ETN), Marathon Petroleum (MPC), Ametek (AME), Astera Labs (ALAB), Super Micro Computer (SMCI), Fiserv (FI), Zebra Technologies (ZBRA) y Gartner (IT). |
Miércoles 4 | Arm Holdings (ARM), Qualcomm (QCOM), Uber Technologies (UBER), CVS Health (CVS), McKesson (MCK), Datadog (DDOG), Emerson Electric (EMR), AppLovin (APP), MercadoLibre (MELI), Motorola Solutions (MSI), Allstate (ALL), MetLife (MET) y Cencora (COR). |
Jueves 5 | ConocoPhillips (COP), Parker-Hannifin (PH), Southern Company (SO), Duke Energy (DUK), Airbnb (ABNB), EOG Resources (EOG), Cigna (CI), Air Products (APD), Targa Resources (TRGP), Devon Energy (DVN), Cardinal Health (CAH), Rockwell Automation (ROK), Axon Enterprise (AXON) y Zoetis (ZTS). |
Viernes 6 | Moderna (MRNA), Humana (HUM), Vistra (VST), PPL Corporation (PPL), Charter Communications (CHTR) y Franklin Resources (BEN). |
Las publicaciones más relevantes de la semana
Empresa | Fecha | BPA estimado | Ingresos estimados |
|---|---|---|---|
Apple | Lunes 2 | US$1,99 | US$113.380 millones |
Palantir | Lunes 2 | US$0,4105 | US$2.170 millones |
AMD | Martes 3 | US$1,94 | US$13.060 millones |
Amazon | Martes 3 | US$5,76 | US$100.060 millones |
Qualcomm | Miércoles 4 | US$2,17 | US$10.140 millones |
Uber | Miércoles 4 | US$0,8642 | US$14.670 millones |
MercadoLibre | Miércoles 4 | US$9,34 | US$10.690 millones |
ConocoPhillips | Jueves 5 | US$2,97 | US$18.450 millones |
Airbnb | Jueves 5 | US$2,85 | US$4.750 millones |
BPA: beneficio por acción. Los ingresos y BPA corresponden a estimaciones previas, no a resultados publicados.