BCE mantiene los tipos en el 2,50% y alerta sobre la inflación energética
— Equipo Editorial
El Banco Central Europeo (BCE) mantuvo hoy, 29 de octubre, sus tipos de interés sin cambios, con la tasa de depósito en el 2,50%, en un contexto de mayores riesgos inflacionarios por el encarecimiento de la energía y perspectivas de crecimiento más débiles. El euro y las bolsas europeas reaccionan a un escenario en el que una nueva subida de tasas en diciembre sigue siendo posible. La evolución del petróleo, la inflación subyacente, los salarios y las condiciones financieras serán determinantes para anticipar los próximos movimientos del BCE.
El BCE mantiene las tasas, pero no despeja las dudas
La decisión estuvo en línea con las expectativas del mercado. Tras las subidas de septiembre, el Consejo de Gobierno optó por mantener los tipos, mientras evalúa cuánto tiempo pueden persistir las presiones inflacionarias asociadas a la energía y qué consecuencias tendrán sobre la actividad económica.
La pausa no representa necesariamente el final del endurecimiento monetario. En su comunicado, el BCE advirtió que el aumento de los precios energéticos plantea riesgos al alza para la inflación y a la baja para el crecimiento. Al mismo tiempo, señaló que la inflación subyacente se ha mantenido relativamente estable y que, por el momento, los salarios no muestran una reacción significativa al encarecimiento de la energía.
La institución mantiene su objetivo de estabilizar la inflación en el 2% a medio plazo, pero evita comprometerse con una trayectoria predeterminada para los tipos. Por tanto, el mensaje central de la reunión es que las próximas decisiones dependerán de los datos económicos y de la duración e intensidad del shock energético.
Los tipos de interés del BCE: qué decidió el Consejo de Gobierno
Las tres tasas oficiales permanecen sin cambios respecto de septiembre. La decisión confirma que el banco central prefiere evaluar las consecuencias de las medidas anteriores antes de realizar un nuevo ajuste.
Facilidad de depósito: 2,50%.
Operaciones principales de financiación: 2,65%.
Facilidad marginal de crédito: 2,90%.
La tasa de depósito es especialmente relevante para los mercados porque influye en las condiciones de liquidez y en las expectativas sobre los rendimientos de corto plazo en euros. Sus movimientos también afectan al atractivo relativo de la moneda frente al dólar y otras divisas.
La pausa se produce después de que el BCE elevara sus tres tasas en 25 puntos básicos en septiembre. La entidad había endurecido su política monetaria para contener las presiones inflacionarias vinculadas al conflicto en Oriente Medio y al aumento de los costes energéticos.
El comunicado oficial puede consultarse en la decisión de política monetaria del BCE del 29 de octubre.
Inflación y energía: el principal dilema para la política monetaria
El encarecimiento del petróleo y el gas vuelve a complicar el equilibrio entre estabilidad de precios y crecimiento económico. Cuando la energía sube de forma persistente, aumenta el coste del transporte, la producción industrial y otros bienes y servicios. Si esas presiones se trasladan a los precios finales y a las negociaciones salariales, la inflación puede volverse más persistente.
El BCE reconoce que ese riesgo todavía no se ha materializado plenamente en los salarios, pero advierte que un shock energético más intenso y prolongado podría elevar la inflación y debilitar simultáneamente la actividad.
Esta combinación plantea un problema para la política monetaria. Una subida adicional de tipos podría ayudar a limitar los efectos de segunda vuelta sobre los precios, pero también encarecería el crédito para hogares y empresas. Si el crecimiento pierde impulso, unas condiciones financieras más restrictivas podrían agravar la desaceleración.
Además, el banco central señaló que las condiciones de financiación se han endurecido desde su última reunión. Ese factor podría contribuir a moderar la inflación, aunque también representa un riesgo adicional para la inversión y el consumo.
La cuestión decisiva para los próximos meses será determinar si el encarecimiento de la energía constituye un shock transitorio o si comienza a trasladarse de manera más amplia a la economía europea.
El euro y el dólar: la decisión no garantiza una recuperación sostenida
El mercado de divisas continúa condicionado por las expectativas relativas de política monetaria entre Europa y Estados Unidos. Una decisión sin cambios puede tener un efecto limitado cuando ya está descontada, pero el tono del comunicado y las perspectivas sobre las próximas reuniones pueden alterar rápidamente el posicionamiento de los operadores.
En el gráfico intradía de 15 minutos, el EUR/USD alcanza 1,11630, después de un movimiento de recuperación pronunciado desde la zona de 1,1110–1,1120. El RSI de 14 períodos se sitúa cerca de 64,92, lo que refleja un impulso comprador firme, aunque todavía por debajo del umbral convencional de sobrecompra de 70.
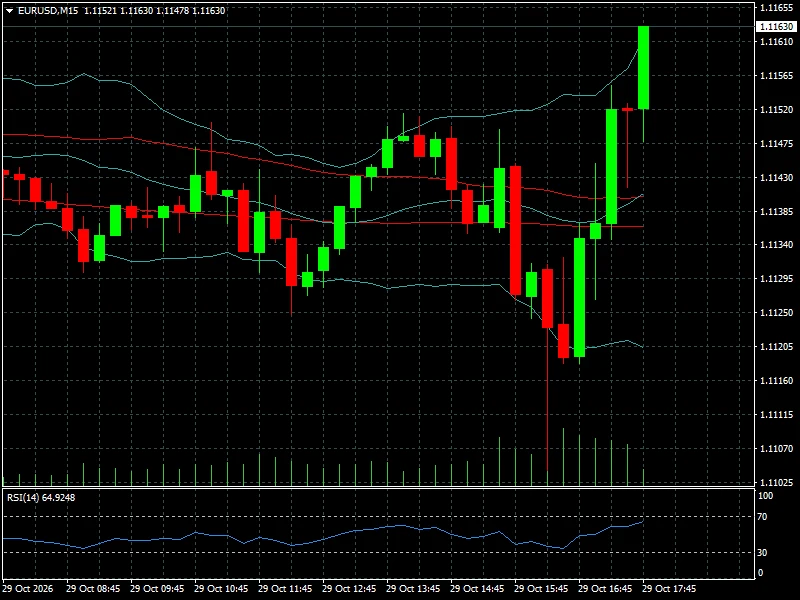
La cotización ha superado las medias móviles representadas y se aproxima a la banda superior de Bollinger. Esta configuración favorece una lectura alcista en el muy corto plazo, pero también aumenta la importancia de comprobar si el precio consigue consolidarse en los niveles recuperados.
Desde una perspectiva técnica, la región de 1,1150–1,1160 constituye una primera zona de referencia. Una consolidación por encima podría abrir espacio para nuevos intentos alcistas. Si el par pierde impulso y retrocede por debajo de esa región, el mercado podría volver a evaluar el área de 1,1130–1,1120.
No obstante, el repunte intradía debe interpretarse con cautela: no demuestra por sí solo que haya cambiado la tendencia general del euro. La moneda también está expuesta a la fortaleza del dólar, a los diferenciales de rendimientos y a los riesgos fiscales y financieros de la eurozona.
En este contexto, el análisis de la relación entre el dólar y las decisiones de la Fed permite comprender por qué la evolución del EUR/USD depende de las expectativas de ambos bancos centrales, no únicamente de la decisión del BCE.
Euro Stoxx 50: recuperación intradía con la política monetaria en el centro
El Euro Stoxx 50 también registra un avance en el gráfico de 15 minutos, hasta 6.214,61 puntos. El índice recuperó terreno desde la zona de 6.154–6.160 y aceleró las subidas durante la segunda parte de la sesión.
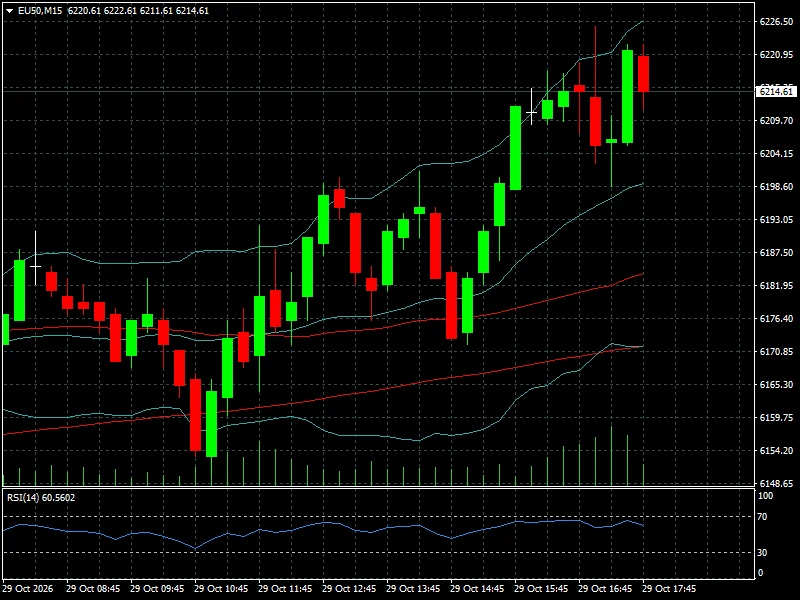
El RSI se sitúa cerca de 60,56, una lectura compatible con un impulso comprador moderado. La cotización se encuentra en la parte alta de las bandas de Bollinger, después de superar varias referencias técnicas intermedias.
El comportamiento sugiere una recuperación del apetito comprador en el corto plazo, aunque no permite concluir que el mercado haya descontado por completo los riesgos macroeconómicos europeos. Las expectativas sobre los tipos, los costes energéticos y el crecimiento empresarial continúan condicionando las valoraciones.
Un mantenimiento por encima de la zona de 6.210–6.215 puntos favorecería la continuidad del impulso intradía. En cambio, un retroceso bajo esa región podría abrir una fase de consolidación, con referencias iniciales en torno a 6.205 y 6.198 puntos.
Para los inversores, la cuestión no es solamente si el BCE mantiene o sube los tipos, sino cómo evoluciona el coste de financiación y qué consecuencias tiene para los beneficios empresariales. Los sectores sensibles al crédito y al crecimiento podrían mostrar una reacción diferente de aquellos con mayor capacidad para trasladar los aumentos de costes a sus precios.
La evolución de los índices europeos debe seguirse junto con los indicadores de actividad. En ese sentido, el análisis sobre la desaceleración económica europea y la reacción de los mercados aporta contexto para evaluar si la recuperación bursátil cuenta con respaldo macroeconómico.
Francia y la deuda soberana añaden presión al BCE
La política monetaria europea también está condicionada por el comportamiento de los mercados de deuda. Las tensiones fiscales en Francia han elevado la preocupación por los costes de financiación y por la posibilidad de que las diferencias entre los rendimientos soberanos de los países de la eurozona vuelvan a ampliarse.
Según la cobertura de Reuters de hoy, la prima de riesgo de la deuda francesa a diez años frente a la alemana alcanzó los 155 puntos básicos, en un contexto de incertidumbre fiscal y política. Ese diferencial refleja una mayor exigencia de rentabilidad por parte de los inversores para mantener deuda francesa frente al bono alemán de referencia.
El problema para el BCE es que el endurecimiento de las condiciones financieras puede frenar la inflación, pero también debilitar el crecimiento y acentuar las diferencias entre economías. Si los costes de financiación aumentan de manera desigual, la transmisión de la política monetaria puede resultar menos uniforme en los distintos países de la unión monetaria.
La institución dispone de instrumentos para hacer frente a movimientos desordenados que amenacen esa transmisión, aunque su utilización depende de las condiciones establecidas por el propio BCE. Por ahora, la atención se mantiene en la evolución de los diferenciales de deuda y en la capacidad de los gobiernos para contener los riesgos fiscales.
A este escenario se suma el anuncio de que Christine Lagarde dejará la presidencia del BCE el 7 de febrero de 2027, antes de finalizar su mandato previsto. Aunque el cambio no modifica automáticamente la orientación monetaria, introduce una nueva variable institucional en un momento de elevada incertidumbre económica y política.
Lectura de mercado: una pausa que mantiene abierta la posibilidad de otra subida
La decisión de octubre confirma que el BCE no considera necesario modificar los tipos en cada reunión para responder a los riesgos inflacionarios. Sin embargo, el comunicado tampoco ofrece una señal clara de que el ciclo de endurecimiento haya terminado.
Reuters informó este jueves de que el banco central mantuvo las tasas y advirtió sobre el aumento de los riesgos inflacionarios asociados a la energía. El escenario de una posible subida en diciembre continúa sobre la mesa, aunque dependerá de los próximos datos y de cómo evolucionen los precios y las condiciones financieras.
Para los operadores, conviene distinguir entre tres escenarios.
Si la energía continúa encareciéndose y aparecen indicios de traslado a los salarios y a la inflación subyacente, aumentaría la probabilidad de un nuevo endurecimiento monetario. Ese escenario podría favorecer al euro frente a otras monedas, siempre que las expectativas sobre el BCE mejoren en términos relativos, aunque también podría presionar a las bolsas por el mayor coste del capital.
Si los precios energéticos se moderan y la inflación subyacente permanece controlada, el BCE tendría más margen para mantener los tipos sin cambios. La reacción del euro dependería entonces de la evolución del dólar y de las expectativas sobre la Reserva Federal.
Por último, si el crecimiento se deteriora mientras la inflación continúa elevada, la institución afrontaría el escenario más complejo: combatir las presiones sobre los precios sin profundizar la desaceleración. En ese caso, podrían aumentar la volatilidad de los bonos soberanos y las diferencias de comportamiento entre sectores bursátiles.
Los operadores pueden complementar este seguimiento con el calendario económico semanal de la Fed, el PIB y la inflación, especialmente para evaluar cómo los próximos datos macroeconómicos pueden modificar las expectativas de tasas a ambos lados del Atlántico.
Conclusión FyM: el próximo movimiento dependerá de la persistencia inflacionaria
El BCE mantiene los tipos en octubre, pero no elimina el riesgo de nuevas subidas. La institución se enfrenta a una combinación de energía cara, inflación elevada, condiciones financieras más restrictivas y perspectivas de crecimiento vulnerables.
En las próximas sesiones, la atención deberá concentrarse en la evolución del petróleo y el gas, los indicadores de inflación subyacente, las señales sobre salarios y los rendimientos de la deuda soberana europea. También será importante observar si el EUR/USD consolida su recuperación intradía y si el Euro Stoxx 50 consigue sostener los avances recientes.
La lectura estratégica es que una pausa monetaria no equivale necesariamente a un giro hacia una política más expansiva. Mientras persista la incertidumbre sobre la inflación energética, los mercados seguirán reaccionando principalmente a cualquier dato capaz de modificar las expectativas sobre diciembre y sobre la trayectoria de los tipos durante 2027.
Para el inversor, la variable decisiva no será únicamente la próxima decisión del BCE, sino la evidencia de que la inflación puede moderarse sin que la economía europea sufra un deterioro más profundo.