Señal de alarma en Europa: los PMI revelan una economía que pierde impulso.
— Equipo Editorial
La actividad empresarial europea perdió fuerza en octubre, con el PMI compuesto de la eurozona cayendo a 51,9 puntos desde 53,1, por debajo de los 52,7 esperados, mientras Francia volvió a terreno contractivo y Alemania mostró señales mixtas. Los datos coincidieron con caídas intradía del DAX, el CAC 40 y el Euro Stoxx 50, además de un retroceso del EUR/USD hacia 1,11988. La evolución de los precios de la energía, la actividad y las expectativas de tasas será clave para las próximas sesiones.
La actividad europea se desacelera al comienzo del cuarto trimestre
Los indicadores preliminares publicados hoy viernes 23 de octubre reflejaron una pérdida de dinamismo en el sector privado de la eurozona. El índice PMI compuesto de S&P Global bajó de 53,1 a 51,9 puntos, su nivel más bajo en cuatro meses, y quedó por debajo de la previsión de 52,7. Aunque permanece por encima de 50, umbral que separa la expansión de la contracción, el resultado indica que el crecimiento continúa, pero a un ritmo menor.
Según informó Reuters, el encarecimiento de los insumos, especialmente de la energía, el combustible y el transporte, coincidió con una nueva contracción de la actividad francesa y una moderación del crecimiento alemán. La incertidumbre política y financiera también debilitó la confianza empresarial.
La publicación fue relevante porque los PMI ofrecen una señal adelantada sobre la actividad económica antes de que se conozcan las estadísticas oficiales de producción y crecimiento. Su evolución influye en las expectativas sobre los beneficios empresariales, la demanda, el empleo y las próximas decisiones del Banco Central Europeo (BCE).
Francia vuelve a terreno contractivo y Alemania muestra señales mixtas
Francia registró el deterioro más significativo entre las principales economías de la eurozona. El PMI de servicios cayó a 48,4 puntos, frente a los 50,7 previstos y los 51,2 del mes anterior. El índice manufacturero descendió a 49,3, por debajo de los 50,5 esperados y de los 50,6 anteriores.
Ambos indicadores quedaron por debajo de 50, señal de contracción en los sectores encuestados. La debilidad de la demanda y la incertidumbre económica y política complican las perspectivas de la segunda mayor economía del bloque. Esta situación también coincide con las preocupaciones de los inversores sobre las finanzas públicas francesas y el coste de financiación de su deuda soberana.
Alemania presentó un panorama más heterogéneo. El PMI manufacturero avanzó a 54,2 puntos desde 53,9 y superó los 53,5 previstos, mostrando una evolución favorable para la industria. Sin embargo, el PMI de servicios retrocedió a 51,7, por debajo de los 52,5 esperados y de los 52,9 anteriores.
La divergencia indica que la mejora manufacturera no se está trasladando de manera uniforme al conjunto de la economía alemana. El sector industrial conserva señales de expansión, pero la pérdida de impulso en los servicios y la moderación de los nuevos pedidos limitan la solidez de la recuperación.
La eurozona pierde fuerza en los tres principales indicadores PMI
La debilidad no se limitó al índice compuesto. El PMI de servicios de la eurozona cayó a 51,7 puntos desde 53,0, frente a una previsión de 52,6. El manufacturero descendió a 52,4 desde 52,9 y quedó por debajo de los 52,7 previstos.
Los tres indicadores permanecieron por encima de 50, pero todos decepcionaron frente a las expectativas del mercado. La lectura conjunta apunta a una economía que continúa expandiéndose, aunque con menor velocidad y una distribución desigual del crecimiento entre sectores y países.
Otro factor relevante es la evolución de los costes. Las presiones sobre los insumos se aceleraron por segundo mes consecutivo, impulsadas parcialmente por los precios de la energía y el transporte. Al mismo tiempo, las empresas aumentaron sus precios de venta más lentamente, una combinación que puede reducir sus márgenes si los costes continúan creciendo.
Esta dinámica plantea un desafío para el BCE: un crecimiento más débil podría justificar una política monetaria menos restrictiva, pero las presiones sobre los costes pueden dificultar una flexibilización rápida si terminan trasladándose a la inflación.
Reino Unido ofrece una señal más sólida, pero el consumo sigue débil
Los indicadores británicos contrastaron con el deterioro observado en la eurozona. El PMI compuesto del Reino Unido subió a 53,1 puntos desde 52,0, superó los 51,8 previstos y alcanzó su nivel más alto desde febrero, según los datos preliminares de S&P Global. El PMI de servicios también se situó en 53,1, frente a los 51,8 esperados y los 52,1 anteriores.
Estos registros sugieren una aceleración de la actividad empresarial y una mayor resiliencia relativa de la economía británica. Sin embargo, los datos de consumo publicados para septiembre mostraron una situación menos favorable.
Las ventas minoristas británicas cayeron un 0,4% mensual, frente a una contracción del 0,1% prevista. En términos interanuales, aumentaron un 0,8%, por debajo del 1,0% esperado. Las ventas subyacentes, que excluyen determinados componentes, retrocedieron un 0,7% mensual y crecieron un 0,8% interanual, frente al 1,5% previsto.
La diferencia entre las encuestas empresariales y las ventas minoristas muestra que una mayor actividad en el sector privado no garantiza una recuperación generalizada del consumo. El encarecimiento del coste de vida y de la financiación sigue siendo un riesgo para los hogares.
El Financial Times informó, además, de un fuerte deterioro de la confianza de los consumidores británicos en octubre, una señal que refuerza la cautela sobre el gasto en los próximos meses. Para el Banco de Inglaterra, la combinación de actividad empresarial resistente y presiones inflacionarias mantiene abierto el debate sobre la trayectoria de los tipos de interés.
DAX, CAC 40 y Euro Stoxx 50: las ventas dominan la sesión
Los gráficos intradía de 15 minutos muestran una caída pronunciada de los principales índices europeos durante la sesión del viernes. El movimiento se intensificó en torno al tramo de publicación y asimilación de los datos, aunque la coincidencia temporal no demuestra que los PMI expliquen por sí solos toda la corrección.
DAX alemán (GER40)
El índice cotizaba en 25.158,71 puntos en el extremo derecho del gráfico, después de retroceder desde niveles superiores a 25.380 puntos. La secuencia de velas muestra una ruptura bajista, seguida de un rebote limitado y nuevos intentos de caída.
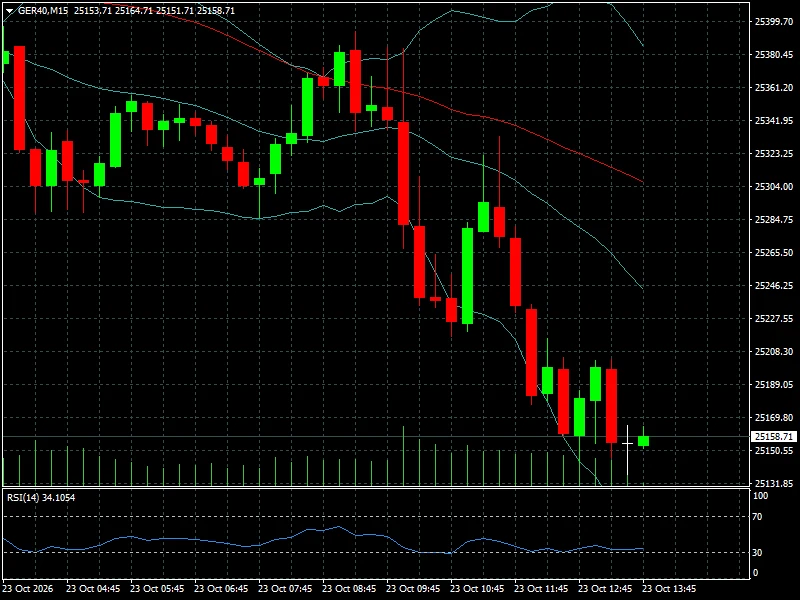
El RSI(14) se situaba cerca de 34,1, reflejando un impulso vendedor significativo y proximidad a la zona de sobreventa, convencionalmente definida por debajo de 30. El precio también permanecía por debajo de la media móvil representada en rojo y cerca de la banda inferior de Bollinger.
Técnicamente, la zona de 25.130–25.150 puntos aparece como referencia inmediata de soporte en el gráfico. Una estabilización por encima de esa franja podría favorecer un rebote técnico; una ruptura sostenida aumentaría el riesgo de prolongación de la caída. Para reducir la presión bajista, el índice necesitaría recuperar las zonas perdidas durante el descenso.
CAC 40 francés (FRA40)
El CAC 40 se situaba en 7.757,85 puntos, después de una caída abrupta desde la zona de 7.840 puntos. El movimiento dejó al índice por debajo de sus referencias técnicas de corto plazo, con un RSI(14) próximo a 36,1.
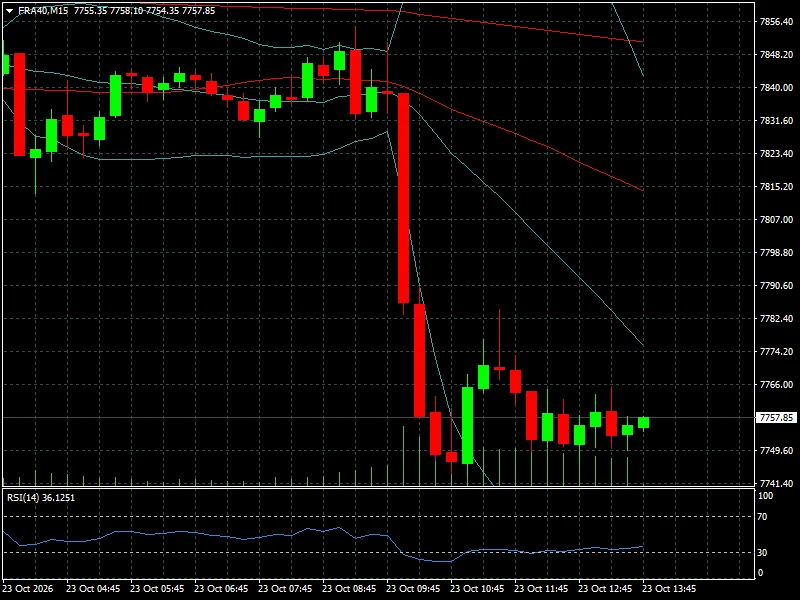
La debilidad técnica coincide con el deterioro de los indicadores franceses: tanto el PMI de servicios como el manufacturero quedaron por debajo de 50. No obstante, el gráfico refleja el comportamiento del precio y no permite determinar qué proporción de la caída responde a los datos económicos, a la incertidumbre fiscal o a otros factores del mercado.
La zona de 7.740–7.750 puntos aparece como referencia de soporte inmediata, mientras que una recuperación hacia 7.780–7.800 puntos sería necesaria para aliviar parcialmente la presión vendedora.
Euro Stoxx 50 (EU50)
El índice europeo Euro Stoxx 50 cotizaba en 6.055,77 puntos, frente a niveles superiores a 6.110 puntos observados antes de la aceleración bajista. El gráfico muestra una caída pronunciada, con el precio por debajo de la media móvil y cerca de la banda inferior de Bollinger.
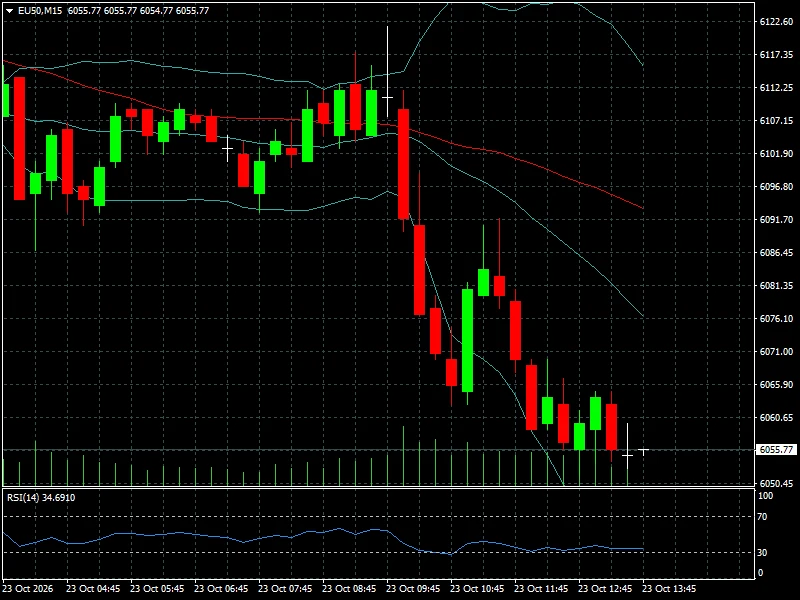
El RSI(14) se encontraba alrededor de 34,7, confirmando un debilitamiento importante del impulso. La zona de 6.050 puntos constituye una referencia técnica inmediata: si el índice consigue estabilizarse, podría producirse una recuperación parcial; si pierde ese nivel con continuidad, aumentaría el riesgo de nuevas caídas.
En conjunto, los tres gráficos reflejan un deterioro sincronizado de las bolsas europeas. La combinación de PMI inferiores a lo esperado y preocupaciones sobre los costes puede haber contribuido a la cautela, aunque la evolución de los rendimientos, los flujos de inversión y el contexto internacional también deben considerarse.
EUR/USD: el euro retrocede hacia 1,11988
El gráfico de 15 minutos del EUR/USD muestra una tendencia intradía bajista, con la cotización descendiendo desde la zona de 1,1225 hasta un mínimo próximo a 1,11895 antes de recuperarse parcialmente. En el extremo derecho, el par se situaba en 1,11988.
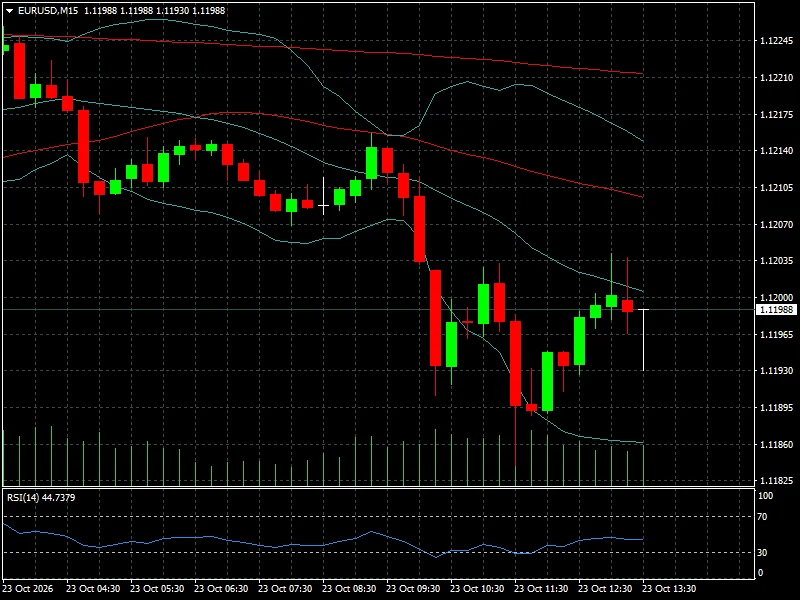
El RSI(14) se encontraba alrededor de 44,7 después de rebotar desde niveles inferiores. El precio permanecía por debajo de la media móvil roja, lo que mantiene una lectura de debilidad en el corto plazo, aunque el rebote sugiere que la presión vendedora perdió intensidad momentáneamente.
La zona de 1,1189–1,1186 aparece como soporte inmediato según el gráfico. Si el par se mantiene por encima, podría intentar recuperar 1,1200 y posteriormente la zona de 1,1205. Una ruptura de los soportes, en cambio, reforzaría la estructura bajista intradía.
Desde el punto de vista fundamental, la desaceleración de la eurozona y la contracción francesa pueden perjudicar al euro si reducen las expectativas de crecimiento y aumentan la posibilidad de una política monetaria más flexible. No obstante, el diferencial de tasas con Estados Unidos y los datos estadounidenses también condicionan el movimiento.
El seguimiento del índice dólar y su relación con las principales divisas puede ayudar a distinguir entre una debilidad específica del euro y una apreciación general del dólar.
Lectura de mercado: crecimiento más lento y un dilema para los bancos centrales
Los indicadores del viernes dejan una señal desigual para los mercados europeos. La eurozona continúa creciendo, pero a menor ritmo; Francia entra en contracción según los PMI, Alemania conserva una expansión manufacturera relativamente sólida y el Reino Unido muestra mayor dinamismo empresarial, aunque con debilidad en las ventas minoristas.
Para el BCE, el riesgo es que una desaceleración más profunda reduzca la demanda y el empleo, mientras que las presiones energéticas mantengan elevada la inflación. Si predominan los riesgos de crecimiento, podrían aumentar las expectativas de flexibilización monetaria. Si los costes vuelven a trasladarse a los precios finales, el margen para recortar tipos podría ser más limitado.
El papel del Banco Central Europeo y sus decisiones de política monetaria será relevante para interpretar cómo evoluciona ese equilibrio, especialmente si las próximas cifras confirman una pérdida de impulso en los servicios y una demanda más débil.
En las bolsas, la atención se centrará en si las caídas intradía encuentran compradores o si la presión vendedora se extiende a las próximas sesiones. La debilidad de los PMI puede afectar las expectativas de beneficios, pero el comportamiento de los rendimientos y los resultados corporativos también será determinante.
Para el EUR/USD, el principal interrogante será si los datos de actividad amplían la brecha de expectativas entre la eurozona, el Reino Unido y Estados Unidos. La divergencia económica puede favorecer movimientos relativos entre divisas, pero la dirección final dependerá de la política monetaria que los inversores descuenten para cada banco central.
Conclusión FyM: Europa necesita confirmar la estabilidad del crecimiento
Los datos de octubre no describen una contracción generalizada de la economía europea, pero sí una pérdida de impulso que aumenta la vulnerabilidad de los mercados ante nuevas sorpresas negativas. Francia representa el principal foco de debilidad, mientras que Alemania y Reino Unido muestran señales de resiliencia parcial, aunque con problemas de demanda y consumo.
En las próximas sesiones, los operadores deberán vigilar los nuevos indicadores de actividad, la evolución de los costes energéticos, los rendimientos de la deuda soberana y las expectativas sobre el BCE y el Banco de Inglaterra. En el plano técnico, será importante comprobar si el DAX, el CAC 40 y el Euro Stoxx 50 estabilizan sus soportes intradía y si el EUR/USD logra recuperar la zona de 1,1200.
La clave no estará únicamente en que los PMI permanezcan por encima de 50, sino en si la actividad logra sostenerse sin que el encarecimiento de los insumos deteriore los márgenes y la confianza. Esa combinación definirá si la desaceleración de octubre es una moderación transitoria o el inicio de una fase más persistente de debilidad económica.