Banxico mantiene 6,50% y cambia el tono monetario
— Equipo Editorial
La decisión del Banco de México (Banxico) de mantener la tasa en 6,50% por tercera reunión consecutiva confirmó la pausa monetaria, pero el cambio clave estuvo en su orientación futura: la Junta dejó de señalar que era apropiado mantener la tasa en ese nivel y vinculó las próximas decisiones a la evolución de la desinflación, el tipo de cambio, las condiciones económicas y las expectativas de inflación. La inflación general se ubicó en 3,42% y la subyacente en 3,79%, mientras el USD/MXN superó 17,72, elevando la sensibilidad del peso ante la nueva etapa monetaria.
Banxico mantiene la tasa, pero modifica su señal
La Junta de Gobierno decidió por unanimidad conservar la Tasa de Interés Interbancaria a un día en 6,50%, en línea con las expectativas del mercado. Se trata de la tercera reunión consecutiva sin cambios después de la pausa iniciada durante el verano. Los datos oficiales de Banxico confirman que la tasa objetivo permanece en 6,50%, mientras la TIIE de fondeo se ubicaba en 6,53% antes de la decisión.
Sin embargo, el comunicado introdujo un cambio importante respecto de las reuniones anteriores.
Banxico eliminó la referencia según la cual consideraba apropiado mantener la tasa en el nivel vigente y señaló que las próximas decisiones dependerán del proceso de desinflación y de sus principales determinantes.
Entre ellos aparecen explícitamente el traspaso del tipo de cambio a los precios, las condiciones de holgura económica y las expectativas de inflación.
La decisión también debe interpretarse dentro de un escenario internacional más complejo. La Reserva Federal elevó recientemente su tasa en 25 puntos básicos, hasta un rango de 3,75%-4,00%, mientras los rendimientos estadounidenses y el dólar han ganado apoyo. Banxico, no obstante, remarcó que las condiciones macroeconómicas de México y Estados Unidos son diferentes y que su política monetaria no necesariamente tendrá que reaccionar de forma automática a nuevos movimientos de la Fed.
Inflación y crecimiento dejan a Banxico entre dos fuerzas
El principal desafío para la autoridad monetaria es que la inflación general volvió a acelerarse. El dato de mediados de septiembre alcanzó 3,42% interanual, frente al 3,12% observado en julio, mientras que la inflación subyacente descendió hasta 3,79%, desde 3,95%. La combinación muestra una moderación gradual de las presiones subyacentes, pero también nuevos riesgos provenientes de componentes no subyacentes.
Banxico mantiene su previsión de que la inflación convergerá hacia el objetivo de 3% durante el cuarto trimestre de 2027, y considera que el balance de riesgos para los precios continúa inclinado al alza. Entre los factores de incertidumbre aparecen la política económica estadounidense, los conflictos geopolíticos y el comportamiento del tipo de cambio.
Al mismo tiempo, la economía mexicana conserva condiciones de holgura y el banco central reconoce riesgos a la baja para la actividad. Esto limita la posibilidad de responder a cualquier repunte inflacionario exclusivamente mediante tasas más elevadas, especialmente si las presiones de precios provienen de factores externos como energía, tipo de cambio o costos internacionales.
La relación entre inflación, tasas y monedas vuelve a ser central para México. En este sentido, el comportamiento reciente del dólar frente al peso mexicano muestra hasta qué punto el mercado está incorporando el nuevo escenario de tasas diferenciales.
El peso mexicano absorbe el cambio de orientación
La reacción más visible se produjo en el mercado cambiario. El USD/MXN llegó a operar por encima de 17,72, con una subida superior al 1% durante la jornada, llevando al peso hacia sus niveles más débiles desde abril.
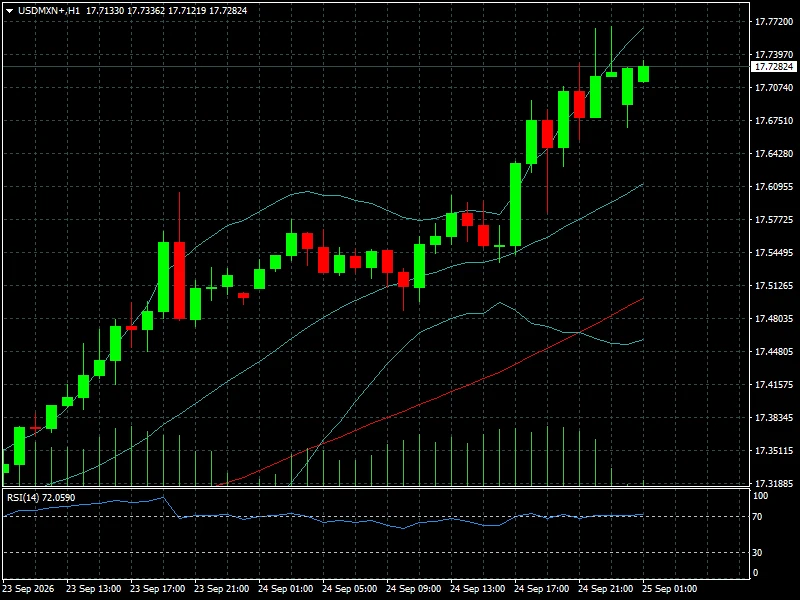
La reacción no estuvo determinada por el nivel de 6,50%, que ya estaba ampliamente descontado, sino por la modificación del lenguaje de Banxico y por la menor certeza sobre la trayectoria futura de las tasas.
La señal es relevante para el carry trade latinoamericano. Durante buena parte de 2026, el peso mexicano se benefició de un diferencial de tasas todavía elevado frente a Estados Unidos. Pero la reciente subida de la tasa de la Fed hasta 3,75%-4,00% reduce ese diferencial, mientras Banxico deja abierta la posibilidad de adaptar su política en función de la inflación doméstica y del comportamiento cambiario.
El movimiento actual también representa un cambio respecto de la fortaleza que había mostrado el peso durante agosto. En la cobertura de Forex y Mercados, el USD/MXN había terminado el 18 de septiembre en 17,22567, con una apreciación semanal del dólar de 1,51% frente al peso.
La combinación de una Fed más restrictiva, un dólar internacional todavía firme y una menor visibilidad sobre el próximo movimiento de Banxico puede mantener elevada la volatilidad del cruce.
Bonos mexicanos y curva de tasas
La nueva orientación también afecta al mercado de renta fija. Los instrumentos mexicanos incorporan no solamente la tasa actual de Banxico, sino las expectativas sobre inflación y política monetaria de los próximos trimestres.
Los datos oficiales muestran que en la subasta del 22 de septiembre los Cetes a 28 días ofrecían 6,15%, los Cetes a 91 días 6,59%, los de 175 días 6,91% y los de 679 días 8,01%. El bono mexicano a tasa fija a 10 años se ubicaba en 9,35%.
Esta estructura muestra que el mercado continúa exigiendo una prima considerable a medida que aumenta el plazo. La lectura resulta especialmente importante porque Banxico ya no está ofreciendo una señal tan explícita de estabilidad prolongada de la tasa.
La dinámica debe analizarse también frente al comportamiento de los Treasuries estadounidenses. En las últimas semanas, el mercado global de bonos ha vuelto a exigir una mayor prima por plazo ante la persistencia de la inflación y el aumento de los riesgos energéticos. El comportamiento reciente de los bonos y la prima por plazo ayuda a entender por qué las tasas estadounidenses siguen siendo un catalizador importante para los activos mexicanos.
El petróleo añade una variable adicional
El escenario monetario mexicano tampoco puede separarse de la evolución de las materias primas. El petróleo continúa siendo uno de los principales riesgos para las expectativas globales de inflación, particularmente en un contexto de tensiones geopolíticas.
Un aumento sostenido del crudo puede trasladarse a los precios internos y complicar el proceso de desinflación. Al mismo tiempo, puede elevar los rendimientos internacionales y fortalecer al dólar si los mercados interpretan que las principales economías deberán mantener políticas monetarias restrictivas durante más tiempo.
La relación entre energía, inflación, tasas y divisas es actualmente uno de los principales ejes del mercado. El petróleo y su impacto sobre la inflación, los bonos y el dólar muestra cómo un shock energético puede trasladarse rápidamente entre distintas clases de activos.
Lectura de mercado: el número importa menos que el próximo movimiento
La decisión de hoy no cambia inmediatamente el nivel de restricción monetaria: la tasa continúa en 6,50%. Lo que cambia es el grado de visibilidad sobre el siguiente movimiento.
Reuters destacó que Banxico mantuvo la tasa por tercera reunión consecutiva, pero puso el foco en la evolución de la desinflación para sus próximas decisiones.
Para el mercado, esto significa que los próximos datos de inflación tendrán mayor importancia. Una moderación sostenida de los precios podría volver a abrir espacio para discutir nuevos recortes. Por el contrario, una aceleración de la inflación, una depreciación significativa del peso o un nuevo shock energético podrían retrasar ese escenario.
La reacción del USD/MXN refleja precisamente esa incertidumbre. El mercado no está reaccionando solamente al 6,50%, sino a la posibilidad de que la trayectoria de las tasas mexicanas deje de ser tan predecible.
En ese sentido, la evolución del dólar y las tasas globales seguirá siendo fundamental para interpretar los movimientos del peso y de los bonos mexicanos.
Qué deberían vigilar los operadores
Durante las próximas sesiones, el foco estará principalmente en la inflación mexicana, especialmente en la evolución de la subyacente; en el comportamiento del USD/MXN y su capacidad para estabilizarse después del salto de hoy; y en los rendimientos de los bonos estadounidenses.
También será importante seguir las próximas señales de la Fed. Una nueva subida de las tasas estadounidenses modificaría nuevamente el diferencial con México, mientras que un cambio en las expectativas de política monetaria de Washington podría aliviar parte de la presión sobre las monedas emergentes.
El petróleo completa el cuadro. Un crudo persistentemente elevado podría dificultar la convergencia de la inflación hacia el objetivo y mantener elevada la sensibilidad de los bonos y del peso mexicano.
Conclusión FyM
Banxico dejó la tasa en 6,50%, pero el verdadero mensaje de la reunión estuvo en el cambio de orientación. La autoridad monetaria ya no ofrece la misma señal de permanencia y condiciona explícitamente sus próximas decisiones a la evolución de la inflación, el tipo de cambio, las expectativas y la actividad económica.
Para los mercados, comienza una etapa en la que cada dato tendrá mayor capacidad para modificar las expectativas sobre la política monetaria mexicana. El peso, los Mbonos y el carry trade estarán especialmente sensibles a esa recalibración, mientras el diferencial con Estados Unidos, el comportamiento del petróleo y la trayectoria de la inflación definirán el equilibrio de las próximas semanas.