Asamblea de la ONU: qué significa para los mercados
— Equipo Editorial
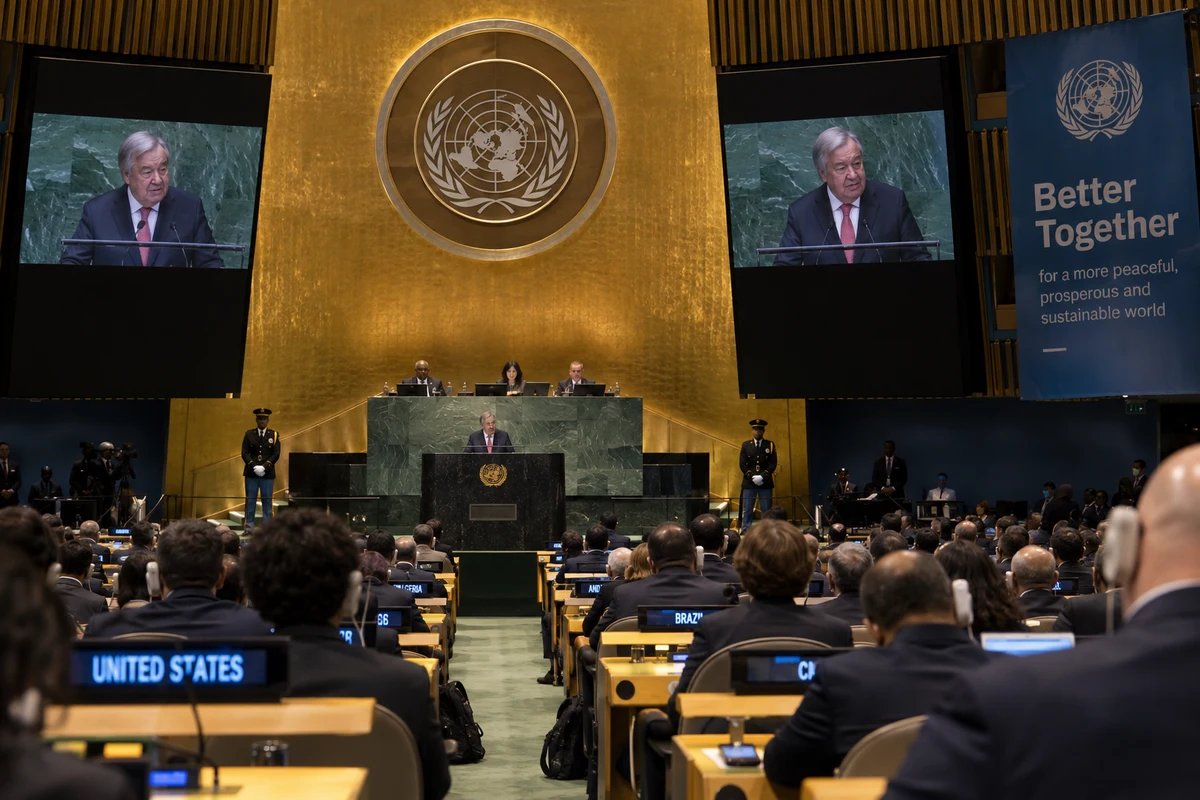
La Asamblea de la ONU reúne desde este lunes en Nueva York a presidentes, primeros ministros y delegaciones de todo el mundo para abordar una agenda marcada por los conflictos internacionales, las tensiones geopolíticas y el comercio, con especial atención a la guerra entre Rusia y Ucrania, el conflicto entre Estados Unidos e Irán, Oriente Medio, la inteligencia artificial y la seguridad global. El debate general de la 81.ª Asamblea General comenzará el martes 22 de septiembre y contará con la participación de numerosos líderes internacionales, entre ellos Donald Trump, Volodymyr Zelenskiy, Masoud Pezeshkian y Benjamin Netanyahu, mientras las reuniones bilaterales y las negociaciones paralelas podrían generar señales relevantes para la economía y los mercados.
La ONU vuelve al centro del mercado
La semana de alto nivel de la 81.ª Asamblea General de Naciones Unidas comenzó en Nueva York con la llegada de los principales líderes internacionales. El debate general se desarrollará entre el 22 y el 28 de septiembre, pero los contactos diplomáticos previos ya están influyendo en los mercados. La agenda incluye los conflictos de Oriente Medio y Ucrania, comercio, energía, inteligencia artificial y otros riesgos de alcance global.
El movimiento más visible se produjo en el petróleo. El Brent para noviembre llegó a negociarse en torno a US$101,75, con una caída cercana al 2%, mientras el WTI para octubre descendió aproximadamente 2% hasta US$98,34. Ambos contratos tocaron durante la sesión sus niveles más bajos desde el 10 de septiembre. Se vinculó la corrección con las expectativas de que la reunión internacional en Nueva York pueda abrir espacio para avances diplomáticos en el conflicto entre Estados Unidos e Irán, junto con señales de recuperación parcial de los envíos saudíes.
La importancia para los mercados no está solamente en el movimiento del crudo. Después de varias semanas en las que la energía había alimentado las expectativas de inflación y de tasas más elevadas, una reducción de la prima geopolítica puede aliviar simultáneamente a los bonos, las acciones y determinados segmentos del mercado de crédito. El petróleo vuelve así a funcionar como una variable transversal: su dirección condiciona tanto las expectativas de inflación como la reacción de los bancos centrales.
Petróleo: la variable que conecta la diplomacia con las tasas
La caída del crudo se produjo pese a que el riesgo geopolítico no desapareció. Los ataques atribuidos a los hutíes contra objetivos en Arabia Saudita continúan representando una amenaza para la infraestructura y las rutas energéticas, mientras persisten las tensiones entre Washington y Teherán.
La diferencia está en la interpretación marginal del mercado. Los inversores no necesitan que el conflicto haya terminado para reducir exposición a una prima de riesgo extrema; basta con percibir una posibilidad mayor de negociación o de normalización de los flujos. Esa dinámica explica por qué el petróleo puede retroceder incluso mientras continúan los episodios militares.
El Financial Times señaló que la caída del crudo favoreció una recuperación de los mercados de deuda soberana europeos. El rendimiento del bono francés a 10 años descendió hasta 4,45%, el italiano hasta 4,33% y el británico hasta 5,22%, mientras el Stoxx Europe 600 avanzaba alrededor de 1,1%.
Para el mercado energético, el antecedente inmediato sigue siendo relevante. El Brent había superado los US$109 durante la semana anterior antes de iniciar una secuencia de descensos. La referencia internacional se mantiene, por tanto, por encima de US$100, pero con una prima de riesgo inferior a la observada en los máximos recientes.
La evolución del petróleo y los mercados muestra por qué la infraestructura saudí, Ormuz y las señales diplomáticas continúan siendo variables centrales para los operadores.
Bonos y dólar: el segundo efecto de la diplomacia
La transmisión hacia los bonos es especialmente importante porque llega después de una semana dominada por la política monetaria. La Reserva Federal elevó recientemente su tasa de referencia al rango de 3,75%-4,00%, y el mercado continúa evaluando la posibilidad de un nuevo incremento antes de finalizar el año.
Con el petróleo retrocediendo, parte de la presión inflacionaria inmediata disminuye. El Treasury a 10 años se situaba alrededor de 4,96%, mientras el rendimiento a dos años rondaba 4,72%, según las referencias de mercado publicadas durante la jornada. La reducción de los rendimientos refleja, al menos parcialmente, una menor necesidad de incorporar un escenario de inflación energética todavía más agresivo.
En Forex, el dólar mantenía una posición relativamente firme, con el DXY alrededor de 100,33 y el EUR/USD cerca de 1,1477. El comportamiento muestra que la menor presión sobre el petróleo todavía no ha eliminado el respaldo que recibe la moneda estadounidense de las expectativas de tasas elevadas.
Wall Street vuelve a mirar a la inteligencia artificial
La mejora del escenario energético coincidió con una recuperación del apetito por riesgo. Los futuros del S&P 500 avanzaban alrededor de 0,6%, mientras los del Nasdaq ganaban aproximadamente 1,1% durante la jornada. Las acciones tecnológicas y los semiconductores lideraban el movimiento, favorecidos además por señales de fuerte demanda de chips en Corea del Sur.
La combinación es significativa. La caída del petróleo reduce parte del riesgo inflacionario, los rendimientos de los bonos retroceden y, al mismo tiempo, la demanda relacionada con inteligencia artificial continúa ofreciendo un argumento propio para las acciones tecnológicas.
Reuters destacó avances en compañías vinculadas con semiconductores e inteligencia artificial, mientras que el mercado también reaccionó positivamente a nuevas señales de inversión corporativa en IA. La narrativa de crecimiento tecnológico vuelve a competir así con la narrativa de tasas, después de que ambas fuerzas dominaran buena parte de septiembre.
En este contexto, el mercado de acciones y tecnología sigue dependiendo de una ecuación delicada: que el crecimiento de la IA continúe compensando el efecto de una política monetaria restrictiva.
Trump, Irán y el riesgo de un giro inesperado
El elemento que puede alterar rápidamente esta lectura es la diplomacia entre Estados Unidos e Irán. La presencia de ambos países en la agenda de la Asamblea General convierte a Nueva York en un punto de atención para el mercado energético.
Reuters informó que Donald Trump se mostró abierto a la posibilidad de reunirse con el presidente iraní Masoud Pezeshkian durante la semana de la Asamblea General. Sin embargo, la misma cobertura señala que continúan las amenazas cruzadas y que todavía no existe una vía clara para restablecer los flujos energéticos normales.
Esa diferencia es fundamental. El mercado puede reaccionar de forma inmediata a una señal diplomática, pero la normalización de la oferta de petróleo requiere cambios concretos en infraestructura, transporte y seguridad marítima. Por eso, una caída del Brent hacia US$100 no debe interpretarse automáticamente como el final del shock energético.
La jornada también dejó otra señal diplomática relevante: Estados Unidos y China avanzaron durante el fin de semana en conversaciones sobre comercio, inteligencia artificial y cuestiones geopolíticas antes de la reunión prevista entre Trump y Xi Jinping el 24 de septiembre. Reuters describió ese encuentro como uno de los principales acontecimientos diplomáticos de la semana.
Qué está descontando el mercado
La reacción de este lunes sugiere que los inversores están descontando una combinación de menor riesgo energético inmediato, cierta recuperación de los bonos y continuidad de la demanda vinculada a la inteligencia artificial. No significa que el mercado haya abandonado la preocupación por inflación o tasas.
La prueba estará en la persistencia del movimiento. Si el petróleo continúa descendiendo mientras los rendimientos de los Treasuries permanecen por debajo de sus máximos recientes, las condiciones financieras podrían mejorar marginalmente para las acciones y otros activos de riesgo.
Si, en cambio, las tensiones en Oriente Medio vuelven a afectar los flujos de crudo o las expectativas diplomáticas se deterioran, la reacción puede ser rápida en sentido contrario: petróleo al alza, mayores rendimientos, presión sobre acciones y mayor demanda relativa de activos defensivos.
El mercado de oro también queda atrapado entre esas dos fuerzas. La menor tensión geopolítica reduce la demanda de refugio, pero los riesgos sobre inflación, deuda y política monetaria siguen siendo relevantes para el metal.
Criptoactivos y liquidez
El movimiento de los activos digitales también refleja el cambio en el apetito por riesgo. Bitcoin llegó a recuperar terreno durante la jornada y el mercado cripto mantuvo una respuesta positiva al descenso del petróleo y de los rendimientos.
Sin embargo, Bitcoin continúa siendo especialmente sensible a las condiciones globales de liquidez. Una eventual reducción de las presiones inflacionarias puede favorecer el activo, mientras que un nuevo aumento de los rendimientos estadounidenses podría volver a limitarlo.
El comportamiento reciente de Bitcoin confirma esa relación: la recuperación por encima de US$80.000 se produjo en paralelo con una mejora del apetito por riesgo, aunque las condiciones monetarias estadounidenses continúan siendo restrictivas.
Conclusión FyM
La apertura de la semana de la ONU convirtió a la diplomacia en una variable de mercado. La caída del petróleo hacia US$101-102 no refleja la desaparición del riesgo geopolítico, sino una reducción de la prima que los inversores estaban incorporando ante la posibilidad de una salida diplomática al conflicto entre Estados Unidos e Irán y una recuperación parcial de los flujos energéticos.
La próxima fase será más exigente. El mercado deberá determinar si las señales diplomáticas se transforman en una reducción efectiva del riesgo energético o si el conflicto vuelve a elevar el precio del crudo. Al mismo tiempo, los operadores seguirán la trayectoria de los Treasuries, las expectativas sobre nuevas subidas de la Fed y la capacidad de Wall Street para mantener el liderazgo de la tecnología y la inteligencia artificial.
Nueva York será, por tanto, mucho más que el escenario de una reunión diplomática. Durante las próximas sesiones, las declaraciones de los líderes internacionales pueden convertirse directamente en variables de precio para el petróleo, los bonos, el dólar y las acciones. La clave estará en distinguir entre una señal política y un cambio real en las condiciones de oferta y riesgo que actualmente descuenta el mercado.