Anthropic acelera su salida a bolsa tras revelar ingresos por US$ 16.800 millones
— Equipo Editorial
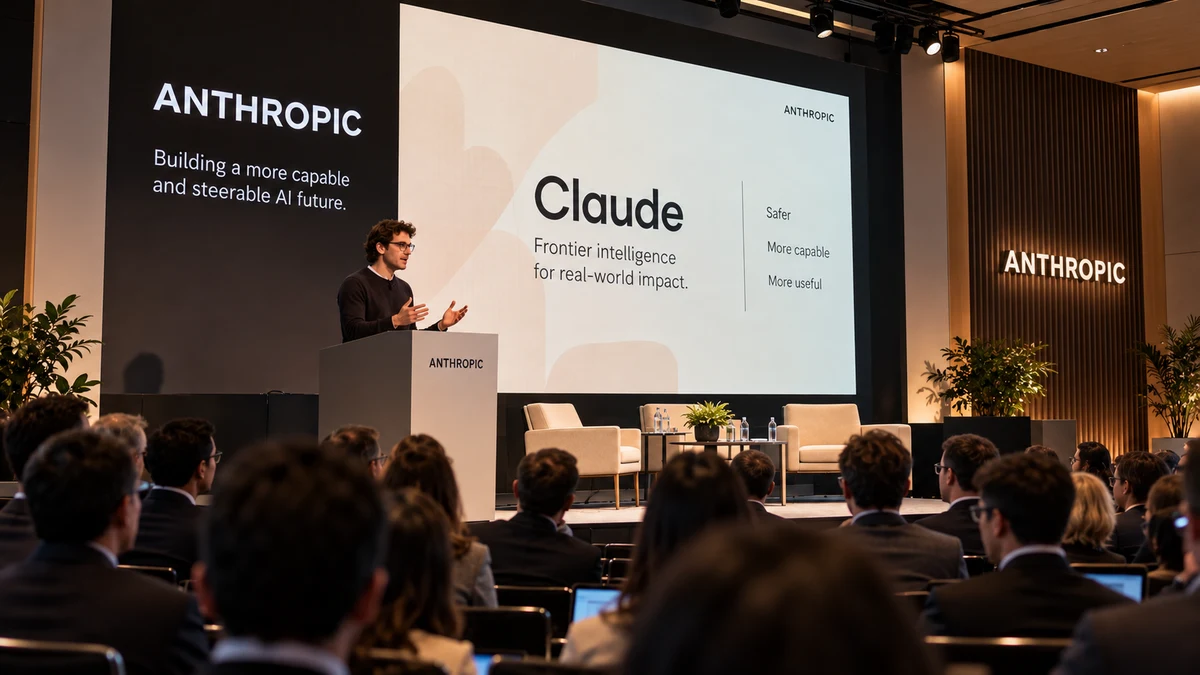
Anthropic presentó ayer miércoles 14 de octubre sus resultados ante inversores en San Francisco, en un encuentro privado para preparar su posible salida a bolsa en noviembre de 2026. La compañía detrás de Claude reportó ingresos trimestrales de US$ 16.800 millones, un 45% más que el trimestre anterior, y avances hacia la rentabilidad ajustada. La operación podría convertirse en uno de los mayores estrenos bursátiles de la historia y pondrá a prueba las valoraciones del sector de inteligencia artificial, en un contexto de fuertes inversiones y creciente competencia tecnológica.
Un encuentro estratégico antes del debut bursátil
La reunión de San Francisco fue una instancia clave para presentar el negocio de Anthropic ante potenciales inversores institucionales. Más que un simple evento corporativo, funcionó como una señal de que la empresa está avanzando en la preparación de una oferta pública inicial (IPO, por sus siglas en inglés), aunque su fecha definitiva y sus condiciones todavía dependen de factores regulatorios y de mercado.
Según Bloomberg, la compañía apunta a una posible salida a bolsa antes del Día de Acción de Gracias en Estados Unidos, que se celebra el 26 de noviembre, después de haber ajustado sus planes iniciales. El calendario reportado contempla iniciar la comercialización formal de la oferta durante noviembre. Sin embargo, el objetivo no equivale a una fecha confirmada de cotización.
El encuentro adquirió especial relevancia por el tamaño del negocio que Anthropic busca llevar al mercado público. La empresa desarrolla modelos de inteligencia artificial utilizados en programación, automatización y aplicaciones empresariales, con Claude como su principal plataforma. Su desafío consiste en demostrar que el crecimiento de la demanda puede transformarse en ingresos recurrentes y rentabilidad sostenible, incluso cuando los costos de computación y desarrollo siguen siendo elevados.
Ingresos de US$ 16.800 millones y crecimiento del 45%
La principal cifra presentada a los inversores fue la facturación del tercer trimestre de 2026, que alcanzó US$ 16.800 millones. El resultado representa un incremento del 45% respecto de los US$ 11.600 millones registrados en el segundo trimestre. En el primero, los ingresos habían sido de aproximadamente US$ 4.700 millones.
La evolución confirma la rápida expansión comercial de Anthropic, impulsada especialmente por la adopción de sus herramientas de inteligencia artificial en empresas y por la demanda de Claude Code, su producto orientado a programación asistida por IA.
No obstante, el crecimiento también muestra una moderación respecto del ritmo excepcional del trimestre anterior. Según The Information, los ingresos del segundo trimestre habían aumentado más del 140% frente al primero, por lo que el avance del 45% en el tercero plantea una pregunta relevante para la valoración: ¿puede la compañía mantener una expansión suficientemente acelerada para justificar las expectativas asociadas a su futura cotización?
La desaceleración porcentual no implica necesariamente un deterioro del negocio. A medida que aumenta la base de ingresos, sostener tasas de crecimiento extraordinarias se vuelve más difícil. Sin embargo, para los inversores que evalúen una compañía con una valoración potencial de escala histórica, la velocidad de crecimiento será tan importante como el volumen absoluto de ventas.
El análisis publicado por Reuters también destacó la expansión de los ingresos y la rentabilidad ajustada comunicada por la empresa. Estos indicadores podrían reforzar su argumento ante el mercado, aunque será necesario conocer con mayor detalle la estructura de costos, las obligaciones futuras y la capacidad de generar beneficios sostenibles.
Una valoración potencial superior a US$ 2 billones
La magnitud de la posible operación es otro de los aspectos centrales del encuentro. Anthropic busca una valoración superior a los US$ 2 billones en su eventual debut bursátil. Se trata de una expectativa reportada, no de un precio definitivo: la valoración final dependerá de la documentación de la oferta, la demanda institucional y las condiciones del mercado cuando se concrete la operación.
Una cifra de esa magnitud colocaría a Anthropic entre las compañías más valiosas del mundo y elevaría las exigencias de los inversores. Para justificarla, la empresa tendrá que demostrar que puede sostener su crecimiento comercial, ampliar su base de clientes y convertir su escala operativa en resultados financieros duraderos.
El desafío es particularmente importante porque desarrollar modelos avanzados de inteligencia artificial requiere inversiones extraordinarias en procesadores, centros de datos, energía y servicios de computación en la nube.
Reuters señaló que Anthropic ha asumido compromisos por al menos US$ 518.000 millones a lo largo de una década para servicios de nube, capacidad computacional e infraestructura.
Ese volumen de obligaciones introduce una variable decisiva en la valoración: no alcanza con generar ingresos rápidamente si el costo de atender la demanda aumenta a un ritmo similar. El mercado deberá evaluar cuánto capital adicional necesita la compañía, qué parte de sus ingresos puede convertirse en flujo de caja y hasta qué punto depende de proveedores tecnológicos externos.
La rentabilidad, el principal examen para los inversores
Anthropic comunicó que alcanzó rentabilidad ajustada durante el tercer trimestre. La señal es relevante porque uno de los principales interrogantes del sector de inteligencia artificial es si las empresas podrán transformar el crecimiento de sus ventas en beneficios sin mantener una expansión indefinida del gasto.
Sin embargo, rentabilidad ajustada y beneficio neto no son conceptos equivalentes. La primera puede excluir determinados costos y partidas contables, por lo que los inversores necesitarán conocer la metodología utilizada y contrastarla con los estados financieros completos. La información presentada en la reunión, según los medios que cubrieron el encuentro, todavía no permite concluir que Anthropic haya alcanzado una rentabilidad neta sostenible.
El antecedente financiero ayuda a dimensionar el desafío. Según Reuters, la compañía generó cerca de US$ 4.600 millones de ingresos durante 2025, mientras registró pérdidas operativas superiores a US$ 8.000 millones, excluyendo determinadas partidas vinculadas principalmente a rondas de financiación anteriores. El salto de ingresos durante 2026 representa una transformación considerable, pero también aumenta la importancia de comprobar cómo evolucionan los costos a medida que crece el negocio.
Para el mercado, la pregunta central será si las mejoras de productividad y la expansión de los servicios empresariales permiten aumentar los márgenes con el tiempo. Si la respuesta es positiva, Anthropic podría defender una valoración elevada. Si los gastos de infraestructura absorben buena parte de los ingresos adicionales, las expectativas de rentabilidad podrían ajustarse antes o después de la salida a bolsa.
Anthropic y OpenAI: la competencia por el capital
La eventual oferta pública también tiene una dimensión competitiva. Anthropic busca posicionarse como uno de los principales actores de la inteligencia artificial generativa, en un mercado donde OpenAI y las grandes plataformas tecnológicas compiten por clientes, desarrolladores, capacidad de computación e inversión.
Una salida a bolsa exitosa podría facilitar el acceso a capital para financiar infraestructura, investigación y expansión comercial. Al mismo tiempo, ofrecería a los inversores una referencia pública para valorar un negocio cuya evolución ha estado dominada hasta ahora por rondas privadas de financiación y expectativas de crecimiento.
El resultado también podría influir sobre otras empresas vinculadas a la IA. Una valoración sólida para Anthropic reforzaría el apetito por compañías que desarrollan modelos, software empresarial y herramientas de programación. En cambio, una oferta con demanda débil o una valoración inferior a las expectativas podría aumentar el escrutinio sobre el sector completo.
Este contexto conecta con el análisis de Nvidia y el crecimiento de la infraestructura de inteligencia artificial, ya que el desarrollo de modelos avanzados depende de una cadena de inversión que incluye semiconductores, centros de datos y servicios de computación. La evolución de ese gasto será importante tanto para los proveedores de infraestructura como para las empresas que comercializan los modelos.
La historia del Nasdaq y su transformación durante la era de la inteligencia artificial también ofrece un marco para comprender cómo las expectativas de innovación pueden modificar las valoraciones bursátiles y la composición del mercado tecnológico.
Lectura de mercado: una prueba para las valoraciones de la IA
El encuentro de San Francisco no debe interpretarse como una garantía de que Anthropic alcanzará la valoración que busca. Su importancia reside en que permite observar cómo una de las compañías más relevantes del sector intenta trasladar las expectativas del mercado privado al mercado público.
A corto plazo, la atención estará puesta en el calendario de la oferta, las condiciones regulatorias, la información financiera que se haga pública y las señales de demanda de los grandes inversores. También será importante conocer el precio de referencia que finalmente proponga la compañía y cómo se compara con sus ingresos, márgenes y compromisos de inversión.
A mediano plazo, la operación podría convertirse en una referencia para determinar si el mercado continúa dispuesto a pagar primas elevadas por empresas de inteligencia artificial con un crecimiento excepcional, pero con necesidades de capital muy importantes. Una recepción favorable reforzaría la confianza en el ciclo de inversión tecnológico; una respuesta más cautelosa obligaría a revisar las expectativas sobre otras compañías del sector.
El comportamiento de las acciones tecnológicas y los semiconductores seguirá ofreciendo señales complementarias. En particular, el análisis de las dudas sobre la velocidad de crecimiento de la inteligencia artificial y Nvidia permite entender por qué las expectativas sobre el gasto futuro pueden pesar tanto como los resultados actuales.
Conclusión FyM
Anthropic llega a la antesala de su posible salida a bolsa con un crecimiento de ingresos extraordinario y una oportunidad de financiación de escala histórica, pero también con una exigencia financiera proporcional a sus ambiciones. El dato más importante no es solamente que haya facturado US$ 16.800 millones en el trimestre, sino que ahora deberá demostrar cuánto de ese crecimiento puede convertirse en rentabilidad sostenible.
Para las próximas semanas, los operadores e inversores deberán seguir el calendario definitivo de la IPO, la valoración que se establezca, la evolución de los márgenes y la capacidad de la compañía para financiar sus compromisos de infraestructura. También será relevante observar cómo reaccionan las empresas tecnológicas cotizadas ante las señales de demanda por la futura oferta.
El debut de Anthropic podría convertirse en una prueba decisiva para el mercado de inteligencia artificial: permitirá comprobar si el entusiasmo por la tecnología puede sostener valoraciones extraordinarias cuando los inversores tienen que asignar un precio público a sus ingresos, costos y riesgos. La oportunidad es considerable, pero el resultado dependerá de que el crecimiento prometido pueda sostenerse con resultados financieros verificables.