11-S y Wall Street: el mercado que no abrió y el desplome que llegó después
— Equipo Editorial
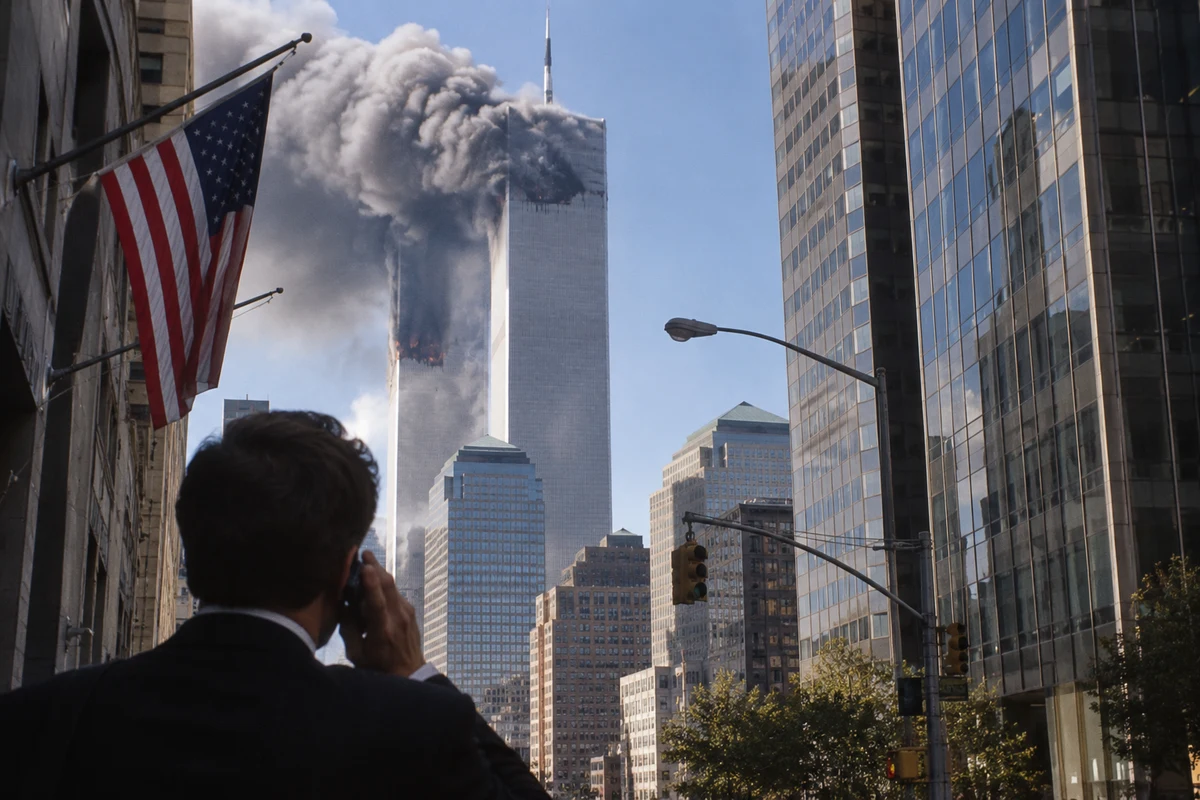
El 11 de septiembre de 2001 Wall Street no llegó a abrir sus puertas: los ataques contra las Torres Gemelas y el Pentágono obligaron a cerrar los mercados accionarios y de opciones estadounidenses, que permanecieron suspendidos hasta el lunes 17 de septiembre. La verdadera reacción bursátil se produjo entonces: el Dow Jones cayó 684,81 puntos, un 7,12%, hasta 8.920,70; el S&P 500 perdió 5,04%, hasta 1.038,77, y el Nasdaq Composite retrocedió 6,82%, hasta 1.579,55. En el conjunto de la primera semana de operaciones posterior a los atentados, el Dow perdió 14,3%, el S&P 500 11,6% y el Nasdaq 16,1%, mientras inversores buscaban refugio en bonos y oro, el dólar se debilitaba frente al yen y el euro y las acciones de aerolíneas y aseguradoras sufrían pérdidas extraordinarias.
La particularidad del 11 de septiembre es fundamental para entender la historia financiera del atentado: no hubo una rueda bursátil en Wall Street ese día. La Bolsa de Nueva York, Nasdaq y los mercados de opciones decidieron no abrir ante la destrucción física de parte de la infraestructura financiera de Lower Manhattan, las interrupciones de comunicaciones y la incertidumbre sobre la seguridad de operadores, empleados y sistemas de liquidación.
La SEC formalizó posteriormente medidas de emergencia para preservar condiciones de negociación ordenadas cuando los mercados pudieran reabrir.
Por eso, analizar "qué hizo Wall Street el 11-S" exige mirar dos momentos distintos: el cierre extraordinario del 11 de septiembre y las cuatro sesiones posteriores de liquidación de posiciones acumuladas durante la interrupción.
El movimiento más violento no ocurrió mientras las Torres Gemelas colapsaban, sino cuando los inversores pudieron finalmente volver a operar el 17 de septiembre.
La última rueda antes de los atentados
El lunes 10 de septiembre de 2001 fue la última jornada normal de negociación antes de los ataques. Paradójicamente, Wall Street terminó relativamente estable después de una sesión muy volátil.
El Dow Jones cerró en 9.605,51 puntos, prácticamente sin cambios, mientras el Nasdaq Composite ganó 0,46%, hasta 1.695,38 puntos, y el S&P 500 avanzó 0,62%, hasta 1.092,54. Sin embargo, la calma del cierre ocultaba un mercado considerablemente deteriorado: el S&P 500 había llegado a caer hasta 1.073,15 durante la sesión y las acciones estadounidenses ya acumulaban una fuerte corrección desde los máximos de la burbuja tecnológica.
El contexto era importante. Estados Unidos atravesaba la desaceleración posterior al estallido de la burbuja de internet y el Nasdaq se encontraba muy lejos de los máximos registrados durante 2000. El desempleo había aumentado y las empresas comenzaban a mostrar señales de debilidad en sus resultados.
En otras palabras, el mercado no entró al 11-S desde una situación de fortaleza. La economía ya estaba debilitándose y Wall Street llevaba meses ajustando sus valuaciones.
La diferencia es que nadie podía anticipar la magnitud del shock que se produciría al día siguiente.
El cierre del 10 de septiembre dejó al S&P 500 en 1.092,54 puntos y al Nasdaq en 1.695,38. Esos niveles se convertirían en las referencias desde las cuales medir la reacción posterior de los inversores.
11 de septiembre: Wall Street permanece cerrado
La mañana del 11 de septiembre cambió completamente la naturaleza del problema.
A medida que se conocían los ataques coordinados contra el World Trade Center, el Pentágono y el vuelo 93, los mercados estadounidenses no llegaron a iniciar operaciones. La decisión de mantener cerradas las bolsas respondió tanto al shock humano y de seguridad como a un problema estrictamente financiero: buena parte de la infraestructura de comunicaciones utilizada por las instituciones de Wall Street estaba localizada en Lower Manhattan.
La Reserva Federal anunció ese mismo día que permanecía abierta y que su ventanilla de descuento estaba disponible para atender las necesidades de liquidez del sistema bancario.
Ese comunicado anticipó uno de los elementos centrales de la respuesta financiera al 11-S: evitar que una crisis física y operativa se transformara en una crisis de liquidez.
El problema era especialmente delicado porque los bancos necesitaban continuar procesando pagos incluso cuando algunas instituciones habían perdido oficinas, líneas de comunicación y acceso a sus sistemas habituales.
La Reserva Federal de Nueva York posteriormente explicó que Fedwire y CHIPS continuaron funcionando durante el 11 de septiembre y los días siguientes, aunque los sistemas de compensación y liquidación de valores estadounidenses sufrieron graves dificultades. Los mercados cambiarios y monetarios también se vieron seriamente alterados, aunque no quedaron completamente paralizados.
La interrupción bursátil terminó extendiéndose durante cuatro sesiones completas. Fue el cierre más prolongado de Wall Street desde la Gran Depresión.
El objetivo no era evitar una caída de las acciones. Era conseguir que, cuando el mercado finalmente reabriera, pudiera hacerlo de manera ordenada.
Dólar, oro, petróleo y bonos: la reacción fuera de Wall Street
Mientras las bolsas estadounidenses permanecían cerradas, otros mercados sí continuaron funcionando, aunque bajo condiciones extraordinarias.
El impacto fue inmediato en los activos considerados refugio. Los inversores buscaron bonos soberanos y metales preciosos, mientras el dólar perdió terreno frente a monedas como el yen, el euro y el franco suizo.
El oro llegó a subir aproximadamente 6% en Londres el 11 de septiembre y terminó alrededor de US$287 por onza, un salto de US$16 respecto de la sesión anterior. El movimiento reflejaba la búsqueda de protección frente a una crisis cuyo alcance económico y geopolítico todavía era desconocido.
La reacción del petróleo fue diferente. El crudo subió US$1,85, hasta US$29,30 por barril, ante el temor de interrupciones del suministro y una eventual escalada militar en Oriente Medio. OPEC intentó tranquilizar al mercado asegurando que mantendría el suministro suficiente, pero el shock inicial provocó compras preventivas.
Los bonos europeos también recibieron flujos defensivos. El rendimiento del bono alemán a dos años cayó 26,4 puntos básicos hasta 3,693%, mientras los inversores buscaban activos considerados de menor riesgo.
La reacción del dólar es particularmente interesante desde una perspectiva histórica. Aunque actualmente la moneda estadounidense suele ser uno de los principales refugios durante episodios de aversión al riesgo, inmediatamente después del 11-S los inversores redujeron su exposición al dólar y buscaron alternativas como el yen, el euro y el franco suizo. Según los registros de la época, el dólar perdió más de 2% frente al yen y alrededor de un punto porcentual frente al euro y el franco suizo.
El movimiento demuestra que el concepto de "activo refugio" depende del origen de la crisis. Cuando el shock tiene su epicentro dentro de Estados Unidos, la moneda del país afectado no necesariamente recibe el flujo defensivo inicial.
El 17 de septiembre: Wall Street vuelve a abrir
La reapertura se produjo el lunes 17 de septiembre.
La expectativa era enorme. Durante cuatro sesiones los inversores habían acumulado órdenes de compra y venta sin posibilidad de ejecutarlas en los mercados accionarios estadounidenses. Al mismo tiempo, los mercados internacionales habían comenzado a descontar el deterioro económico y el riesgo geopolítico.
La reapertura también estuvo acompañada por una medida extraordinaria de la Reserva Federal. Antes de la apertura, el banco central redujo la tasa de los fondos federales en 50 puntos básicos, desde 3,5% hasta 3%, y redujo también la tasa de descuento hasta 2,5%.
La respuesta monetaria, sin embargo, no consiguió impedir el desplome.
El Dow Jones terminó en 8.920,70 puntos, 684,81 puntos por debajo del cierre del 10 de septiembre, equivalente a una caída de 7,12%. Fue, en ese momento, la mayor pérdida de puntos en una sola jornada en la historia del índice.
El S&P 500 cayó 53,77 puntos, un 5,04%, hasta 1.038,77. El Nasdaq Composite perdió 115,83 puntos, aproximadamente 6,82%, y terminó en 1.579,55.
El desplome fue particularmente significativo porque ocurrió incluso después de una reducción extraordinaria de tasas. La prioridad del mercado había dejado de ser exclusivamente el costo del dinero: ahora se trataba de estimar el daño económico de los ataques, el impacto sobre el consumo y los viajes y, sobre todo, la posibilidad de una guerra prolongada.
Las aerolíneas y aseguradoras fueron las grandes víctimas
El impacto sectorial fue mucho más desigual que el movimiento de los índices.
Las aerolíneas quedaron en el centro de la venta. American Airlines y United Airlines, dos de las compañías cuyos aviones habían sido utilizados en los atentados, sufrieron desplomes cercanos al 40%-50% durante la primera sesión de reapertura. El conjunto del sector enfrentaba una crisis inmediata por la suspensión del tráfico aéreo, la caída de la demanda y el aumento de los costos de seguridad.
El sector asegurador también fue golpeado con enorme intensidad. Las compañías debían afrontar reclamaciones extraordinarias derivadas de la destrucción de edificios, interrupción de negocios, seguros de vida y otros daños.
Antes incluso de la reapertura estadounidense, las acciones de grandes aseguradoras europeas habían reaccionado violentamente: Swiss Re cayó 17,3%, Axa 13,3% y Royal & Sun Alliance 15,2%.
Los bancos de inversión tampoco quedaron al margen. Goldman Sachs cayó alrededor de 8,7% durante la reapertura, Merrill Lynch cerca de 9,8% y Morgan Stanley Dean Witter alrededor de 12%, mientras el mercado intentaba dimensionar tanto el impacto directo sobre las instituciones financieras como la interrupción de la actividad de Wall Street.
El golpe se extendió al turismo, hoteles, restaurantes, transporte, consumo discrecional y otras actividades relacionadas con los viajes.
En contraste, las acciones de defensa, seguridad y algunos productores de metales mostraron mayor resistencia. El mercado comenzó a anticipar un incremento significativo del gasto militar y de seguridad de Estados Unidos.
Esta rotación sectorial anticipó uno de los grandes cambios económicos posteriores al 11-S: la seguridad nacional pasaría a convertirse en una industria con un peso mucho mayor en el presupuesto federal y en las decisiones de inversión.
Una semana que borró años de ganancias
La reacción no terminó el 17 de septiembre.
Wall Street registró cinco jornadas consecutivas de pérdidas después de la reapertura. El viernes 21 de septiembre, el Dow Jones cayó otros 140,40 puntos y cerró en 8.235,81.
La pérdida acumulada durante esa primera semana de operaciones posteriores a los atentados fue extraordinaria:
Dow Jones: -14,3%.
Nasdaq Composite: -16,1%.
S&P 500: -11,6%.
El Dow perdió 1.369,70 puntos durante la semana. El Nasdaq cedió 272,19 puntos y el S&P 500 perdió 126,74 puntos.
En términos de valoración, aproximadamente US$1,4 billones de riqueza bursátil desaparecieron durante aquella semana. Los tres grandes índices terminaron en sus niveles más bajos en casi tres años.
El mercado no estaba simplemente reaccionando al atentado. Estaba intentando valorar una nueva realidad económica.
Los inversores debían incorporar el cierre del espacio aéreo, el desplome del tráfico aéreo, el impacto sobre seguros, el deterioro de la confianza del consumidor, el riesgo de una intervención militar y la posibilidad de que una economía que ya estaba debilitándose entrara en una recesión más profunda.
La lectura técnica: un shock que rompió soportes
Desde una perspectiva de mercado, el 11-S constituye un ejemplo extremo de cómo un evento exógeno puede invalidar cualquier análisis técnico previo.
El Dow había cerrado el 10 de septiembre en 9.605,51 puntos. Cuatro sesiones después, el índice abrió nuevamente con un gap enorme y terminó en 8.920,70. La magnitud del movimiento hizo que los soportes y resistencias tradicionales perdieran relevancia frente a las nuevas expectativas fundamentales.
El Nasdaq pasó de 1.695,38 a 1.579,55 puntos en la primera sesión posterior a los atentados. El S&P 500 cayó desde 1.092,54 hasta 1.038,77.
Pero el aspecto más importante no fue solamente la amplitud de las caídas. Fue el aumento de la volatilidad y la concentración de las ventas.
El 17 de septiembre, el NYSE registró aproximadamente 2.37 mil millones de acciones negociadas y Nasdaq alrededor de 2.26 mil millones. El volumen fue extraordinariamente elevado después de la suspensión de cuatro sesiones.
La Reserva Federal de Nueva York señaló posteriormente que, cuando los mercados finalmente reabrieron, el sistema de pagos y liquidación pudo soportar uno de los mayores volúmenes de negociación de la historia del NYSE: aproximadamente 2.000 millones de acciones cambiaron de manos ese día.
La importancia de ese dato suele quedar eclipsada por la caída de los índices. Sin embargo, desde una perspectiva financiera, la reapertura ordenada fue tan importante como el movimiento de precios.
El mercado tenía que demostrar que podía funcionar.
Y funcionó.
La respuesta de la Reserva Federal evitó una crisis de liquidez
Uno de los elementos menos visibles del 11-S fue la amenaza de una crisis de liquidez.
El problema no era simplemente que los inversores quisieran vender acciones. El sistema financiero necesitaba seguir procesando pagos, liquidaciones y operaciones entre instituciones mientras parte de su infraestructura física había sido destruida.
La Fed inyectó cantidades extraordinarias de liquidez al sistema bancario y mantuvo abierta la ventanilla de descuento. La Reserva Federal de Nueva York concluyó posteriormente que estas medidas fueron decisivas para restaurar los flujos normales de pagos.
El 11 de septiembre también produjo un problema inusual en el mercado de Treasuries: las dificultades operativas en la liquidación provocaron un aumento extraordinario de operaciones pendientes de entrega. El Tesoro estadounidense terminó realizando una reapertura extraordinaria de deuda para incrementar la disponibilidad de determinados títulos y aliviar el problema de liquidación.
La crisis demostró que un mercado financiero moderno no depende únicamente de las bolsas. Depende de una enorme infraestructura invisible formada por bancos, cámaras de compensación, sistemas de pagos, telecomunicaciones, custodios y operadores.
Cuando esa infraestructura falla, incluso un mercado que físicamente podría abrir puede dejar de funcionar de manera ordenada.
Qué cambió para los mercados después del 11-S
El impacto financiero del 11-S no terminó con la recuperación de los índices.
El atentado aceleró cambios estructurales en la seguridad de los mercados, en la continuidad operativa de las instituciones financieras y en la gestión de riesgos.
Las empresas comenzaron a desarrollar con mayor intensidad centros de respaldo fuera de sus sedes principales. La redundancia de sistemas, las comunicaciones alternativas y los planes de continuidad de negocio adquirieron una importancia mucho mayor.
También cambió la composición sectorial de la economía estadounidense. El gasto en defensa y seguridad aumentó significativamente, mientras sectores como aviación, turismo y seguros tuvieron que adaptarse a un nuevo entorno de riesgo.
Para los mercados, el episodio dejó además una lección fundamental: una crisis geopolítica puede transmitirse prácticamente de manera instantánea a través de diferentes clases de activos.
Acciones, bonos, divisas, petróleo y oro reaccionaron de forma simultánea, pero no necesariamente en la misma dirección.
El 11-S mostró que la correlación entre activos cambia durante una crisis. El dólar, por ejemplo, no funcionó inicialmente como el refugio universal que suele ser en otros episodios de aversión al riesgo. El oro y el yen recibieron flujos defensivos, mientras los bonos soberanos se beneficiaron de la búsqueda de seguridad.
Conclusión FyM
El 11 de septiembre de 2001 no fue una jornada de caída de Wall Street en el sentido convencional. Wall Street no abrió. El NYSE, Nasdaq y los mercados de opciones estadounidenses permanecieron cerrados mientras Nueva York enfrentaba la destrucción del World Trade Center y el sistema financiero intentaba mantener operativos sus canales de pagos y liquidación.
La verdadera caída llegó el 17 de septiembre. El Dow Jones perdió 7,12%, el S&P 500 5,04% y el Nasdaq 6,82%. Durante la primera semana de negociación posterior a los atentados, las pérdidas alcanzaron 14,3%, 11,6% y 16,1%, respectivamente.
El mercado estaba descontando mucho más que el impacto inmediato de los ataques. Estaba incorporando una posible recesión, una guerra, un desplome de los viajes, pérdidas extraordinarias para las aseguradoras, un aumento del gasto militar y un período prolongado de incertidumbre geopolítica.
La reacción de los activos fuera de Wall Street fue igualmente reveladora. El oro subió cerca de 6% el 11 de septiembre, el petróleo avanzó con fuerza y los inversores buscaron bonos y monedas alternativas al dólar.
Pero quizá la lección financiera más importante del 11-S no está en los porcentajes de caída. Está en lo que ocurrió detrás de ellos. La Reserva Federal consiguió mantener funcionando el sistema de pagos, las instituciones reconstruyeron sus canales operativos y Wall Street logró reabrir cuatro días después, procesando un volumen extraordinario de operaciones sin que el cierre se transformara en una crisis sistémica.
Veinticinco años después, el 11-S continúa siendo uno de los ejemplos más importantes de la historia de los mercados sobre cómo un shock geopolítico puede modificar simultáneamente las valuaciones, los flujos de capital, las correlaciones entre activos y la propia infraestructura financiera.