Valero Energy supera las previsiones con beneficios récord
— Equipo Editorial
Valero Energy (NYSE: VLO) registró un beneficio ajustado de US$ 23,90 por acción en el tercer trimestre de 2026, muy por encima de los US$ 20,90 esperados por el mercado, mientras sus ingresos alcanzaron US$ 46.100 millones. El resultado estuvo impulsado por el fuerte aumento de los márgenes de refinación, en un contexto de tensiones sobre el suministro energético.
Un trimestre excepcional para la refinación
Los resultados publicados ayer jueves muestran una mejora extraordinaria frente al mismo período del año anterior. Valero obtuvo US$ 6.828 millones de beneficio neto atribuible a sus accionistas, frente a US$ 1.095 millones en el tercer trimestre de 2025. El beneficio diluido por acción pasó de US$ 3,53 a US$ 23,89, mientras que el beneficio ajustado se situó en US$ 23,90.
Los ingresos ascendieron a US$ 46.098 millones, un incremento aproximado del 43,3% interanual y un resultado superior a los US$ 43.360 millones previstos. La compañía superó así las estimaciones tanto en facturación como en beneficio por acción, dos referencias centrales para evaluar la evolución operativa y las expectativas de rentabilidad de una empresa cotizada.
Indicador | 3T 2026 | 3T 2025 / Previsión | Variación |
|---|---|---|---|
Beneficio neto atribuible | US$ 6.828 millones | US$ 1.095 millones (3T 2025) | +523,6% interanual |
Beneficio por acción diluido | US$ 23,89 | US$ 3,53 (3T 2025) | +577,1% interanual |
Beneficio ajustado por acción | US$ 23,90 | US$ 20,90 (previsión) | +14,4% frente a previsiones |
Ingresos | US$ 46.098 millones | US$ 43.360 millones (previsión) | +6,3% frente a previsiones |
Crecimiento de ingresos | US$ 46.098 millones | US$ 32.168 millones (3T 2025) | +43,3% interanual |
La magnitud de estas cifras refleja, sobre todo, la importancia de los márgenes de refinación. Valero transforma petróleo crudo en gasolina, diésel, combustible para aviación y otros derivados. Su rentabilidad depende tanto del costo del crudo como de los precios de venta de esos productos, la demanda de combustibles y la capacidad de sus instalaciones para operar de manera eficiente.
Los márgenes de refinación explican el salto de las ganancias
El segmento de refinación registró un beneficio operativo ajustado de aproximadamente US$ 8.800 millones, frente a unos US$ 1.700 millones en el mismo trimestre del año anterior. El margen de refinación por barril procesado alcanzó US$ 39,24, una cifra que refleja la mejora de las condiciones comerciales para transformar crudo en productos de mayor valor.
Según Reuters, las interrupciones del suministro relacionadas con los conflictos en Irán y Ucrania contribuyeron a elevar los precios de los combustibles y los márgenes de refinación durante el trimestre. La demanda de exportación de diésel, gasolina y combustible para aviación también favoreció a las compañías refinadoras estadounidenses.
Valero procesó un promedio cercano a los 3 millones de barriles diarios durante el trimestre, con sus refinerías operando a niveles de utilización próximos a máximos históricos, según la compañía. Este volumen permitió aprovechar las condiciones favorables del mercado y amplificar el efecto de los mayores márgenes sobre los resultados.
El contexto energético sigue siendo determinante. No obstante, un petróleo más caro no beneficia automáticamente a las refinadoras: el resultado depende de cómo evolucionen los precios de los productos refinados frente al crudo.
La caída de VLO pese a superar las previsiones
A pesar de la magnitud de los resultados, las acciones de Valero cerraron el jueves en US$ 426,03, con un descenso del 2,40%. La cotización se alejó así del máximo de 52 semanas de US$ 461,52 registrado el 14 de octubre.
La reacción evidencia una diferencia importante entre el desempeño de la empresa y el comportamiento de su acción. Los inversores no valoran únicamente las ganancias ya obtenidas: también comparan los resultados con las expectativas previas, el precio que están pagando por los beneficios y la posibilidad de que las condiciones favorables continúen.
Cuando una compañía presenta cifras extraordinarias después de una fuerte apreciación bursátil, parte de las buenas noticias puede estar incorporada en la cotización. En ese escenario, incluso un resultado superior al consenso puede dar paso a tomas de beneficios o a una revisión de las expectativas. La caída del jueves, por sí sola, no permite determinar cuál de estos factores predominó.
La sesión también estuvo condicionada por un entorno energético complejo. El encarecimiento del crudo puede favorecer a determinadas empresas del sector, pero también aumenta los costos para consumidores y compañías que utilizan combustibles como insumo. Por eso, el movimiento de las acciones energéticas no siempre coincide con la dirección del petróleo.
La lectura técnica: recuperación intradiaria después de la caída
El gráfico de 5 minutos de VLO muestra una caída pronunciada durante la primera parte del período representado, seguida por una recuperación progresiva. En el tramo final, la cotización se sitúa alrededor de US$ 426,03 y el RSI de 14 períodos alcanza aproximadamente 64 puntos.
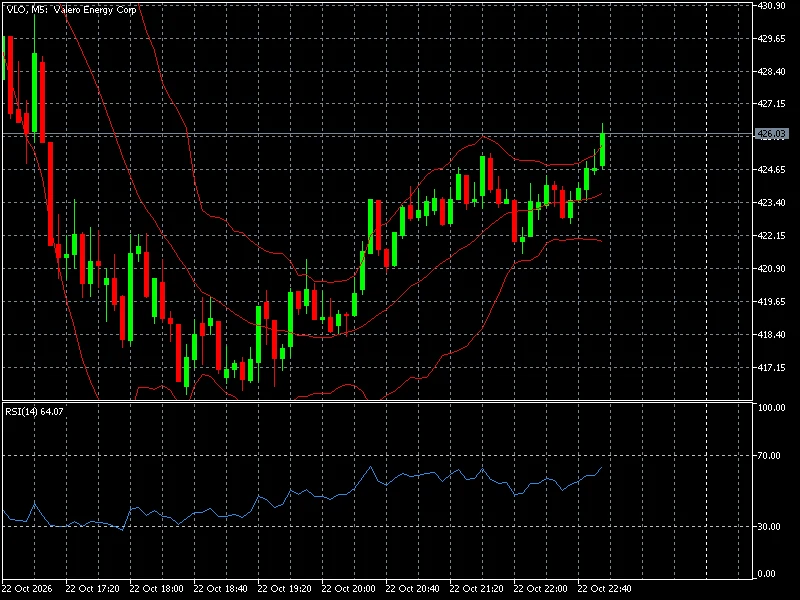
La recuperación del precio y un RSI por encima de 50 sugieren que el impulso comprador había ganado fuerza en ese tramo del gráfico. Sin embargo, el indicador todavía no confirma una tendencia alcista sostenida ni permite anticipar cómo se comportará la acción durante las próximas sesiones.
En el corto plazo, los operadores deberán observar si VLO logra consolidarse por encima de la zona de US$ 426 y mantiene la recuperación, o si reaparece la presión vendedora. El comportamiento del precio debe interpretarse junto con el volumen negociado, la evolución de las acciones del sector energético y las nuevas noticias sobre el mercado de combustibles.
El análisis técnico tampoco sustituye la evaluación fundamental. Una recuperación intradiaria puede reflejar ajustes de posiciones después de una caída, pero la continuidad del movimiento dependerá de las expectativas sobre los beneficios futuros y de la percepción del mercado sobre la sostenibilidad de los márgenes actuales.
Combustibles renovables y posición financiera
Aunque la refinación concentra el principal impulso de los resultados, los otros negocios de Valero también mostraron avances. El segmento de diésel renovable registró un beneficio operativo de US$ 353 millones, frente a una pérdida de US$ 28 millones un año antes. El negocio de etanol obtuvo US$ 272 millones de beneficio operativo, frente a US$ 183 millones en el tercer trimestre de 2025.
La compañía generó US$ 6.900 millones de efectivo a partir de sus operaciones durante el trimestre. Al cierre de septiembre tenía US$ 9.800 millones en efectivo y equivalentes, frente a una deuda total de US$ 8.600 millones, sin incluir US$ 2.400 millones en obligaciones por arrendamientos financieros.
Estos datos ofrecen contexto para evaluar su capacidad de financiar operaciones, inversiones y retornos a los accionistas. Sin embargo, la generación de efectivo de un trimestre excepcional no debe extrapolarse automáticamente a períodos futuros: el negocio sigue expuesto a la volatilidad de los márgenes, la demanda de combustibles, los costos operativos y las condiciones del suministro.
La evolución del petróleo también puede repercutir en las expectativas de inflación y en los mercados financieros.
Qué vigilar en las próximas sesiones
El próximo movimiento de Valero dependerá de si el mercado considera que los márgenes de refinación pueden mantenerse en niveles elevados o si los resultados del tercer trimestre representan un punto excepcional. Las previsiones de actividad de las refinerías, la demanda de combustibles y la evolución de los riesgos geopolíticos serán variables importantes para determinar esa respuesta.
También será necesario seguir la cotización del crudo y de los productos refinados, sin asumir que sus movimientos tendrán siempre el mismo efecto sobre la rentabilidad de Valero. Una reducción de las interrupciones del suministro podría moderar los márgenes, mientras que nuevas restricciones podrían mantener condiciones favorables para las refinerías, aunque con mayores costos y riesgos para el conjunto de la economía.
Para contextualizar este escenario, el seguimiento de las tendencias recientes del mercado de materias primas ayuda a distinguir entre factores específicos de Valero y movimientos más amplios del mercado energético.
Conclusión FyM
Valero presentó un trimestre excepcional, impulsado por márgenes de refinación elevados y una fuerte actividad operativa. La caída bursátil del 2,40% tras la publicación de los resultados demuestra, sin embargo, que las cifras históricas y las expectativas futuras pueden apuntar en direcciones distintas.
Para los inversores, la cuestión central ya no es únicamente cuánto ganó la compañía, sino cuánto de ese desempeño puede sostenerse. Si los márgenes permanecen firmes y la demanda continúa respaldando la actividad, Valero podría conservar una base operativa sólida. Si las condiciones se normalizan, el mercado tendrá que reevaluar la valoración a partir de beneficios potencialmente menos extraordinarios.