Petróleo hoy: Brent supera los US$106 y la escasez de diésel amenaza con prolongarse hasta 2027
— Equipo Editorial
El Brent cotiza en torno a US$106 por barril y el WTI cerca de US$94 este miércoles 14 de octubre de 2026. Los ataques a buques en el estrecho de Ormuz y los riesgos sobre la infraestructura energética saudí mantienen elevada la prima geopolítica y aumentan la incertidumbre sobre el suministro mundial. Además, la AIE advierte que la escasez de diésel podría prolongarse hasta 2027, elevando los costos de refinación y las presiones inflacionarias. Este escenario podría encarecer el transporte y la producción industrial, trasladando mayores costos a empresas y consumidores. Al mismo tiempo, limita el margen de los bancos centrales para flexibilizar sus políticas monetarias, mientras refuerza la volatilidad en los mercados energéticos y los riesgos para las perspectivas de crecimiento global.
El mercado energético afronta dos problemas relacionados, pero diferentes: la incertidumbre sobre la disponibilidad de petróleo crudo y la escasez de combustibles refinados. Aunque una recuperación de la producción podría aliviar el mercado del crudo, las restricciones en las refinerías y las dificultades logísticas pueden mantener elevado el precio del diésel incluso si el petróleo deja de subir.
La consecuencia trasciende al sector energético. El transporte de mercancías, la agricultura y la industria dependen de este combustible, por lo que una escasez prolongada puede trasladarse a los costos empresariales, los precios al consumidor y las perspectivas de crecimiento económico.
Ormuz vuelve a concentrar el riesgo sobre el suministro mundial
La tensión geopolítica volvió a intensificarse después de nuevos ataques contra embarcaciones comerciales en las proximidades del estrecho de Ormuz. Según Reuters, Irán está modificando sus tácticas para atacar buques que considera que incumplen sus restricciones de navegación, mientras los incidentes recientes aumentan la preocupación por la seguridad del transporte marítimo en el golfo Pérsico.
Ormuz constituye un punto estratégico para el comercio internacional de petróleo y gas. Cualquier interrupción significativa puede alterar los flujos de exportación, encarecer los seguros marítimos y aumentar los costos de transporte. Incluso sin un cierre total de la ruta, la percepción de riesgo puede impulsar los precios mediante una prima geopolítica.
La preocupación también alcanza a Arabia Saudita. Los reportes sobre un ataque contra un edificio administrativo de Saudi Aramco en Dhahran y los riesgos para otras infraestructuras regionales mantienen en alerta a los operadores. La importancia de estos acontecimientos radica en que Arabia Saudita es uno de los principales productores mundiales y desempeña un papel central en la capacidad de respuesta de la oferta.
Sin embargo, el efecto sobre los precios dependerá de la magnitud real de las interrupciones. Los ataques y las amenazas elevan el riesgo, pero una subida sostenida requiere que el mercado anticipe una reducción material de los suministros disponibles o dificultades persistentes para transportar y procesar el crudo.
El Brent supera los US$106 y el WTI se acerca a US$94
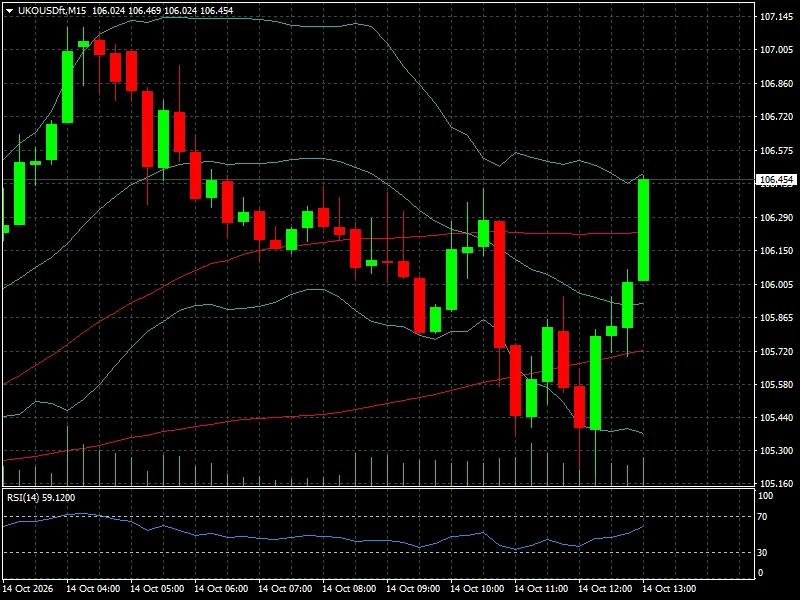
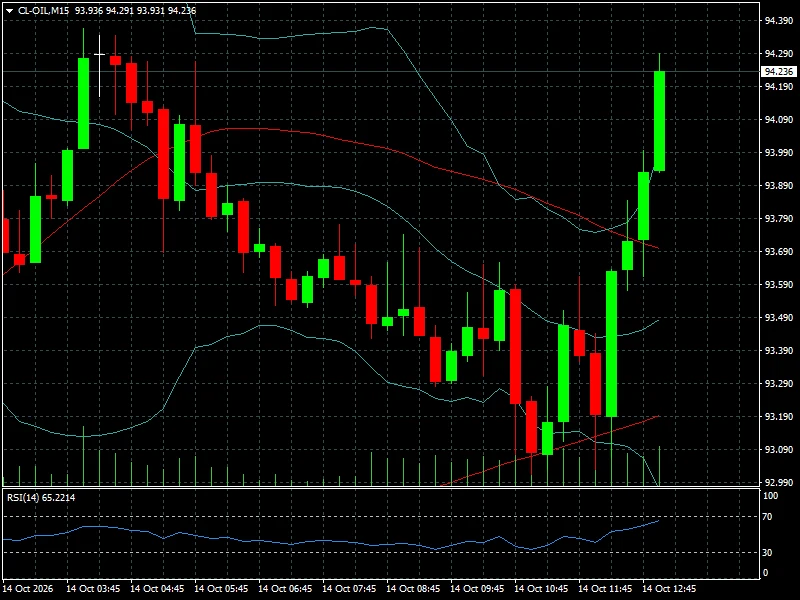
Las cotizaciones muestran al Brent en US$106,454 por barril y al WTI en US$94,236. Ambos contratos registraron una recuperación pronunciada durante la parte final del período observado, después de retroceder hacia mínimos intradía.
Brent · UKOUSD
WTI · CL-OIL
Rebote energético
El Brent cayó desde la zona de US$107 hacia aproximadamente US$105,40 antes de recuperar terreno y superar US$106,40. El WTI mostró un movimiento similar: retrocedió hacia la zona de US$93,00 y después avanzó con fuerza hasta superar US$94,20. La sincronía de ambos rebotes es compatible con una recuperación de la demanda compradora, aunque no permite atribuir por sí sola el movimiento a un cambio definitivo en las perspectivas de suministro.
Los indicadores RSI se encuentran en 59,12 para el Brent y 65,22 para el WTI. Ambos reflejan un impulso comprador creciente, con el WTI más próximo a la zona habitualmente asociada a sobrecompra, alrededor de 70. Esta lectura sugiere que el avance ha ganado intensidad, pero no demuestra que vaya a continuar.
En el Brent, la región de US$106,50–107,00 constituye una primera referencia de resistencia, mientras que la zona de US$105,70–106,00 puede servir como área de apoyo inmediato. Para el WTI, la región de US$94,30–94,40 es una referencia de resistencia próxima; por debajo, la zona de US$93,60–93,90 podría actuar como soporte si el retroceso se reanuda.
Estos niveles técnicos son referencias aproximadas de los gráficos y no objetivos garantizados. La evolución posterior dependerá tanto del comportamiento del precio como de las noticias sobre el suministro energético.
La AIE advierte que la escasez de diésel podría llegar hasta 2027
El problema más estructural de la jornada se encuentra en el mercado de combustibles refinados. En su informe mensual publicado este miércoles, la AIE advirtió que la disponibilidad mundial de diésel seguirá bajo presión durante buena parte de 2027, debido a las interrupciones de suministro, la reducción de inventarios y las limitaciones de capacidad de refinación.
Según el organismo, los márgenes de refinación del diésel se acercaron a US$95 por barril durante septiembre. Además, las exportaciones de diésel y gasóleo de Oriente Medio y Rusia disminuyeron conjuntamente en 1,3 millones de barriles diarios durante ese mes. Los países miembros de la agencia están coordinando la liberación de 100 millones de barriles de petróleo y combustibles de sus reservas estratégicas para aliviar las tensiones.
El deterioro responde a una combinación de factores. Las interrupciones vinculadas al conflicto en Oriente Medio redujeron la disponibilidad de productos refinados, mientras los problemas operativos de algunas refinerías rusas limitaron las exportaciones. La menor disponibilidad coincide, además, con el mantenimiento estacional de instalaciones y la preparación para la demanda de invierno en el hemisferio norte.
La AIE prevé que la actividad de las refinerías se recupere hacia finales de año, pero advierte que esa mejora no bastaría para compensar el déficit acumulado durante 2026. Aunque el mercado podría volver a registrar un superávit durante el primer trimestre de 2027, la reposición de los inventarios perdidos podría prolongarse hasta la segunda mitad del año.
La diferencia entre el crudo y el diésel resulta fundamental. El petróleo es la materia prima, pero el precio del combustible final también depende de la capacidad de refinación, la disponibilidad de los productos, los costos de transporte y los inventarios. Por eso, una eventual corrección del Brent no garantiza un descenso equivalente del diésel.
El informe de la AIE también prevé que la demanda mundial de petróleo disminuya en 2,6 millones de barriles diarios en promedio durante 2026. El diésel representaría aproximadamente una cuarta parte de esa contracción. Esto refleja el impacto que los precios elevados están teniendo sobre el consumo, la actividad económica y los ingresos reales, aunque la demanda de este combustible resulta relativamente difícil de reducir en sectores esenciales.
Por qué el diésel puede mantener elevada la inflación
El encarecimiento del diésel tiene consecuencias económicas que van más allá de las empresas energéticas. Este combustible es esencial para el transporte por carretera, la maquinaria agrícola, la distribución de mercancías y distintas actividades industriales. Cuando su precio aumenta, las compañías deben absorber mayores costos o trasladarlos a sus clientes.
El primer canal de transmisión es la logística. El transporte más caro incrementa el costo de distribuir alimentos, materias primas y bienes manufacturados. El segundo es la producción: las empresas que utilizan maquinaria diésel o dependen de cadenas de suministro intensivas en transporte afrontan una reducción potencial de sus márgenes.
El resultado puede ser una inflación más persistente, incluso si la demanda de los consumidores comienza a desacelerarse. Para los bancos centrales, esta combinación es especialmente compleja: mantener tasas elevadas puede ayudar a contener la inflación, pero también puede profundizar el enfriamiento económico.
El mercado ya está condicionado por esa relación entre energía y política monetaria, pero un nuevo shock energético puede modificar las expectativas sobre la trayectoria de los tipos de interés y repercutir en las valoraciones de bonos, acciones y monedas.
Para los importadores netos de energía, el encarecimiento del petróleo y los combustibles también puede deteriorar la balanza comercial y aumentar la demanda de divisas para pagar las compras externas. En cambio, los países exportadores pueden beneficiarse de mayores ingresos energéticos, aunque el efecto final depende de sus volúmenes de producción, sus necesidades de importación y su estructura fiscal.
Lectura de mercado: dos escenarios para el petróleo
La evolución del crudo durante las próximas sesiones dependerá de si el riesgo geopolítico se traduce en una reducción efectiva del suministro. En el escenario de mayor tensión, los nuevos ataques contra buques o instalaciones energéticas podrían prolongar las interrupciones y mantener elevados los precios del Brent y el WTI.
En ese caso, los mercados podrían incorporar una prima de riesgo adicional, mientras la escasez de combustibles refinados mantendría elevados los costos de transporte y producción. El efecto sería potencialmente negativo para las aerolíneas, el transporte terrestre y las industrias intensivas en energía, aunque algunas compañías productoras podrían beneficiarse de precios más altos.
Un segundo escenario contempla una estabilización de las rutas marítimas y una recuperación gradual de la producción y las exportaciones. Esto podría reducir la prima geopolítica del crudo, aunque no resolvería inmediatamente el déficit de diésel ni garantizaría una normalización de los precios de los combustibles.
El mercado también deberá evaluar la respuesta de la oferta fuera de Oriente Medio, las decisiones de la OPEP+ y el ritmo de recuperación de las refinerías. La liberación de reservas estratégicas puede amortiguar temporalmente las restricciones, pero no sustituye de forma permanente la producción y el procesamiento de petróleo.
Para contextualizar el riesgo actual, el artículo de FyM sobre la escalada de Ormuz y el impacto en los mercados energéticos examina cómo los riesgos para el tránsito marítimo se trasladan a los precios del crudo.
Conclusión FyM: el riesgo energético ya no se limita al precio del crudo
La jornada deja una señal importante para los mercados: la preocupación energética combina una prima geopolítica elevada en el petróleo con un problema de disponibilidad de diésel que podría prolongarse hasta 2027. Esta segunda dimensión hace que el impacto económico pueda persistir incluso si el crudo se estabiliza.
En las próximas sesiones, los operadores deberán vigilar la seguridad del estrecho de Ormuz, la situación de las instalaciones saudíes, los flujos de exportación y las señales de recuperación de las refinerías. La evolución de los inventarios y de los márgenes de los productos refinados será tan relevante como la cotización del Brent.
La lectura estratégica es que un petróleo caro no solo representa una oportunidad o un riesgo para los activos energéticos. También puede modificar las expectativas de inflación, limitar el margen de los bancos centrales y redistribuir el rendimiento entre sectores, regiones y monedas.
Mientras no haya señales claras de normalización del suministro, el mercado seguirá expuesto a movimientos bruscos. La clave será distinguir entre una subida temporal impulsada por las noticias y un deterioro persistente de la oferta física, capaz de mantener elevados los costos energéticos durante varios trimestres.