PepsiCo supera previsiones, pero recorta su guía de 2026
— Equipo Editorial
PepsiCo presentó este jueves resultados trimestrales superiores a las previsiones de Wall Street, con un BPA ajustado de US$2,34 frente a US$2,30 esperado y unos ingresos de US$25.270 millones frente a US$24.970 millones. Sin embargo, el mercado centró rápidamente su atención en la reducción de la previsión de beneficios para 2026, en un contexto de debilidad persistente en Norteamérica, mayores costes de insumos y presión sobre los márgenes. La acción PEP reaccionó inicialmente con avances cercanos al 1% en premarket, aunque posteriormente moderó el movimiento, reflejando una lectura más cautelosa del mercado.
Qué mostró el trimestre de PepsiCo
El tercer trimestre fiscal de PepsiCo dejó una combinación de crecimiento de ventas y señales de presión sobre la rentabilidad. Los ingresos aumentaron un 5,6% interanual hasta US$25.274 millones, mientras que los ingresos orgánicos avanzaron un 3,1%. El BPA reportado fue de US$2,23, un 17% más que un año antes, mientras que el BPA ajustado alcanzó US$2,34, frente a US$2,29 en el mismo trimestre de 2025.
El dato es relevante porque la compañía consiguió superar las expectativas precisamente en un momento en el que los inversores estaban evaluando si su estrategia de recuperación comenzaba a traducirse en una mejora sostenible de los volúmenes y los márgenes. La estimación que acompañaba al calendario de resultados de esta semana apuntaba a US$2,30 de BPA y US$24.970 millones de ingresos, por lo que PepsiCo logró un beneficio ajustado aproximadamente un 1,7% superior al previsto y unas ventas alrededor de un 1,2% por encima del consenso mostrado antes de la publicación.
La fortaleza, sin embargo, no fue homogénea. El negocio internacional volvió a ser uno de los principales motores del crecimiento, con avances en Asia Pacífico, América Latina y otras regiones. PepsiCo señaló que el crecimiento orgánico estuvo acompañado por una contribución positiva de los volúmenes, mientras que las operaciones internacionales mostraron una evolución especialmente sólida. En América Latina Foods, por ejemplo, los ingresos reportados aumentaron un 14%, aunque el efecto cambiario y otros factores redujeron significativamente el crecimiento orgánico frente al dato nominal.
La debilidad de Norteamérica vuelve a ser el foco
La principal preocupación para los inversores continúa siendo Norteamérica. Los volúmenes del negocio de alimentos permanecieron planos durante el trimestre, mientras que los volúmenes de bebidas retrocedieron un 2% interanual. La compañía ya había reducido precios de productos como Lay's y Doritos hasta un 15% durante el año para estimular la demanda, pero ahora enfrenta la necesidad de equilibrar asequibilidad, volumen y rentabilidad.
La propia PepsiCo reconoció que la recuperación de Norteamérica está tomando más tiempo de lo previsto. El negocio de alimentos mostró una mejora secuencial en tendencias de ingresos, apoyado por el crecimiento de los volúmenes de snacks y una mejora de participación de mercado, aunque parcialmente compensado por menores precios efectivos. En bebidas, el crecimiento del 5% en ingresos estuvo impulsado principalmente por adquisiciones realizadas en 2025.
Este punto explica por qué un trimestre que supera las expectativas no necesariamente se traduce en una reacción bursátil contundentemente positiva. El mercado no solo está valorando el resultado de septiembre, sino la capacidad de PepsiCo para recuperar crecimiento orgánico y márgenes en los próximos trimestres.
PepsiCo recorta su previsión de beneficios
La principal señal negativa de la jornada llegó desde la guía para 2026. PepsiCo redujo su previsión de crecimiento del BPA ajustado en moneda constante a entre 1% y 2%, frente al extremo inferior del rango anterior de 4%-6%. Para el BPA ajustado reportado, la nueva previsión se sitúa entre 2,5% y 3,5%, mientras que la compañía espera ahora un crecimiento de aproximadamente 6% en ingresos y cerca de 3% en ingresos orgánicos.
La revisión resulta especialmente importante porque modifica la interpretación de los buenos números trimestrales. El mercado puede aceptar un trimestre por encima de las estimaciones si existe evidencia de aceleración futura; en este caso, la reducción de la guía indica que la dirección todavía observa obstáculos suficientes como para moderar las expectativas de rentabilidad.
La presión procede de varios frentes. PepsiCo enfrenta mayores costes de materias primas y otros insumos, además de un incremento de gastos de publicidad y marketing. La compañía informó que el beneficio operativo ajustado creció un 3%, pero el margen operativo ajustado cayó 35 puntos básicos hasta el 16,9%.
Reuters también destacó que PepsiCo prepara nuevas medidas estructurales de reducción de costes para financiar inversiones destinadas a recuperar crecimiento y compensar el impacto de la inflación de costes. La estrategia será observada de cerca porque una mejora de márgenes basada únicamente en recortes de gastos podría tener un efecto diferente sobre la valoración que una recuperación sustentada en mayores volúmenes.
Qué está descontando el mercado
La reacción inicial de PEP muestra una tensión clara entre dos narrativas. Por un lado, el resultado confirma que la compañía conserva capacidad para superar expectativas: US$25.270 millones de ingresos y US$2,34 de BPA ajustado son cifras superiores al consenso. Por otro, la reducción de la guía indica que el problema central no está completamente resuelto.
Antes de la apertura regular, la acción llegó a mostrar una subida cercana al 1%, mientras que datos de mercado posteriores mostraban PEP alrededor de US$124,31, aproximadamente un 0,47% por encima del cierre previo de US$123,42.
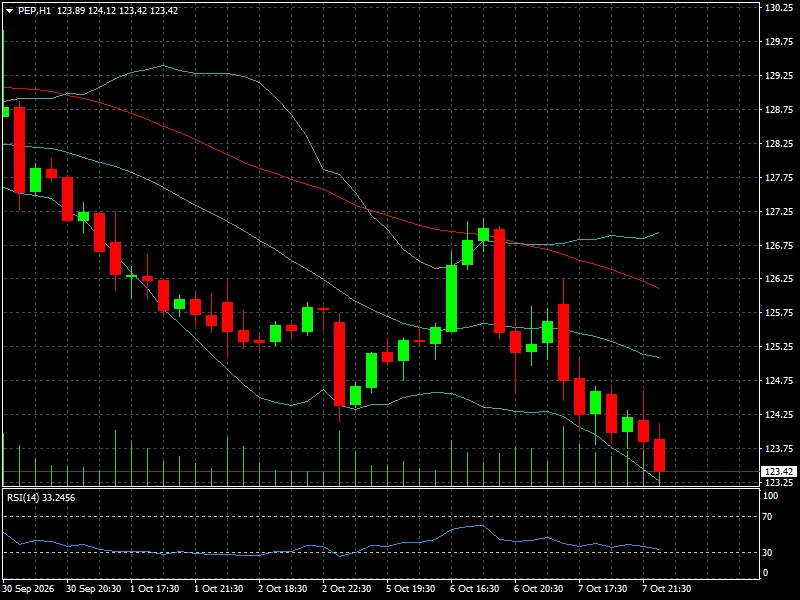
La reacción relativamente contenida sugiere que los inversores están dando mayor peso a las perspectivas de beneficios que al simple resultado trimestral.
Además, la cotización llega al resultado después de una sesión previa complicada: PEP cerró el 7 de octubre en US$123,42, con una caída diaria del 1,58%. Ese nivel se encuentra muy cerca del mínimo de 52 semanas de US$123,47, lo que convierte la respuesta del mercado durante las próximas sesiones en una señal relevante para determinar si los inversores interpretan la publicación como una oportunidad de estabilización o como una confirmación de los problemas estructurales de la compañía.
El contexto sectorial también importa. El caso PepsiCo refleja una problemática más amplia para las compañías de alimentos y bebidas: consumidores sensibles a los precios, mayores costes de producción y la necesidad de realizar promociones para sostener los volúmenes. En este escenario, los resultados corporativos se convierten también en una señal sobre el comportamiento del consumo estadounidense y sobre la capacidad de las empresas para trasladar inflación de costes al consumidor.
Lectura de mercado para las próximas sesiones
La variable más importante para PEP será ahora la combinación entre volumen y margen. Si la mejora de los volúmenes en Norteamérica se consolida sin necesidad de nuevas reducciones agresivas de precios, el mercado podría comenzar a valorar una recuperación más sostenible. Si, por el contrario, PepsiCo necesita incrementar promociones o asumir nuevos costes para mantener la demanda, la presión sobre los márgenes podría prolongarse.
El comportamiento internacional ofrece un contrapeso. La compañía informó de crecimiento en todos sus negocios internacionales, con una contribución especialmente positiva de Asia Pacífico Foods, International Beverages Franchise y Latin America Foods. Esto reduce parcialmente la dependencia del consumidor norteamericano, aunque no elimina la importancia de Estados Unidos para la rentabilidad consolidada.
Para los operadores de acciones, el nivel de US$123,47 adquiere especial relevancia por coincidir con el mínimo de 52 semanas registrado recientemente. Una reacción sostenida por encima de esa zona podría favorecer una lectura de estabilización después del deterioro acumulado de la acción. En cambio, una ruptura clara de ese nivel acompañada de presión vendedora reforzaría la percepción de que el mercado exige una recuperación más profunda antes de volver a premiar la acción.
El impacto sobre otros activos financieros es más indirecto, pero el resultado ofrece información relevante sobre la inflación empresarial y el consumo. La evolución de los costes de alimentos, transporte, materias primas y marketing puede alimentar expectativas sobre márgenes corporativos y sobre la persistencia de las presiones inflacionarias, variables que también condicionan al dólar y las expectativas de política monetaria.
Conclusión FyM
El resultado trimestral de PepsiCo no puede interpretarse simplemente como un “beat” de beneficios. La compañía superó las previsiones de ingresos y BPA, pero al mismo tiempo reconoció que la recuperación de Norteamérica avanza más lentamente de lo esperado y redujo de forma significativa su previsión de crecimiento del beneficio para 2026. Esa combinación explica la reacción contenida de PEP.
Para las próximas sesiones, el mercado deberá determinar si el crecimiento internacional y la recuperación secuencial de algunos volúmenes en Norteamérica son suficientes para compensar la presión sobre los márgenes. Más que el dato de US$2,34 de BPA, la variable decisiva será si PepsiCo consigue transformar el crecimiento de ventas en una mejora sostenible de rentabilidad. Ahí estará la verdadera prueba para la estrategia de recuperación y para la valoración de PEP.