Oracle sorprende con sus resultados y reabre el debate sobre el costo de la carrera por la IA
— Equipo Editorial
Oracle presentó resultados trimestrales por encima de las previsiones y elevó su perspectiva de beneficios, impulsada por el fuerte crecimiento de su negocio de infraestructura cloud. La compañía reportó ingresos de US$19.300 millones frente a US$19.130 millones esperados y un BPA ajustado de US$1,92 frente a US$1,73. Tras cerrar la sesión regular en US$152,94, con una caída de 5,38%, las acciones llegaron a subir alrededor de 4% en el mercado ampliado, aunque el fuerte gasto en centros de datos mantiene abierto el debate sobre cuánto capital requiere el crecimiento asociado a la inteligencia artificial. Adobe, por su parte, también superó las previsiones con ingresos de US$6.760 millones y BPA ajustado de US$6,13, pero sus acciones permanecieron bajo presión en el after-hours.
El contraste entre ambas compañías resume una de las principales discusiones de Wall Street: la IA sigue generando crecimiento, pero también exige inversiones cada vez mayores. En Oracle, esa tensión es especialmente visible porque el mercado está evaluando simultáneamente el extraordinario crecimiento de su infraestructura cloud y el costo financiero de expandirla.
Oracle había terminado la rueda regular con una caída pronunciada, después de haber comenzado la jornada cerca de US$158 y terminar alrededor de US$153. El movimiento dejó al título en mínimos de varias sesiones y con un RSI(14) cercano a 28,5, una lectura asociada a una condición de sobreventa de corto plazo. El resultado posterior modificó parcialmente ese escenario en las operaciones ampliadas.
Oracle: el negocio cloud se convierte en el principal motor
El resultado de Oracle mostró una aceleración considerable. Los ingresos trimestrales crecieron 30% interanual hasta US$19.300 millones, mientras los ingresos cloud aumentaron 62% hasta US$11.600 millones. Dentro de ese segmento, la infraestructura como servicio creció 121%, hasta US$7.400 millones.
El dato más importante para los inversores probablemente sea el crecimiento de la infraestructura.
Oracle está dejando de ser valorada exclusivamente como una compañía tradicional de software empresarial y está adquiriendo un papel cada vez más relevante en la infraestructura necesaria para ejecutar aplicaciones de inteligencia artificial.
La compañía añadió 850 megavatios de capacidad de centros de datos durante el trimestre y señaló que la demanda continúa siendo elevada. Financial Times destacó que Oracle espera que el crecimiento de su negocio cloud se acelere hasta entre 64% y 70% interanual, por encima de las expectativas del mercado.
El indicador que mejor refleja esa demanda es el Remaining Performance Obligations -los ingresos contratados que todavía deben reconocerse-, que alcanzó US$664.000 millones, frente a US$638.000 millones al cierre del trimestre anterior y por encima de los US$639.890 millones previstos por analistas. Esta cartera está mostrando una conversión creciente hacia ingresos efectivos.
Para Oracle, por tanto, el problema ya no parece ser encontrar demanda. La cuestión es qué rentabilidad generará esa demanda una vez descontado el enorme costo de construir la infraestructura necesaria.
El costo de la expansión vuelve al centro del análisis
El punto más delicado del informe fue el gasto de capital. Oracle destinó US$28.500 millones a inversiones durante el trimestre, muy por encima de los US$19.380 millones que esperaban los analistas y más de tres veces el nivel de un año atrás.
El fuerte desembolso llevó el flujo de caja libre a terreno negativo, mientras la compañía continúa ampliando su capacidad de centros de datos para atender contratos relacionados con IA. Financial Times señaló que Oracle prevé invertir alrededor de US$70.000 millones en centros de datos durante el ejercicio fiscal, mientras Reuters destacó que la empresa mantiene una intensa necesidad de capital para financiar su expansión.
Este es el principal riesgo que acompaña al extraordinario crecimiento de Oracle. El mercado debe decidir si el incremento del gasto representa una inversión temporal para capturar una oportunidad excepcional o si, por el contrario, la carrera por la infraestructura de IA está llevando a las grandes tecnológicas a comprometer demasiado capital antes de conocer con precisión el retorno futuro.
La discusión adquiere mayor relevancia porque Oracle ya ha recurrido a financiación adicional para sostener esta expansión.
Reuters señaló que las grandes compañías tecnológicas están recurriendo cada vez más al mercado de deuda para financiar sus inversiones en centros de datos, un fenómeno que empieza a modificar incluso la estructura del mercado de crédito corporativo.
El mercado de bonos y los rendimientos del Treasury se convierten así en una variable indirectamente relevante para Oracle: cuanto mayor sea el costo de financiación, más exigente será la evaluación que haga el mercado sobre el retorno de estas inversiones.
Oracle mejora sus previsiones y cambia la lectura de los inversores
La compañía elevó su previsión de beneficio ajustado para el ejercicio fiscal 2027 a US$8,10 por acción, frente a US$8,05 anteriormente, y proyectó ingresos de al menos US$90.000 millones.
Para el segundo trimestre fiscal, Oracle espera un crecimiento de ingresos de entre 30% y 34% y un beneficio ajustado de entre US$1,85 y US$1,93 por acción. Ambas previsiones se encuentran aproximadamente en línea con las expectativas del mercado.
La combinación es significativa: Oracle no está simplemente presentando un trimestre mejor al esperado, sino mostrando que el fuerte crecimiento de la infraestructura cloud puede continuar durante los próximos períodos.
La reacción bursátil refleja precisamente esa tensión. Después de caer 5,38% durante la sesión regular hasta US$152,94, las acciones recuperaron terreno en las operaciones ampliadas y llegaron a cotizar alrededor de US$159,10, un avance cercano al 4%. Wall Street Journal también registró una subida superior al 6% en el after-hours después de conocerse los resultados.
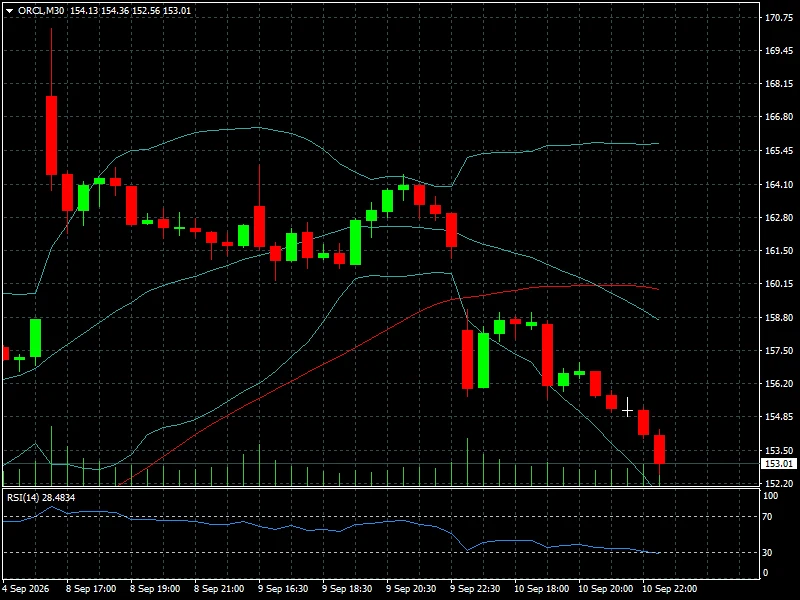
La diferencia entre ambas cotizaciones es importante para interpretar el mercado: el castigo previo al informe reflejaba preocupación por valoración, tasas y gasto de capital; la reacción posterior muestra que el crecimiento de la nube y la cartera de contratos fueron suficientes para cambiar temporalmente ese balance.
Adobe también supera las previsiones, pero el mercado mantiene la cautela
Adobe presentó un trimestre sólido, aunque con una reacción bursátil mucho menos favorable.
La compañía registró ingresos récord de US$6.760 millones, un crecimiento interanual de 13%, mientras el BPA ajustado alcanzó US$6,13. El consenso utilizado en la pantalla de mercado apuntaba a US$6.690 millones de ingresos y US$6,07 de BPA, por lo que Adobe superó ambas referencias.
Reuters confirmó que los ingresos trimestrales superaron las expectativas de Wall Street, impulsados por la demanda de productos y herramientas integrados con inteligencia artificial.
Además, Adobe informó que sus ingresos recurrentes anuales vinculados a productos AI-first crecieron más de 150% interanual y que alcanzó más de 1.000 millones de usuarios activos mensuales en sus soluciones de creatividad y productividad. La compañía elevó también sus objetivos para el conjunto del ejercicio.
El problema es que el mercado está mirando más allá del trimestre. Adobe está utilizando una estrategia freemium para ampliar su base de usuarios y aumentar la adopción de herramientas de IA. Esa estrategia puede favorecer el crecimiento futuro, pero también implica que la monetización inmediata no necesariamente aumentará al mismo ritmo que el número de usuarios.
Wall Street Journal señaló precisamente que el enfoque freemium puede impulsar la adquisición de usuarios y el crecimiento de largo plazo, aunque implique cierta presión sobre el crecimiento de los ingresos recurrentes en el corto plazo.
Las acciones de Adobe cerraron en US$248,95, con una caída de 2,32%, y posteriormente cotizaban alrededor de US$244,30, otro 1,82% por debajo en las operaciones ampliadas. La reacción contrasta con la mejora de Oracle y muestra que, en el actual entorno de tecnología, superar las previsiones ya no garantiza una respuesta positiva del mercado.
La IA empieza a separar ganadores por modelo de negocio
Los resultados de Oracle y Adobe ofrecen dos lecturas distintas sobre la misma tendencia.
Oracle está capturando una parte importante del gasto en infraestructura que necesitan los grandes desarrolladores de IA. Su ventaja actual está en la demanda de capacidad cloud y en una cartera de contratos extraordinariamente elevada. El riesgo está en el volumen de capital necesario para convertir esa demanda contratada en ingresos y flujo de caja.
Adobe, en cambio, enfrenta una pregunta diferente: si sus herramientas tradicionales de software pueden conservar suficiente poder de fijación de precios y fidelidad de usuarios mientras la inteligencia artificial transforma la forma en que se crean contenidos.
El mercado parece estar premiando más directamente a las compañías que pueden demostrar una monetización tangible de la infraestructura de IA. Las acciones de Oracle habían caído más de 20% durante el año antes de esta reacción, precisamente por las dudas sobre gasto de capital y flujo de caja.
La diferencia es relevante para el sector tecnológico en general. La preocupación ya no consiste únicamente en determinar quién liderará la IA, sino en identificar quién podrá convertir el crecimiento de la IA en beneficios y flujo de caja suficientes para justificar las inversiones realizadas.
Lectura de mercado
La reacción de Oracle es particularmente importante porque llega en un momento en que las acciones tecnológicas están enfrentando un entorno menos favorable de tasas. El Treasury a 10 años se aproxima nuevamente al 5%, mientras los inversores también están evaluando una inflación estadounidense todavía elevada.
Reuters señaló que el Nasdaq cayó 0,65% en la última sesión, mientras los rendimientos de los Treasuries alcanzaron máximos de varios años. Las mayores tasas reducen el atractivo relativo de las acciones de crecimiento y aumentan el costo de capital de las empresas que necesitan realizar grandes inversiones.
En ese contexto, los resultados de Oracle tienen una lectura que va más allá de la propia compañía. Si la demanda de infraestructura continúa creciendo a las tasas actuales, el mercado puede aceptar mayores niveles de inversión. Si el crecimiento se desacelera, el elevado gasto de capital podría convertirse rápidamente en un problema de valoración.
Para Adobe, la pregunta es distinta pero igualmente estructural: cuánto valor económico puede capturar de la IA sin deteriorar el modelo de suscripción que sostiene buena parte de su negocio.
La evolución de las acciones tecnológicas deberá leerse además junto con la reciente corrección de los ETF vinculados a Wall Street, porque el comportamiento de las tasas puede determinar cuánto tiempo puede sostenerse la prima de valoración de las compañías vinculadas a IA.
Conclusión FyM
Los resultados de Oracle y Adobe confirman que la inteligencia artificial continúa generando crecimiento tangible, pero también muestran que el mercado está elevando el nivel de exigencia. Oracle ofrece la evidencia más contundente: ingresos acelerándose, infraestructura cloud creciendo a triple dígito y una cartera de contratos que alcanza niveles extraordinarios, pero a cambio de una inversión de capital que también se dispara.
La reacción posterior de Oracle sugiere que, por ahora, Wall Street está dispuesto a aceptar ese costo porque considera que la demanda futura puede justificarlo. Adobe enfrenta una transición diferente: demostrar que la IA no solo aumenta el uso de sus herramientas, sino que también puede sostener la monetización y el crecimiento recurrente.
El próximo desafío para ambas compañías será demostrar que crecimiento de IA y rentabilidad pueden avanzar juntos. En Oracle, el mercado vigilará especialmente el flujo de caja, el CapEx y la conversión de la enorme cartera de contratos en ingresos. En Adobe, serán determinantes la evolución del ARR, la adopción de las herramientas de IA y la capacidad de monetizar su creciente base de usuarios.
La verdadera señal para Wall Street no estará en quién vende más inteligencia artificial, sino en quién consigue convertir la inversión extraordinaria de hoy en beneficios sostenibles mañana.