Nike cae a mínimos de 52 semanas y el mercado cuestiona su recuperación
— Equipo Editorial
Nike profundiza su caída y vuelve a poner en duda la capacidad de su estrategia de recuperación para revertir el deterioro del negocio. La acción NKE cotiza en torno a 37,59 dólares en la sesión, después de perforar la zona de 38 dólares y acercarse al mínimo de 52 semanas de 37,90 dólares registrado recientemente; el movimiento se produce mientras el mercado procesa su próxima salida del S&P 100, las dudas sobre sus márgenes y la debilidad persistente en China. Con un RSI de 30 minutos cercano a 32,8 y una estructura técnica claramente bajista, el corto plazo podría ofrecer rebotes, pero la tendencia seguirá siendo vulnerable mientras Nike no consiga recuperar niveles técnicos y demostrar una mejora sostenible en ventas y rentabilidad.
La presión sobre Nike no responde únicamente a una sesión negativa de Wall Street. La compañía atraviesa una etapa de transformación en la que los inversores todavía no encuentran evidencias suficientes de que el cambio de estrategia bajo Elliott Hill esté produciendo una recuperación sólida de la demanda.
El deterioro de la cotización es considerable. El cierre del 8 de septiembre fue de 38,10 dólares, con una caída de 0,78%, y la acción se encuentra prácticamente en mínimos de 52 semanas. Desde comienzos de año, Nike se convirtió además en una de las acciones con peor desempeño dentro del Dow Jones: acumula una pérdida cercana al 38,5% desde febrero.
Nike pierde terreno mientras aumenta la presión sobre el negocio
Uno de los factores inmediatos que está afectando a NKE es la decisión de retirar a Nike del índice S&P 100 a partir del 21 de septiembre. La compañía llevaba aproximadamente 18 años formando parte del índice de grandes empresas estadounidenses, por lo que su salida constituye una señal adicional del deterioro relativo de la acción frente a otras compañías de gran capitalización.
El cambio de índice puede generar además presión técnica por parte de fondos que replican o utilizan como referencia el S&P 100. Sin embargo, sería insuficiente atribuir la debilidad de Nike exclusivamente a este factor. El mercado viene castigando a la compañía desde hace meses por problemas mucho más profundos: crecimiento débil, dificultades para recuperar cuota de mercado y una transición estratégica que todavía necesita demostrar resultados.
La acción cerró el martes en 38,10 dólares, apenas por encima del mínimo de 52 semanas de 37,90 dólares. En las primeras operaciones del miércoles llegó a situarse alrededor de 37,99 dólares, según datos de mercado.
El deterioro tampoco es exclusivamente bursátil. Nike informó en junio que sus ingresos del cuarto trimestre fiscal alcanzaron 11.000 millones de dólares, un 1% menos interanual y un 4% menos en términos de moneda constante. Dentro de ese resultado, Nike Direct cayó 7% y los ingresos digitales de la marca retrocedieron 12%. China y Europa estuvieron entre las principales áreas de debilidad.
China y Nike Direct siguen siendo los principales problemas
El desafío más importante para Nike continúa siendo recuperar crecimiento orgánico. Los resultados fiscales mostraron una compañía que consiguió mejorar determinados indicadores de rentabilidad, pero todavía no logró resolver completamente el problema de la demanda.
Los ingresos de Nike Brand fueron de 10.700 millones de dólares durante el último trimestre fiscal, prácticamente planos en términos reportados pero 3% inferiores en moneda constante. El comportamiento geográfico fue desigual: Norteamérica aportó crecimiento, mientras Greater China y EMEA retrocedieron.
La situación es especialmente delicada porque Nike está intentando reconstruir su posicionamiento mientras enfrenta una competencia más intensa. Reuters señaló tras los resultados de junio que la debilidad persistente en China y una perspectiva cautelosa eclipsaron el pequeño aumento de ingresos frente a las previsiones, mientras la compañía anticipaba nuevas caídas de ventas durante la primera mitad del ejercicio fiscal 2027.
Este escenario conecta directamente con la lectura que el mercado viene haciendo sobre las acciones de Wall Street y la creciente selectividad entre compañías. Mientras determinados segmentos tecnológicos todavía consiguen atraer capital, las compañías de consumo necesitan demostrar crecimiento real para sostener sus valoraciones.
Nike se encuentra precisamente en esa situación: ya no alcanza con la fortaleza de la marca. Los inversores necesitan comprobar que la estrategia comercial puede traducirse en mayores ventas, menor inventario, mejor utilización del canal directo y recuperación de márgenes sin depender de factores extraordinarios.
El alivio de los aranceles no resuelve el problema de fondo
Los últimos resultados de Nike contienen una particularidad que obliga a interpretar con cautela la mejora de rentabilidad.
El margen bruto del cuarto trimestre aumentó 890 puntos básicos hasta 49,2%, pero aproximadamente 900 puntos básicos de esa mejora estuvieron relacionados con la recuperación esperada de aranceles bajo la legislación IEEPA. El beneficio por acción fue de 0,72 dólares, incluyendo un beneficio de 0,52 dólares derivado de esa recuperación.
Es decir, una parte sustancial de la mejora del resultado no provino de una aceleración estructural de las ventas o de una transformación radical del negocio.
Este elemento adquiere todavía mayor relevancia cuando el mercado vuelve a prestar atención al impacto del petróleo y las tasas sobre las acciones. El Brent volvió a superar los 100 dólares por barril y los rendimientos de los Treasury permanecen elevados, aumentando la presión sobre el consumo y sobre las compañías cuyos márgenes pueden verse afectados por costos logísticos y de producción más altos.
Para Nike, una nueva etapa de inflación de costos sería especialmente incómoda: la empresa necesita invertir en innovación, marketing y producto para recuperar demanda, pero simultáneamente debe proteger sus márgenes.
El gráfico muestra una tendencia claramente bajista
Desde el punto de vista técnico, la estructura de NKE es más débil que la de los principales índices estadounidenses.
El gráfico de cuatro horas muestra una sucesión de máximos y mínimos descendentes desde comienzos de agosto. La cotización pasó desde niveles superiores a 42 dólares hasta la zona de 37,59 dólares, mientras la media móvil de mayor plazo permanece claramente por encima del precio.
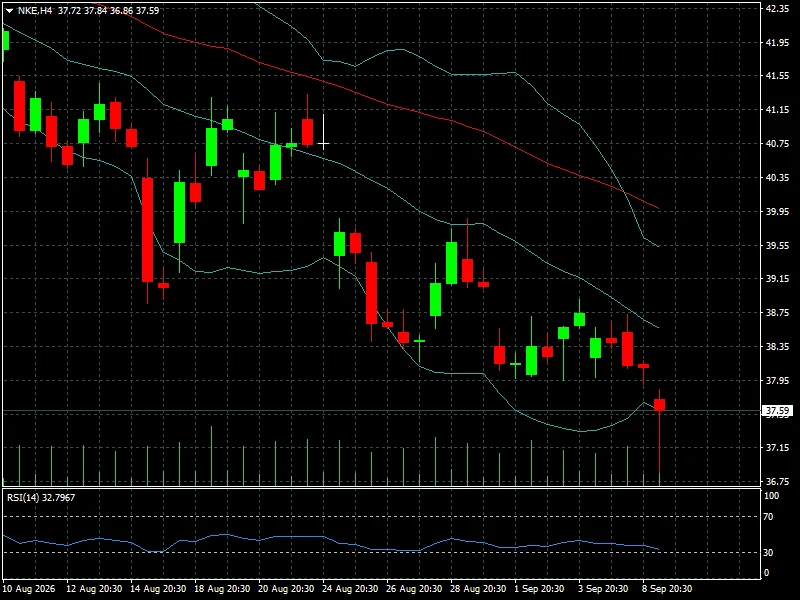
La acción también opera cerca de la banda inferior de Bollinger, una señal que refleja la intensidad de la presión vendedora. El RSI(14) se encuentra en aproximadamente 32,8 puntos. El indicador se acerca a la zona de sobreventa, aunque todavía no ofrece por sí solo una señal suficiente para confirmar un cambio de tendencia.
La referencia inmediata está en 37,90 dólares, mínimo de 52 semanas. Una ruptura clara de ese nivel abriría un nuevo episodio de deterioro técnico y podría incrementar la presión vendedora. En sentido contrario, una recuperación de 38,50-39 dólares sería el primer indicio de estabilización, mientras que una recuperación más convincente debería superar posteriormente la zona de 39,80-40 dólares.
Los promedios móviles disponibles en el mercado refuerzan la lectura bajista: la media de 20 sesiones se sitúa alrededor de 39,81 dólares, la de 50 sesiones en 41,50 y la de 200 sesiones en 51,44.
La distancia respecto de la media de 200 ruedas es particularmente significativa. Nike ya no enfrenta solamente una corrección de corto plazo, sino una tendencia descendente que lleva varios meses.
El mercado pone a prueba la estrategia de Elliott Hill
La cotización también refleja una cuestión estratégica. Elliott Hill asumió el liderazgo de Nike con el objetivo de reconstruir el crecimiento después de un período de pérdida de impulso, especialmente en categorías y mercados donde la competencia consiguió ganar terreno.
La compañía afirma haber realizado cambios estructurales en producto, organización, marca y distribución. Sin embargo, sus propios resultados muestran que la recuperación todavía es incompleta: los ingresos anuales de 46.400 millones de dólares permanecieron planos en términos reportados y disminuyeron 2% en moneda constante, mientras Nike Direct cayó 6% durante el ejercicio.
Esto explica por qué el mercado está tratando la recuperación con mucha más cautela que meses atrás.
El contraste con otras empresas del sector también es importante. La reciente debilidad de compañías vinculadas al consumo deportivo, incluida Lululemon, muestra que el problema no es exclusivamente de Nike: el consumidor enfrenta un entorno más exigente y las marcas deportivas deben defender cuota de mercado en un escenario de mayor competencia. Reuters informó recientemente que Lululemon volvió a recortar su previsión anual de ingresos y beneficios, mientras su negocio en Norteamérica y China continúa bajo presión.
En ese contexto, Nike necesita demostrar que sus problemas son transitorios y no una pérdida estructural de competitividad.
Lectura de mercado
El comportamiento de NKE indica que los inversores están descontando una recuperación mucho más lenta de lo que la compañía necesita.
La combinación de mínimos de 52 semanas, salida del S&P 100, debilidad de China, retroceso de Nike Direct y una tendencia técnica descendente genera un escenario en el que cualquier rebote puede ser interpretado inicialmente como una oportunidad de reducción de posiciones, antes que como una confirmación de un nuevo ciclo alcista.
Sin embargo, existe una diferencia importante entre deterioro estructural y sobreventa. Con el RSI en torno a 32,8, la acción se aproxima a una zona en la que pueden aparecer compradores tácticos. Un rebote técnico hacia 39-40 dólares no debería confundirse automáticamente con un cambio de tendencia.
El mercado necesitará señales fundamentales para modificar esa lectura. Una mejora consistente de las ventas en China, recuperación del canal directo, menor presión sobre inventarios y crecimiento del margen operativo tendrían mucha más importancia que un solo trimestre con mejores resultados.
Además, la evolución del mercado bursátil norteamericano será determinante. Si Wall Street entra en una fase de mayor aversión al riesgo por petróleo, inflación y tasas, las acciones de consumo con problemas específicos podrían sufrir más que los índices generales.
Conclusión FyM
La caída de Nike refleja algo más profundo que la presión vendedora de una sesión. El mercado está cuestionando el ritmo de la recuperación de una compañía que todavía necesita demostrar que puede volver a crecer de forma consistente mientras enfrenta competencia, debilidad en China y un consumidor más selectivo.
El nivel de 37,90 dólares adquiere ahora importancia estratégica. Si se mantiene, podría favorecer un rebote técnico después de varios meses de deterioro. Si se pierde de forma convincente, la señal sería considerablemente más negativa porque confirmaría nuevos mínimos dentro de una tendencia descendente de largo plazo.
Para las próximas sesiones, los operadores deberían observar tres variables por encima de todo: la capacidad de NKE para recuperar la zona de 39-40 dólares, cualquier nueva señal sobre la demanda en China y Nike Direct, y el comportamiento general del mercado frente al petróleo y las tasas estadounidenses.
La cuestión central ya no es cuánto ha caído Nike. Es si la compañía está cerca de completar el proceso de ajuste o si el mercado todavía no ha terminado de descontar una recuperación mucho más prolongada.