Acciones: Wall Street cierra al alza, pero el mercado se vuelve más selectivo
— Equipo Editorial
El mercado de acciones terminó la semana con avances moderados en Wall Street, aunque con un comportamiento desigual entre compañías. Salesforce lideró las ganancias tras sus resultados, mientras Microsoft, Apple y Amazon también avanzaron. Nvidia, pese a sus sólidos resultados, perdió impulso al cierre de la semana, mientras Caterpillar, Nike y 3M mostraron mayor debilidad, reflejando un mercado más selectivo y atento al impacto de las tasas sobre las valoraciones.
La semana estuvo marcada por dos fuerzas contrapuestas. Los resultados de Nvidia y otras compañías tecnológicas volvieron a reforzar la expectativa de que el ciclo de inversión en inteligencia artificial mantiene una elevada capacidad de crecimiento. Pero la persistencia de la inflación y el discurso de Kevin Warsh en Jackson Hole volvieron a colocar las tasas de interés en el centro de las decisiones de inversión. El viernes, Wall Street reaccionó con caídas: el Dow Jones cedió 0,02%, el S&P 500 0,25% y el Nasdaq 0,52%.
El resultado es un mercado que todavía conserva una estructura alcista de mediano plazo, pero que comienza septiembre con menos margen para justificar valoraciones elevadas. La pregunta ya no es solamente si las empresas pueden seguir creciendo, sino cuánto está dispuesto a pagar el mercado por ese crecimiento en un escenario de tasas potencialmente más altas.
Semana en perspectiva: beneficios sólidos frente a una política monetaria más exigente
El principal factor macroeconómico fue nuevamente la inflación estadounidense. El PCE de julio mostró una inflación anual de 3,7%, mientras el indicador subyacente se mantuvo en 3,3%. La distancia respecto del objetivo de 2% de la Reserva Federal limita la posibilidad de una relajación monetaria rápida.
El mensaje de Kevin Warsh en Jackson Hole reforzó esa percepción. El presidente de la Fed señaló que, sin mayor confianza en que la inflación avance hacia el 2% de manera clara y suficientemente rápida, el banco central todavía tendría trabajo por hacer. El mercado elevó posteriormente las probabilidades implícitas de una subida de tasas en septiembre desde aproximadamente 35% hasta cerca de 58%.
La consecuencia fue una mayor presión sobre los rendimientos de los bonos, especialmente en el tramo corto. El Treasury a dos años llegó a 4,35%, frente al 4,22% anterior, mientras los inversores comenzaron a reducir parte de las apuestas a favor de una política monetaria más flexible.
En paralelo, el mercado recibió una nueva confirmación del poder de las grandes tecnológicas. Nvidia reportó ingresos trimestrales de 96.220 millones de dólares, un aumento superior al 100% interanual, y proyectó ingresos de 108.000 millones para el siguiente trimestre. La compañía también espera que sus ingresos fiscales de 2028 crezcan alrededor de 70%, una previsión que volvió a respaldar la tesis de que el gasto en infraestructura de inteligencia artificial todavía tiene varios años de expansión.
Salesforce aportó otra señal positiva para el segmento de software. La compañía elevó su previsión anual de ingresos para el ejercicio fiscal 2027 hasta un rango de 46.100-46.400 millones de dólares y aumentó su previsión de beneficio ajustado por acción a 16,67-16,71 dólares. El mercado interpretó el resultado como una señal de que la monetización de herramientas de inteligencia artificial empieza a tener un impacto más tangible sobre los negocios empresariales.
Sin embargo, los flujos muestran que los inversores están actuando con mayor cautela. Los fondos de acciones estadounidenses registraron salidas netas de 22.330 millones de dólares durante la semana hasta el 26 de agosto, el mayor retiro semanal desde marzo. Los fondos de renta fija, en cambio, captaron 7.120 millones de dólares por decimonovena semana consecutiva.
La señal es importante: el mercado continúa comprando crecimiento, pero también está aumentando la exposición a activos de menor riesgo. La divergencia entre acciones y bonos sugiere que las valoraciones bursátiles comienzan a competir con una alternativa de renta fija cada vez más atractiva.
Comportamiento del mercado de acciones
Entre las principales compañías del mercado estadounidense, Salesforce fue una de las grandes protagonistas. Cerró en 256,00 dólares, con un avance diario de 1,57% y una ganancia semanal de 22,39%. El mercado premió la mejora de sus previsiones y el crecimiento de sus negocios vinculados con inteligencia artificial.
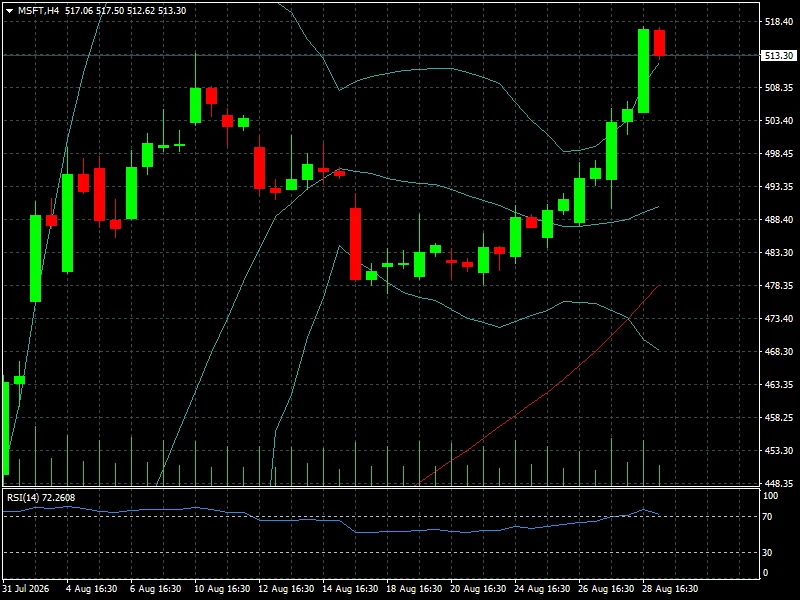
Microsoft (gráfico, H4) terminó en 513,30 dólares y ganó 6,27% durante la semana.
Apple cerró en 319,70 dólares y avanzó 3,35%. Amazon terminó en 266,43 dólares, con una mejora semanal de 3,02%. Visa ganó 2,85%, hasta 381,60 dólares, y JPMorgan avanzó 1,72%, hasta 357,62 dólares.
Nvidia (gráfico, H4), pese a sus resultados, terminó en 217,54 dólares, con una caída diaria de 4,57%, aunque todavía acumuló una ganancia semanal de 1,32%.
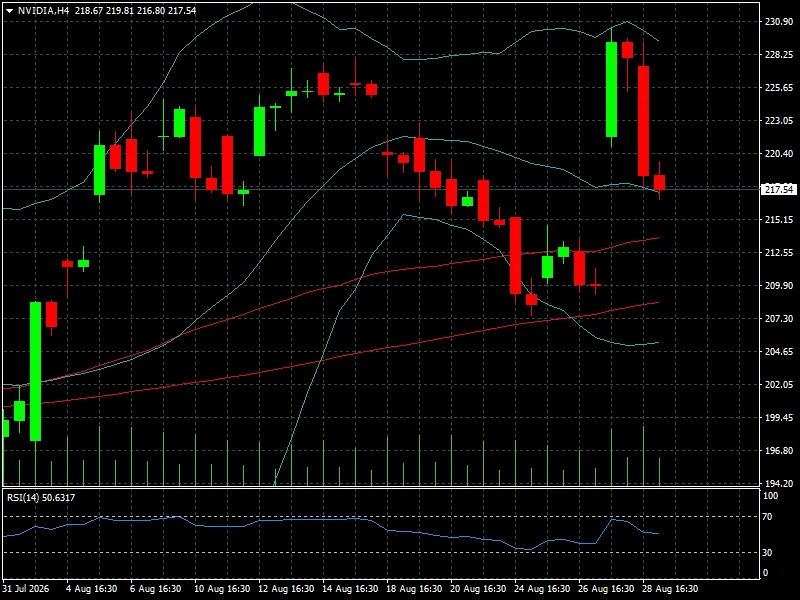
La reacción es significativa: incluso con resultados y previsiones extraordinariamente sólidos, el mercado empieza a exigir más para justificar nuevas subidas en las compañías que concentran gran parte de las expectativas sobre inteligencia artificial.
Verizon terminó en 50,10 dólares y ganó 1,31% semanal, mientras UnitedHealth cerró en 392,95 dólares y avanzó apenas 0,73%. The Travelers terminó en 369,90 dólares, con una mejora semanal de 1,74%.
En el segundo grupo de compañías, Nike avanzó 2,85% en la jornada, pero perdió 2,85% en la semana y acumula una caída mensual de 6,36%. Caterpillar cerró en 800,25 dólares y perdió 3,34% semanal. La acción todavía mantiene una fuerte ganancia anual, de 39,69%, pero el retroceso reciente muestra que las compañías cíclicas también están empezando a responder a las dudas sobre crecimiento y costo financiero.
Merck & Co. fue una de las excepciones positivas, con un avance semanal de 2,75% y una ganancia mensual de 14,30%. Cisco cayó 1,00% durante la semana, mientras acumula una subida mensual de 3,20%. Amgen retrocedió 1,57% semanal, pero ganó 11,55% en el último mes.
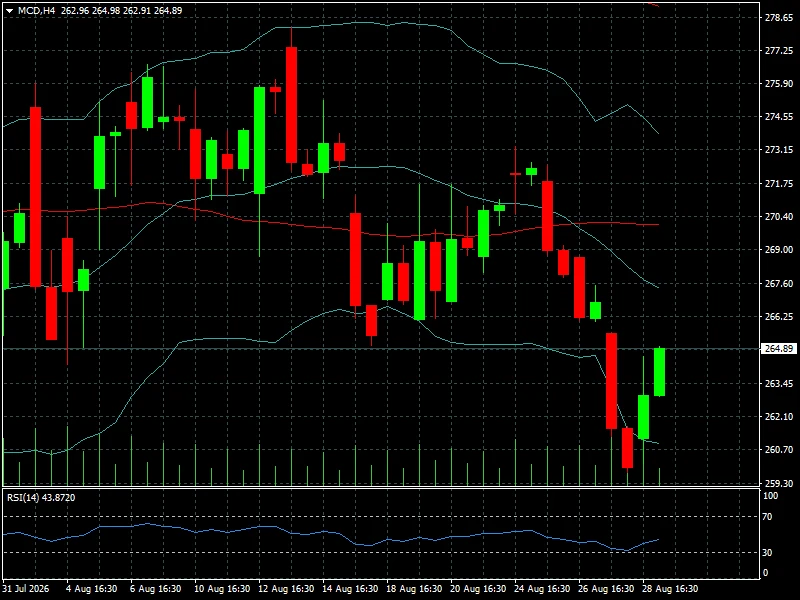
Entre los grandes nombres industriales y de consumo, McDonald's (gráfico, H4) perdió 2,20% semanal y cerró en 264,89 dólares.
Boeing cayó 2,04%, hasta 209,82 dólares, mientras Home Depot perdió 1,61%, hasta 330,19 dólares. Coca-Cola retrocedió 1,58%, hasta 89,66 dólares.
Chevron terminó en 201,86 dólares y cayó 1,66% semanal, pese a que ganó 4,97% en el último mes. American Express cerró en 333,20 dólares, con una pérdida semanal de 0,83%.
La dispersión confirma que el mercado no está siguiendo una única narrativa. Software y grandes tecnológicas están capturando el optimismo vinculado con inteligencia artificial, mientras algunos sectores defensivos y compañías cíclicas presentan un comportamiento mucho más irregular.
Lectura técnica y sentimiento
La tendencia de mediano plazo continúa siendo constructiva. El S&P 500 avanzó 3,69% durante el último mes y el Nasdaq 5,10%. Incluso el Russell 2000, pese a su caída semanal de 1,51%, conserva una ganancia mensual de 0,89%.
El problema aparece en la amplitud. Mientras el Nasdaq consiguió superar al S&P 500 durante la semana, las pequeñas compañías retrocedieron con fuerza. Esa divergencia suele indicar que el mercado está priorizando empresas con balances sólidos, elevada generación de beneficios y exposición a tendencias estructurales como la inteligencia artificial.
El comportamiento de Nvidia constituye el mejor ejemplo. El resultado fundamental fue extraordinariamente sólido, pero la acción terminó el viernes con una caída de 4,57%. El mercado ya no responde únicamente al dato absoluto de beneficios: responde a las expectativas futuras y al precio que debe pagar por ellas.
El VIX cerró en 14,43 puntos y perdió 4,63% en la semana. La volatilidad implícita continúa, por tanto, relativamente contenida. No hay una señal de pánico en el mercado, pero sí una creciente divergencia entre la tranquilidad de los índices de volatilidad y los flujos de capital, que muestran mayor prudencia.
Otro aspecto relevante es el comportamiento de Salesforce. Su avance semanal de 22,39% demuestra que el mercado todavía puede premiar agresivamente a una compañía cuando las expectativas de beneficios y crecimiento mejoran. La cuestión será determinar si este tipo de movimientos puede extenderse a un universo más amplio de acciones o si permanecerá concentrado en determinados ganadores.
Para el corto plazo, los niveles de 7.700 puntos del S&P 500 y 26.400 puntos del Nasdaq funcionan como referencias psicológicas inmediatas. Una consolidación por encima de ellos mantendría el escenario constructivo; una ruptura acompañada por mayores rendimientos del Treasury aumentaría el riesgo de corrección.
Qué observar en el mercado de acciones la próxima semana
El calendario económico será determinante. El martes 1 de septiembre se conocerán el ISM manufacturero y el informe JOLTS sobre vacantes laborales. El miércoles 2 se publicará el informe de empleo privado ADP. El jueves llegarán las solicitudes iniciales de desempleo y el ISM de servicios. El viernes 4 se publicará el informe oficial de empleo de agosto.
El dato de empleo será el principal catalizador. Después del mensaje de Warsh, un mercado laboral demasiado fuerte podría reforzar las expectativas de una subida de tasas en septiembre y presionar especialmente a tecnología, pequeñas compañías y acciones de crecimiento. Un deterioro significativo del empleo tendría el efecto contrario, aunque también podría aumentar las dudas sobre la fortaleza de la economía estadounidense.
El sector tecnológico tendrá además un nuevo examen corporativo. Broadcom aparece entre los resultados más relevantes de la semana, con una fecha prevista alrededor del 3 de septiembre, mientras también están programados reportes de Palo Alto Networks, MongoDB, Snowflake, Hewlett Packard Enterprise y Dell.
Para los inversores, Broadcom será particularmente relevante porque permitirá comprobar si el fuerte crecimiento de Nvidia está siendo acompañado por otros eslabones de la infraestructura de inteligencia artificial. Una señal positiva podría extender el movimiento hacia semiconductores y proveedores de infraestructura; una decepción podría alimentar las dudas sobre las elevadas expectativas acumuladas en el sector.
También será necesario vigilar los flujos. Los fondos de acciones estadounidenses registraron salidas de 22.330 millones de dólares en la semana hasta el 26 de agosto, mientras los fondos de bonos captaron 7.120 millones. Si esta rotación continúa, podría convertirse en un obstáculo adicional para que los índices extiendan sus máximos, incluso si los beneficios empresariales permanecen sólidos.
En el plano internacional, la atención estará dividida entre Europa, Asia y las decisiones de bancos centrales previstas durante la semana. El comportamiento del dólar y de los bonos estadounidenses seguirá siendo una variable transversal para las bolsas globales.
Conclusión FYM
El mercado de acciones termina la semana con una paradoja. Wall Street subió: el S&P 500 ganó 0,49%, el Nasdaq 0,85% y el Dow Jones 0,53%. Pero debajo de esa superficie, los inversores comenzaron a reducir riesgo. El Russell 2000 perdió 1,51%, los fondos estadounidenses de renta variable registraron fuertes salidas y los bonos acumularon su decimonovena semana consecutiva de entradas.
Lo que cambió esta semana fue el equilibrio entre beneficios y tasas. Nvidia confirmó que el ciclo de inteligencia artificial continúa siendo extraordinariamente potente y Salesforce mostró que la monetización de IA empieza a trasladarse a otros segmentos tecnológicos. Pero el mensaje de Warsh recordó que una inflación de 3,7% y un PCE subyacente de 3,3% mantienen a la política monetaria como una amenaza para las valoraciones.
El mercado está descontando crecimiento empresarial, especialmente en tecnología, pero exige cada vez más evidencia para seguir expandiendo múltiplos. Esa es la razón por la que una acción como Salesforce puede ganar 22,39% en una semana, mientras Nvidia cae 4,57% en una sola sesión pese a presentar resultados excepcionales.
Para un trader, septiembre comienza con una referencia central: los datos laborales determinarán cuánto puede durar la combinación de crecimiento y valoraciones elevadas. JOLTS, ADP, ISM y, sobre todo, el informe de empleo del viernes serán las pruebas que deberán superar el S&P 500 en 7.711,76 puntos y el Nasdaq en 26.402,42. Si los bonos vuelven a venderse y el Russell 2000 continúa debilitándose, la aparente tranquilidad de Wall Street podría empezar a mostrar sus primeras grietas.