Mercados globales: la Fed cambia el rumbo y pone a prueba a Wall Street
— Equipo Editorial
La semana que terminó, lo hizo con un cambio claro en la jerarquía de los riesgos para los mercados globales. Durante buena parte de las ruedas, el mercado estuvo dominado por la fortaleza del ciclo de inteligencia artificial y por los resultados de Nvidia, pero el discurso de Kevin Warsh en Jackson Hole trasladó el centro de gravedad hacia la política monetaria. La posibilidad de que la Reserva Federal vuelva a subir las tasas en septiembre pasó de ser un escenario secundario a convertirse en una hipótesis que el mercado ya debe incorporar.
El contraste es importante: Wall Street terminó la semana en positivo, pero la estructura interna fue mucho menos sólida de lo que sugieren los índices. El S&P 500 avanzó 0,49% hasta 7.711,76 puntos, el Nasdaq ganó 0,85% hasta 26.402,42 y el Dow Jones subió 0,53% hasta 53.559,99. En cambio, el Russell 2000 cayó 1,51% hasta 2.972,37. La amplitud también se deterioró: menos de la mitad de los componentes del S&P 500 subieron y el índice equiponderado retrocedió 0,43%.
La conclusión de la semana es, por tanto, menos alcista que la lectura superficial de los índices: el rally no desapareció, pero se volvió más selectivo y dependiente de megacapitalizaciones. Nvidia volvió a demostrar que la inversión en IA continúa siendo un motor extraordinario de beneficios -reportó USD 96.200 millones de ingresos trimestrales y proyectó aproximadamente 70% de crecimiento de ingresos para su ejercicio fiscal 2028-, pero el mercado terminó preguntándose cuánto está dispuesto a pagar por ese crecimiento si el costo del dinero vuelve a subir.
MERCADOS EN PERSPECTIVA
ENERGÍA: el petróleo recupera protagonismo al comenzar septiembre
El petróleo fue uno de los activos que mejor reflejó la contradicción de la semana. El WTI terminó el viernes en USD 84,61 por barril y el Brent en USD 89,51, con avances diarios de 1,45% y 1,39%, respectivamente. Sin embargo, en el balance semanal ambos habían retrocedido: el WTI perdió más de 4% y el Brent más de 5%. La combinación de expectativas de una política monetaria más restrictiva, dudas sobre la demanda y señales de una posible normalización del tránsito por el estrecho de Ormuz redujo la prima geopolítica durante buena parte de la semana.
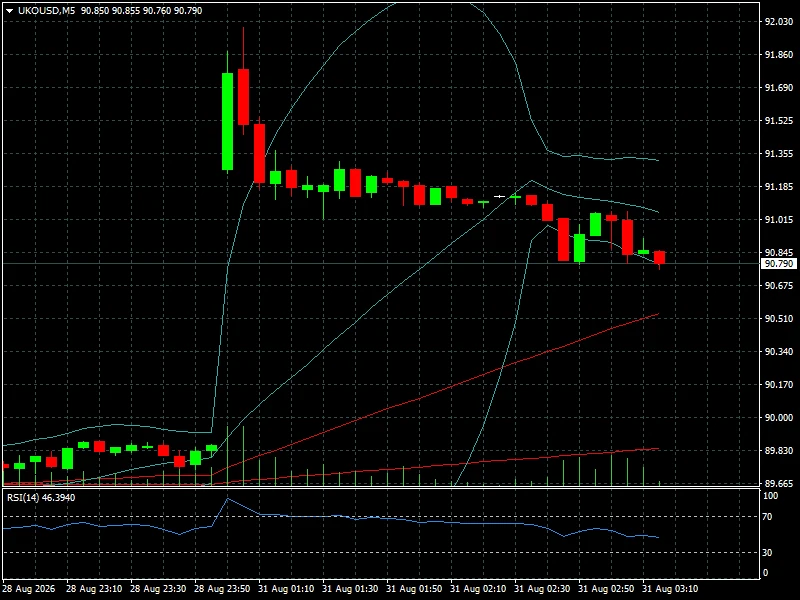
El panorama cambió nuevamente durante el fin de semana. El ataque estadounidense contra lanzadores iraníes en la isla de Larak, próxima al estrecho de Ormuz, reintrodujo el riesgo de interrupción de los flujos energéticos. En las primeras operaciones de la nueva semana, el Brent (gráfico, M5)llegó a superar los USD 90 y el WTI se ubicó por encima de USD 85, con subidas superiores al 2%.
La otra variable es Venezuela. El acuerdo entre Estados Unidos y Caracas para utilizar crudo venezolano en la reposición de la Reserva Estratégica de Petróleo estadounidense introduce una fuerza potencialmente bajista para el precio del crudo a medio plazo, aunque su impacto sobre la oferta será gradual y dependerá de inversiones e infraestructura.
Entre los productos energéticos, el gas natural terminó en USD 2,862, con una caída diaria de 0,62%; el aceite de calefacción avanzó 0,96% hasta USD 4,2908, la gasolina RBOB subió 0,33% hasta USD 3,0602 y el gasoil londinense avanzó 1,24% hasta USD 1.240,25. El mercado energético inicia septiembre, por tanto, mucho más sensible a cualquier noticia sobre Ormuz.
METALES: el shock de tasas golpea al oro y la plata
El oro fue uno de los activos que mejor evidenció el cambio de narrativa. La cotización de XAU/USD (gráfico, M5) quedó en USD 4.446,03 con una caída diaria de 0,23%.
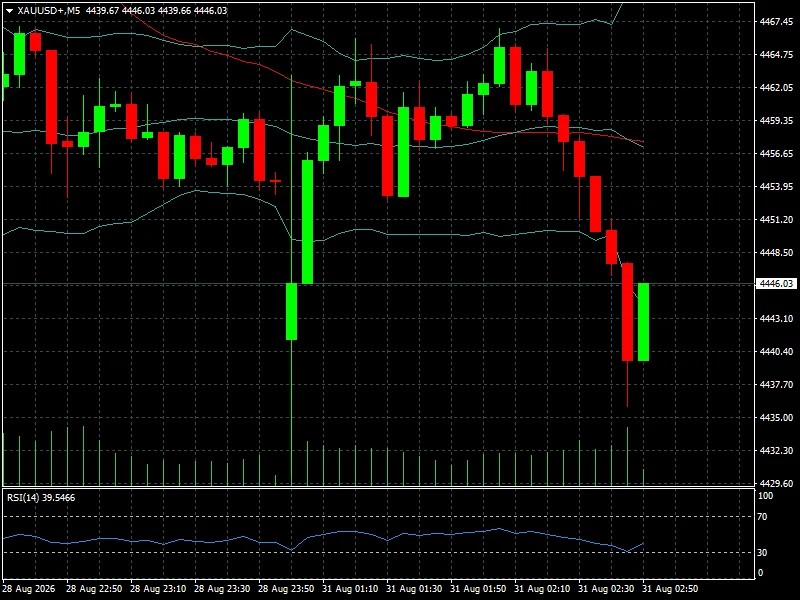
El viernes, el oro llegó a registrar una caída cercana al 3% después de que el discurso de Warsh elevara las probabilidades de una subida de tasas en septiembre. Los futuros de oro acumularon una pérdida semanal superior al 3%, poniendo fin a tres semanas consecutivas de avances.
La plata, en USD 66,166, cayó 0,34% en la última cotización aportada y sufrió una corrección semanal superior al 3%. El cobre, en USD 6,6195 por libra, retrocedió 0,61% en la jornada, pero cerró la semana con una ganancia cercana al 1,7%, apoyado por restricciones de inventarios y tensiones en la oferta física.
El comportamiento relativo es significativo. Oro y plata fueron penalizados por el aumento de los rendimientos reales, mientras el cobre mantuvo mejor su perfil cíclico. En los metales industriales, el aluminio terminó en USD 3.245,45 por tonelada, +0,28% en la sesión. El mercado sigue diferenciando entre metales monetarios -más sensibles a tasas y dólar- y metales vinculados a inversión física, electrificación y centros de datos.
FOREX: el dólar recupera el control
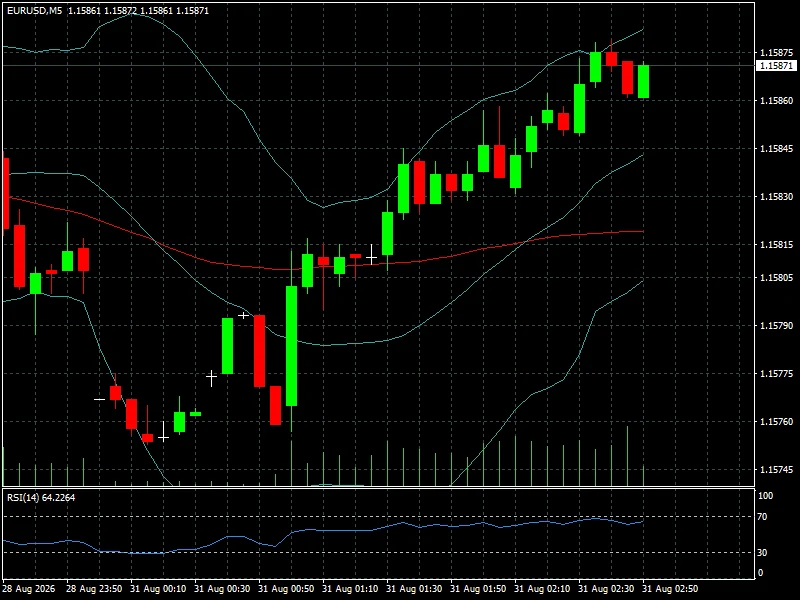
El giro de la semana fue especialmente visible en el mercado cambiario. El EUR/USD terminó en torno a 1,1582-1,1587, con una caída semanal cercana al 0,8%; el GBP/USD se situó en 1,3535-1,3537, también con una pérdida semanal cercana al 0,8%. El USD/JPY alcanzó aproximadamente 160,15, con una apreciación semanal del dólar de alrededor de 0,7%. El índice dólar terminó cerca de 99,67 y ganó aproximadamente 0,9% durante la semana, su mejor desempeño semanal en diez semanas.
La razón fue fundamentalmente monetaria. El PCE estadounidense de julio mostró una inflación anual de 3,7%, por encima de la meta de 2%, mientras el discurso de Warsh elevó la probabilidad implícita de una subida de 25 puntos básicos en septiembre desde alrededor de 35% hasta aproximadamente 57%-58%.
La foto actual sigue mostrando un dólar firme: EUR/USD (gráfico, M5) 1,1587, GBP/USD 1,3537 y USD/JPY 160,13 en las cotizaciones aportadas.
En emergentes, USD/BRL aparece en 5,1937, mientras USD/MXN se ubica en 17,0365. La zona de 160 en USD/JPY vuelve a ser particularmente relevante porque coincide con un yen que continúa bajo presión pese a las recientes intervenciones japonesas.
RENTA VARIABLE: Wall Street sube, pero el mercado se estrecha
El S&P 500 cerró en 7.711,76 puntos, +0,49% semanal; el Nasdaq Composite terminó en 26.402,42, +0,85%; el Dow Jones en 53.559,99, +0,53%; y el Russell 2000 en 2.972,37, -1,51%. El mensaje detrás de estos números es más importante que los números mismos: las grandes compañías tecnológicas conservaron capacidad para sostener los índices, mientras las pequeñas empresas sufrieron el aumento de las tasas.
Nvidia fue el catalizador de mitad de semana pasada, pero su impacto terminó siendo menos uniforme. El jueves impulsó fuertemente al Nasdaq después de superar expectativas y elevar su previsión de crecimiento, pero el viernes las acciones tecnológicas volvieron a sufrir cuando el mercado comenzó a descontar un costo de capital mayor. Esa secuencia resume el mercado actual: el crecimiento de beneficios sigue siendo extraordinario, pero el múltiplo ya no puede expandirse sin límite.
Europa mostró una mayor fortaleza relativa. El DAX terminó en 26.569,99 puntos, +1,66% semanal; el IBEX 35 en 20.041,90, +0,40%; y el FTSE 100 en 10.824,26, +0,07%.
En Asia, el Nikkei 225 cerró en 66.405,56 puntos, +0,59% semanal, mientras el KOSPI cayó 1,80%, afectado por la presión sobre los valores tecnológicos. El contraste entre el Nikkei y el TOPIX también fue relevante: el TOPIX ganó 1,95%, mostrando una mayor amplitud del mercado japonés.
CRIPTOACTIVOS: la liquidez deja de ser suficiente
Bitcoin cerró el viernes en torno a USD 77.830, mientras Ethereum terminó cerca de USD 2.443. Ambos perdieron terreno semanal después de haber superado niveles considerablemente más altos durante la semana. Bitcoin llegó a recuperar los USD 80.000, pero el giro hawkish de la Fed volvió a presionar a los activos de mayor duración y riesgo.
La fotografía actual que aportan las cotizaciones es todavía más heterogénea: Bitcoin se encuentra en USD 77.544,30, con -0,88% en 24 horas y +0,06% en siete días; Ethereum en USD 2.410,23, -1,91% en 24 horas y -1,71% en siete días; XRP en USD 1,3473, -2,43% y -10,41%; Solana en USD 101,056, -3,41% pero +6,83% en siete días; y Monero en USD 483,56, +2,67% en la jornada y +15,16% semanal.
La señal no es de abandono del mercado cripto, sino de rotación. Bitcoin y Ethereum están más condicionados por liquidez y tasas, mientras algunas altcoins conservan una dinámica propia. El problema es que el mercado ya no tiene el mismo viento de cola monetario que tenía al inicio de la semana.
CONTEXTO MACRO Y GEOPOLÍTICO
El principal dato macroeconómico fue la inflación estadounidense. El PCE de julio confirmó que la desinflación continúa siendo insuficiente para devolver la inflación rápidamente al 2%. Eso cambió la interpretación de Jackson Hole: Warsh no necesitó anunciar una subida para producir un endurecimiento de las condiciones financieras; bastó con señalar que la Fed todavía tiene trabajo por hacer.
El mercado de bonos absorbió buena parte del ajuste. El rendimiento del Treasury a dos años saltó hasta aproximadamente 4,35%, mientras el 10 años terminó cerca de 4,72% y el 30 años en torno a 5,21%. El movimiento fue especialmente importante en el extremo corto de la curva, señal de que el mercado está repricingando la trayectoria de la Fed más que una aceleración inmediata del crecimiento.
La geopolítica vuelve a complicar el cuadro. La situación en Irán y el estrecho de Ormuz introduce un riesgo de inflación energética precisamente cuando la Fed intenta determinar si la inflación subyacente está suficientemente controlada. Venezuela, Ucrania, las tensiones comerciales de Estados Unidos y Canadá y la política de reservas estratégicas estadounidenses agregan una segunda capa de incertidumbre al precio de la energía.
MERCADO AL INICIO DE LA NUEVA SEMANA
El arranque es defensivo. Los futuros estadounidenses comenzaron la noche del domingo con descensos moderados: aproximadamente -0,1% para S&P 500 y Nasdaq-100 y -0,1% para el Dow, mientras el petróleo subía con fuerza por la escalada militar en torno a Ormuz.
Esto deja al mercado atrapado entre dos fuerzas. Por un lado, el crecimiento de beneficios y la inversión en IA siguen respaldando a Wall Street. Por otro, el aumento de las expectativas de tasas y el nuevo salto del petróleo amenazan con elevar nuevamente la inflación y los rendimientos. Si el petróleo permanece por encima de USD 90 en Brent, la lectura de la Fed sobre la inflación será todavía más compleja.
La primera zona de observación será, por tanto, la interacción entre dólar, Treasury a dos años y petróleo. Si los tres suben simultáneamente, el riesgo para Nasdaq, Russell 2000, oro y cripto aumenta. Si el petróleo retrocede y los rendimientos se estabilizan, el mercado podría volver rápidamente a la narrativa de crecimiento y beneficios.
QUÉ VIGILAR
El martes será especialmente importante. El calendario incluye el PMI manufacturero estadounidense, ISM manufacturero y JOLTS, además de inflación preliminar de la eurozona. El miércoles llegarán ADP, pedidos de fábrica y el Beige Book de la Fed. El jueves se conocerán solicitudes de subsidios por desempleo, productividad, costos laborales, balanza comercial e indicadores de servicios.
Pero el dato central será el informe de empleo estadounidense del viernes 4 de septiembre. El consenso apunta a unos 58.000 nuevos empleos y una tasa de desempleo de 4,1%, aunque existen estimaciones más conservadoras. Después del shock de julio, cualquier sorpresa negativa podría volver a poner en duda la capacidad de la Fed para subir tasas, mientras un dato sólido reforzaría el escenario hawkish de Warsh.
En renta variable, el segundo gran foco será la temporada de resultados. Dell Technologies y Palo Alto Networks reportarán el martes; Broadcom, Hewlett Packard Enterprise y NetApp lo harán el miércoles; y Lululemon y otras compañías de tecnología y consumo reportarán el jueves. Broadcom es particularmente relevante porque será la primera gran prueba del mercado de semiconductores después del mensaje de Nvidia.
En energía, la reunión de OPEC+ del 6 de septiembre será otro punto crítico, especialmente después de que el grupo haya decidido una modificación de producción para septiembre y mientras el mercado vuelve a incorporar riesgo geopolítico en Ormuz.
CONCLUSIÓN FYM
¿Qué cambió la pasada semana? Cambió el precio del dinero. El mercado comenzó la semana concentrado en la fortaleza de la IA, Nvidia y la posibilidad de que el ciclo de inversión tecnológica continúe durante años. Terminó concentrado en cuánto tiempo más puede mantenerse ese crecimiento con una Reserva Federal dispuesta a volver a subir las tasas.
¿Qué narrativa ganó fuerza? La de una Fed más restrictiva y de un dólar nuevamente respaldado por diferenciales de tasas. ¿Qué narrativa perdió fuerza? La idea de que una política fiscal expansiva, menores rendimientos y liquidez abundante permitirían que oro, bitcoin y acciones de crecimiento avanzaran simultáneamente sin fricción.
El mercado comienza septiembre con una contradicción central: Wall Street sigue cerca de máximos y los beneficios empresariales son sólidos, pero la amplitud se deteriora; el petróleo vuelve a subir por geopolítica, mientras la inflación todavía no está controlada; y la Fed acaba de elevar el umbral para justificar una relajación monetaria. El próximo movimiento importante dependerá menos de Nvidia que de si los datos de empleo permiten o no a Warsh sostener su postura.
El mercado ya no está preguntando si existe crecimiento. Está preguntando cuánto cuesta financiarlo. Esa será la variable que determine si el rally de Wall Street puede extenderse o si septiembre marca el comienzo de una corrección más amplia.