Labor Day deja a los mercados en pausa, pero el petróleo y el yen vuelven a mover el riesgo
— Equipo Editorial
Estados Unidos celebra este lunes el Labor Day con Wall Street cerrado, pero la actividad internacional mantiene abiertas las principales señales de mercado. El petróleo vuelve a acercarse a los US$100 y el yen gana terreno con fuerza, mientras los operadores esperan una semana dominada por inflación y bancos centrales.
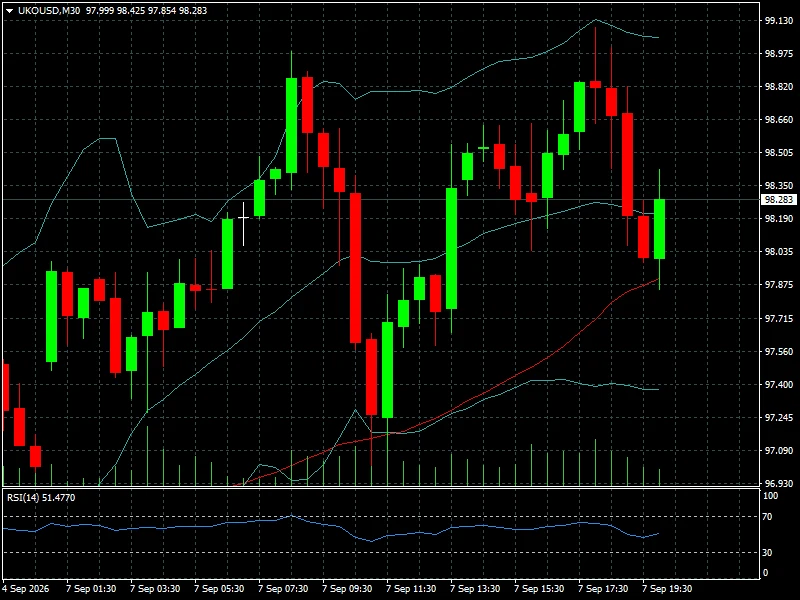
La menor liquidez de la sesión estadounidense no impidió movimientos relevantes. El Brent llegó a operar en torno a US$98,28, cerca de máximos de siete semanas, mientras que la escalada entre Estados Unidos e Irán vuelve a elevar el riesgo de interrupciones en el suministro. El WTI también avanzó, con una referencia cercana a US$92,89 en las cotizaciones disponibles.
El contexto es especialmente sensible porque el mercado llega al feriado después de un informe laboral estadounidense mucho más sólido de lo previsto. Los 162.000 empleos creados en agosto, frente a unas expectativas de 56.000, elevaron las probabilidades de una subida de tasas de la Reserva Federal en septiembre y colocaron al IPC del viernes como el próximo gran examen para los activos financieros.
El petróleo vuelve a dominar la jornada
La energía es nuevamente el principal foco de atención. El Brent (gráfico M30) llegó a situarse alrededor de US$98,28, mientras el WTI cotizó cerca de US$92,89.
La causa vuelve a ser fundamentalmente geopolítica. Los nuevos ataques y las amenazas sobre el transporte marítimo en Oriente Medio están incrementando la prima de riesgo sobre el suministro energético. La situación del estrecho de Ormuz resulta especialmente relevante porque cualquier deterioro adicional de los flujos puede transformar una subida de precios motivada por riesgo geopolítico en un shock de oferta con consecuencias inflacionarias.
La evolución del petróleo es, por eso, más importante que el movimiento aislado de la cotización. Si el Brent consigue consolidarse cerca de US$100, el mercado tendrá que recalcular nuevamente las expectativas de inflación y de política monetaria.
El factor adicional es que OPEC+ decidió mantener sin cambios su política de producción para octubre. Con la oferta adicional limitada y los riesgos de transporte todavía elevados, el mercado tiene menos margen para absorber un deterioro de la situación geopolítica sin trasladarlo a los precios.
El dólar pierde fuerza frente al yen
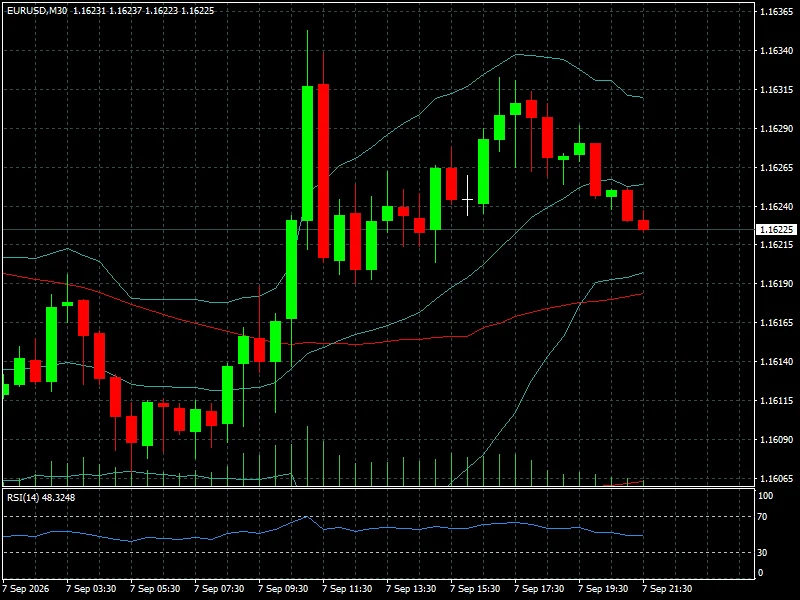
El mercado cambiario presenta una señal diferente. El EUR/USD (gráfico M30) se ubicaba alrededor de 1,16225 durante la sesión, mientras el yen continuaba fortaleciéndose con rapidez.
Reuters situó al dólar perdiendo 1,2% frente al yen, alrededor de 154,32, mientras el Financial Times informó que la moneda japonesa llegó a 154,04 por dólar, su nivel más fuerte en seis meses. El movimiento refleja el aumento de las expectativas de una subida de tasas del Banco de Japón y el riesgo de una eventual intervención de las autoridades japonesas.
La velocidad de la apreciación del yen es particularmente relevante. El mercado está comenzando a desmontar parte de las posiciones que se beneficiaban del diferencial de tasas entre Japón y otras economías desarrolladas. El Financial Times señala además que los mercados están asignando una probabilidad cercana al 80% a una subida de 25 puntos básicos del BoJ la próxima semana.
Para el dólar, esto implica una situación más compleja que la observada a comienzos de la semana anterior. La fortaleza de los rendimientos estadounidenses continúa siendo favorable para el billete verde, pero el cambio de expectativas en Japón está reduciendo uno de los diferenciales monetarios que habían favorecido al dólar.
Oro bajo presión pese a la tensión geopolítica
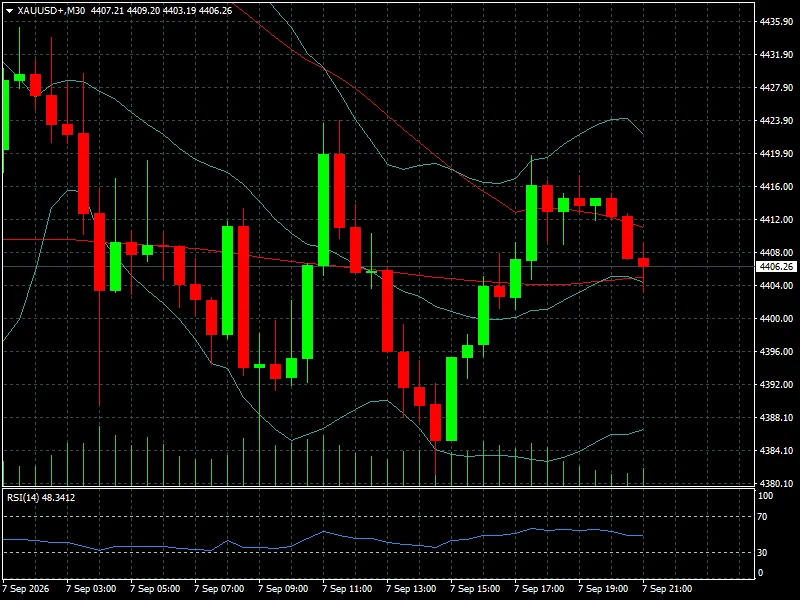
El oro (gráfico M30) cotizó alrededor de US$4.406,26 por onza, manteniéndose por debajo de la zona de US$4.500. La aparente contradicción -tensión geopolítica y oro debilitado- tiene una explicación principalmente monetaria.
El informe laboral estadounidense del viernes provocó un aumento de los rendimientos de los Treasuries y reforzó las apuestas de una Fed menos proclive a recortar tasas. Reuters señaló que el oro continuaba bajo presión precisamente por la combinación de mayores rendimientos y expectativas de una subida de tasas en septiembre.
La referencia técnica también es relevante. Según Reuters, el oro encontró compradores por debajo de US$4.400, mientras que una zona de soporte más importante aparece alrededor de US$4.320 y la resistencia se concentra por encima de US$4.500.
La lectura es clara: por ahora, el mercado está dando más peso al coste financiero de mantener oro que a su función tradicional de refugio. Esta divergencia ya había aparecido durante la semana anterior y continúa siendo una de las señales más interesantes del escenario actual.
Wall Street permanece cerrado, pero los futuros muestran cautela
El S&P 500 no tiene negociación regular este lunes por el Labor Day. En las cotizaciones disponibles, el índice se situaba alrededor de 7.710,80 puntos, mientras el Dow Jones rondaba los 53.116,51 puntos y el Nasdaq 100 los 26.954,22.
La ausencia de Wall Street reduce la liquidez y puede amplificar determinados movimientos en otros mercados. Europa, por ejemplo, operó con un tono contenido. Reuters informó que las bolsas europeas terminaron prácticamente planas, con la presión del petróleo compensando datos económicos de la zona euro mejores de lo esperado. Las acciones energéticas, en cambio, avanzaron alrededor de 1,2%.
El comportamiento de los índices asiáticos también mostró dispersión. El Nikkei 225 rondaba los 66.072,50 puntos, mientras el Hang Seng y otros mercados regionales respondían de manera diferente al movimiento del petróleo y de las divisas.
Esto es importante porque el mercado no está mostrando un risk-off homogéneo. Las acciones relacionadas con energía se benefician del crudo elevado, mientras que las compañías más sensibles a tasas y crecimiento enfrentan un escenario menos favorable.
Bitcoin mantiene la zona de US$79.000
Bitcoin se situaba alrededor de US$79.180,10 durante la sesión, manteniéndose cerca de la barrera psicológica de US$80.000.
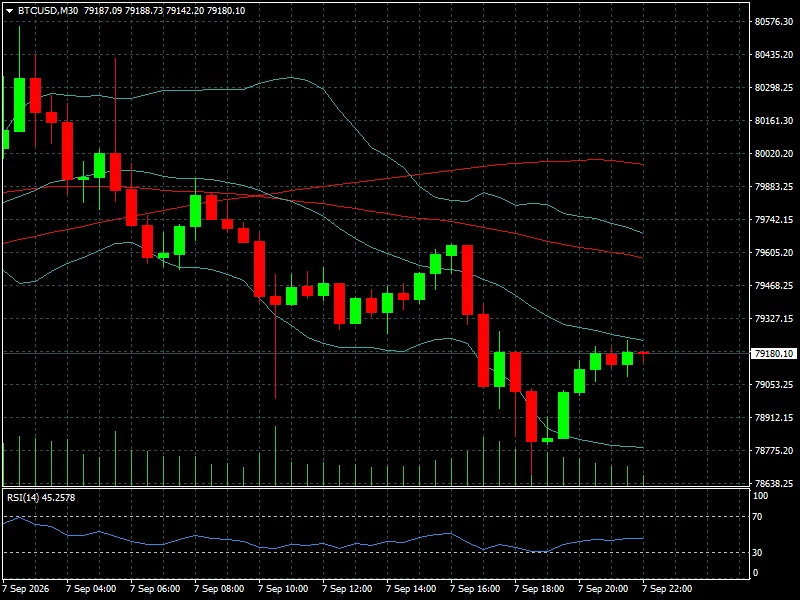
La criptomoneda llega al Labor Day después de una semana positiva, pero continúa enfrentando el mismo dilema que otros activos de riesgo: tasas estadounidenses elevadas frente a una liquidez institucional que todavía ofrece soporte.
El comportamiento reciente confirma que Bitcoin continúa reaccionando fuertemente a las expectativas sobre la Fed, los rendimientos y el dólar. El mercado todavía necesita superar de manera convincente la zona de US$80.000-82.000 para transformar la recuperación reciente en una señal técnica de mayor fortaleza.
El bitcoin, por ahora, sigue funcionando más como un activo sensible a liquidez y tasas que como un refugio tradicional frente al conflicto geopolítico.
Qué está descontando el mercado
La señal más importante de la jornada no está en un índice concreto, sino en la combinación de petróleo, bonos y divisas.
El mercado está intentando resolver una ecuación complicada: una economía estadounidense que acaba de mostrar mayor fortaleza laboral de la esperada, un petróleo que vuelve a presionar sobre la inflación y bancos centrales que enfrentan perspectivas monetarias divergentes.
Los futuros de tasas estadounidenses están asignando cerca de un 60% de probabilidad a una subida de la Fed el 16 de septiembre. El dato de inflación del viernes será determinante para confirmar o cuestionar esa expectativa.
La semana, además, tendrá un segundo frente monetario importante. El BCE es ampliamente esperado para subir las tasas en 25 puntos básicos el jueves, mientras el mercado también comienza a prestar mayor atención a la posibilidad de una subida del Banco de Japón.
En otras palabras, el diferencial de tasas vuelve a ser el eje del mercado Forex, mientras el petróleo se convierte en el principal riesgo de inflación.
Lectura de mercado
El Labor Day está generando una sesión de menor actividad en Estados Unidos, pero no necesariamente una jornada irrelevante. El movimiento del petróleo hacia US$100 y la fuerte apreciación del yen están mostrando que los inversores están utilizando la menor liquidez para ajustar posiciones antes de una semana cargada de eventos.
El escenario de corto plazo sigue favoreciendo la cautela. Un Brent que permanezca cerca de US$100 puede mantener elevados los rendimientos y limitar la capacidad de recuperación de las acciones más sensibles a tasas. En cambio, una estabilización del crudo permitiría que el mercado volviera a concentrarse en el crecimiento y en la evolución de la inflación subyacente.
La renta variable estadounidense llega, además, después de una semana en la que los tres principales índices terminaron prácticamente sin cambios, mientras los rendimientos aumentaron tras el informe laboral. El mercado ahora centra su atención en el PPI y, especialmente, en el IPC estadounidense.
Conclusión FyM
El Labor Day no detuvo al mercado; simplemente desplazó el centro de gravedad hacia Europa, Asia, divisas y materias primas. El mensaje que llega desde esas plazas es más defensivo que el que mostraba Wall Street semanas atrás: el petróleo vuelve a ser una amenaza inflacionaria, el yen está alterando los diferenciales monetarios y el oro todavía no consigue beneficiarse plenamente de la tensión geopolítica.
La clave de las próximas sesiones será determinar si el petróleo está generando únicamente una prima temporal de riesgo o si comienza a convertirse en una presión inflacionaria persistente. Esa diferencia será decisiva para la Fed, para los bonos y, en última instancia, para las valoraciones de las acciones.
Con Wall Street de regreso el martes, la atención volverá rápidamente a Estados Unidos. Pero el verdadero examen llegará el jueves y viernes: primero con el BCE y el PPI estadounidense, y después con el IPC. Si el petróleo permanece cerca de US$100 y la inflación sorprende al alza, el mercado tendrá que asumir que las tasas altas pueden durar más de lo previsto.