El mapa de las guerras: los conflictos que marcarán los mercados
— Equipo Editorial
La geopolítica vuelve a cerrar la semana como uno de los principales factores de riesgo para los mercados internacionales, con Oriente Medio como el foco dominante y la guerra entre Rusia y Ucrania como segundo gran frente estratégico.
El balance del fin de semana deja una situación especialmente delicada en torno a Irán. Estados Unidos atacó tres petroleros iraníes después de ataques contra buques de la Marina estadounidense, mientras Teherán volvió a advertir que una nueva escalada provocaría una respuesta más contundente.
Seis meses después del inicio de la guerra, la tregua preliminar se encuentra prácticamente colapsada y el conflicto vuelve a combinar operaciones militares, presión económica y amenazas sobre el transporte energético.
El impacto financiero ya es evidente. El Brent terminó la semana con una ganancia de 7,6% y el WTI avanzó 10%, mientras el tránsito por el estrecho de Ormuz permanece condicionado por la confrontación.
El mercado enfrenta así un escenario en el que un nuevo deterioro militar puede traducirse rápidamente en petróleo más caro, mayores expectativas de inflación y presión sobre los bancos centrales.
Oriente Medio cierra la semana como principal riesgo global
El conflicto entre Estados Unidos, Israel e Irán es el elemento que concentra la mayor capacidad de alterar simultáneamente los mercados de energía, divisas, renta fija y activos de riesgo.
La disputa ya no se limita a ataques aéreos o intercambio de misiles. Washington mantiene una campaña de presión económica y naval destinada a limitar la capacidad iraní de exportar petróleo, mientras Teherán conserva una de sus principales herramientas de negociación: la posibilidad de dificultar el tráfico por el estrecho de Ormuz.
Reuters y otros medios especializados señalan que los ingresos petroleros iraníes han caído significativamente como consecuencia de las sanciones y el bloqueo de exportaciones, pero que la presión económica todavía no ha llevado a Teherán a aceptar las condiciones estadounidenses. El riesgo central es que la estrategia de máxima presión termine produciendo el efecto contrario y provoque una nueva escalada militar.
El estrecho de Ormuz se convierte así en el punto más sensible del mapa geopolítico. Cualquier interrupción significativa tendría consecuencias que superarían ampliamente a Oriente Medio, porque afectaría el suministro energético y elevaría los costos de transporte y seguros.
El mercado petrolero ya está incorporando una prima de riesgo considerable. El Brent llegó a US$95,52 por barril el jueves, mientras el WTI alcanzó US$91,30, ambos en máximos de seis semanas antes de moderar parte de las ganancias.
Para los mercados financieros, la cuestión es especialmente importante porque el petróleo funciona ahora como un vínculo directo entre guerra e inflación.
Líbano vuelve a convertirse en un frente de escalada
El segundo elemento que deja el fin de semana es la renovada tensión entre Israel y Hezbollah.
Israel realizó nuevos ataques en el sur del Líbano después de denunciar operaciones con drones de Hezbollah. Según el Ministerio de Salud libanés, cuatro personas murieron y seis resultaron heridas, entre ellas dos niñas. Los ataques se produjeron pese al alto el fuego negociado con participación estadounidense en junio.
El dato más preocupante para los mercados no es solamente la violencia registrada durante el fin de semana, sino la posibilidad de que el frente libanés vuelva a conectarse directamente con la guerra entre Israel, Estados Unidos e Irán.
Irán ya había advertido esta semana que una ofensiva israelí de gran escala sobre posiciones de Hezbollah en el sur del Líbano podría desencadenar una respuesta importante. Teherán transmitió ese mensaje a Washington a través de Omán, reflejando la sensibilidad estratégica que tiene el frente libanés para la República Islámica.
Una ampliación del conflicto tendría una lectura inmediata para los inversores: mayor demanda de refugio, presión adicional sobre el petróleo y una posible apreciación del dólar.
Yemen y las rutas marítimas amplifican el riesgo energético
El conflicto de Yemen continúa siendo relevante porque conecta la inestabilidad regional con las cadenas globales de transporte.
Los enfrentamientos entre las fuerzas gubernamentales y los hutíes mantienen bajo presión el entorno del Mar Rojo y Bab el-Mandeb. La importancia de este corredor no reside únicamente en la producción energética, sino en su función como ruta entre Asia, Oriente Medio y Europa.
El precedente de los últimos meses muestra que las empresas navieras están dispuestas a modificar sus rutas cuando aumenta el riesgo militar, incluso utilizando trayectos considerablemente más largos alrededor de África. Se informó anteriormente que Maersk, Hapag-Lloyd y CMA CGM ya habían desviado buques por el Cabo de Buena Esperanza ante el deterioro de la seguridad en el Mar Rojo y el cierre de Ormuz.
Para la economía mundial, esto genera un segundo canal de transmisión: incluso si el suministro físico de petróleo no se interrumpe de manera significativa, mayores costos de transporte, seguros y tiempos de entrega pueden volver a alimentar la inflación.
Es una variable que los bancos centrales tendrán que observar con atención durante las próximas semanas.
Rusia y Ucrania mantienen abierta una segunda fuente de riesgo
Mientras Oriente Medio domina el escenario, la guerra entre Rusia y Ucrania continúa siendo el principal conflicto militar de Europa.
El fin de semana estuvo marcado por un nuevo intento diplomático estadounidense. Los enviados Steve Witkoff y Jared Kushner viajaron a Moscú y posteriormente a Kyiv para intentar reactivar las negociaciones de paz. La reunión con Vladimir Putin duró más de tres horas, pero no produjo un avance significativo hacia un acuerdo definitivo.
El movimiento diplomático constituye, sin embargo, una señal diferente a la observada durante las últimas semanas. Washington intenta mantener abierto un canal de negociación mientras las operaciones militares continúan.
Reuters informó que los ataques rusos sobre Kyiv se habían prolongado durante varios días y que un ataque con drones alcanzó la sede del servicio de seguridad ucraniano, en una escalada poco habitual por el tipo de infraestructura afectada.
Para Europa, cualquier avance hacia un acuerdo tendría una lectura favorable para el crecimiento, la energía y el riesgo regional. En sentido contrario, el fracaso de las negociaciones podría volver a elevar la prima geopolítica sobre los activos europeos.
El mercado energético será nuevamente el principal canal de transmisión.
Sudán demuestra que el riesgo bélico también se está fragmentando en África
El conflicto de Sudán continúa siendo uno de los principales focos de inestabilidad fuera de Oriente Medio y Europa.
La guerra entre las Fuerzas Armadas Sudanesas y las Fuerzas de Apoyo Rápido -RSF- comenzó en abril de 2023, pero durante 2026 ha adquirido una dimensión tecnológica cada vez mayor. Una investigación de Naciones Unidas señala que más de 1.000 personas murieron en ataques con drones durante los primeros cinco meses del año y que la asistencia militar extranjera continúa alimentando las operaciones de ambos bandos.
Más de 14 millones de personas han sido desplazadas desde el inicio del conflicto, convirtiendo a Sudán en una de las principales crisis humanitarias del mundo.
Desde el punto de vista financiero, su impacto inmediato es inferior al de Irán, pero la guerra tiene importancia por su ubicación estratégica, su proximidad al mar Rojo y sus recursos naturales.
Además, el creciente uso de drones y la participación indirecta de actores externos muestran una tendencia que se repite en distintos conflictos: guerras locales con una dimensión tecnológica, financiera y geopolítica cada vez más internacional.
RDC, Myanmar, Sahel y Haití completan el mapa de riesgo
La República Democrática del Congo continúa enfrentando combates en el este del país entre las fuerzas gubernamentales y el movimiento M23. El riesgo económico está relacionado especialmente con la concentración de minerales estratégicos utilizados en industrias tecnológicas, energéticas y manufactureras.
Myanmar mantiene una guerra civil entre las fuerzas militares y diversos grupos armados, con implicancias principalmente regionales para Asia y para las relaciones con China.
En el Sahel, la insurgencia yihadista continúa afectando a Mali, Burkina Faso y Níger, mientras la debilidad institucional mantiene elevado el riesgo político. La región también tiene importancia para los mercados de materias primas, especialmente por sus recursos de oro y otros minerales.
Haití completa el mapa de conflictos e inestabilidad. Allí, el deterioro de la seguridad continúa vinculado al poder de grupos armados y a la debilidad de las instituciones estatales, aunque su impacto sobre los mercados internacionales es considerablemente menor que el generado por los conflictos de Oriente Medio, Europa o África oriental.
Estos focos no tienen la misma capacidad de mover Wall Street, el mercado cambiario o el petróleo, pero forman parte de un escenario global caracterizado por una mayor fragmentación geopolítica.
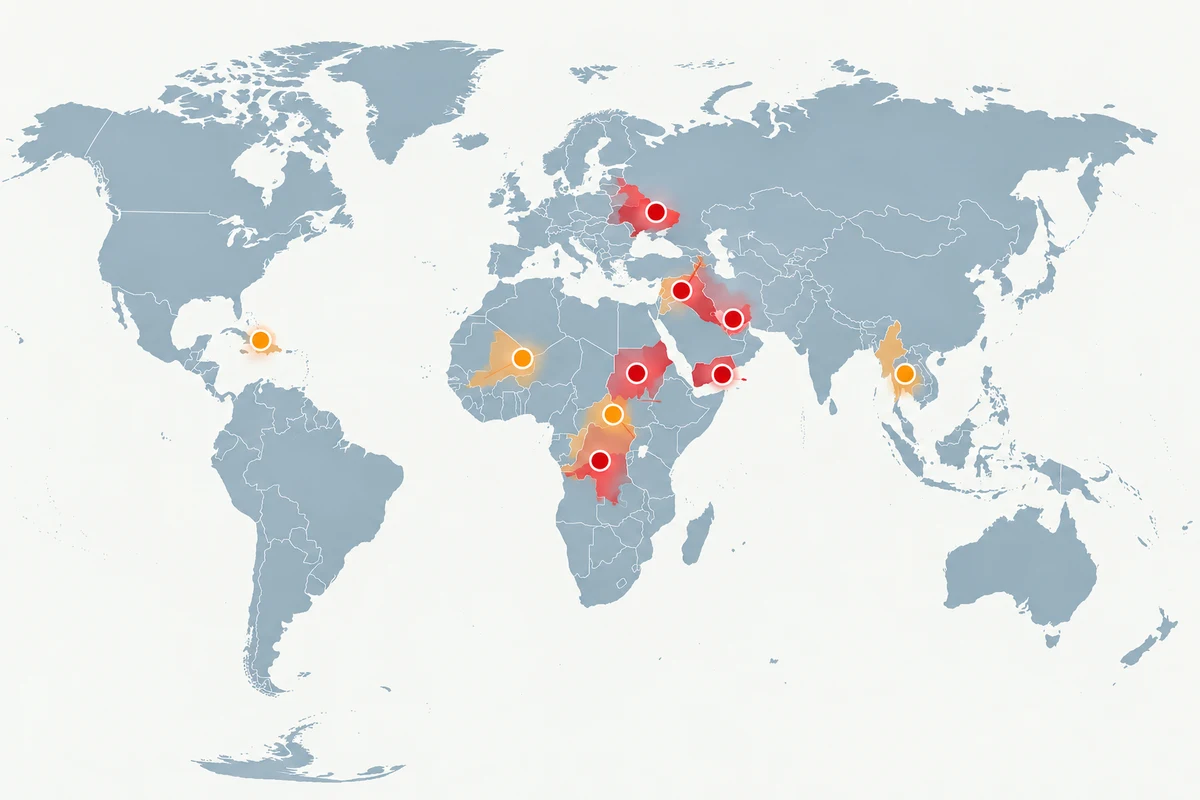
Lectura de mercado: petróleo, inflación y tasas vuelven a estar conectados
El principal cambio que deja este fin de semana es que la geopolítica vuelve a funcionar como un factor macroeconómico.
Durante buena parte de los últimos meses, los inversores habían concentrado su atención en empleo, inflación y política monetaria. Ahora esos factores empiezan a interactuar directamente con el riesgo militar.
El mercado laboral estadounidense ya llegó al cierre de la semana con una señal importante: el NFP mostró la creación de 162.000 empleos en agosto, muy por encima de los 55.000 esperados. El dato fortaleció al dólar y redujo la percepción de urgencia para una política monetaria más expansiva. El análisis publicado por FyM sobre el dato muestra precisamente cómo el EUR/USD reaccionó con una caída inmediata cercana al 0,33%.
Esto vuelve más compleja la situación para la Reserva Federal. Si el petróleo continúa subiendo por motivos geopolíticos y al mismo tiempo el mercado laboral estadounidense mantiene fortaleza, la inflación podría permanecer elevada mientras la actividad sigue mostrando resistencia.
En ese escenario, la Fed tendría menos margen para adoptar una política claramente expansiva.
El dólar podría beneficiarse de esa combinación, especialmente frente a monedas de economías más expuestas a energía importada.
El oro, en cambio, enfrenta una contradicción. El aumento del riesgo geopolítico favorece tradicionalmente al metal, pero unos rendimientos estadounidenses más altos y un dólar fortalecido pueden limitar esa demanda. Esa tensión quedó reflejada durante la semana en el comportamiento del XAU/USD.
Bitcoin también llega a un punto de definición. La criptomoneda cotizaba cerca de US$81.273 el viernes, después de alcanzar US$82.271 durante la jornada anterior, y enfrenta simultáneamente el riesgo geopolítico y el cambio en las expectativas sobre la Fed.
La consecuencia es que los inversores deberán distinguir entre dos tipos de refugio: activos favorecidos por el riesgo geopolítico y activos favorecidos por condiciones financieras más laxas.
Qué deja el fin de semana para los mercados
El escenario internacional termina la semana con una clara jerarquía de riesgos.
Oriente Medio es el principal foco de atención, no solo por la intensidad militar sino porque involucra directamente petróleo, transporte marítimo y una de las rutas energéticas más importantes del mundo. La confrontación entre Estados Unidos, Israel e Irán tiene capacidad para modificar las expectativas de inflación global en cuestión de días.
Ucrania constituye el segundo gran frente. La diplomacia estadounidense abre una ventana de negociación, pero todavía no existe evidencia suficiente para considerar que el conflicto esté cerca de una solución definitiva. El comportamiento de las tropas sobre el terreno seguirá siendo tan importante como las conversaciones diplomáticas.
Sudán, Yemen, Líbano, RDC, Myanmar, Sahel y Haití completan un mapa de conflictos que demuestra que el riesgo geopolítico global no depende de un único frente.
Para los mercados, la próxima semana tendrá una secuencia particularmente importante: petróleo, dólar, Treasuries y oro serán los primeros indicadores para medir si la tensión militar está empezando a modificar las expectativas macroeconómicas.
El escenario más delicado sería una combinación de petróleo persistentemente elevado, inflación resistente y rendimientos estadounidenses al alza. Eso podría limitar las expectativas de flexibilización monetaria y presionar a las bolsas y a otros activos de riesgo.
El escenario contrario -desescalada en Oriente Medio y avances concretos entre Rusia y Ucrania- permitiría reducir parte de la prima geopolítica acumulada y devolver el foco a los datos económicos.
Por ahora, el mensaje del fin de semana es claro: la geopolítica volvió a convertirse en una variable macroeconómica de primer orden. Los operadores no solo tendrán que seguir dónde se producen los combates, sino también qué rutas energéticas están amenazadas, cuánto petróleo queda disponible y cómo reaccionan los bancos centrales ante una eventual nueva ola inflacionaria.